Один и тот же список компаний можно упаковать в два фонда с разным характером, и RSP — тот, который выбрасывает размер компании из расчёта. Краткий проспект Invesco сжимает всю конструкцию до одной фразы о том, что происходит четыре раза в год, а дальше из неё следует остальное: на что фонд отзывается, как часто он торгует и в чём он всё-таки может оказаться сконцентрирован.
Что такое Invesco S&P 500 Equal Weight ETF (RSP)?
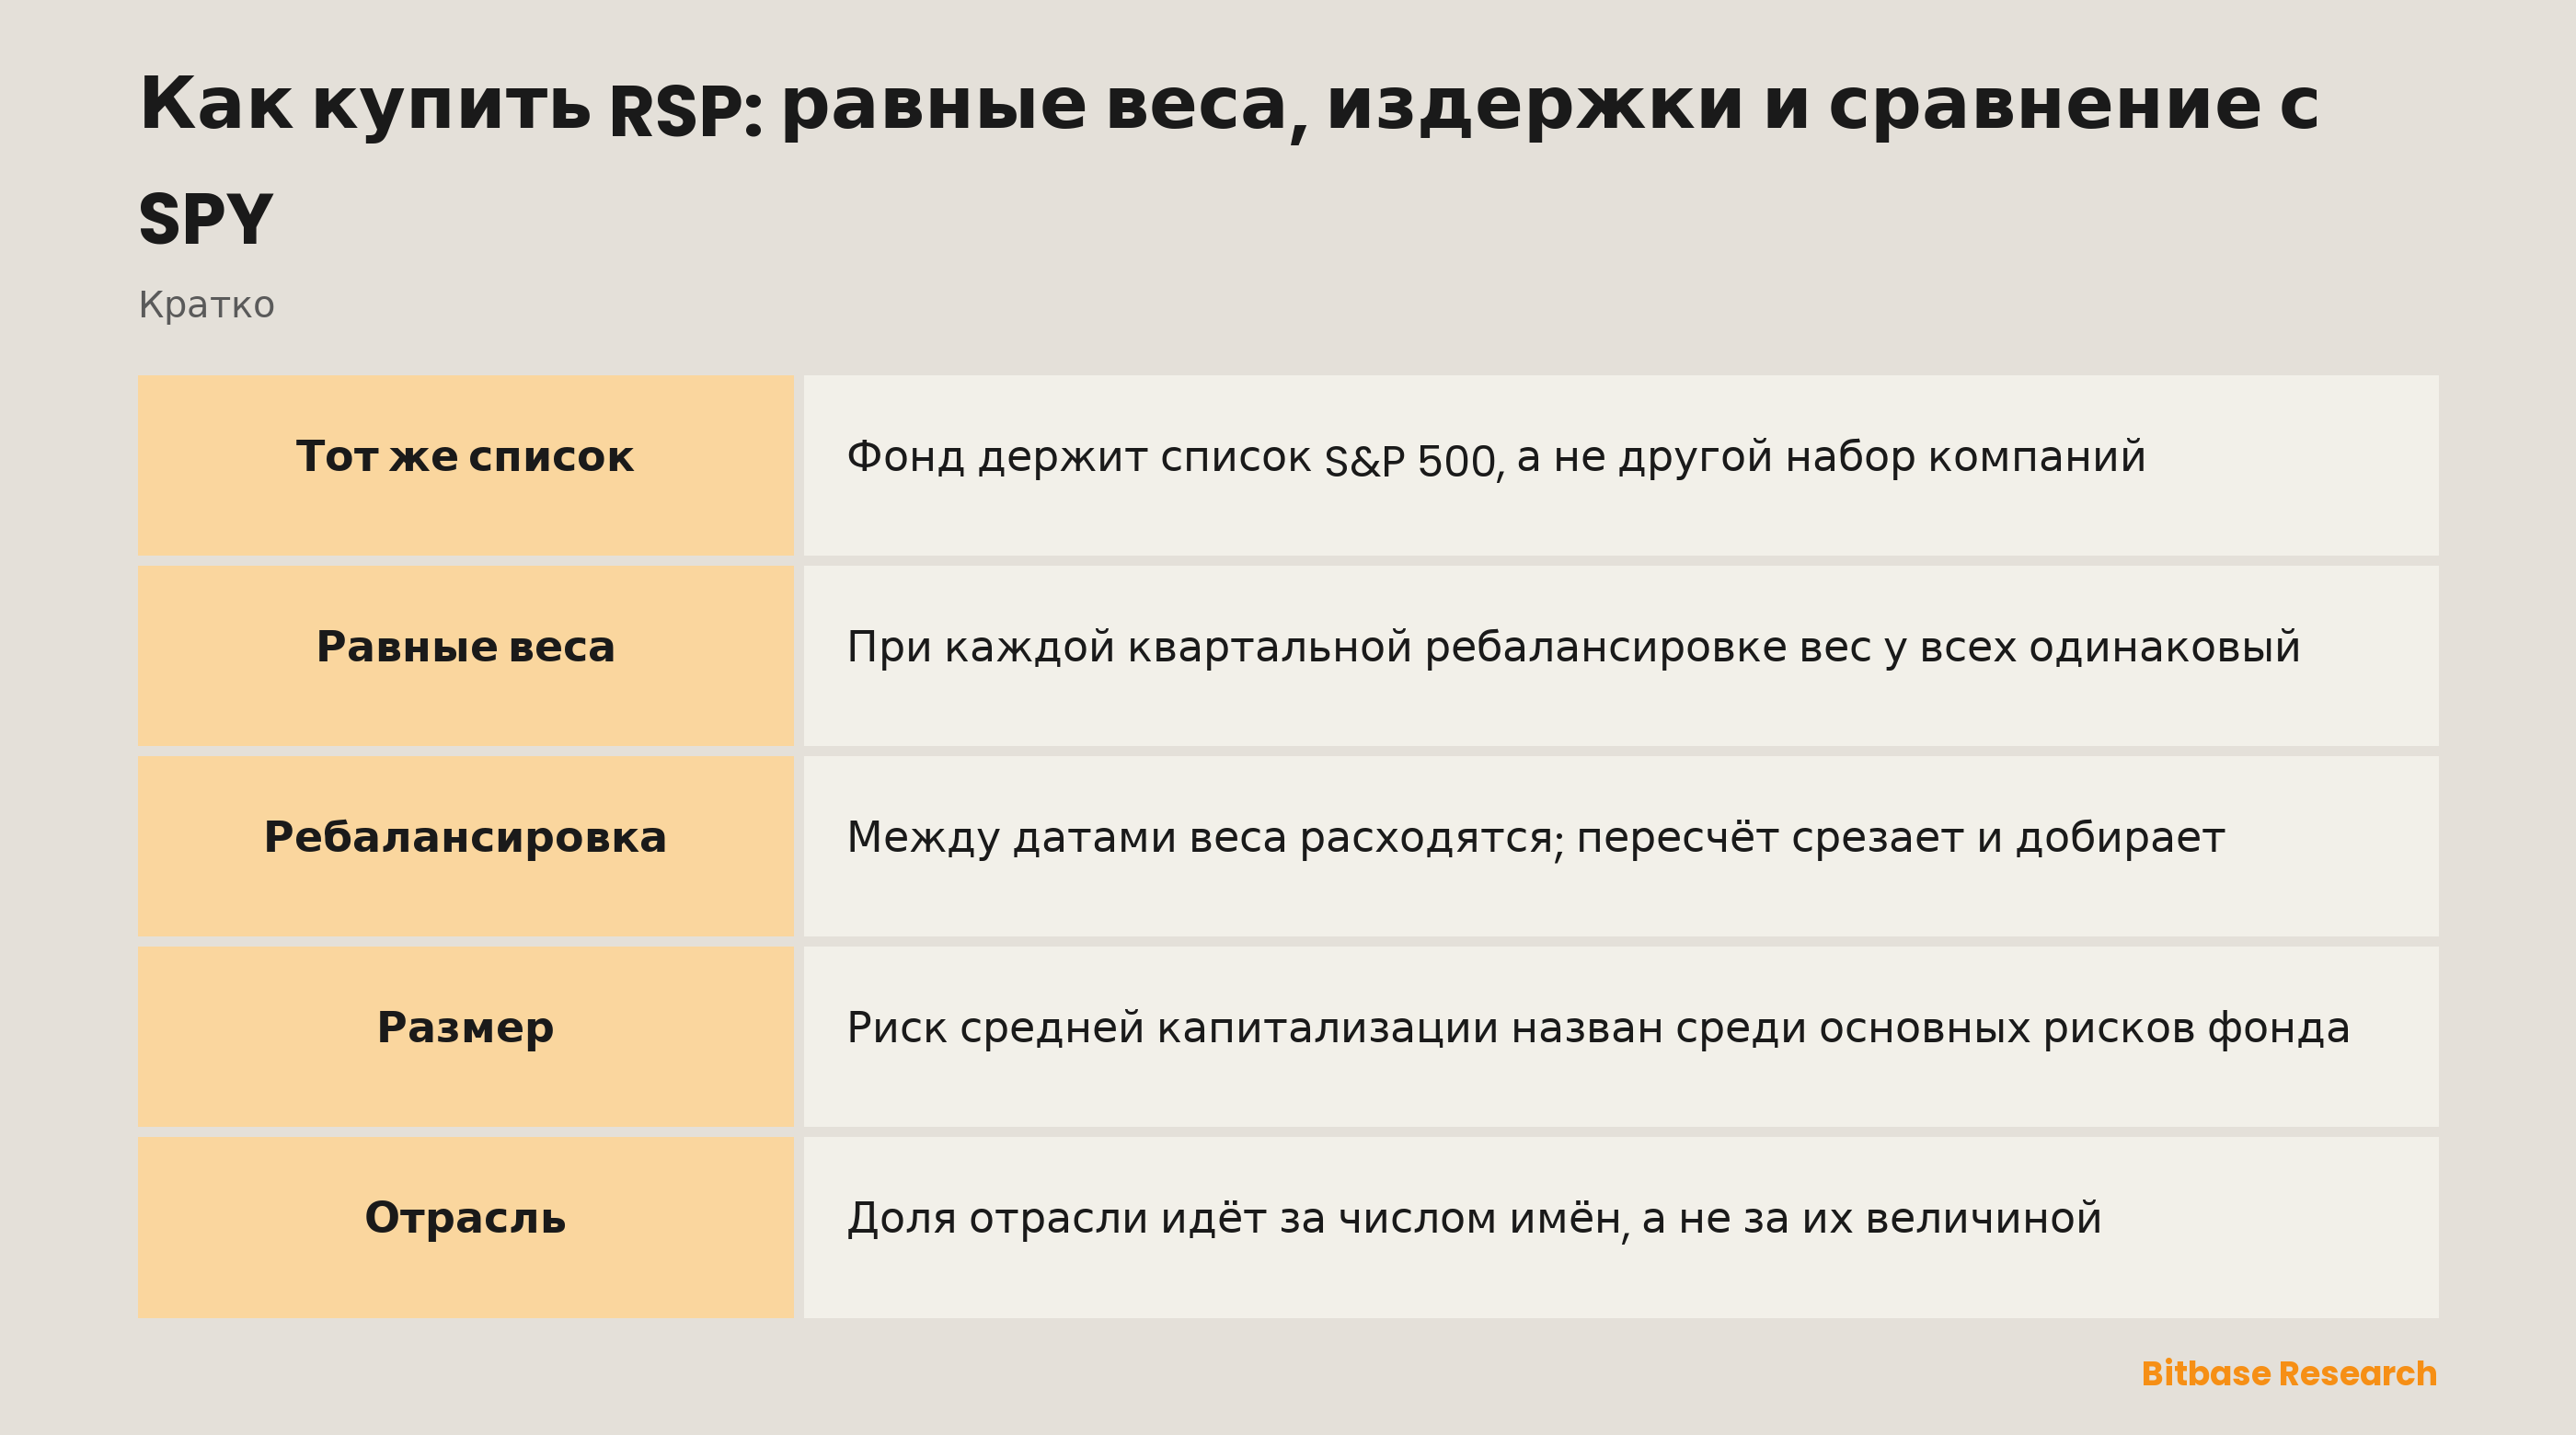
RSP — индексный фонд, допущенный к торгам на NYSE Arca, и цель в проспекте сформулирована одной строкой: фонд стремится отслеживать инвестиционные результаты индекса S&P 500 Equal Weight до вычета комиссий и расходов. В этой фразе названы два индекса, и развести их — большая часть работы. Сам S&P 500 проспект называет родительским индексом, созданным для измерения динамики акций более крупных компаний США; тот индекс, который RSP отслеживает на самом деле, описан как равновзвешенная версия родительского. Список один и тот же. Арифметика, накладываемая на него, — разная.
Эта арифметика прописана, а не подразумевается. Равное взвешивание, говорит проспект, означает следующее: в отличие от родительского индекса, использующего методику взвешивания по рыночной капитализации в свободном обращении, базовый индекс присваивает каждой входящей в него бумаге одинаковый вес при каждой квартальной ребалансировке. Взвешивание по капитализации позволяет размеру компании решать, сколько её окажется у держателя. Равное взвешивание это решение удаляет и заменяет собственным правилом, которое применяется по календарю, а не непрерывно.
Фонд не приближается к индексу, а держит его целиком: он применяет методику полной репликации, то есть обычно вкладывается во все бумаги, составляющие базовый индекс, пропорционально их весам в нём. Само правило принадлежит не ему: проспект называет S&P Dow Jones Indices провайдером индекса, который его составляет, поддерживает и рассчитывает. Invesco управляет фондом, но не пишет то, чему фонд подчиняется.
Зачем торгуют RSP
Фонд, взвешенный по капитализации, отвечает на один вопрос: что сделали крупнейшие публичные компании. Равное взвешивание задаёт вопрос уже: что сделал типичный участник того же списка. Когда при пересчёте каждая бумага несёт одинаковый вес, гигант и просто крупная компания значат ровно столько же. К тому же применять такое правило к большой корзине по расписанию — работа, и тот, кто хочет получить правило, не выполняя его, покупает исполнение, а не идею.
Это превращает пару в измерительный прибор, а не только в позицию. Сравнение SPY и RSP получается необычно чистым: компании под обоими одни и те же, поэтому разрыв между ними говорит о широте рынка и ничего не говорит о выборе бумаг — ни один из фондов ничего не выбирал. Одна оговорка: траст, стоящий за SPY, — это паевой инвестиционный траст, а RSP — фонд открытого типа, так что их разделяют две переменные, и взвешивание лишь более громкая из них.
Пути внутрь и то, кто делает ребалансировку за вас
Покупка RSP через любого брокера с доступом к NYSE Arca делает покупателя акционером фонда, а компании держит фонд. Между держателем и бизнесами стоит одна оболочка, и внутри неё квартальный пересчёт — чужая операционная забота.
Собрать ту же экспозицию руками — как раз тот путь, который показывает цену оболочки. Каждую бумагу придётся покупать отдельно, а затем возвращать к равному весу по расписанию индекса, со всеми сделками и учётом, которые за этим стоят. Экспозиция воспроизводима. Продукт — это обслуживание.
Деривативы, выписанные на S&P 500, выглядят как короткий путь и приводят не туда. Контракт на родительский индекс отслеживает версию, взвешенную по капитализации в свободном обращении, то есть равного взвешивания он не даёт вовсе — именно схему весов он и оставляет позади.
Токенизированная оболочка — ещё одна форма. Её выпускает третья сторона, а не управляющая компания, и обеспечение, допуск, обработка дивидендов и торговые сессии пишутся тогда этим эмитентом, а не Invesco. Какие тикеры площадка несёт в таком виде, публикуется, а не угадывается: на Bitbase это показывает список токенизированных акций и ETF. Бессрочный контракт стоит ещё дальше: он не держит ни одной доли чего бы то ни было, стоимость его удержания — фандинг, и он может быть ликвидирован.
Что двигает RSP
Пересчёт назначен заранее, а не спровоцирован. Веса равны в момент каждой квартальной ребалансировки и ни в какой другой; между этими датами цены движутся, и равенство распадается. Восстановить его — значит урезать то, что выросло относительно остальных с прошлого пересчёта, и докупить отставшее. Такие сделки порождаются календарём и арифметикой и происходят в тихие дни ровно так же, как в шумные.
Здесь отражается широта, а не лидерство. В фонде, взвешенном по капитализации, несколько очень крупных бумаг способны тащить весь индекс, пока большинство списка стоит на месте. Равное взвешивание этого не допускает: движение, запертое в самых больших именах, разбавляется до общего веса, а движение, растянутое по всему списку, приходит в полную силу.
Размер уходит ниже, чем подсказывает родительский индекс. Среди основных рисков фонда проспект перечисляет риск компаний средней капитализации и предупреждает, что вложения в бумаги таких компаний обычно сопряжены с большим риском, чем вложения в бумаги более крупных и устоявшихся, — и это в документе фонда, чей родительский индекс измеряет акции более крупных компаний США. Равное взвешивание и есть причина, по которой обе фразы уживаются в одном документе: как только размер перестаёт задавать вес, самые мелкие участники списка крупных компаний несут в фонде столько же, сколько самые большие.
Вес отрасли следует за числом имён. Проспект предупреждает, что базовый индекс, следуя своей методике, время от времени может оказаться в значительной степени сконцентрирован в бумагах эмитентов одной отрасли или группы отраслей, а фонд концентрируется лишь в той мере, в какой такую концентрацию отражает сам индекс. Концентрация в отдельных компаниях снята; отраслевая — нет, и способ её возникновения меняется: доля отрасли в фонде следует за тем, сколько имён к ней относится, а не за тем, насколько эти имена велики. Включения в родительский индекс и исключения из него приходят по тому же каналу, и реплицирующий фонд их исполняет, а не оценивает.
Риски и ограничения
Инвестиционные риски RSP, которые стоит прочесть первыми, вписаны в конструкцию, а не в рынок. Начать с концентрации: она сместилась, а не исчезла — равное взвешивание обещает лишь, что ни одна компания не доминирует, а отраслевое раскрытие прямо говорит, что индекс всё ещё может сильно накрениться к одной группе эмитентов.
Зависимость от индекса полная. Проспект прям: в отличие от многих инвестиционных компаний, фонд не применяет стратегию, направленную на доходность выше своего базового индекса. Нет права пропустить бумагу и нет механизма взять больше той, что лучше.
Оборот — издержка, заложенная в саму конструкцию. Портфель, который по расписанию возвращается к равным весам, торгует чаще того, что даёт весам плыть, и коэффициент оборачиваемости портфеля за последний финансовый год фонд приводит в одноимённом разделе проспекта. Этот показатель пересчитывается ежегодно — потому его и следует читать, а не запоминать.
Неточность отслеживания заложена в устройство. Доходность фонда может не совпасть с доходностью базового индекса по ряду причин, и первая из них — операционные расходы, которых у индекса нет. Насколько далеко расходится результат, показывает ошибка отслеживания, и это другое измерение, чем премия или дисконт, с которыми пай переходит из рук в руки в конкретный день.
Биржевая цена и собственная оценка фонда — два разных числа. Паи торгуются на бирже по ценам, равным последней рассчитанной стоимости чистых активов фонда, выше или ниже неё, а механизм, который обычно их сближает, узок: только авторизованные участники вправе проводить операции выпуска и погашения напрямую с фондом.
У оболочек есть собственные риски. Токен зависит от эмитента, который не является ни Invesco, ни биржей, и от условий, которые этот эмитент пишет и может переписать; бессрочный контракт вообще не держит паёв фонда и может быть закрыт ликвидацией. Ни то ни другое не меняет того, что делают компании, но и то и другое меняет то, что у вас на руках.
Как самому проверить информацию о RSP
Начинайте с отчётности, а не со страницы с данными. Краткий проспект открыт на EDGAR, и он же источник каждой приведённой здесь цитаты: цель, фраза о равном взвешивании, формулировка о полной репликации, политика концентрации и заголовки рисков.
Комиссия RSP живёт в том же документе — в разделе о комиссиях и расходах фонда, внутри таблицы годовых операционных расходов, в строках с названиями вознаграждения за управление, прочих расходов и итоговых годовых операционных расходов. Сравнить стоимость двух фондов — значит открыть оба проспекта и прочитать в каждом одну и ту же строку; это не то же самое, что сличить две цифры, переписанные с сайта-сравнения: у отчётности есть дата, и именно дата решает, верна ли цифра до сих пор. Страница продукта Invesco по этому тикеру тоже датирована.
Часы торгов RSP принадлежат площадке листинга, а не фонду: паи котируются, пока NYSE Arca открыта, и перестают котироваться, когда она закрывается, тогда как стоимость чистых активов рассчитывается по графику, описанному в документах, — то есть сессия и оценка не одно и то же событие. Любая оболочка, ссылающаяся на тикер, живёт по календарю своего эмитента.
За правилами, которым подчиняется фонд, идите на сторону индекса. Проспект называет S&P Dow Jones Indices тем, кто базовый индекс составляет, поддерживает и рассчитывает, так что вопрос о том, что входит в фонд и когда веса возвращаются к равным, решает провайдер индекса, а не материалы Invesco.
С SPY сделайте то же самое с другой стороны сравнения. Его проспект указывает, что траст является паевым инвестиционным трастом, организованным в США, и что траст не управляется активно, — а это уже другая правовая конструкция, ещё до всякого спора о весах.
Итог
Купить RSP — значит купить одно правило, наложенное на знакомый список: те же компании, что и в S&P 500, каждая с одинаковым весом при каждой квартальной ребалансировке. Поэтому в цене проявляется широта там, где у фонда, взвешенного по капитализации, проявлялось бы лидерство; отраслевая экспозиция следует за тем, сколько имён собрано в группе, а не за их величиной; а портфель торгует по календарю, потому что этого требует правило.
Значит, первым делом решается не вопрос, лучше ли равное взвешивание, а вопрос, та ли это экспозиция, которая читает список целиком, — и откуда она прочитана: из проспекта или из чьего-то пересказа.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Как купить ETHA: комиссии, часы торгов и отличия от Ethereum
- Как купить IBIT: комиссия, часы торгов и отличия от биткоина
- Как купить акции Intercontinental Exchange (ICE): способы торговли, издержки и риски
- Как торговать SHOP: канадская компания Shopify на Nasdaq
- Yield Basis: разбор механизма
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Краткий проспект Invesco S&P 500 Equal Weight ETF: цель, равные веса, репликация, концентрация и риски (SEC EDGAR) www.sec.gov
[2] Проспект SPDR S&P 500 ETF Trust: структура паевого инвестиционного траста и листинг (SEC EDGAR) www.sec.gov
[3] Страница продукта Invesco по RSP: датированные показатели, которых нет в проспекте www.invesco.com