Её выручка измеряется счётчиком, а не подпиской. В отчётности Snowflake сказано, что платформа предоставляется через «клиентоориентированную бизнес-модель на основе потребления», а выручка признаётся «по мере того, как клиенты потребляют вычисления, хранение и передачу данных», — поэтому подписанный контракт и признанный доллар разнесены здесь дальше, чем у поставщика, продающего рабочие места. Дальше — что компания продаёт, почему именно счётчик решает, какое раскрытие стоит читать, и чем акция на NYSE отличается от токена Ondo на Bitbase и от бессрочного контракта с маржой в стейблкоине.
Что такое Snowflake (SNOW)
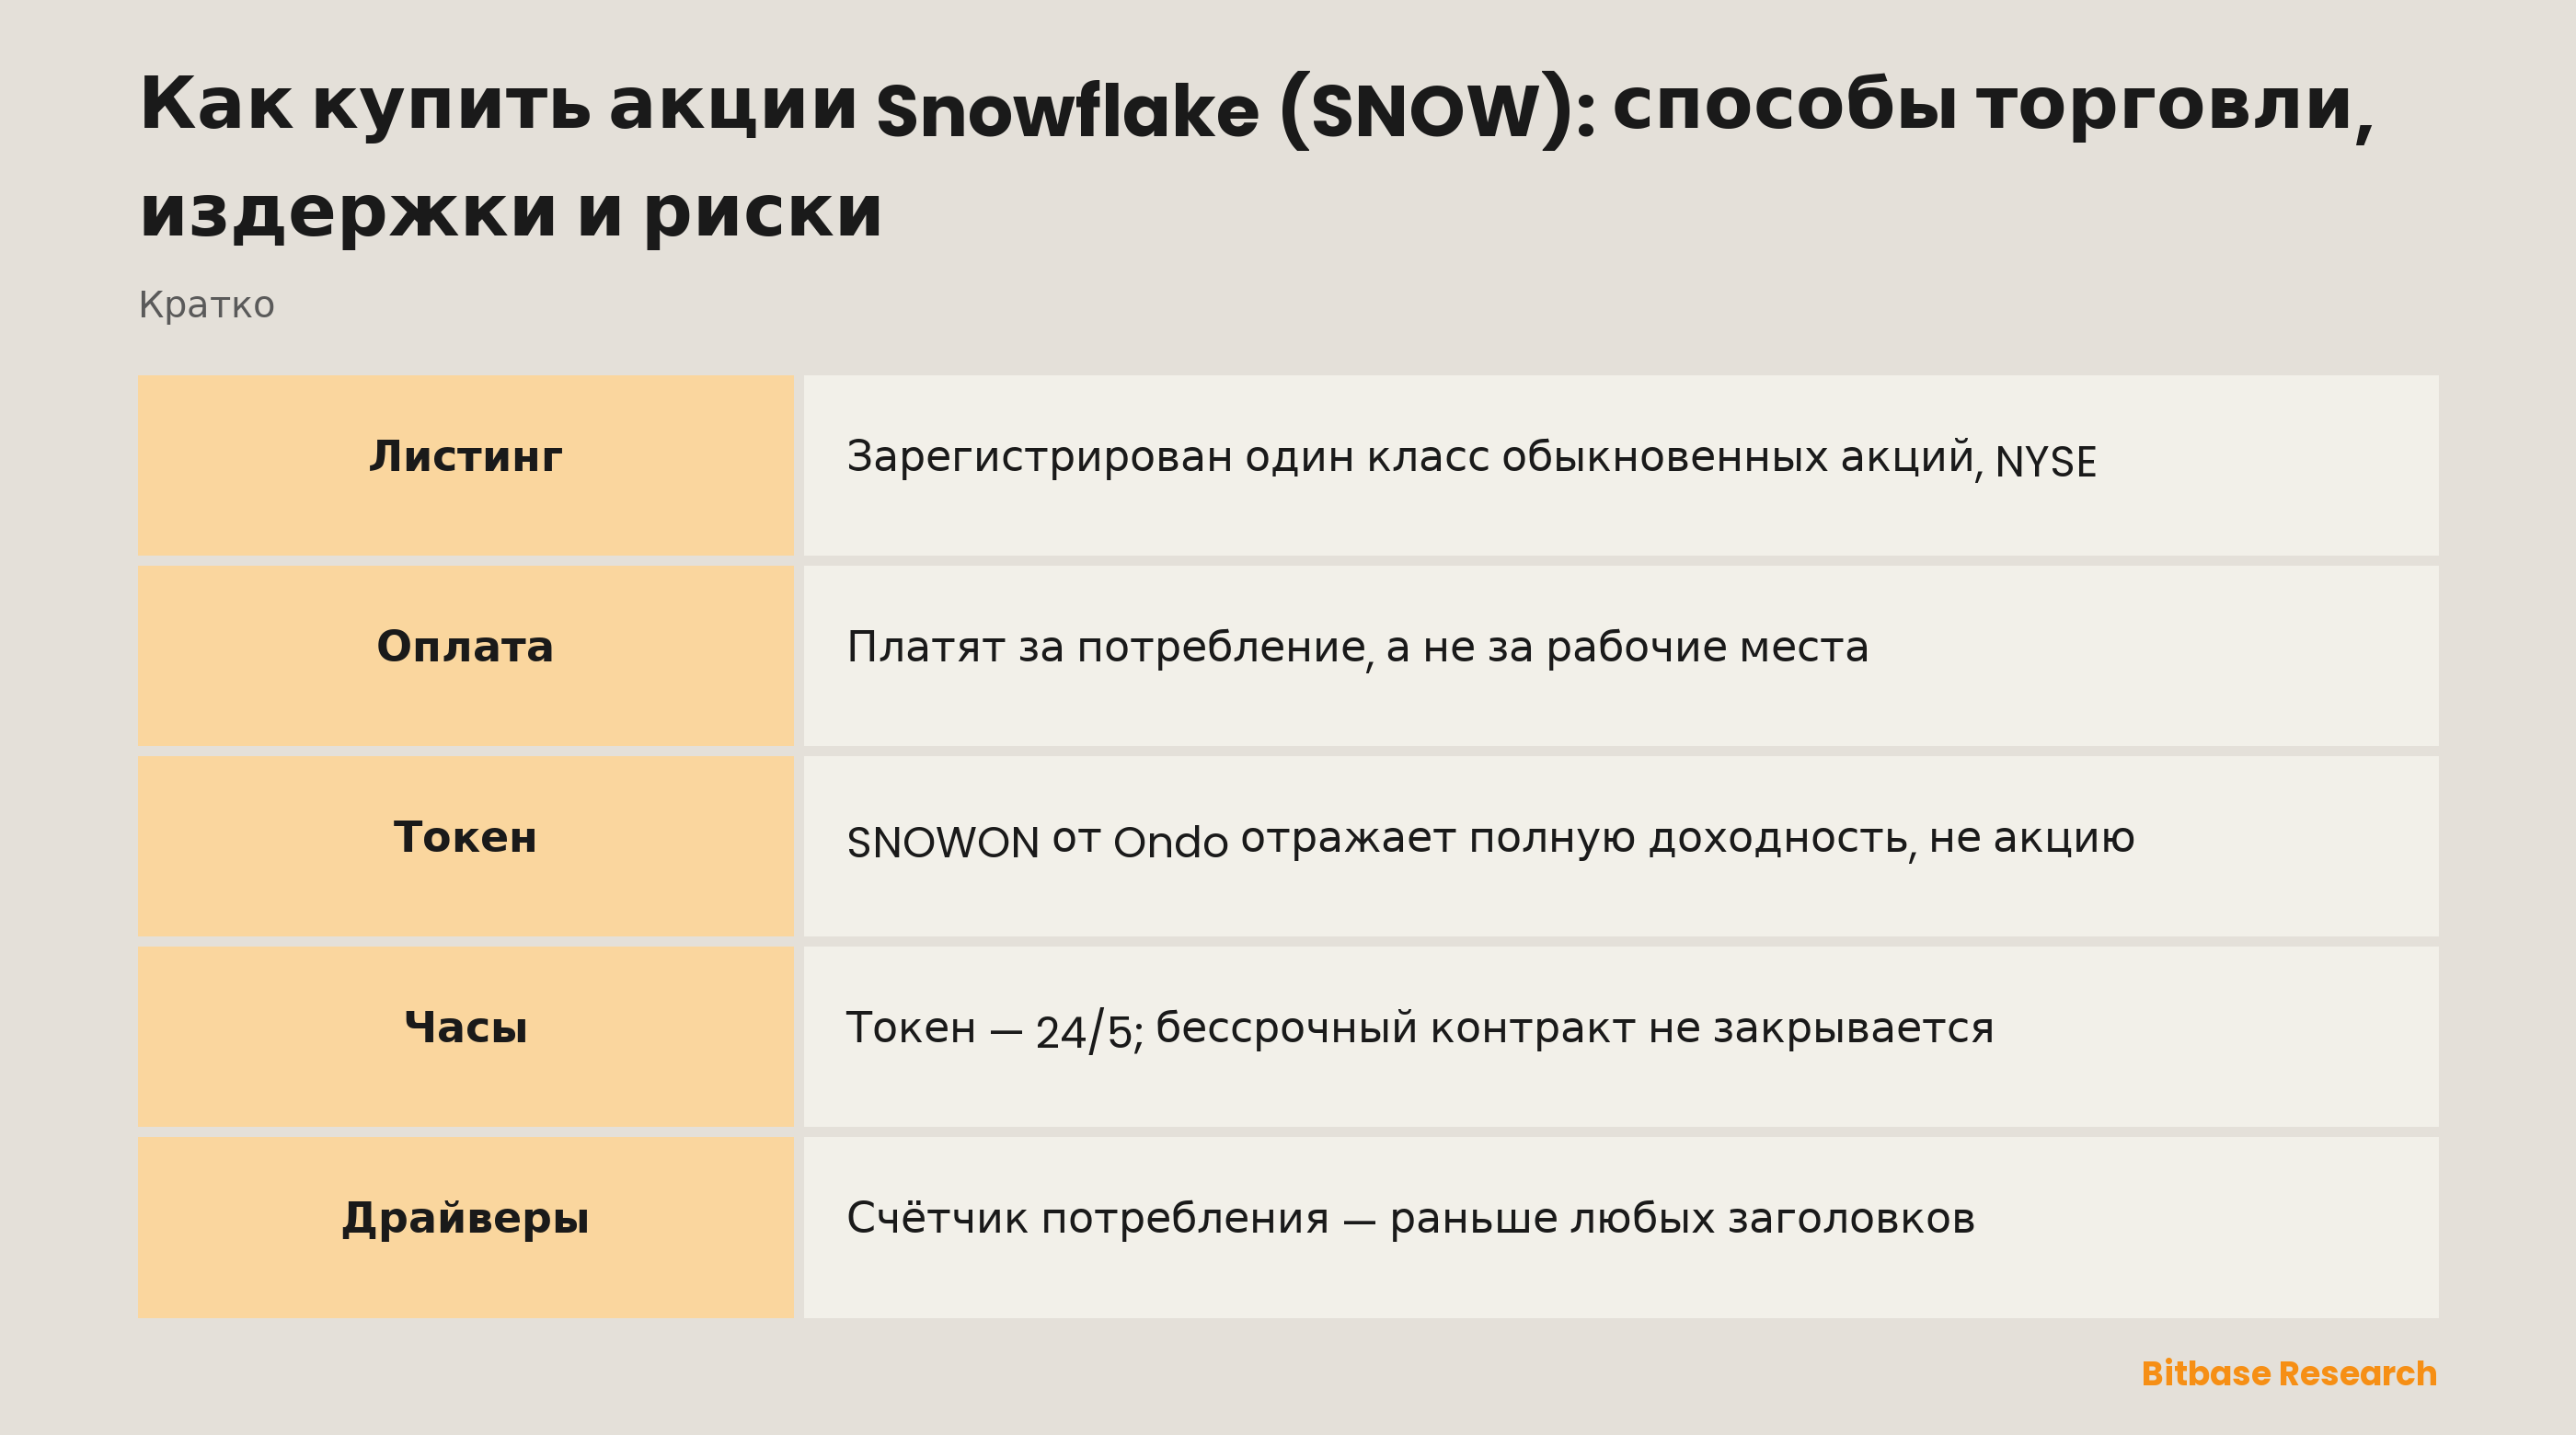
Snowflake Inc. зарегистрирована в штате Делавэр, и на обложке годового отчёта по разделу 12(b) заявлена ровно одна бумага: обыкновенные акции, торгующиеся под тикером SNOW на Нью-Йоркской фондовой бирже. Большинство софтверных компаний, с которыми этот тикер обычно ставят в один ряд, листингованы на Nasdaq.
Свою платформу компания называет «инновационной технологией, лежащей в основе AI Data Cloud, которая позволяет клиентам сводить данные в единый достоверный источник». Но для того, кто оценивает акцию, тяжелее весит другая фраза из того же раздела: «Мы предоставляем нашу платформу через клиентоориентированную бизнес-модель на основе потребления».
Отчётный календарь здесь тоже свой. Финансовый год заканчивается 31 января, поэтому отчёт с пометкой «2026 финансовый год» закрывает период, завершившийся 31 января 2026 года, — это никогда не тот же отрезок времени, что у компании с декабрьским закрытием.
Ещё одна деталь обложки стоит второго взгляда. В отчётах за 2024 и 2025 финансовые годы заявлены «обыкновенные акции класса A», в отчёте за 2026-й — просто «обыкновенные акции», при полностью совпадающих тикере и бирже. Обозначение класса исчезло из зарегистрированной бумаги где-то между этими подачами: на графике такого не увидеть, на обложке — сразу.
Зачем торгуют SNOW
Позиция в SNOW — это позиция на потребление, и отчётность описывает механику на удивление прямо. Клиенты «выбирают потребление платформы либо по договорам на объём, в которых обязуются выбрать определённый объём потребления по оговорённым ценам, либо по договорам по факту использования». По договорам на объём, «из которых компания получает большую часть выручки, счета клиентам выставляются, как правило, за год вперёд».
Между этими двумя фразами открывается зазор, которого не бывает у поставщика с поштучной подпиской: деньги приходят в начале срока, выручка — только по мере использования платформы. Внутри зазора лежит обязательство, которое клиент может и не израсходовать, и договоры часто это прощают: «Во многих случаях клиентские договоры позволяют переносить неиспользованный объём в последующий заказ, как правило, при покупке дополнительного объёма».
Сам счётчик подробен, и каждая шкала расписана. «Для вычислительных ресурсов потребление определяется типом используемого ресурса и длительностью использования, а для некоторых функций — объёмом обработанных данных». Хранение считается по «среднему числу терабайт в месяц», передача данных — по «числу переданных терабайт, выбранному облачному провайдеру и региону».
Подробность работает в обе стороны: перенесённая на платформу нагрузка поднимает счёт без пересмотра договора, а переписанный запрос, читающий меньше данных, так же тихо его опускает.
Акция, трекер полной доходности и платёж фандинга
На Bitbase этот тикер ведёт на страницу с заголовком Snowflake (Ondo Tokenized Stock) (SNOWON), и названный там эмитент определяет, чем инструмент является.
Документация Ondo отказывается от удобного сокращения: «Один токен не обязательно представляет стоимость одной акции, и цена токена не всегда совпадает с ценой базового актива». Отслеживается полная доходность: дивиденды возвращаются в стоимость токена за вычетом удержанного налога, а не приходят держателю деньгами. Права тоже не переходят — держатели «не получают права голоса, установленных законом прав на информацию и иных прав акционера», а доступ в целом ограничен неамериканскими инвесторами и зависит от юрисдикционных и прочих ограничений. Торговля идёт 24/5, а не круглосуточно, с паузами на корпоративные действия и риск-контроль, и небольшая часть активов котируется в окне Off-Hours. Выпуск и погашение мгновенны, а покупка или продажа обменивает токены на стейблкоины «одной атомарной транзакцией».
Бессрочный контракт — третья категория. За ним не стоит ничего: ни акции, ни токена, ни кастодиана; срока у него нет, маржа и расчёты в стейблкоине, а фандинг переходит через равные интервалы от перегруженной стороны книги к противоположной.
Что бессрочный контракт на акцию добавляет к привычной крипторыночной механике — это закрывающийся базовый рынок. Как ведёт себя маркировочная цена, пока базовый актив не торгуется, и что происходит с фандингом в эти часы, отвечает страница правил контракта площадки.
Как торговать SNOW на Bitbase
Смотреть стоит начинать со страницы котировок: имя эмитента стоит там прямо в заголовке рядом с ценой, а более полный перечень инструментов на акции показывает, у какого тикера какие маршруты есть.
Торгуемый маршрут здесь — бессрочный контракт. Маржа вносится в стейблкоине, размер задаётся в контрактах, а не в акциях, и никакого срока обслуживать не нужно. Фраза, которая приводит сюда большинство, — купить акции SNOW за USDT — верно называет валюту и совсем неверно предмет покупки: на деривативной площадке стейблкоин покупает контракт, ссылающийся на цену.
Продажа здесь не уменьшает позицию, а открывает короткую. Именно это и нужно тем, кто спрашивает, как шортить SNOW: не надо искать бумагу взаймы и незачем бояться её отзыва.
Две издержки устроены по-разному: спред и комиссия списываются дважды, на входе и выходе, и на этом заканчиваются, а фандинг повторяется за каждый интервал, который позиция пережила, так что длительность удержания назначает цену сделке не хуже точки входа. Выживание — вопрос о буфере: требования к марже задают, насколько далеко может уйти маркировочная цена до принудительного закрытия, а арифметика цены ликвидации относится к выбору размера. Интервал, формула и пределы фандинга — параметры контракта: берите их со страницы правил той площадки, где торгуете.
За пределами площадки линия NYSE — обычная брокерская покупка, торгуемая только пока открыта эта биржа.
Что движет SNOW
Начните с фразы, которую компания ставит рядом со своей книгой будущей выручки: «Сумма и сроки признания выручки в целом зависят от будущего потребления клиентов, которое по своей природе изменчиво и остаётся на усмотрение клиентов, а в случаях, когда клиентам разрешено переносить неиспользованный объём на будущие периоды — как правило, при покупке дополнительного объёма при продлении, — может выходить за пределы первоначального срока договора».
Каждая часть этой фразы несёт нагрузку. Неопределённа не только сумма, но и срок. Изменчивость принадлежит клиенту, а не поставщику. И обязательство может пережить договор, который его породил.
Поэтому книгу будущей выручки и читают так внимательно, а её формулировка говорит больше, чем её величина: «Остаточные обязательства к исполнению (RPO) — это сумма законтрактованной будущей выручки, ещё не признанной, включая (i) отложенную выручку и (ii) не подлежащие отмене законтрактованные суммы, которые будут выставлены к оплате и признаны выручкой в будущих периодах». Растущая цифра говорит, что клиенты обещали платить, но не когда они будут потреблять, — а компания уже сказала, что и сама этого не знает.
То, что мера не включает, весит не меньше: «RPO компании не включает обязательства к исполнению по договорам по факту использования, поскольку с ними не связаны минимальные обязательства по закупке». Что бы ни происходило в этой части, по построению она в книге будущей выручки не видна.
Счётчик делает и эффективность переменной выручки — чего поштучная подписка не умеет. Раз потребление измеряется типом и длительностью вычислений, терабайтами хранения в месяц и терабайтами переданных данных, клиент, оптимизировавший свои хранилища, тратит меньше, ничего не отменив, — и ни одно из двух направлений не объявляется.
Риски и ограничения
Токен ставит эмитента между держателем и компанией. Его стоимость зависит от структуры Ondo, правил доступа и условий погашения, которые эмитент может изменить, и он прямо не является требованием на одну акцию.
Над одной и той же экспозицией идут трое часов: биржевая сессия, токен 24/5 с паузами эмитента и контракт без закрытия. Новость, пришедшая, пока двое из них стоят, оценивается той площадкой, что открыта, а остальные догоняют одной сделкой.
Плечо превращает этот разрыв в выход. Закрытие происходит по маркировочной цене, а не по последней сделке, и фандинг остаётся к уплате в любую сторону. Размер, незаметный внутри обычной сессии, может быть закрыт движением выходных, которое держатель акции просто проспал бы.
Ни одна обёртка не трогает счётчик. Потребление ниже обещанного доходит до зарегистрированной акции, токена Ondo и контракта одинаково, а условие о переносе означает, что неизрасходованное обязательство может всплыть позже, а не исчезнуть.
Одно ограничение относится к самой этой статье: собственные факторы риска компании занимают в годовом отчёте отдельный раздел, и здесь они не пересказаны.
Как самостоятельно проверить информацию о SNOW
Всё процитированное выше лежит на SEC EDGAR под CIK 1640147, а годовой отчёт несёт номер дела 001-39504. Одна деталь решает, найдётся ли нужный документ: финансовый год заканчивается 31 января, поэтому открывать надо отчёт с периодом, закрывающимся в январе, — фильтр по календарному концу года вернёт не тот год или ничего.
Обложку читайте раньше текста. Юридическое название, штат регистрации, наименование зарегистрированной бумаги, тикер и биржа стоят там вместе, и заполнены они по полям, а не написаны фразами, — поэтому вопрос вроде «сколько классов зарегистрировано» решается именно на обложке. Сравнение обложек двух лет и показывает описанное выше изменение.
| Что читать | Где это лежит | Что это решает |
|---|---|---|
| Обложка | Первая страница годового отчёта | Название, регистрация, наименование бумаги, тикер, биржа |
| Политика признания выручки | Примечания к отчётности | Договор на объём или по факту использования, и когда потребление становится выручкой |
| Примечание об остаточных обязательствах | Раздел о выручке в тех же примечаниях | Что законтрактовано, но не признано, и чего цифра не включает |
| Страница правил контракта | Документация площадки по деривативам | Интервал фандинга, уровни маржи, механика закрытия |
На стороне площадки имя эмитента в заголовке инструмента отвечает на то, на что тикер ответить не может; заголовок, никого не называющий, описывает не токенизированную акцию. Документация самой Ondo — то место, где обеспечение, права и календарь торгов авторитетны.
Итог
Купить SNOW — значит выбрать между правом собственника и двумя контрактами о цене. Статус акционера прилагается только к одному маршруту: обыкновенной акции с листингом на NYSE. Токен Ondo отслеживает полную доходность, не давая ни одного права акционера, и живёт по календарю эмитента. Бессрочный контракт не держит ничего и берёт фандинг за каждый интервал, который позиция остаётся открытой.
Под всеми тремя лежит счётчик. Snowflake зарабатывает, когда данные запрашивают, хранят и перемещают, а не когда занято рабочее место, — поэтому первой читать стоит не строку выручки, а формулировки о потреблении вокруг неё: договоры на объём против договоров по факту использования, перенос неиспользованного объёма и книгу будущей выручки, зависящую от потребления, «изменчивого по своей природе и остающегося на усмотрение клиентов».
Похожие материалы
Другие материалы Bitbase по этой теме:
- Как купить ETHA: комиссии, часы торгов и отличия от Ethereum
- Как купить IBIT: комиссия, часы торгов и отличия от биткоина
- Как купить акции Intercontinental Exchange (ICE): способы торговли, издержки и риски
- Как торговать акциями на Bitbase: пошаговое руководство для криптотрейдера
- Как читать потоки средств в крипто-ETF
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Годовой отчёт Snowflake 10-K за 2026 финансовый год: бизнес-модель, признание выручки и RPO (SEC EDGAR) www.sec.gov
[2] Структурированная обложка того же отчёта: эмитент, регистрация, бумага, тикер, биржа и финансовый год www.sec.gov
[3] Обзор Ondo Stocks: обеспечение, права и часы торгов (официальная документация Ondo) docs.ondo.finance