Фьючерсы Bitbase — бессрочные контракты с маржой в USDT: без даты экспирации, со ставкой финансирования, удерживающей цену у спота, и с плечом, которое задаётся по каждому активу риск-параметрами. Здесь разобрано, чем вы владеете на самом деле, как открыть позицию и выбрать её размер, чем кросс-маржа отличается от изолированной, как считается ликвидация и какие три настройки выставить до первой сделки, а не после неё.
Чем на самом деле является бессрочный контракт Bitbase
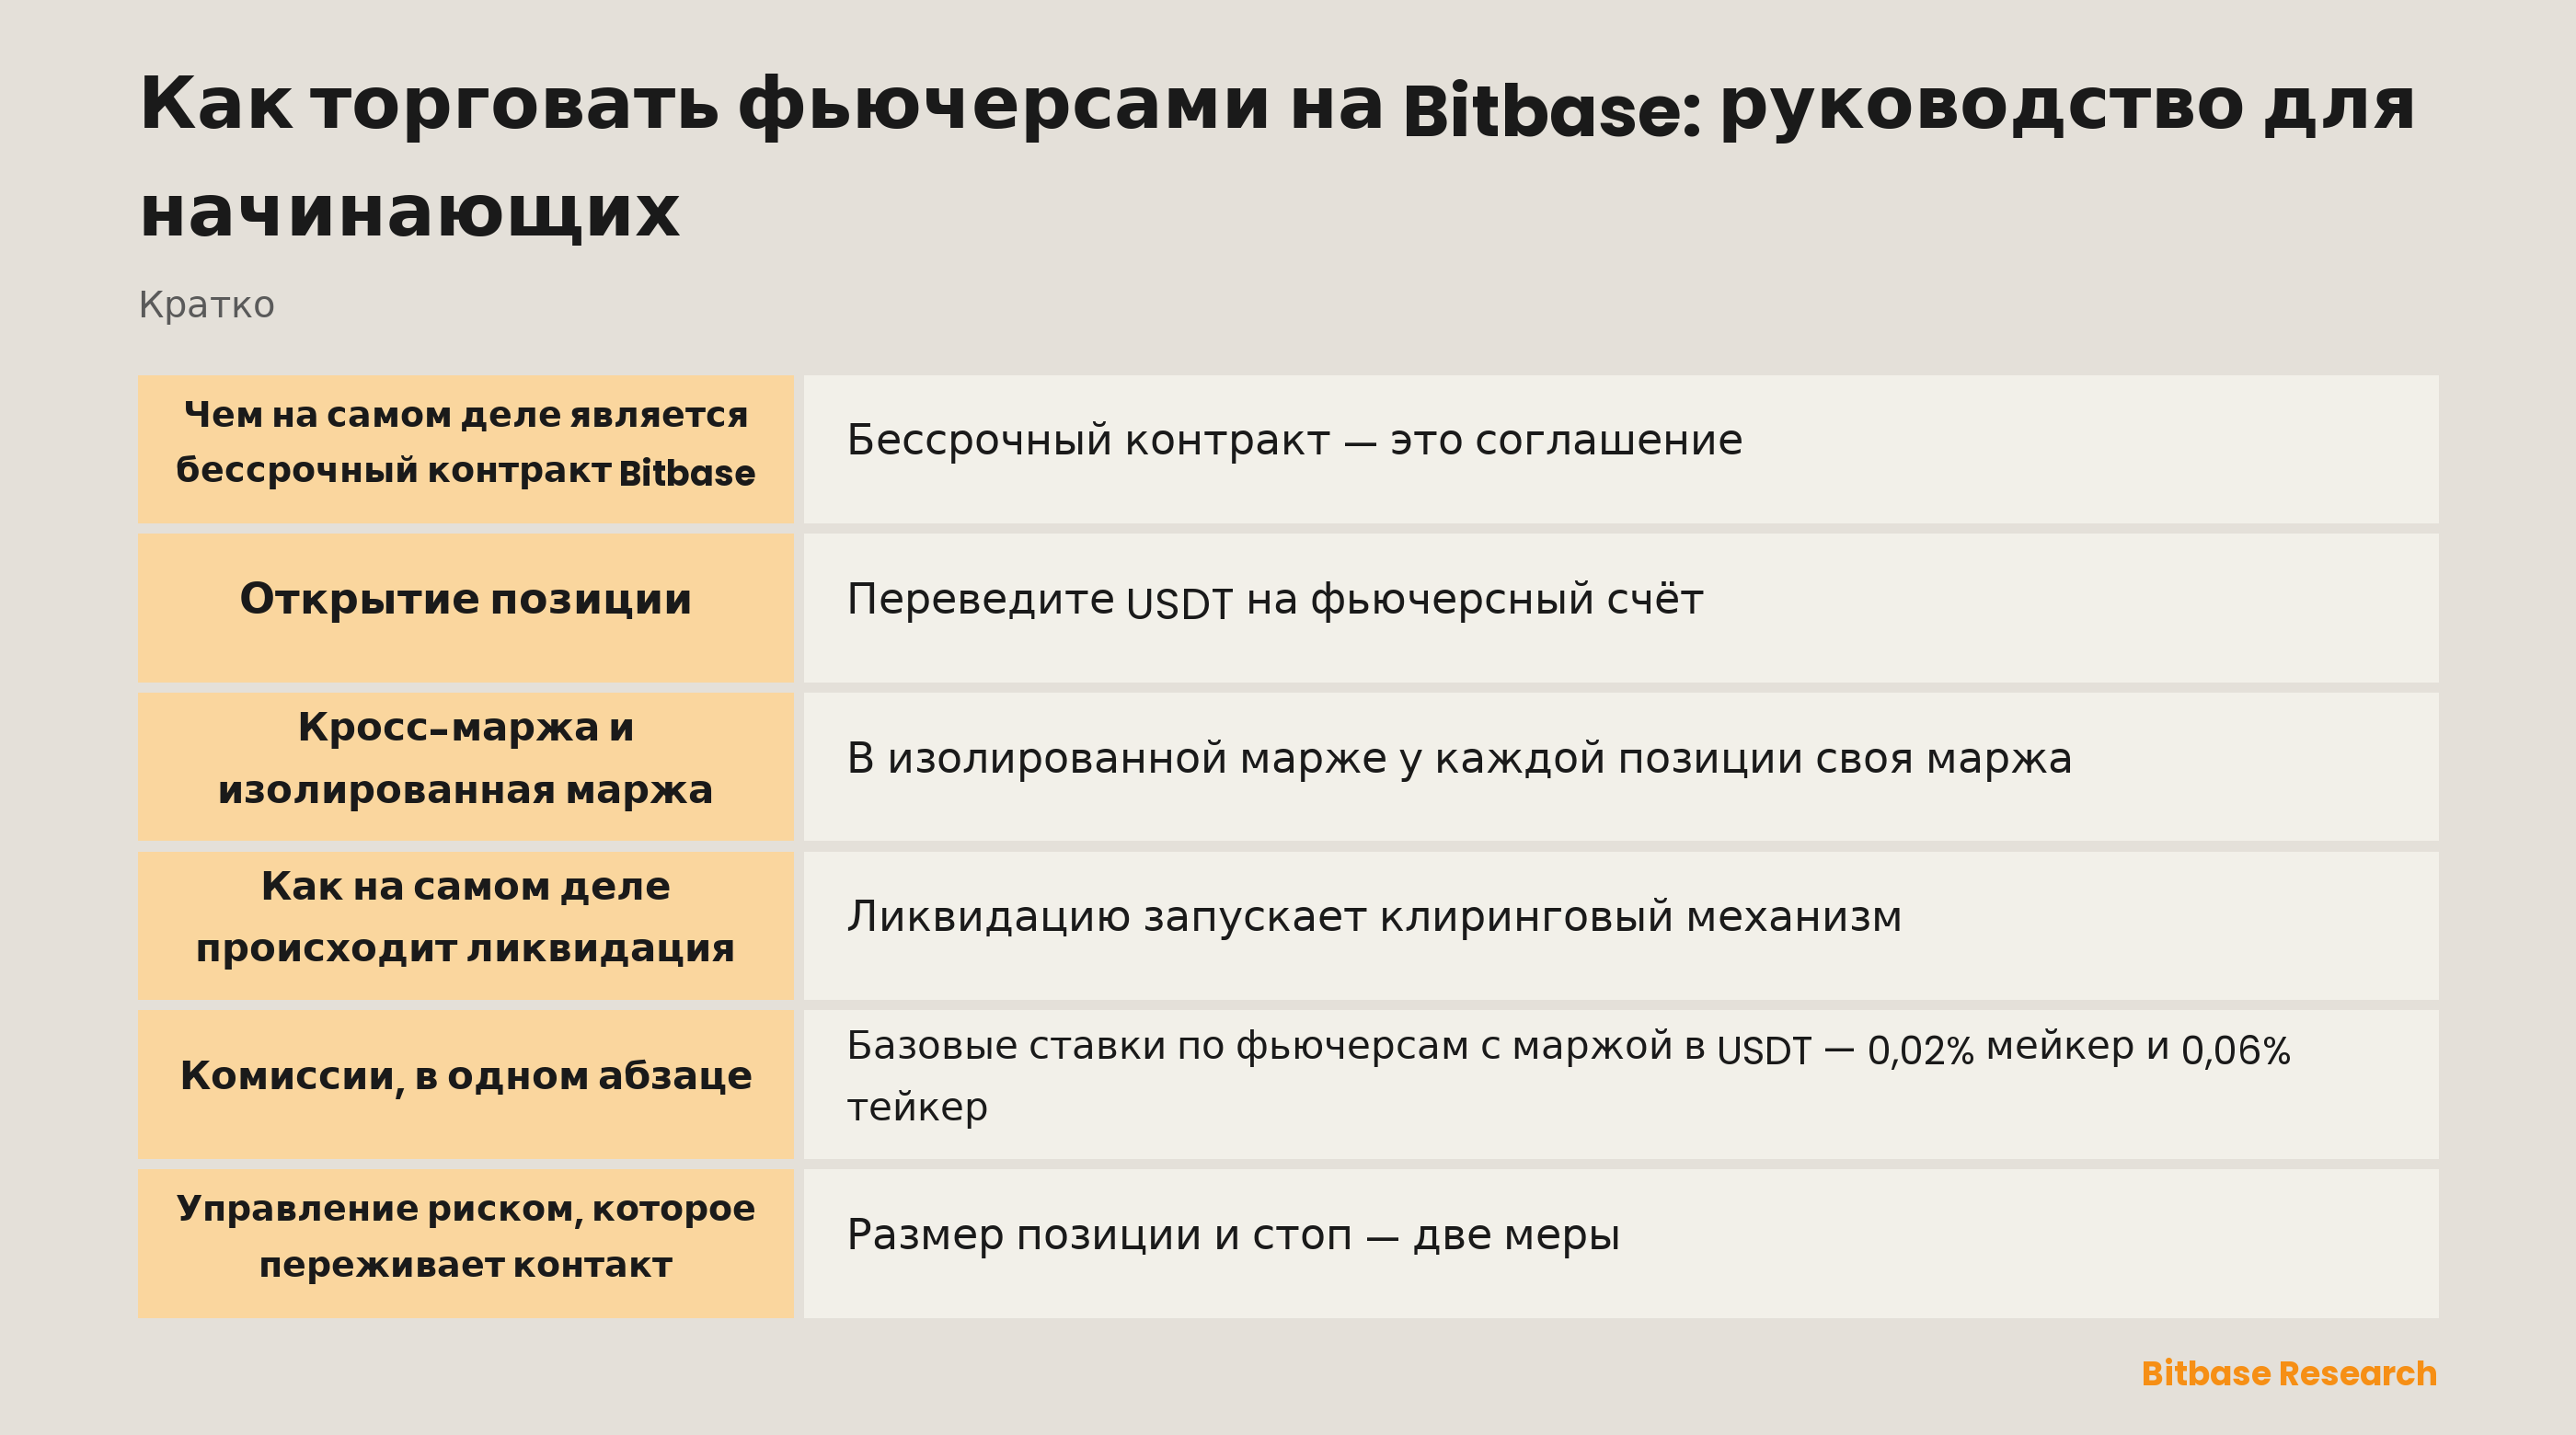
Бессрочный контракт — это соглашение, цена которого следует за базовым активом, с расчётом в USDT и без даты экспирации. Саму монету вы не держите никогда. Вы держите позицию, стоимость которой движется вместе с ценой монеты, и открыть длинную или короткую одинаково просто.
Честность этой конструкции обеспечивают два механизма. Ставка финансирования, обычно с расчётом раз в восемь часов, — это платёж между держателями длинных и коротких позиций, который тянет цену контракта обратно к споту при любом отклонении. Платят и получают только позиции, открытые в момент расчёта. А цена маркировки, по которой считается ликвидация, задаётся справедливой маркировкой по средневзвешенному спотовых индексов крупных площадок, поэтому разрыв ликвидности на любой отдельной площадке не может запустить ликвидации, которых более широкий рынок не оправдывает.
Второй механизм стоит понять до того, как он понадобится. Он существует потому, что альтернатива — маркировка по последней сделке самой платформы — превращает любой тонкий стакан в машину ликвидаций.
До первой сделки: три настройки
| Настройка | Что выбрать | Почему сейчас, а не потом |
|---|---|---|
| Режим маржи | Для первой позиции — изолированная | Она ограничивает убыток тем, что выделено на эту сделку |
| Плечо | Наименьшее, при котором сделка ещё имеет смысл | Оно задаёт расстояние до ликвидации, а это и есть настоящая переменная |
| Стоп-лосс | Ставится при открытии, а не когда вы уже в минусе | Выбирать выход, держа убыточную позицию, — худший момент для любого решения |
Ни одну из трёх нельзя выставить хорошо под давлением, и в этом весь аргумент за то, чтобы выставить их заранее. Позиция, открытая без стопа, — это позиция, выход из которой выберет то чувство, которое придёт первым.
Открытие позиции
Переведите USDT на фьючерсный счёт, выберите контракт, затем задайте режим маржи и плечо и только потом размер. Порядок важен, потому что плечо меняет, сколько маржи стоит один и тот же размер.
Тип ордера выбирайте осознанно. Лимитный называет вашу цену и может не исполниться; рыночный исполняется сейчас по тому, что предлагает стакан. В быстром движении разница между ними — это разница между ценой, которую выбрали вы, и ценой, которая случилась с вами.
Затем задайте размер по убытку, который готовы понести, а не по марже, которая случайно оказалась под рукой. Арифметика идёт назад от стопа: решите максимум потери по сделке, посмотрите на расстояние до стопа и позвольте этим двум числам определить размер. Размер по доступному балансу — это то, как счета закрываются одним обычным движением.
Кросс-маржа и изолированная маржа
В изолированной марже у каждой позиции своя маржа. Если её ликвидируют, убыток ограничен тем, что вы ей назначили, а остальной счёт не тронут.
В кросс-марже весь доступный баланс обеспечивает каждую позицию. Плавающие убытки одной черпают из общего пула, что отодвигает ликвидацию и повышает эффективность капитала, и одновременно означает, что экстремальное движение по одной позиции способно затронуть весь счёт.
Размен прямой: изолированная сдерживает ущерб, кросс его откладывает. Первой позиции место в изолированной, потому что сдерживание важнее эффективности, пока вы ещё выясняете, как контракт ведёт себя под нагрузкой. Bitbase поддерживает переключение между обоими режимами, а также между односторонним и двусторонним режимами позиций.
Как на самом деле происходит ликвидация
Ликвидацию запускает клиринговый механизм, когда ваш коэффициент маржи падает до ставки поддерживающей маржи по этой позиции. Это арифметика, а не решение, и она использует цену маркировки, а не последнюю сделку.
Отсюда два следствия. Плечо не увеличивает вероятность вашей ошибки; оно сокращает расстояние между текущей ценой и ценой, которая вас закроет. При 10x это расстояние примерно десять процентов до комиссий и финансирования, при 50x — примерно два процента, что укладывается в обычный дневной диапазон большинства криптоактивов. И поскольку ликвидация читает цену маркировки, фитиль на одной бирже не должен закрывать позицию, которой более широкий рынок никогда не оправдывал: ровно для этого и нужна справедливая маркировка.
Финансирование — та медленная статья, о которой забывают. При удержании неделями стабильно положительная ставка для лонга — это регулярный расход против позиции, и он платится независимо от того, работает сделка или нет.
Комиссии, в одном абзаце
Базовые ставки по фьючерсам с маржой в USDT — 0,02% мейкер и 0,06% тейкер, над ними семиуровневая VIP-лестница. Ставки меняются, а живым источником является страница комиссий, поэтому любое число в статье считайте иллюстрацией, а не котировкой. Структурно стоит знать, что мейкерские ордера дешевле тейкерских, поэтому выбор между лимитным и рыночным — это ещё и решение по комиссиям, и что финансирование — отдельная статья расходов, а не часть торговой комиссии.
Управление риском, которое переживает контакт
Размер позиции и стоп — две меры, делающие основную работу, и обе должны существовать до сделки, а не после. Ставьте стоп там, где ваше рассуждение оказалось бы неверным, а не там, где убыток становится неприятным: это разные цены, и информацией является только первая.
Ещё две привычки. Не добавляйте к убыточной позиции ради снижения средней цены входа: это превращает ограниченный убыток в неограниченный. И закладывайте гэп: активы, чьи базовые рынки закрываются на ночь, способны двигаться, когда вы не можете действовать, поэтому позиция, рассчитанная на непрерывную торговлю, для гэпующего инструмента избыточна.
Общая картина платформы — в статье что такое Bitbase, актуальные спецификации контрактов — на странице фьючерсов, а механика бессрочных контрактов вообще — в что такое торговля криптофьючерсами.
Итог
Бессрочный контракт Bitbase — это контракт с расчётом в USDT и без экспирации, оцениваемый по взвешенному спотовому индексу, с расчётом финансирования примерно раз в восемь часов и ликвидацией, срабатывающей арифметически на ставке поддерживающей маржи.
Открывайте в изолированной марже, на наименьшем плече, при котором сделка ещё имеет смысл, со стопом, поставленным в момент входа, и размером, выведенным из расстояния до этого стопа. Эти четыре решения определяют исход больше, чем угадывание направления. Чтобы продолжать разбираться в основах, следите за материалами Bitbase Academy.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Автоматическое добавление маржи: что оно делает с ценой ликвидации
- Как фандинг влияет на ваш PnL в бессрочном контракте
- Риск-механика крипто-фьючерсов: страховой фонд и ADL
- Типы сетей DePIN
- Diamond hands, paper hands и jeets
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она не является инвестиционным, торговым, налоговым или финансовым советом. Криптоактивы волатильны — оценивайте риски самостоятельно. Написано в сентябре 2026 года; сверяйтесь с актуальной официальной информацией.
Источники
[1] Bitbase, «О Bitbase» — сведения о компании и регуляторные регистрации www.bitbase.com