NQ и MNQ написаны на один и тот же индекс, котируются одинаковым шагом и перестают торговаться в одну и ту же пятницу. Разделяет их единственная величина — сколько долларов стоит один пункт индекса, — и это соотношение один к десяти уходит дальше: в маржу, в минимальную позицию, которую вообще можно держать, и в число контрактов, которые придётся переложить в квартальную дату. Чего оно не меняет — это риск на каждый доллар экспозиции.
Один индекс в двух размерах
Фьючерс E-mini Nasdaq-100, тикер NQ, — это $20 за пункт индекса Nasdaq-100. Micro E-mini Nasdaq-100, тикер MNQ, — это $2 за пункт того же индекса. Всё остальное в определении не сдвигается: тот же базовый актив, те же месяцы обращения, та же биржа, та же процедура окончательного расчёта. Микроконтракт — это E-mini, делённый на десять, и существует он ровно для того, чтобы позицию можно было уменьшить, не меняя поведения самого инструмента.
Одно уточнение снимает большую часть путаницы вокруг этих тикеров. NQ отслеживает индекс Nasdaq-100, а QQQ — биржевой фонд, который отслеживает тот же индекс. Называть NQ «фьючерсом на QQQ» значит складывать два разных продукта в одно имя: пай фонда — это владение портфелем, а фьючерс — договорённость об уровне индекса. Во что превращается этот фонд на крипторынке, разобрано в отдельном материале; как устроен сам индекс — в статье о фьючерсах на Nasdaq-100.
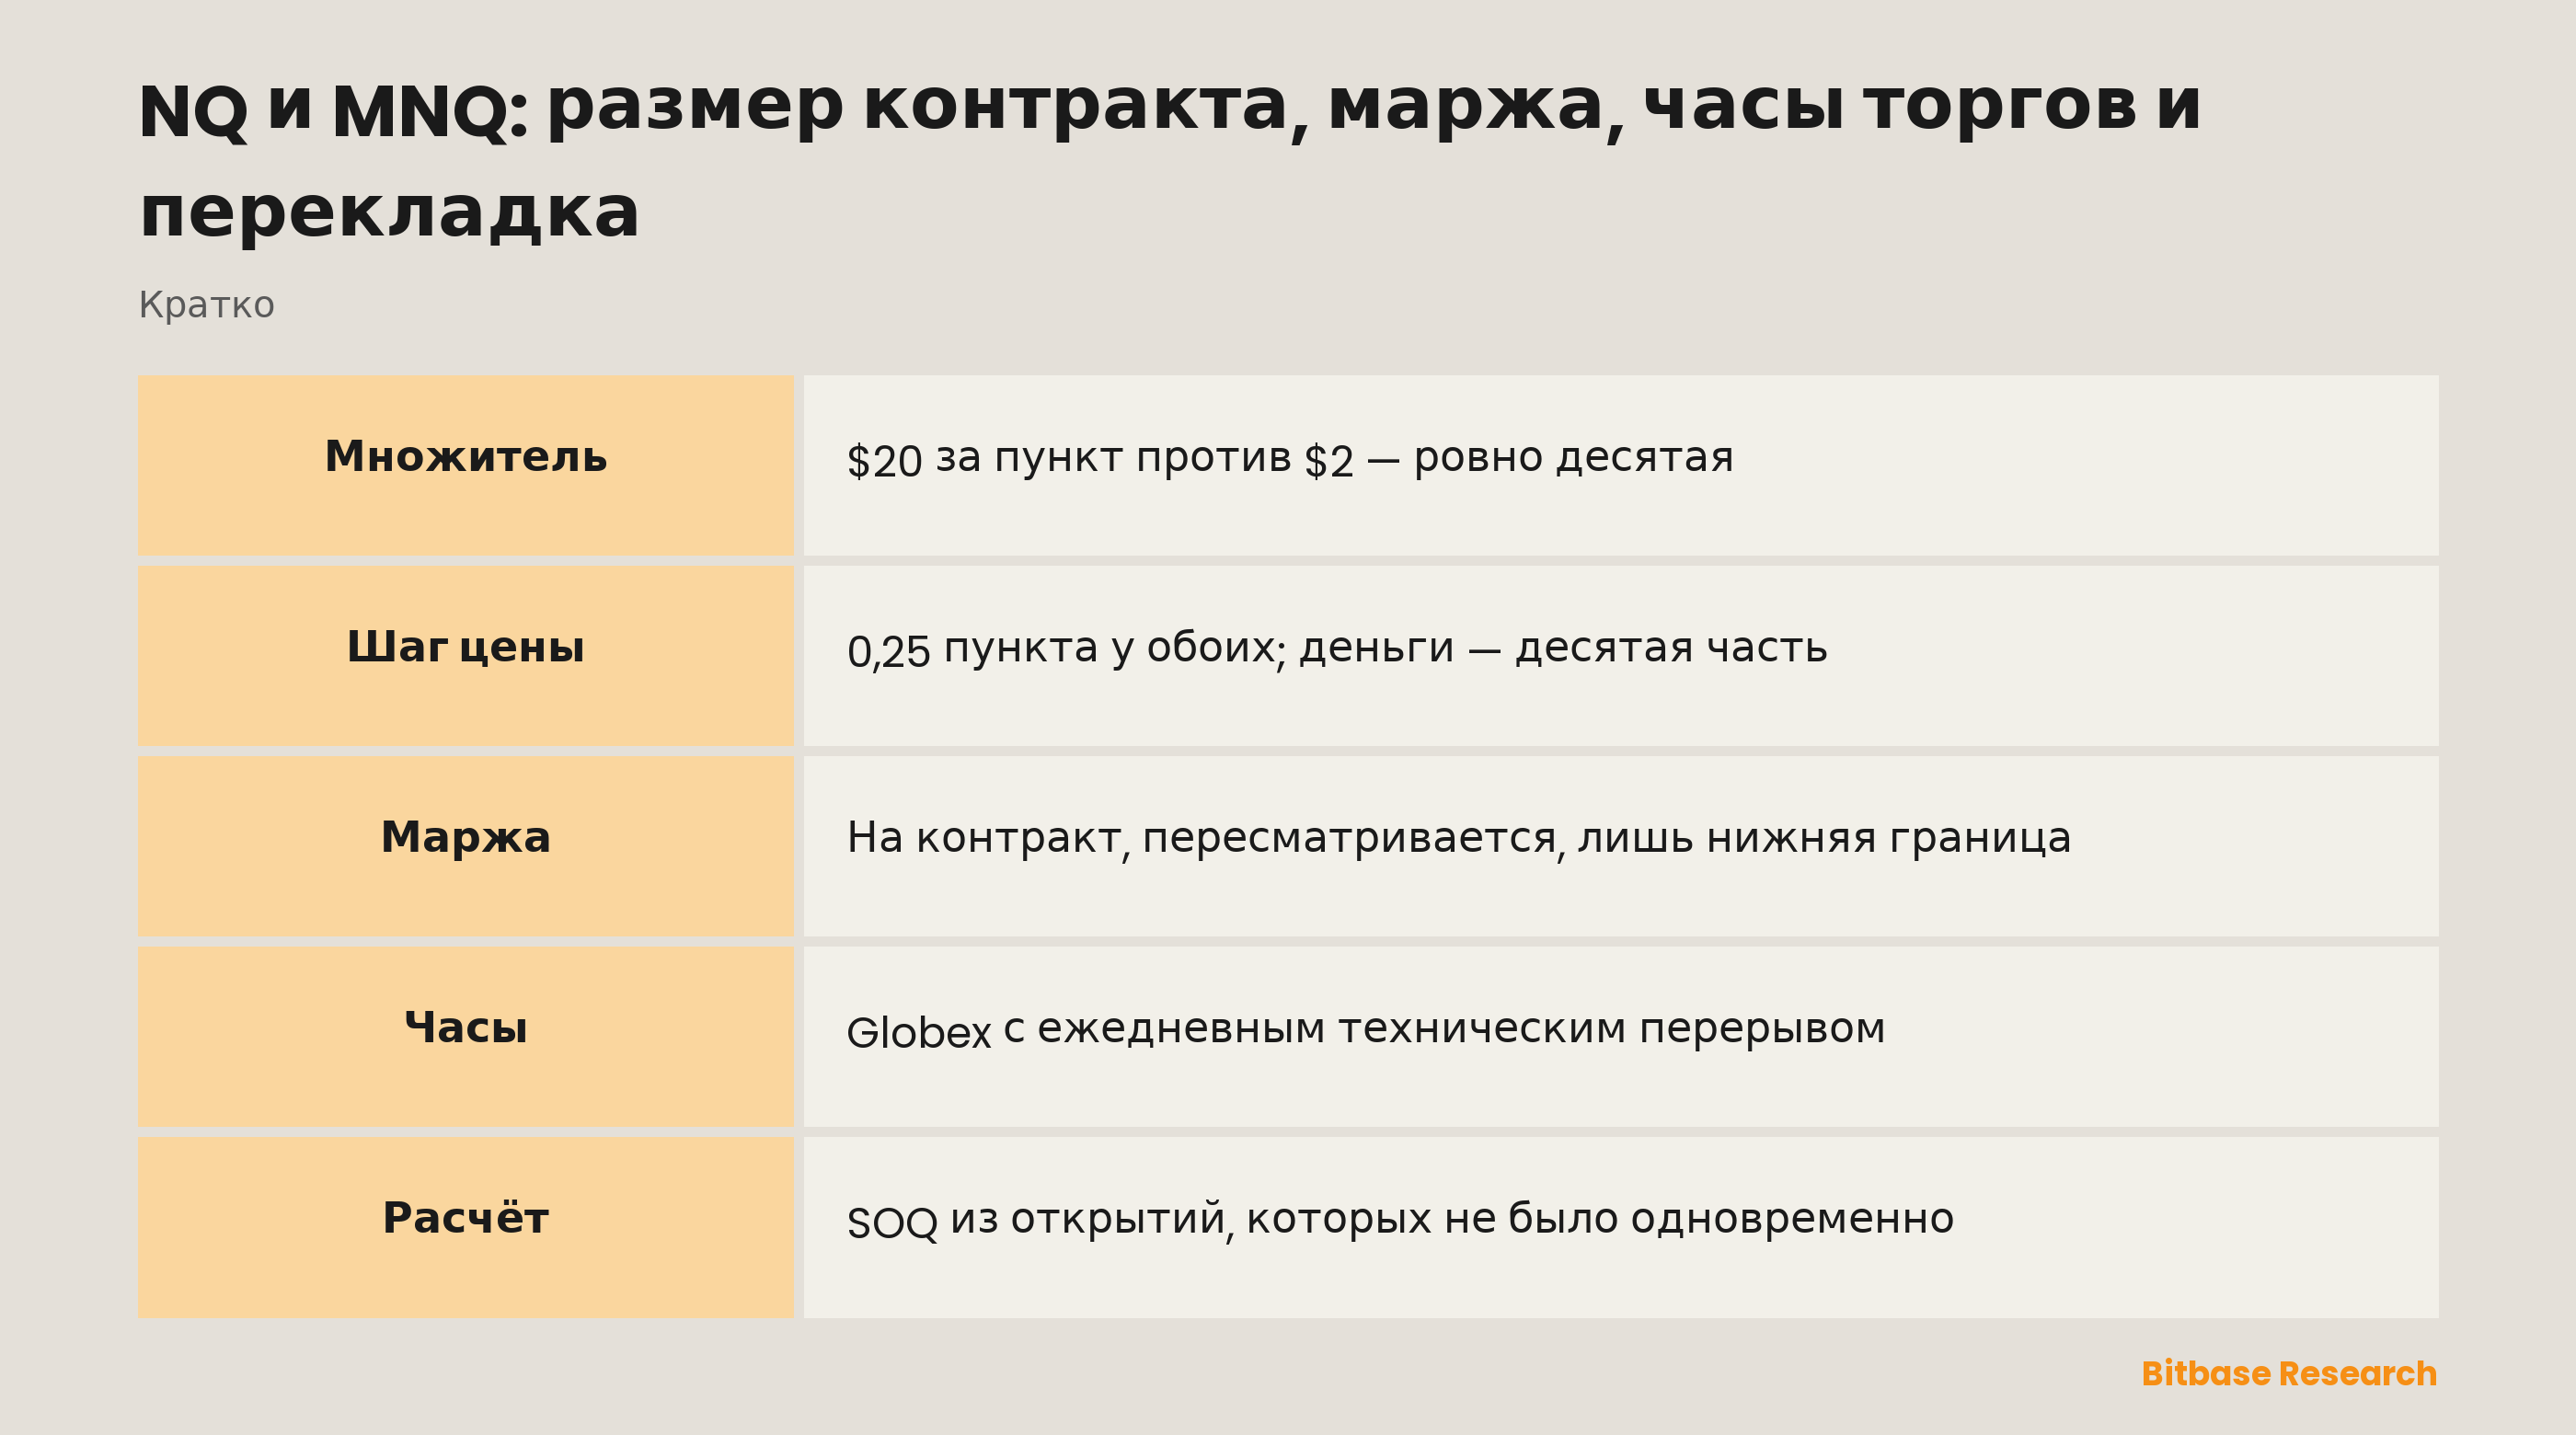
Второе место, где нужна точность, — шаг цены. Оба контракта котируются минимальным шагом 0,25 пункта индекса: разрешение по цене одинаковое, а не вдесятеро мельче. Но множитель меньше в десять раз, поэтому и деньги в одном шаге меньше в десять раз: шаг стоит $5 в NQ и пятьдесят центов в MNQ. MNQ даёт не более тонкий взгляд на рынок, а более тонкий взгляд на счёт.
Две спецификации рядом
| Параметр | NQ (E-mini) | MNQ (Micro E-mini) |
|---|---|---|
| Множитель | $20 за пункт индекса | $2 за пункт индекса |
| Минимальный шаг | 0,25 пункта индекса | 0,25 пункта индекса |
| Деньги в одном шаге | $5 | Десятая часть E-mini |
| Месяцы обращения | Март, июнь, сентябрь, декабрь | Так же |
| Последний день торгов | Третья пятница месяца контракта | Так же |
| Расчёт | Деньгами, по расчёту на открытии | Так же |
| Сессия | CME Globex, с вечера воскресенья до вечера пятницы | Так же |
Различаются только первые три строки, и все три — на один и тот же множитель. Остальное совпадает, и в этом весь смысл пары: выбор между NQ и MNQ — решение о размере позиции, а не о том, на каком рынке находиться.
Почему у микроконтракта и маржа вдесятеро меньше
Маржа здесь — не комиссия и не цена. Это гарантийное обеспечение, внесённое под позицию, чтобы клиринговая палата была защищена всё время, пока позиция открыта, и назначается оно на контракт. Микроконтракт несёт десятую часть номинала E-mini, значит и обеспечение под него — десятая часть: десять MNQ требуют примерно столько же маржи, сколько один NQ, потому что это примерно одна и та же позиция.
Именно из-за этого равенства фраза «микроконтракт менее рискованный» неверна. Меньше становится номинал контракта, а не плечо и не риск. Плечо — отношение номинала под позицией к деньгам за ней, и зависит оно от того, сколько контрактов держат, а не от того, какой именно.
Две вещи здесь важнее любой цифры. Биржевая маржа пересматривается вслед за волатильностью, поэтому число, переписанное из статьи, уже изменилось. И это нижняя граница, а не верхняя: брокер вправе потребовать больше. Поэтому в тексте нет ни одной суммы — обязывающее число лежит на странице спецификации биржи и у брокера, и читать его нужно в тот день, когда оно понадобилось.
Три календаря, которые не совпадают
Позиция в NQ или MNQ зажата между тремя расписаниями, и почти все неожиданности с этими контрактами рождаются из уверенности, что расписание одно. Собственное расписание контракта — CME Globex: с воскресенья 18:00 ET до пятницы 17:00 ET, причём ежедневно с 17:00 до 18:00 ET идёт технический перерыв. Почти непрерывно, но это не 24/7, и исчезающий каждый вечер час — настоящий час, в который ни одну заявку не отработать.
Расписание базового рынка — американская сессия по акциям, и она намного короче. Большую часть будней контракт котирует рынок, акции которого вообще не торгуются, поэтому ночное движение сначала возникает во фьючерсе и доходит до индекса только когда эти акции откроются.
Третье расписание принадлежит другому инструменту: у бессрочного контракта нет ни технического перерыва, ни срока, вместо перекладки он платит периодическое финансирование, и этот размен разобран отдельно. Читать фьючерсную сессию как бессрочную — самый надёжный способ попасть впросак в пятницу вечером.
Квартальная перекладка
Оба контракта обращаются по квартальному циклу: март, июнь, сентябрь и декабрь, и каждый перестаёт торговаться в третью пятницу своего месяца. Позицию, которая должна пережить эту дату, приходится перекладывать — закрыть истекающий контракт и открыть следующий, — потому что сама собой она вперёд не переносится.
Стоимость перекладки — не комиссия. Это разница цен между двумя контрактами в момент сделки плюс то, что возьмут спред и глубина стакана в этот день. Структурно это непохоже на финансирование: перекладка дискретна и назначена в календаре, финансирование ровное и непрерывное. Дешевле ни то ни другое — они просто разной формы, и именно в форму упирается срок удержания.
У перекладки MNQ есть своя асимметрия. Микроконтракт вдесятеро меньше, поэтому одна и та же экспозиция — это вдесятеро больше контрактов, которые надо переложить. На одном-двух не видно; на объёме это становится отдельной задачей исполнения.
Что на самом деле представляет собой цена окончательного расчёта
Оба контракта рассчитываются деньгами, и число, против которого идёт расчёт, называется специальной котировкой открытия, сокращённо SOQ. Считается она, по формулировке самой биржи, «на основе цены открытия каждой акции, входящей в соответствующий индекс, независимо от того, когда эти акции открылись».
Обе половины этой фразы работают. На вход берутся цены открытия — не закрытия и не какой-то отсчёт внутри сессии, — и каждая из них принадлежит конкретной акции и берётся в тот момент, когда открылась именно она, а в третью пятницу это может растянуться на многие минуты.
Дальше начинается то, что застаёт людей врасплох. Расчётная величина собрана из цен, которые никогда не существовали одновременно. Это не снимок индекса в какое-то мгновение, поэтому она может отличаться от любого значения индекса, напечатанного в тот день, включая то, что видно в момент остановки торгов. Позиция, доведённая до экспирации, рассчитывается по конструкции — и одного этого довода хватает, чтобы относиться к третьей пятнице как к дате с собственной механикой.
Итог
NQ и MNQ — один контракт в двух размерах: $20 и $2 за пункт индекса, тот же шаг в 0,25 пункта, те же квартальные месяцы, тот же денежный расчёт. Микроконтракт снижает минимальную позицию, которую можно держать; он не снижает ни плечо, ни риск на доллар экспозиции. Маржа масштабируется вместе с номиналом и остаётся лишь нижней границей под тем, что запросит брокер. Три календаря идут одновременно, и контракту принадлежит только Globex. А четыре раза в год оба рассчитываются против числа, собранного из цен открытия, которых никогда не было одновременно.
Похожие материалы
Другие материалы Bitbase по этой теме:
- ES против MES: размер контракта, маржа, часы торгов и ролловер
- FOMC и деривативы на акции: волатильность, исполнение и риск позиции
- Финансирование бессрочных контрактов на акции: расчёт, направление и стоимость удержания
- Меметическая премия: почему мемы влияют на цены
- Стратегия торговли в диапазоне
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Спецификация контракта CME E-mini Nasdaq-100: множитель, шаг цены, месяцы обращения и расчёт www.cmegroup.com
[2] Спецификация CME Micro E-mini Nasdaq-100: десятая часть E-mini, тот же шаг и те же часы www.cmegroup.com