Вы прикладываете карту один раз, а деньги из этой покупки получают четыре разные компании — каждая за свою работу и каждая по своей комиссии. Акция платёжной компании — это доля в одном из этих слоёв, а не во всей цепочке. Полезный вопрос не в том, занимается ли компания платежами, а в том, какая именно комиссия до неё доходит и у кого остаётся риск.
Четыре роли за одной покупкой
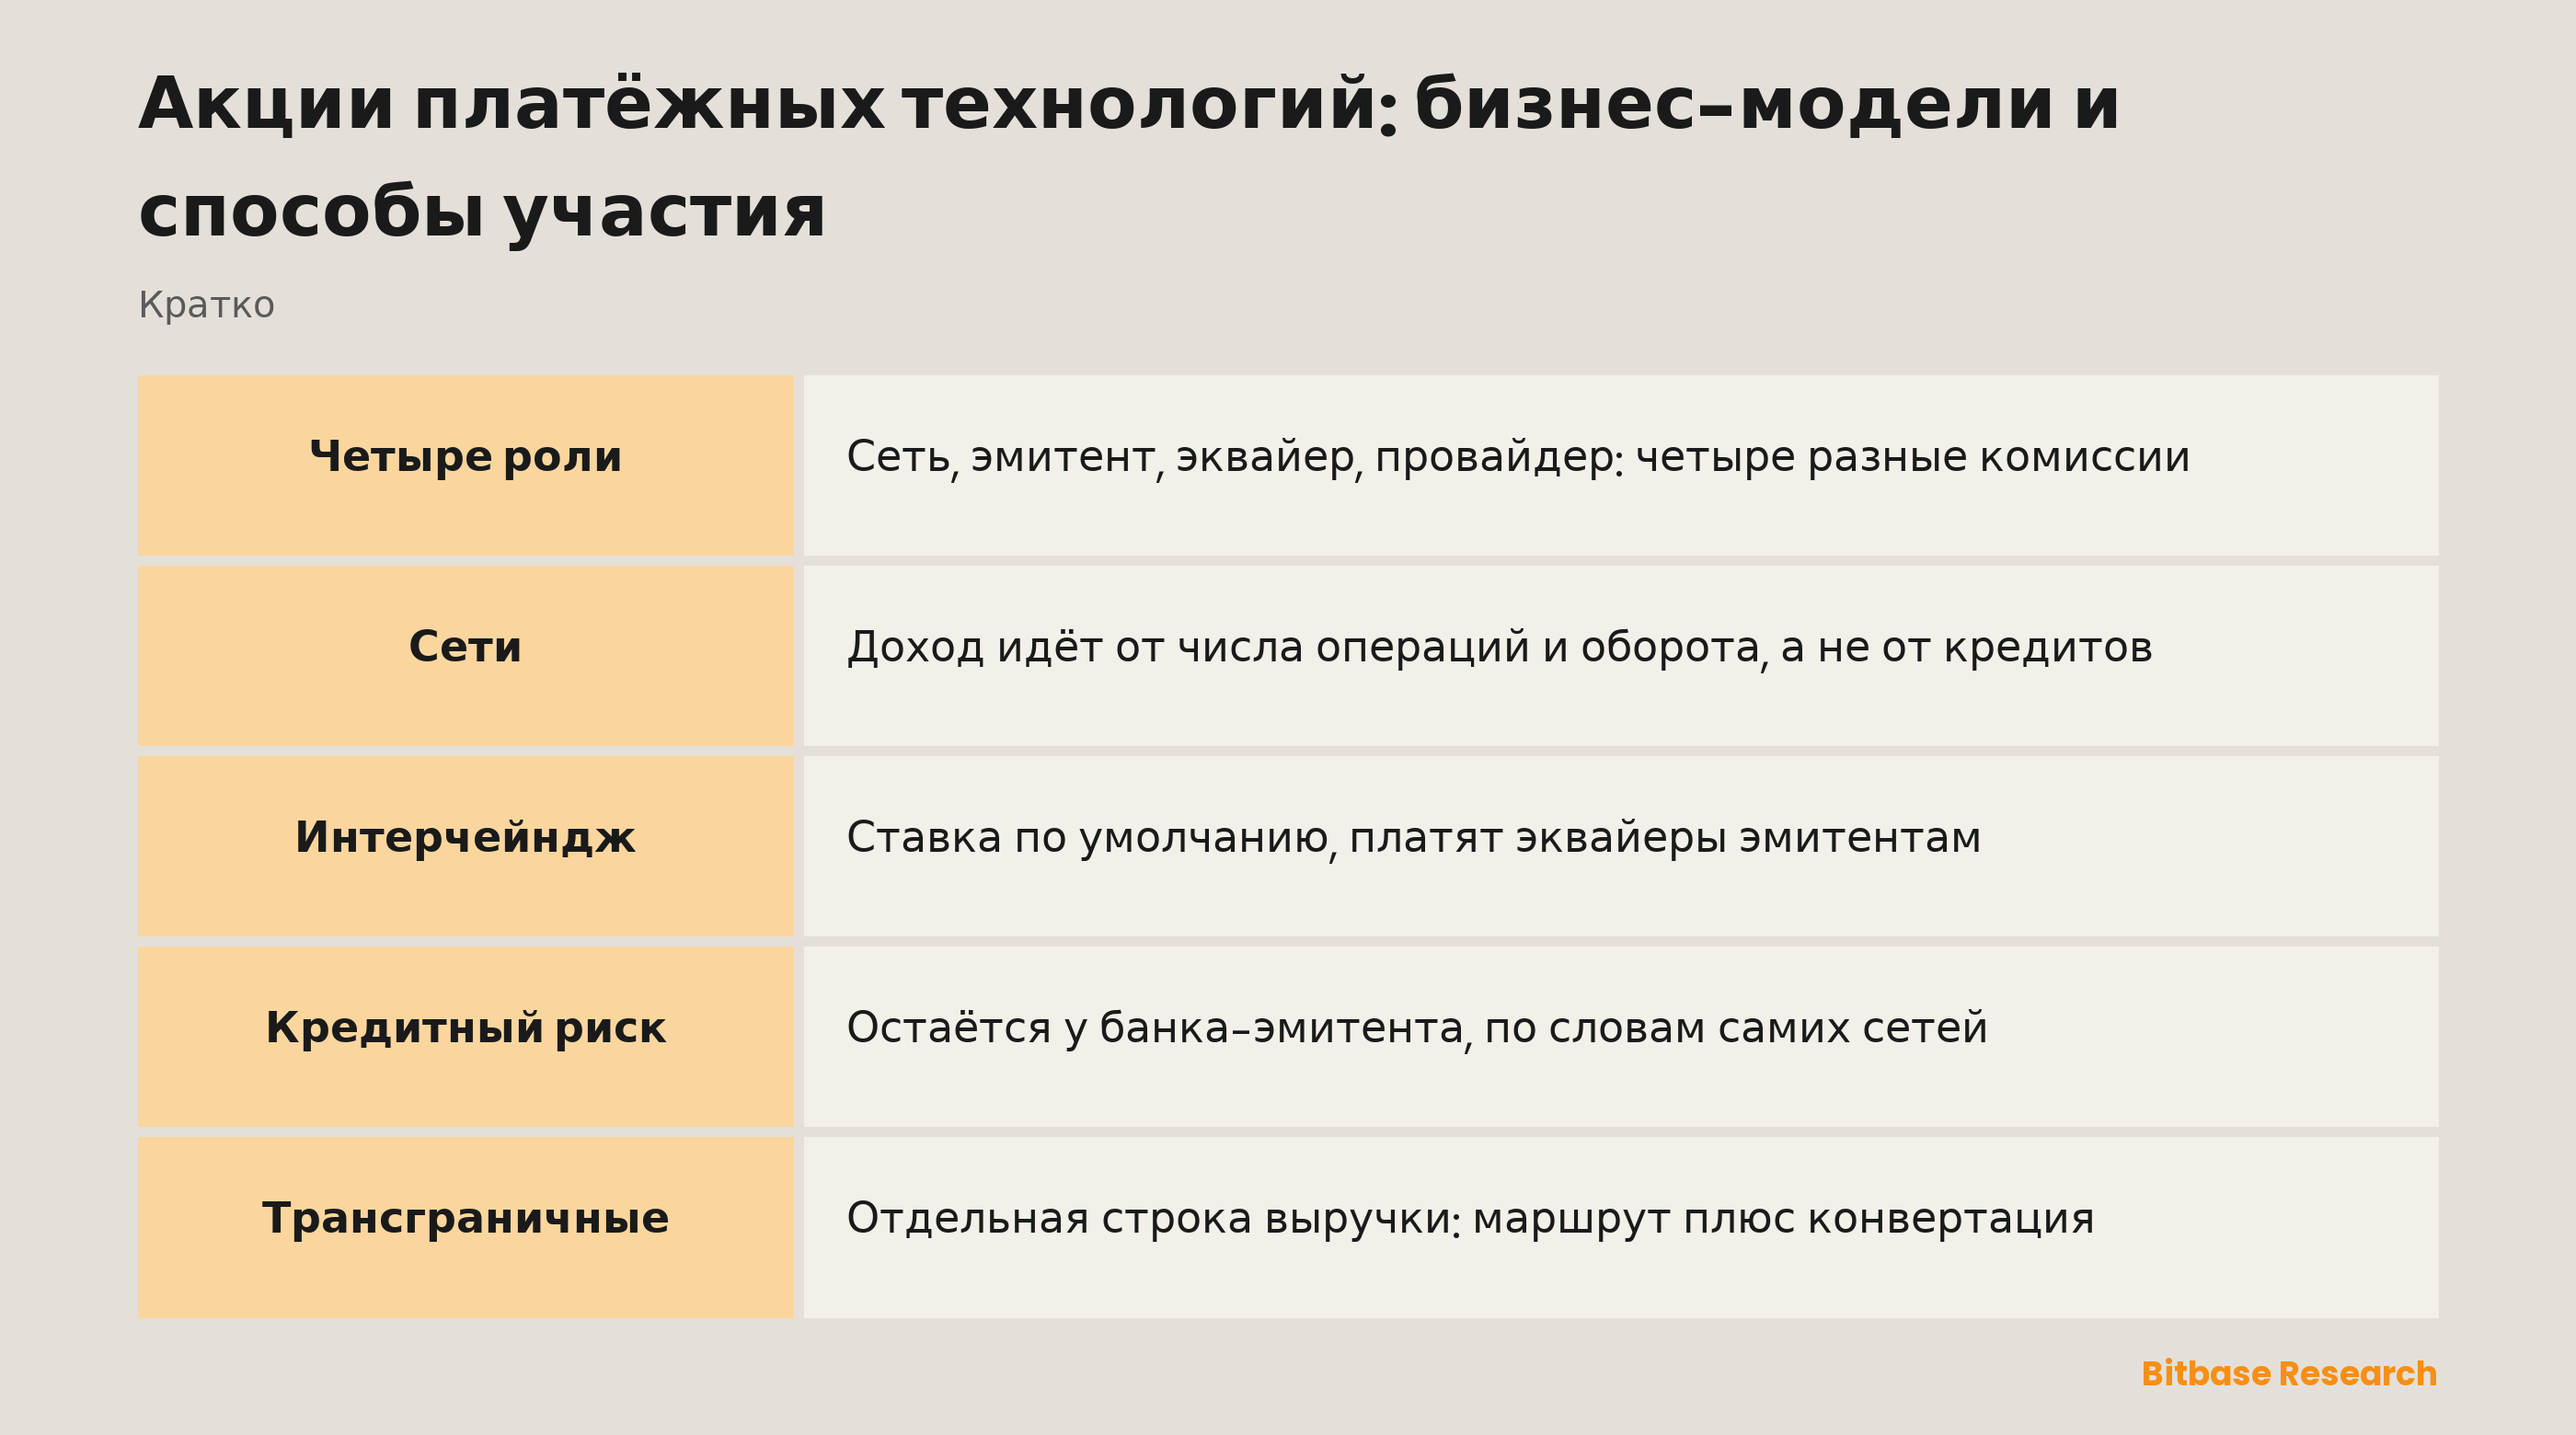
Карточные платежи устроены по четырёхсторонней схеме, и эти четыре стороны — четыре отдельных бизнеса с отдельными годовыми отчётами. Карточная сеть переносит сообщение об авторизации и расчётную инструкцию между банками. Эмитент — банк, выдавший покупателю карту и проводящий покупку по его счёту. Эквайер подключает торговую точку и платит ей за продажу. Платёжный провайдер стоит перед продавцом: касса, терминал, программы и нередко антифрод.
Четыре позиции, четыре разных сбора с одной покупки. Ни один отчёт не описывает все четыре, потому что ни одна компания их не занимает. Сначала определите слой, потом читайте остальное.
| Слой | Что делает | Откуда деньги | Кредитный риск держателя |
|---|---|---|---|
| Сеть | Авторизация, клиринг и расчёты между банками | Комиссии с эмитентов и эквайеров | Нет |
| Эмитент | Выдаёт карту, проводит покупку, даёт в долг | Интерчейндж плюс проценты и плата за счёт | Да |
| Эквайер | Подключает продавца и платит ему за продажу | Своя наценка сверх переложенных издержек | Нет |
| Провайдер | Касса, терминал, программы, антифрод | Плата за оборот плюс подписки | Смотрите отчёт |
Что сети продают на самом деле
Visa Inc. — компания штата Делавэр, её акции класса A зарегистрированы на Нью-Йоркской бирже под тикером V, а годовой отчёт закрывает год, кончающийся в сентябре, а не в декабре. Mastercard Incorporated — тоже Делавэр, акции класса A на той же бирже под тикером MA, и отчётность у неё календарная. Два соседа по одному бизнесу и два разных отчётных календаря.
Visa называет четыре строки выручки: сервисная, обработка данных, международные операции и прочая; обработка данных — это авторизация, клиринг и расчёты, доступ к сети и поддержка. Примечание о выручке у Mastercard режет компанию иначе — на платёжную сеть и дополнительные сервисы и решения. Выручка платёжной сети, сказано там, складывается из комиссий с клиентов — эмитентов, эквайеров и прочих участников рынка — за коммутацию и другие сетевые услуги, а также из комиссий, зависящих прежде всего от общего оборота по картам с её брендами.
Положите эти два описания рядом — форма под ними одна и та же. Сеть получает деньги за пересчитанные операции и за оборот, который они несут, а не за кредитный портфель.
Комиссия, которую сеть назначает и не оставляет себе
Интерчейндж — та самая комиссия, о которой все слышали, и чаще всего её приписывают не той компании. В отчёте Visa сказано: она устанавливает ставки интерчейнджа по умолчанию, применяемые при отсутствии иных условий расчётов; платят их, как правило, эквайеры эмитентам; и дальше проводится черта — комиссии, которые Visa получает от эмитентов и эквайеров, из них не выводятся. Формулировка Mastercard совпадает: ставки по умолчанию устанавливает сама компания либо финансовые учреждения, а интерчейндж собирается с эквайеров и выплачивается эмитентам в возмещение части понесённых ими издержек.
Итак, одна комиссия назначается сетью, но проходит мимо неё к эмитенту. Вторая, собственный сбор сети, у сети и остаётся. Третью, то, что продавец платит сверх переложенных издержек, назначает эквайер, и Mastercard прямо пишет, что ставки эквайеров она не устанавливает. Три комиссии в одной покупке, и решают по ним три разные стороны. Каждая по-своему обсуждается и регулируется в каждой стране, поэтому руководство — неподходящее место для конкретной цифры.
У кого остаётся кредитный риск держателя карты
Обе сети сами произносят фразу, отделяющую их от банка. Visa пишет, что не является финансовым учреждением, не выпускает карты, не даёт кредит и не устанавливает ставки и комиссии для держателей счетов по её продуктам, не получает от этого выручки и не несёт кредитного риска. Mastercard пишет, что не выпускает карты, не предоставляет кредит и не определяет и не получает выручку от процентных ставок и прочих комиссий, которые эмитенты берут с держателей счетов.
Значит, покупатель, переставший платить, — проблема эмитента. Это меняет поведение двух тикеров: выручка сети зависит от того, сколько потрачено, выручка эмитента — от того, сколько занято и возвращено, и эти два события происходят не в один день. Как эта граница выглядит на уровне компании, разобрано в материалах про язык отчётности Visa и про Mastercard как сеть посередине.
Трансграничная строка отчитывается отдельно
Visa выделяет выручку от международных операций в отдельную строку: обработка трансграничных операций и конвертация валюты. Mastercard складывает тот же поток в общий оборот, определяя его как включающий внутренний и трансграничный объём.
Внутри этой строки связаны две работы: провести операцию между странами и обменять одну валюту на другую. Граница поэтому меняет экономику в остальном совершенно одинаковой покупки. Поездки, импорт и движение курсов доходят до этих компаний по строке, которую чисто внутренний взгляд на расходы пропустит.
Сторона продавца: кошельки, эквайринг и шлюзы
PayPal Holdings, Inc. торгуется на Nasdaq Global Select Market под тикером PYPL и описывает модель прямо: выручка идёт главным образом от комиссий за проведение платёжных операций и другие связанные с платежами услуги и обычно зависит от объёма активности, обработанного платформой. Вторая строка — прочие дополнительные сервисы: партнёрства, проценты и комиссии по кредитным продуктам для покупателей и продавцов, проценты по определённым активам за клиентскими остатками, реферальные платежи, подписки и услуги шлюза. Прочтите список внимательно: кредитная книга и процентный риск сидят в компании, которую большинство относит к кошелькам.
Block, Inc. торгуется на Нью-Йоркской бирже под тикером XYZ и до конца 2021 года называлась Square, Inc.; она отчитывается по двум сегментам, Square и Cash App, и трём категориям выручки: Commerce Enablement, Financial Solutions и Bitcoin Ecosystem. Financial Solutions описаны как банковские, кредитные продукты и продукты управления деньгами для частных лиц и бизнеса; у компании есть собственный банк Square Financial Services и сторонние банки-партнёры. У тикера есть и страница котировок на Bitbase, но запоминать стоит названия сегментов.
Что отчёты говорят о криптовалюте
Block здесь самый чистый случай: криптоэкспозиция у неё не выводится по косвенным признакам. Bitcoin Ecosystem — одна из трёх категорий выручки в годовом отчёте, она охватывает биткойн-продукты для частных лиц и бизнеса. Держите любое другое крипто-утверждение в секторе на том же уровне: либо бизнес есть в собственных категориях выручки компании, либо нет, а пресс-релиз — не то же, что заявленная в отчёте категория.
Как криптоплатёж доходит до продавца — шлюз, хранение, конвертация, запись о расчёте — это отдельный механизм, изложенный в материале про криптовалютные платёжные шлюзы и расчёты с продавцом. Эта страница отвечает на другую половину: какая публичная компания получает деньги.
Что открыть до покупки
Начните с титульного листа: название, биржа, тикер, дата окончания финансового года. Дальше Item 1 — сегменты и категории выручки словами самой компании, а не пересказом. Затем Item 1A, где компания перечисляет структурные риски для акционеров; читайте сначала заголовки, потом абзацы.
Отчёт Visa показывает, зачем нужен этот раздел: налагаемые государствами обязанности или ограничения в отношении международных платёжных систем могут помешать компании конкурировать с провайдерами в отдельных странах, и названы Китай и Индия. Ограничение на то, где сеть вправе работать, не появится ни в одной строке выручки, и никакой коэффициент его не вернёт. Рейтинги лучших имён сектора устаревают быстрее самих бизнесов, а почему — разобрано в тексте про выбор без рейтинга.
Итог
Платёжные технологии — не один бизнес, поэтому и акция платёжной компании — не одна экспозиция. Сеть получает деньги за пересчитанные операции и письменно заявляет, что не кредитует и не несёт кредитного риска держателя. Эмитент получает интерчейндж и проценты и несёт этот риск. Эквайер назначает свою наценку. Провайдер получает плату за обработанный оборот и, как показывают отчёты, может держать и кредитную книгу. Каждая фраза выше взята из годового отчёта названной в ней компании.
Похожие материалы
Другие материалы Bitbase по этой теме:
- Как купить RSP: равные веса, издержки и сравнение с SPY
- Как купить SCHD: дивидендная экспозиция, издержки и сравнение с QQQ
- Как купить акции Snowflake (SNOW): способы торговли, издержки и риски
- Акции инфраструктуры токенизации: кто из них торгуется и что видно в отчётности
- VWAP объяснён для крипто трейдеров
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Годовой отчёт Visa Inc. по форме 10-K: бумаги, строки выручки, интерчейндж www.sec.gov
[2] Годовой отчёт Mastercard 10-K: примечание о выручке и границы своей роли www.sec.gov
[3] Годовой отчёт Block, Inc. 10-K: два сегмента и три категории выручки www.sec.gov
[4] Годовой отчёт PayPal Holdings 10-K: выручка от операций и доп. сервисы www.sec.gov