Ролл индексного фьючерса — это момент, когда стоимость удержания позиции во времени перестаёт быть абстракцией. Контракты заканчиваются по жёсткому квартальному календарю, рассчитываются деньгами по цене, которой нет ни на одном экране, а переход из одного контрактного месяца в другой — это две сделки, а не одна. Комиссии здесь мелочь; разница между двумя ценами и есть то число, которое определяет цену ролла.
Когда истекают индексные фьючерсы
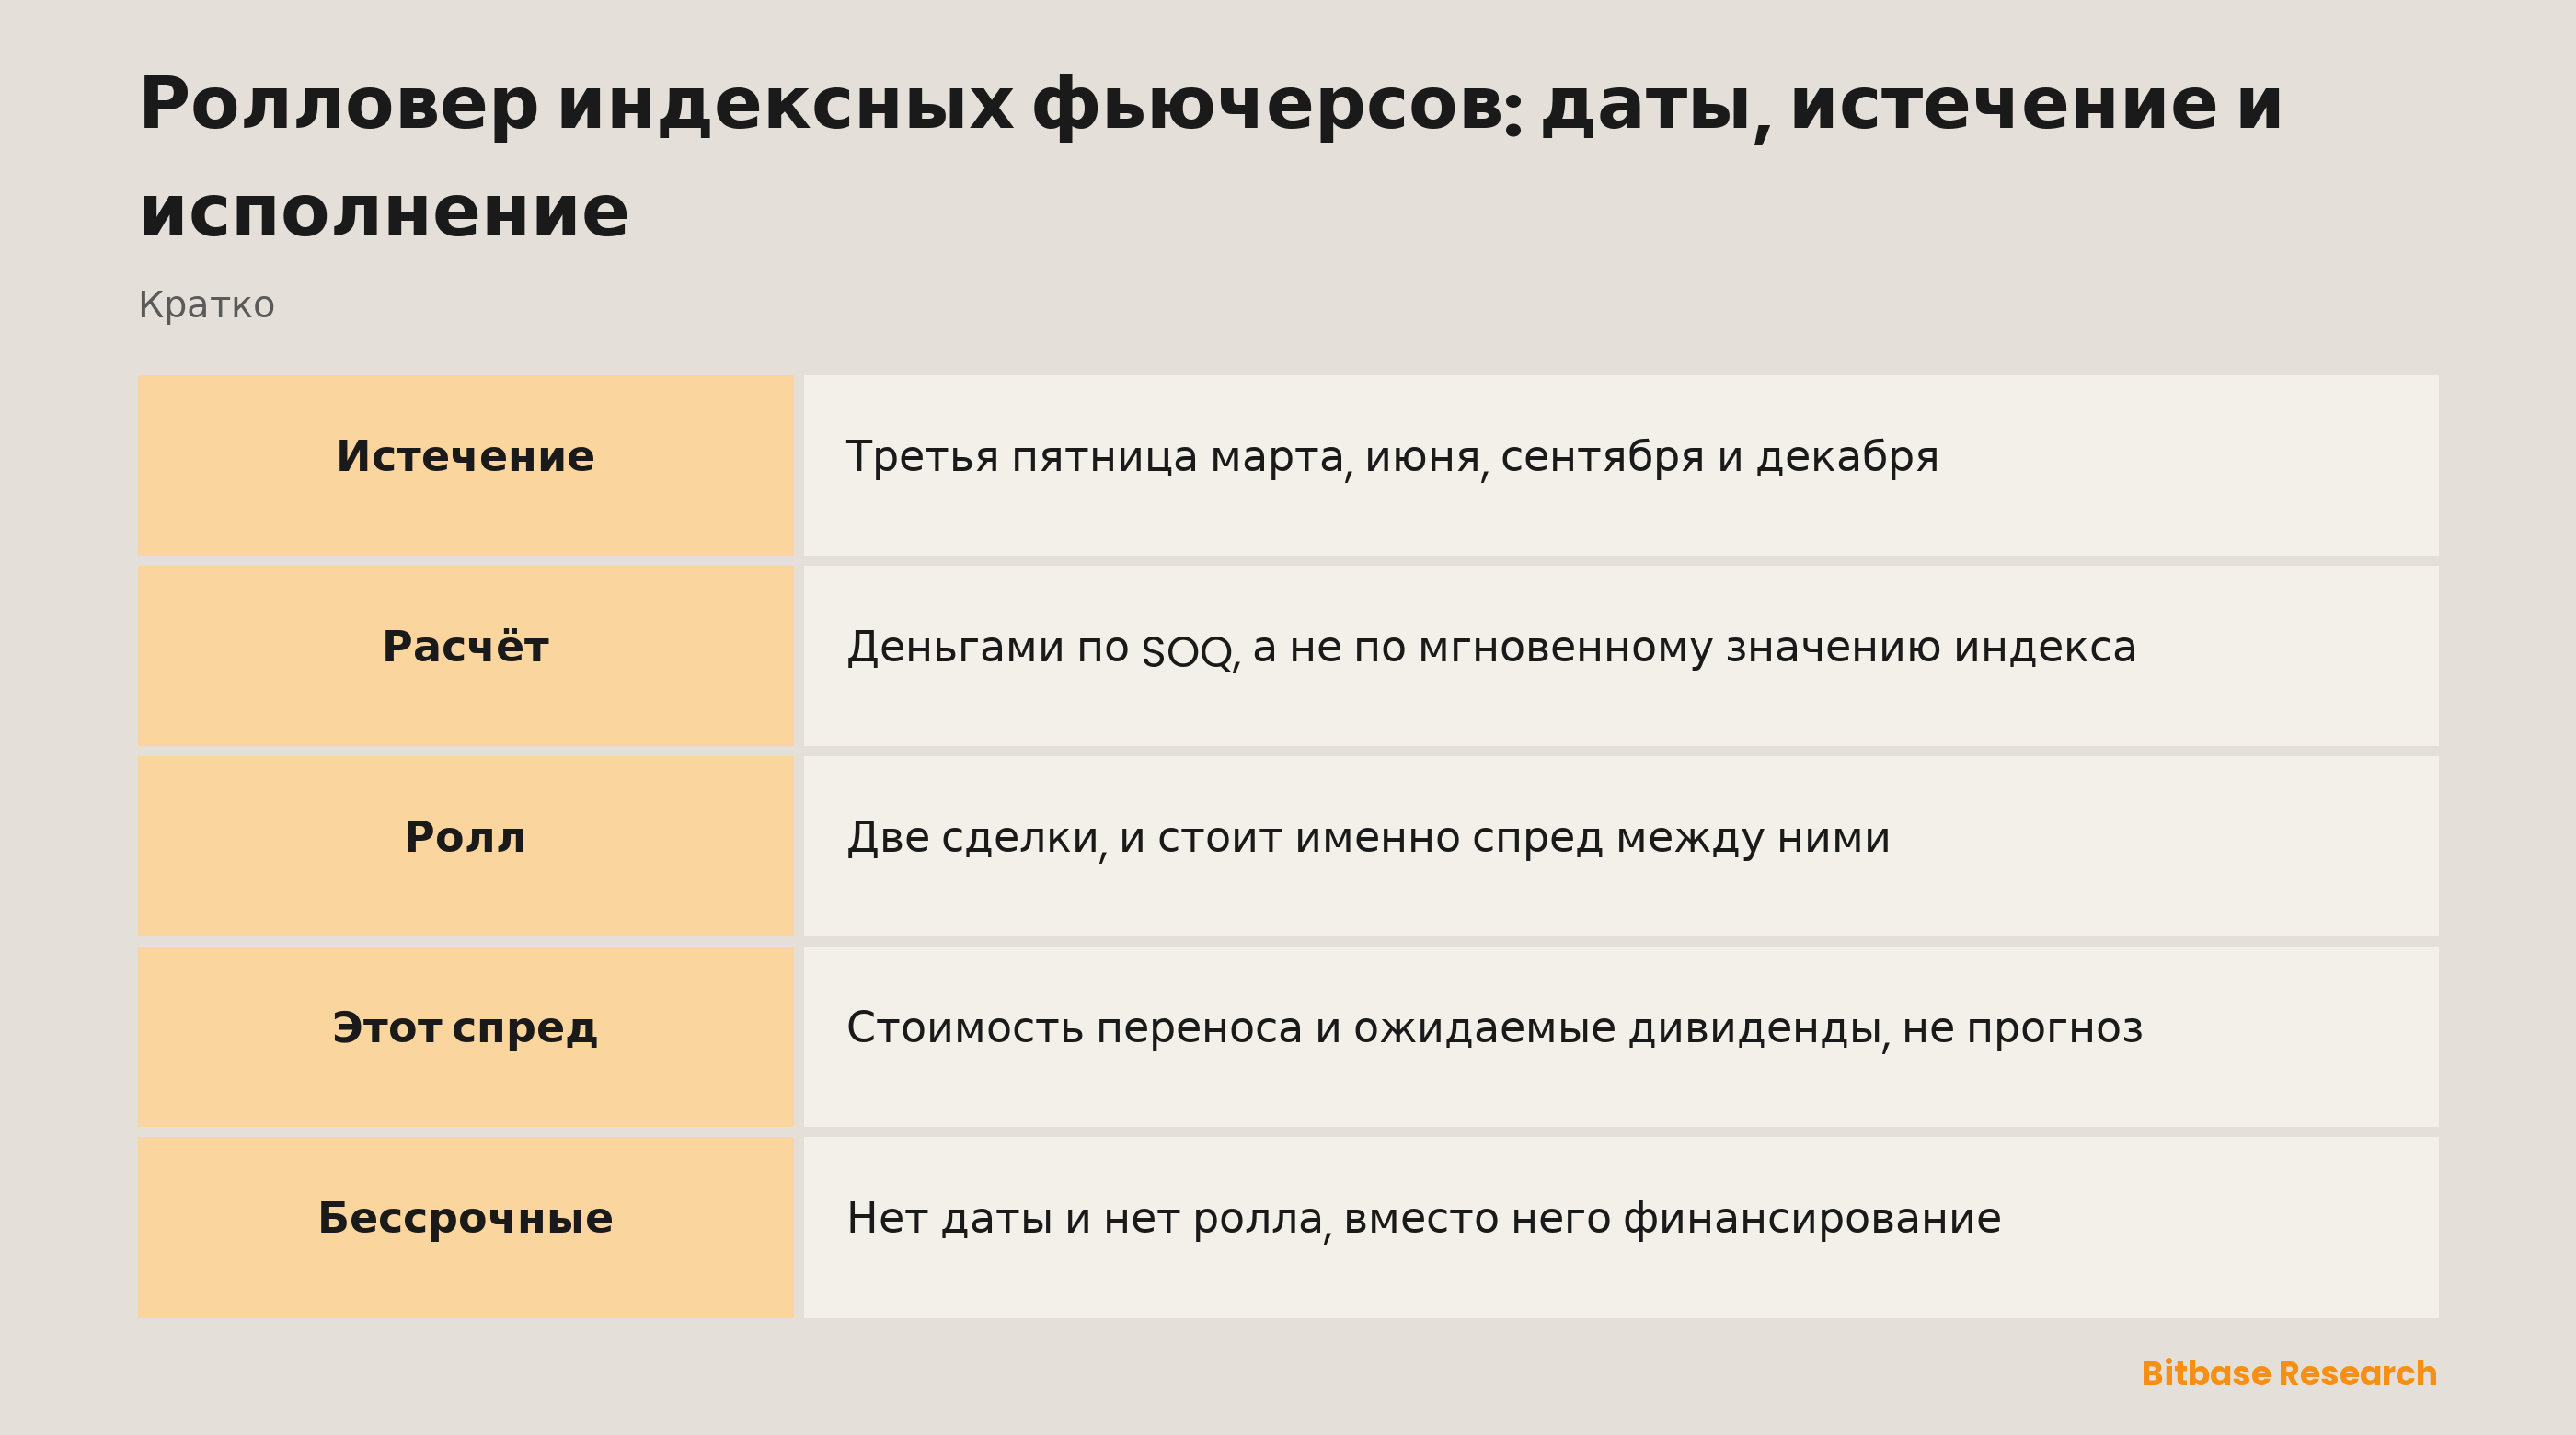
Фьючерсы на фондовые индексы на CME живут по квартальному циклу: март, июнь, сентябрь, декабрь. Каждый контракт прекращает торговаться и истекает в третью пятницу своего контрактного месяца, поэтому календарь переворачивается четыре раза в год, а не ежемесячно. Ближайший к истечению контракт называют ближним, и обычно именно в нём сосредоточен объём; те, что стоят за ним, — дальние: они торгуются, но заметно тоньше.
Истечение — не единственная дата, потому что фьючерсная позиция одновременно лежит на трёх разных календарях. Сам контракт торгуется на CME Globex с вечера воскресенья, с 18:00 ET, до вечера пятницы, до 17:00 ET, с ежедневным техническим перерывом между 17:00 и 18:00 ET. Акции внутри индекса торгуются в куда более короткой биржевой сессии, а квартальное истечение не подчиняется ни одним из этих часов. Как устроена повседневная торговля самим контрактом, разобрано в материале про фьючерсы на индекс S&P 500; дальше речь только о той части, которая заканчивается.
Что на самом деле представляет собой расчётная цена
Индексные фьючерсы рассчитываются деньгами. Никакая корзина акций при истечении не переходит из рук в руки, открытая позиция просто превращается в денежную сумму. Число, по которому происходит это превращение, называется специальной ценой открытия, сокращённо SOQ, и CME описывает её как основанную на «цене открытия каждой акции, входящей в соответствующий индекс, независимо от того, когда эти акции открылись».
Последняя часть этой фразы и держит всю остальную статью. Акции индекса открываются не в один и тот же миг, и любым утром часть из них стартует заметно позже остальных. SOQ собирается из первой сделки по каждой бумаге — той самой, которая произошла, когда произошла. Поэтому SOQ не равен значению индекса ни в один отдельный момент времени, и он вполне может отличаться от каждой индексной котировки того дня, включая ту, что горит на экране в секунду открытия.
Почему досидеть до истечения — не то же самое, что закрыть позицию
Из истекающего контракта есть два выхода, и на экране позиций они выглядят взаимозаменяемыми, хотя таковыми не являются. Закрыть самому — обычная сделка: цена есть, её принимают или нет, и результат известен, как только пришло исполнение. Дать контракту истечь — значит отдать цену выхода механизму. Закрытие — это цена, которую выбираешь; истечение — цена, которую дают, и считают её задним числом из сделок, которых никто не видел в одном месте.
Сюда же приходят и опционные позиции. Опцион, оказавшийся в деньгах в последний торговый день, автоматически исполняется в истекающий фьючерс с денежным расчётом, так что человек, собиравшийся торговать опционами, рассчитывается по тому же SOQ. Квартальные даты собирают несколько видов истечения разом — отчасти поэтому недели экспирации опционов ведут себя не как обычные.
Как исполняется ролл: две сделки, один спред
Ролл сохраняет экспозицию и меняет контракт, который её несёт. То есть позицию в истекающем месяце закрывают, а такую же открывают в более дальнем: это два исполнения, а не одна правка.
| Выбор | Что происходит в дату | Чем задана цена выхода | Что остаётся после |
|---|---|---|---|
| Закрыть до истечения | Позиция заканчивается раньше | Принятое исполнение | Ничего, только деньги |
| Досидеть до истечения | Денежный расчёт контракта | SOQ, известный после открытия | Ничего, только деньги |
| Ролл в следующий месяц | Два исполнения: выход и вход | Оба исполнения и разрыв между ними | Та же экспозиция кварталом дальше |
Комиссия за две сделки видна и невелика. Разрыв между ними не таков ни в том, ни в другом смысле. Он котируется в индексных пунктах, а индексные пункты превращаются в деньги через множитель контракта: E-mini S&P 500 — это $50 за индексный пункт, его микроверсия — $5; E-mini Nasdaq-100 — $20 за пункт, микро — $2. Обе величины ходят одинаковым минимальным шагом в 0,25 индексного пункта, так что микро — это десятая часть номинала и десятая часть стоимости шага, а не другой инструмент.
Время исполнения меняет то, во что эти сделки упираются. Ликвидность перетекает из истекающего месяца в следующий за несколько сессий до даты, поэтому позиция, засидевшаяся в старом контракте, уходит из стакана, который пустеет, и входит в тот, что наполнился без неё. Обе ноги это чувствуют. Объём и открытый интерес по каждому контрактному месяцу биржа публикует, и они описывают саму миграцию точнее, чем любое фиксированное число дней.
Откуда берётся календарный спред
Дальний контракт редко стоит столько же, сколько истекающий, и эта разница — не мнение о направлении. Это стоимость переноса индексной экспозиции через лишний квартал: с одной стороны финансирование, с другой — дивиденды, которых ждут от входящих в индекс акций. Они тянут спред в разные стороны, а котируется их сальдо.
У крипторынка структура та же, только без одной ноги: вычитать нечего, дивидендов нет; форму получающейся кривой разбирает материал про базис, контанго и бэквордацию. Следствие в обоих рынках одинаково. Календарный спред — это число про стоимость переноса, а не прогноз, и читать более дорогой дальний месяц как бычий сигнал — значит принимать арифметику за настроение.
График и контракт — не одно и то же
Большинство торговых платформ рисует непрерывный ряд, а не отдельный контракт, потому что история отдельного контракта обрывается каждый квартал. Такой ряд склеен из контрактных месяцев, и каждый шов стоит ровно там, где случился ролл, между двумя ценами, которые никогда не совпадали. Платформы либо корректируют старые данные, убирая ступеньку, либо оставляют её как есть, и два этих решения дают заметно разные истории одного и того же рынка.
Непрерывный график — это конструкция, а не контракт. Уровни, снятые с него до последнего шва, могут не соответствовать ни одной цене, реально торговавшейся в том контракте, который держат сейчас, а это важно для всего, что привязано к конкретному числу. Честен здесь график ближнего месяца — ценой того, что он обрывается на истечении.
Бессрочные контракты не роллируются
У бессрочного фьючерса нет срока, поэтому к нему не относится ничего из перечисленного: нет квартальной даты, нет SOQ, нет второй ноги, нет календарного спреда, который надо переступить. В этом и состоит структурное отличие от квартального контракта, и поэтому бессрочный контракт на акцию можно держать сколько угодно без единого запланированного события.
Стоимость переноса при этом никуда не девается, она меняет форму. Квартальный контракт берёт её разом, спредом при каждом ролле; бессрочный берёт непрерывно через финансирование — периодический перевод между длинной и короткой сторонами. Бесплатных структур здесь нет, и полезно сравнивать не то, что дешевле вообще, а то, какая форма издержек подходит сроку, на который позицию собираются держать.
Итог
Ролловер принято описывать как рутину, и это описание закрывает собой два места, где реально двигаются деньги: спред, уплаченный за смену месяца, и расчётную цену, которая приходит вместо выбранного выхода. Оба следуют из одного проектного решения: эти контракты заканчиваются в дату и рассчитываются по входящим в индекс акциям, а не по напечатанному значению индекса. Множители, шаги цены, часы торгов и процитированное выше правило расчёта берутся со страниц спецификаций контрактов CME, и именно они авторитетны для того контракта, которым торгуют.
Похожие материалы
Другие материалы Bitbase по этой теме:
- ES против MES: размер контракта, маржа, часы торгов и ролловер
- FOMC и деривативы на акции: волатильность, исполнение и риск позиции
- NQ и MNQ: размер контракта, маржа, часы торгов и перекладка
- Что такое криптоопционы: колл, пут, страйк и экспирация
- Что такое шифрование криптокошелька? Как ключи в безопасности
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Спецификация контракта CME Micro E-mini Nasdaq-100: множитель, шаг цены, часы торгов и квартальный цикл www.cmegroup.com
[2] CME Micro E-mini S&P 500: размер контракта, истечение в третью пятницу и денежный расчёт по специальной цене открытия (SOQ) www.cmegroup.com