Вы никогда не платите финансирование бирже. Вы платите его трейдерам с другой стороны контракта — или они платят вам, — а сторону определяет то, где бессрочный торгуется относительно акции, за которой он следует. Платёж повторяется каждый период, пока позиция открыта, и время удержания превращается в отдельную статью расходов. У акционного бессрочного есть ещё один слой: рынок, дающий опорную цену, закрывается каждую ночь.
За что именно берут платёж
Финансирование — это повторяющийся перевод между лонгами и шортами одного и того же контракта. В обзоре бессрочных контрактов на акции разобрано, зачем такой механизм вообще нужен: у контракта без даты расчёта нет ничего, что тянуло бы его к базовому активу, и эту работу выполняет платёж. Здесь речь о том, что именно определяет стоимость удержания.
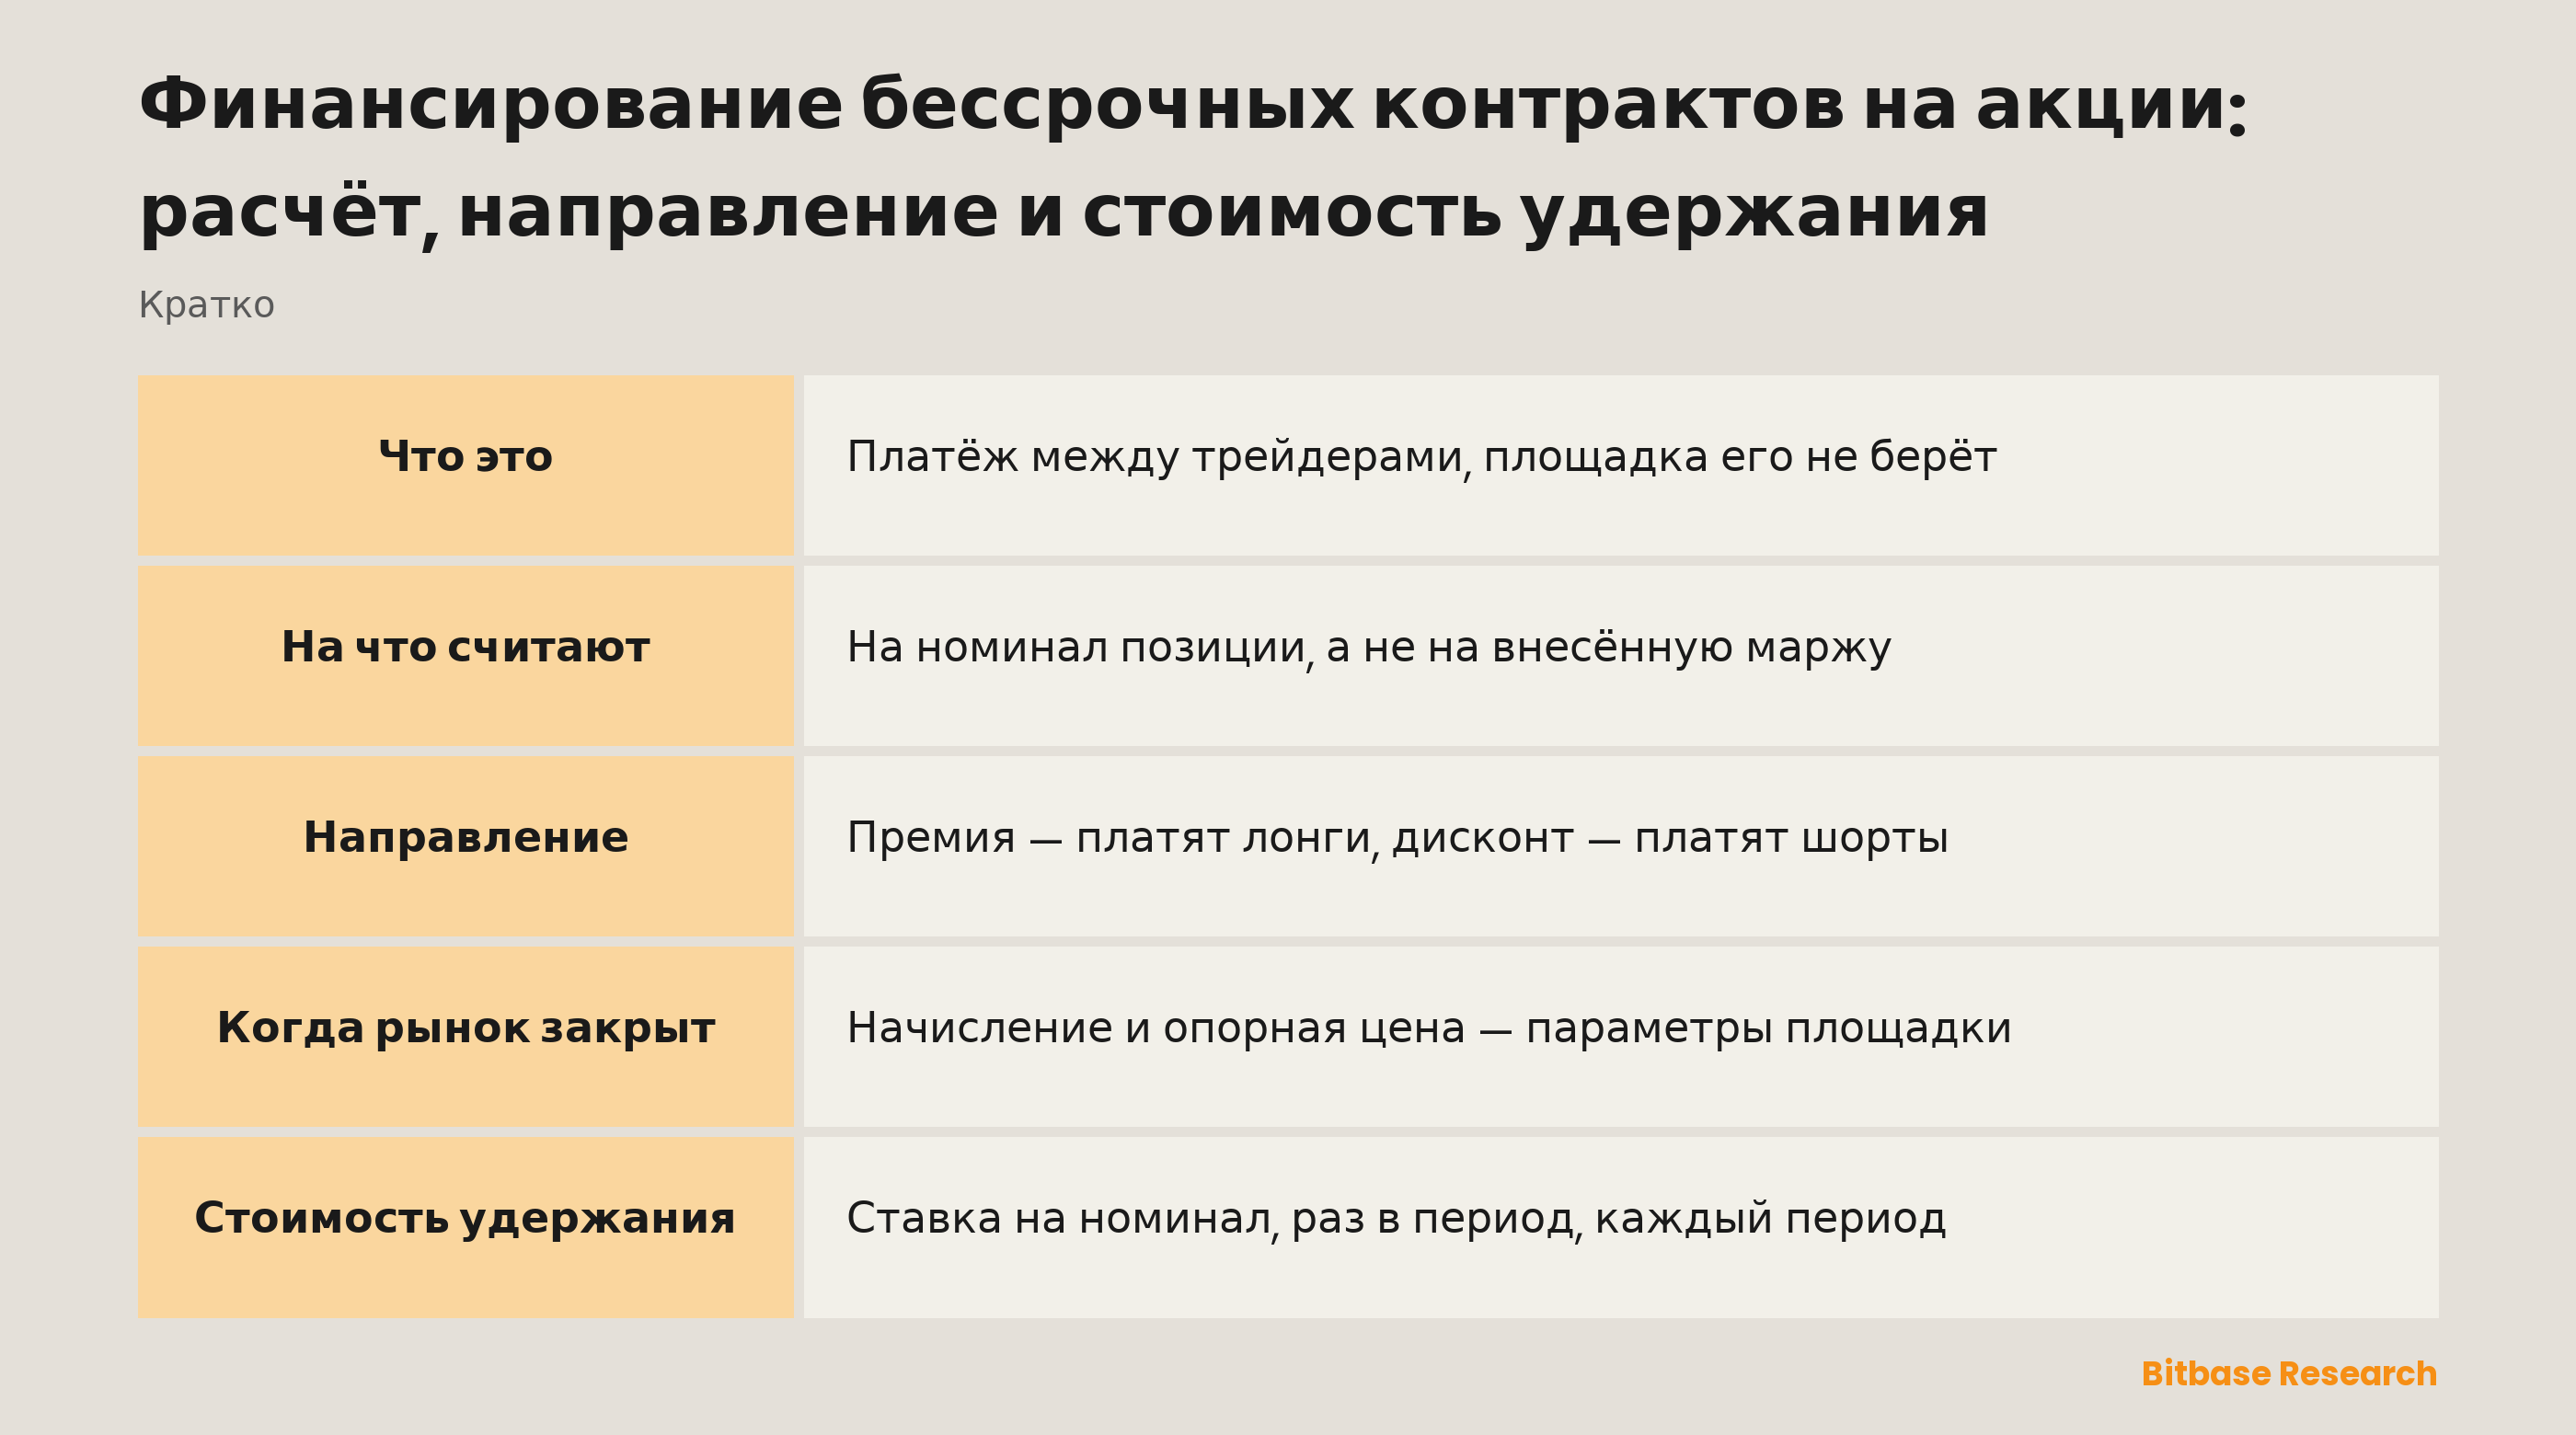
Начните с базы, потому что из неё следует остальное. Финансирование считается от номинальной стоимости позиции — размера, умноженного на цену, — а не от внесённой под неё маржи. Два счёта с одинаковой экспозицией должны одинаково, даже если один из них внёс десятую часть обеспечения другого.
Отсюда выпадают три следствия. Плечо не увеличивает счёт за финансирование; оно уменьшает депозит, к которому этот счёт применяется, так что тот же платёж становится намного большей долей маржи под риском. Торговая комиссия площадки — отдельный сбор поверх него, и он уходит площадке, а не другому трейдеру. И позиция может стоять на месте по цене и всё равно уходить в минус по счёту, потому что платёж продолжает приходить независимо от движения цены. Сама механика без изменений переносится со ставки финансирования в крипте; счёт меняют именно база и направление.
В какую сторону идут деньги
Направление не выбирают ни расписание, ни мнение площадки. Оно берётся из собственной цены контракта, измеренной относительно опорной.
| Знак ставки | Где торгуется бессрочный | Кто кому платит | Что это описывает |
|---|---|---|---|
| Положительная | С премией к опорной цене | Лонги платят шортам | Спрос на длинную сторону перевешивает короткую |
| Отрицательная | С дисконтом к опорной цене | Шорты платят лонгам | Перегружена короткая сторона |
| Около нуля | Вровень с опорной ценой | Почти ничего не переходит | Стороны примерно уравновешены |
Читайте знак как описание расстановки сил, но никогда как указание к действию. Положительная ставка говорит, что длинная сторона прямо сейчас платит за то, чтобы оставаться длинной. Она ничего не говорит о том, куда пойдёт акция дальше, а перегруженная сторона может оставаться перегруженной неделями. Что знак сообщает точно — так это кто кого субсидирует в данный момент, а значит, растёт или уменьшается ваша собственная база издержек, пока вы ждёте.
Почему ставка меняется
Платёж по своей конструкции корректирующий. Когда бессрочный торгуется выше опорной цены, плата с длинной стороны делает её удержание дороже, и это удорожание и есть давление, сужающее разрыв. Ниже опорной цены стимул работает в обратную сторону. Чем шире разрыв, тем сильнее механизму приходится давить — поэтому ставка не константа, а величина, которую каждый период пересчитывают заново по только что изменившимся условиям.
Сама же арифметика — как часто происходит расчёт, по какой формуле премия превращается в ставку, какие границы не дают одному периоду улететь — это параметр площадки, а не свойство инструмента. Две платформы с бессрочным на одну и ту же акцию могут рассчитываться по разным графикам и приходить к разным цифрам. Читайте страницу правил контракта той площадки, где вы торгуете. Ничто другое не является источником истины, и он может измениться.
Что происходит, когда рынок акций закрыт
Здесь акционная версия расходится с криптовой, и дело не в плече, не в размере и не в комиссиях. Дело в календаре, лежащем под опорной ценой.
Криптовый бессрочный опирается на спотовый рынок, который никогда не закрывается: всегда есть свежая сделка, из которой собирается опорная цена, а промежуток между наблюдениями измеряется секундами. Акционный бессрочный опирается на рынок, который закрывается каждый будний вечер, стоит закрытым все выходные и закрывается снова по праздникам. В эти часы базовый актив не даёт вообще ни одной новой сделки — не редкие, а ни одной.
Поэтому здесь становятся реальными два вопроса, которых на криптовом бессрочном просто не возникает. Из чего собирается опорная цена, пока опорный рынок закрыт? И начисляется ли финансирование в эти часы или встаёт на паузу?
И то и другое — параметры площадки, и оба места им на странице правил контракта. Найти их стоит до первых выходных, а не после, потому что два возможных ответа несимметричны. Если начисление идёт и во время закрытия, выходные — это несколько периодов расходов на позиции, базовый актив которой не может сдвинуться. Если оно приостановлено, расходы возобновятся при открытии, против цены, которая могла уйти гэпом. В любом случае маркировочная цена продолжает считаться, так что позицию могут закрыть принудительно, пока биржа с листингом акции стоит тёмной.
Как набегает счёт
Стоимость удержания — это сумма по всем периодам, что позиция была открыта: ставка периода, применённая к номиналу этого периода. Три входа, и задаёте вы лишь один из них.
Номинал выбирается на входе, а дальше дрейфует вместе с ценой. Ставка пересчитывается каждый период и заранее неизвестна. Число периодов — это просто то, сколько вы продержались. Значит, итог нельзя получить котировкой на входе: он накапливается, и под прямым контролем находится только размер.
Отсюда два свойства. Расходы растут со временем удержания, а не с числом сделок — это переворачивает интуицию, которую большинство приносит из акций. И они не останавливаются, когда останавливается цена: позиция, простоявшая месяц на месте, всё это время платила или получала. Пошаговый расчёт такого накопления есть в материале сколько стоит держать бессрочный контракт, а то, как эти платежи попадают на счёт, а не в нереализованное движение цены, разобрано в платежах финансирования и прибыли по бессрочным.
Одна экспозиция, три формы издержек
| Инструмент | Когда берут издержки удержания | От чего они зависят | Что их прекращает |
|---|---|---|---|
| Акция в прямой покупке | Только на входе и на выходе | От сделки, а не от срока удержания | Продажа акции |
| Бессрочный на акцию | Каждый период финансирования | От номинала, ставки и прошедшего времени | Закрытие позиции |
| Микрофьючерс на индекс | Один раз за ролл | От спреда между двумя месяцами | Экспирация или перенос |
Хуже всего с верхней строки на среднюю переносят именно эту логику. Прямая покупка акции стоит комиссии дважды и, если позиция не финансируется в долг, ничего между ними, так что по издержкам удержания год почти ничем не отличается от дня. Бессрочный переворачивает эту форму: войти дёшево, а оставаться — нет.
Нижняя строка устроена совсем иначе. Микрофьючерсы на индекс не несут финансирования вовсе. Они живут в квартальном цикле и рассчитываются деньгами в третью пятницу марта, июня, сентября и декабря, поэтому тот, кому нужна непрерывная экспозиция, платит на ролле — раз в квартал, разницей в цене между истекающим контрактом и следующим. Та же экономическая идея, только приходит разовой суммой, а не потоком.
Что проверить перед первой ночью в позиции
Четыре пункта на странице правил площадки определяют, во что позиция обходится на деле, и ни один из них не выводится из криптового контракта. Интервал расчёта: как часто берут платёж. Формула и её границы, включая предел на то, насколько крайним может стать один период. Режим при закрытии: что происходит с опорной ценой и с начислением, пока базовый рынок закрыт. И учёт — попадает ли расчёт в баланс или списывается с маржи позиции, ведь от этого зависит, способно ли одно финансирование довести счёт до ликвидации.
Итог
Финансирование — это перевод между трейдерами, начисляемый на номинал, а его направление задаётся тем, выше или ниже рынка-ориентира торгуется контракт. Оно накапливается со временем, а не с активностью, и поэтому предполагаемый срок удержания становится входным параметром для размера позиции, а не мыслью задним числом. По-настоящему специфично для акций только окно закрытия рынка — и именно на него ни один гид не ответит за вас: интервал, формула, границы и режим при закрытии живут на странице правил контракта той площадки, где идёт торговля, и они меняются.
Похожие материалы
Другие материалы Bitbase по этой теме:
- ES против MES: размер контракта, маржа, часы торгов и ролловер
- FOMC и деривативы на акции: волатильность, исполнение и риск позиции
- NQ и MNQ: размер контракта, маржа, часы торгов и перекладка
- Что такое обёрнутая крипта (wrapped)?
- Как рынки предсказаний рассчитываются
Дисклеймер: эта статья — образовательный материал Bitbase Academy, только для информационных целей. Она объясняет, чем занимается компания или фонд и чем упомянутые здесь инструменты отличаются друг от друга; она не является инвестиционным, торговым, налоговым или финансовым советом и не является рекомендацией или одобрением какой-либо ценной бумаги, токена или торговой стратегии. Токенизированная акция выпускается сторонним эмитентом и создана, чтобы давать экономическую экспозицию на базовый актив: это не акция, она не даёт прав акционера и зависит от структуры эмитента, правил доступа и условий погашения, которые эмитент может изменить. Бессрочные фьючерсы — это деривативы с кредитным плечом, которые не держат базовый актив и могут быть ликвидированы; часы торгов, доступность продуктов и условия доступа различаются по инструментам и юрисдикциям и могут измениться в любой момент. Написано в сентябре 2026 года; проверяйте всё самостоятельно — по отчётности компании, официальной документации эмитента и страницам продуктов той площадки, где вы торгуете.
Источники
[1] Спецификация контракта CME Micro E-mini Nasdaq-100: квартальный цикл, третья пятница и денежный расчёт www.cmegroup.com
[2] CME Micro E-mini S&P 500: ежеквартальный денежный расчёт и ролл между месяцами контракта www.cmegroup.com