Автор: Robbie Petersen
Упорядкував: Deep Tide TechFlow
Вступ від Deep Tide: Ця довга стаття від a16z crypto представляє контруїтивне судження: те, що крипто насправді руйнує, — це не ефективність торгівлі, а пропозиція ринку. Коли випуск токенів, лістинг і маркет-мейкінг більше не потребують дозволу, будь-який ризик може стати активом, який можна торгувати. Для маркет-мейкерів, бірж і інвесторів це означає, що відкривається цілком новий ринковий простір.
Протягом більшої частини фінансової історії пропозиція нових ринків (а не попит) була вузьким місцем. Блокчейн усуває це вузьке місце. Я вважаю, що це вивільнить цілу нову хвилю ринкових вибухів.
Ринки — це механізми для передачі ризику. Кожна торгівля по суті є двома контрагентами, які домовляються передати певну ризикову експозицію за певною ціною. Абстрактно, ризик може розгортатися за двома незалежними вимірами:
- Базовий актив: базова ризикова експозиція (наприклад, грошові потоки компанії, барель нафти, результат виборів, кредит позичальника, година GPU)
- Інструмент: механізм передачі цієї експозиції (наприклад, спот, строкові ф'ючерси, безстрокові контракти, опціони, контракти на події)
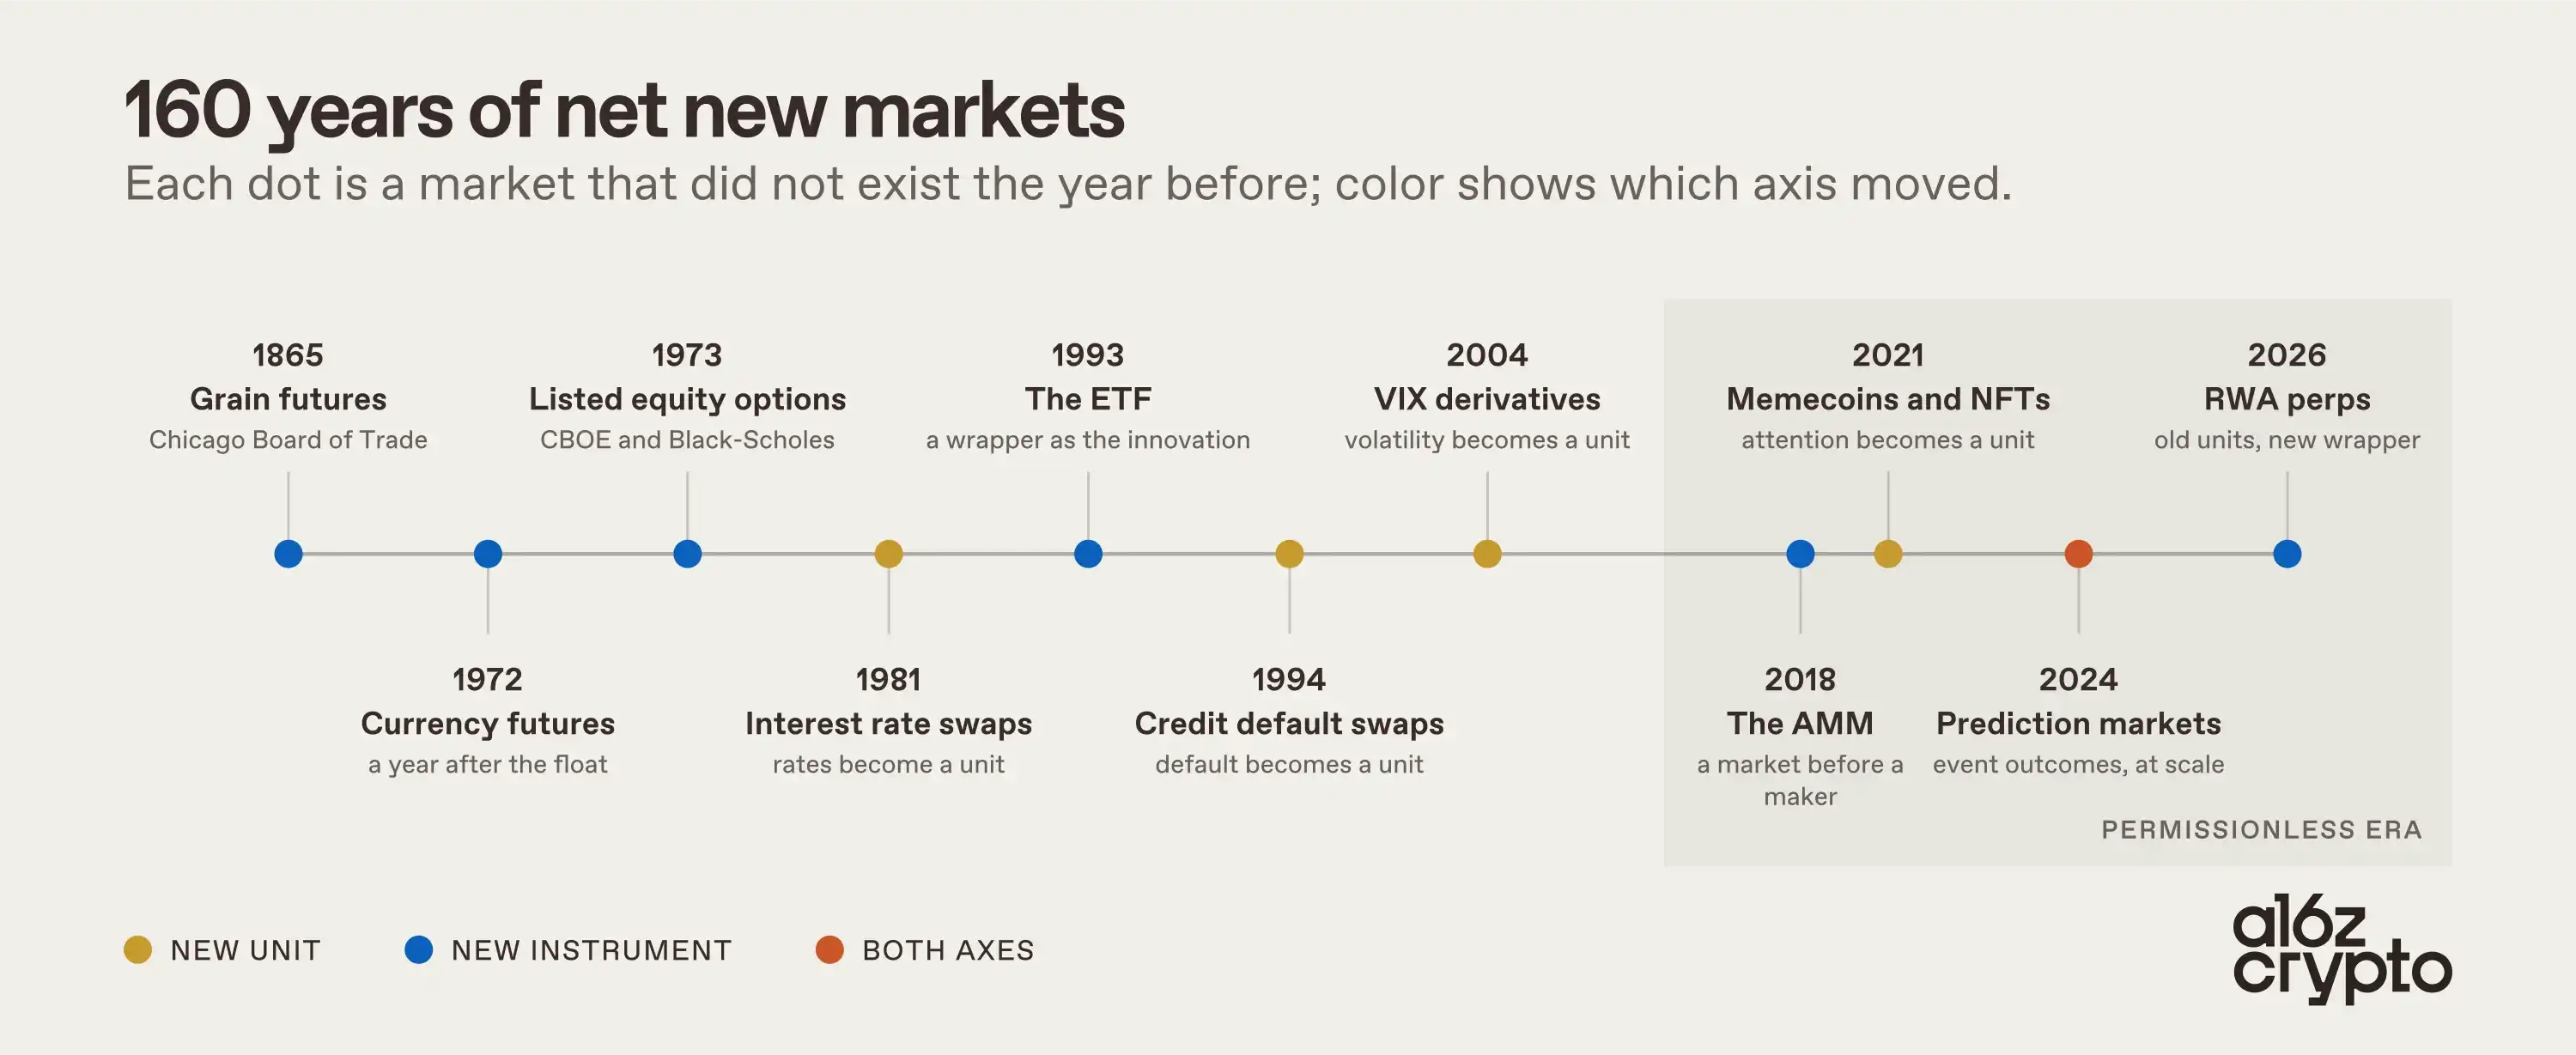
Майже вся фінансова історія — це історія повільних інновацій лише за одним виміром одночасно. Спотові ринки зерна існували тисячі років до того, як Чикаго залістив ф'ючерси на зерно у 1865 році. Валюти стали плаваючими у 1971 році, а ф'ючерси з'явилися лише у 1972 році. Опціони на акції існували як індивідуальні дилерські контракти протягом століть, поки не стали лістинговими ринками після появи CBOE та Black-Scholes у 1973 році. ETF не існували до 1993 року.
Нові базові ризики ще рідкісніші. Процентні ставки не торгувалися широко до 1981 року. Ризик дефолту чекав до кредитних дефолтних свопів у 1994 році. Волатильність чекала до деривативів VIX у 2004 році. Результати подій стали справжнім ринком лише через ринки прогнозів в останні роки.
Попит на ці ринки ніколи не був проблемою. Фермери хотіли хеджувати свої врожаї задовго до CBOT. Кредитори хотіли передати ризик дефолту задовго до CDS. Те, що завжди сповільнювало зростання, — це пропозиція цих ринків. І історично два фактори стримували пропозицію:
- Лістингові комітети та правові рамки
- Географічна фрагментація
Блокчейн усуває обидва одночасно. Він робить випуск бездозвільним, а розподіл глобальним. На мою думку, це найчистіша форма кілер-кейсу: блокчейн — це перша технологія, яка дозволяє пропозиції ринку наздогнати глобальний потенційний попит.
Цей аргумент також підтверджується емпірично. Майже кожне досягнення, що визначає категорію в крипто, є похідним результатом цього кілер-кейсу. Від безстрокових контрактів і децентралізованих спотових бірж до ринків прогнозів, кредитних ринків, мемкоїнів, NFT і токенізованих реальних активів, цінність перетікала до тих, хто має право випускати та/або торгувати цілком новими ринками на блокчейні.
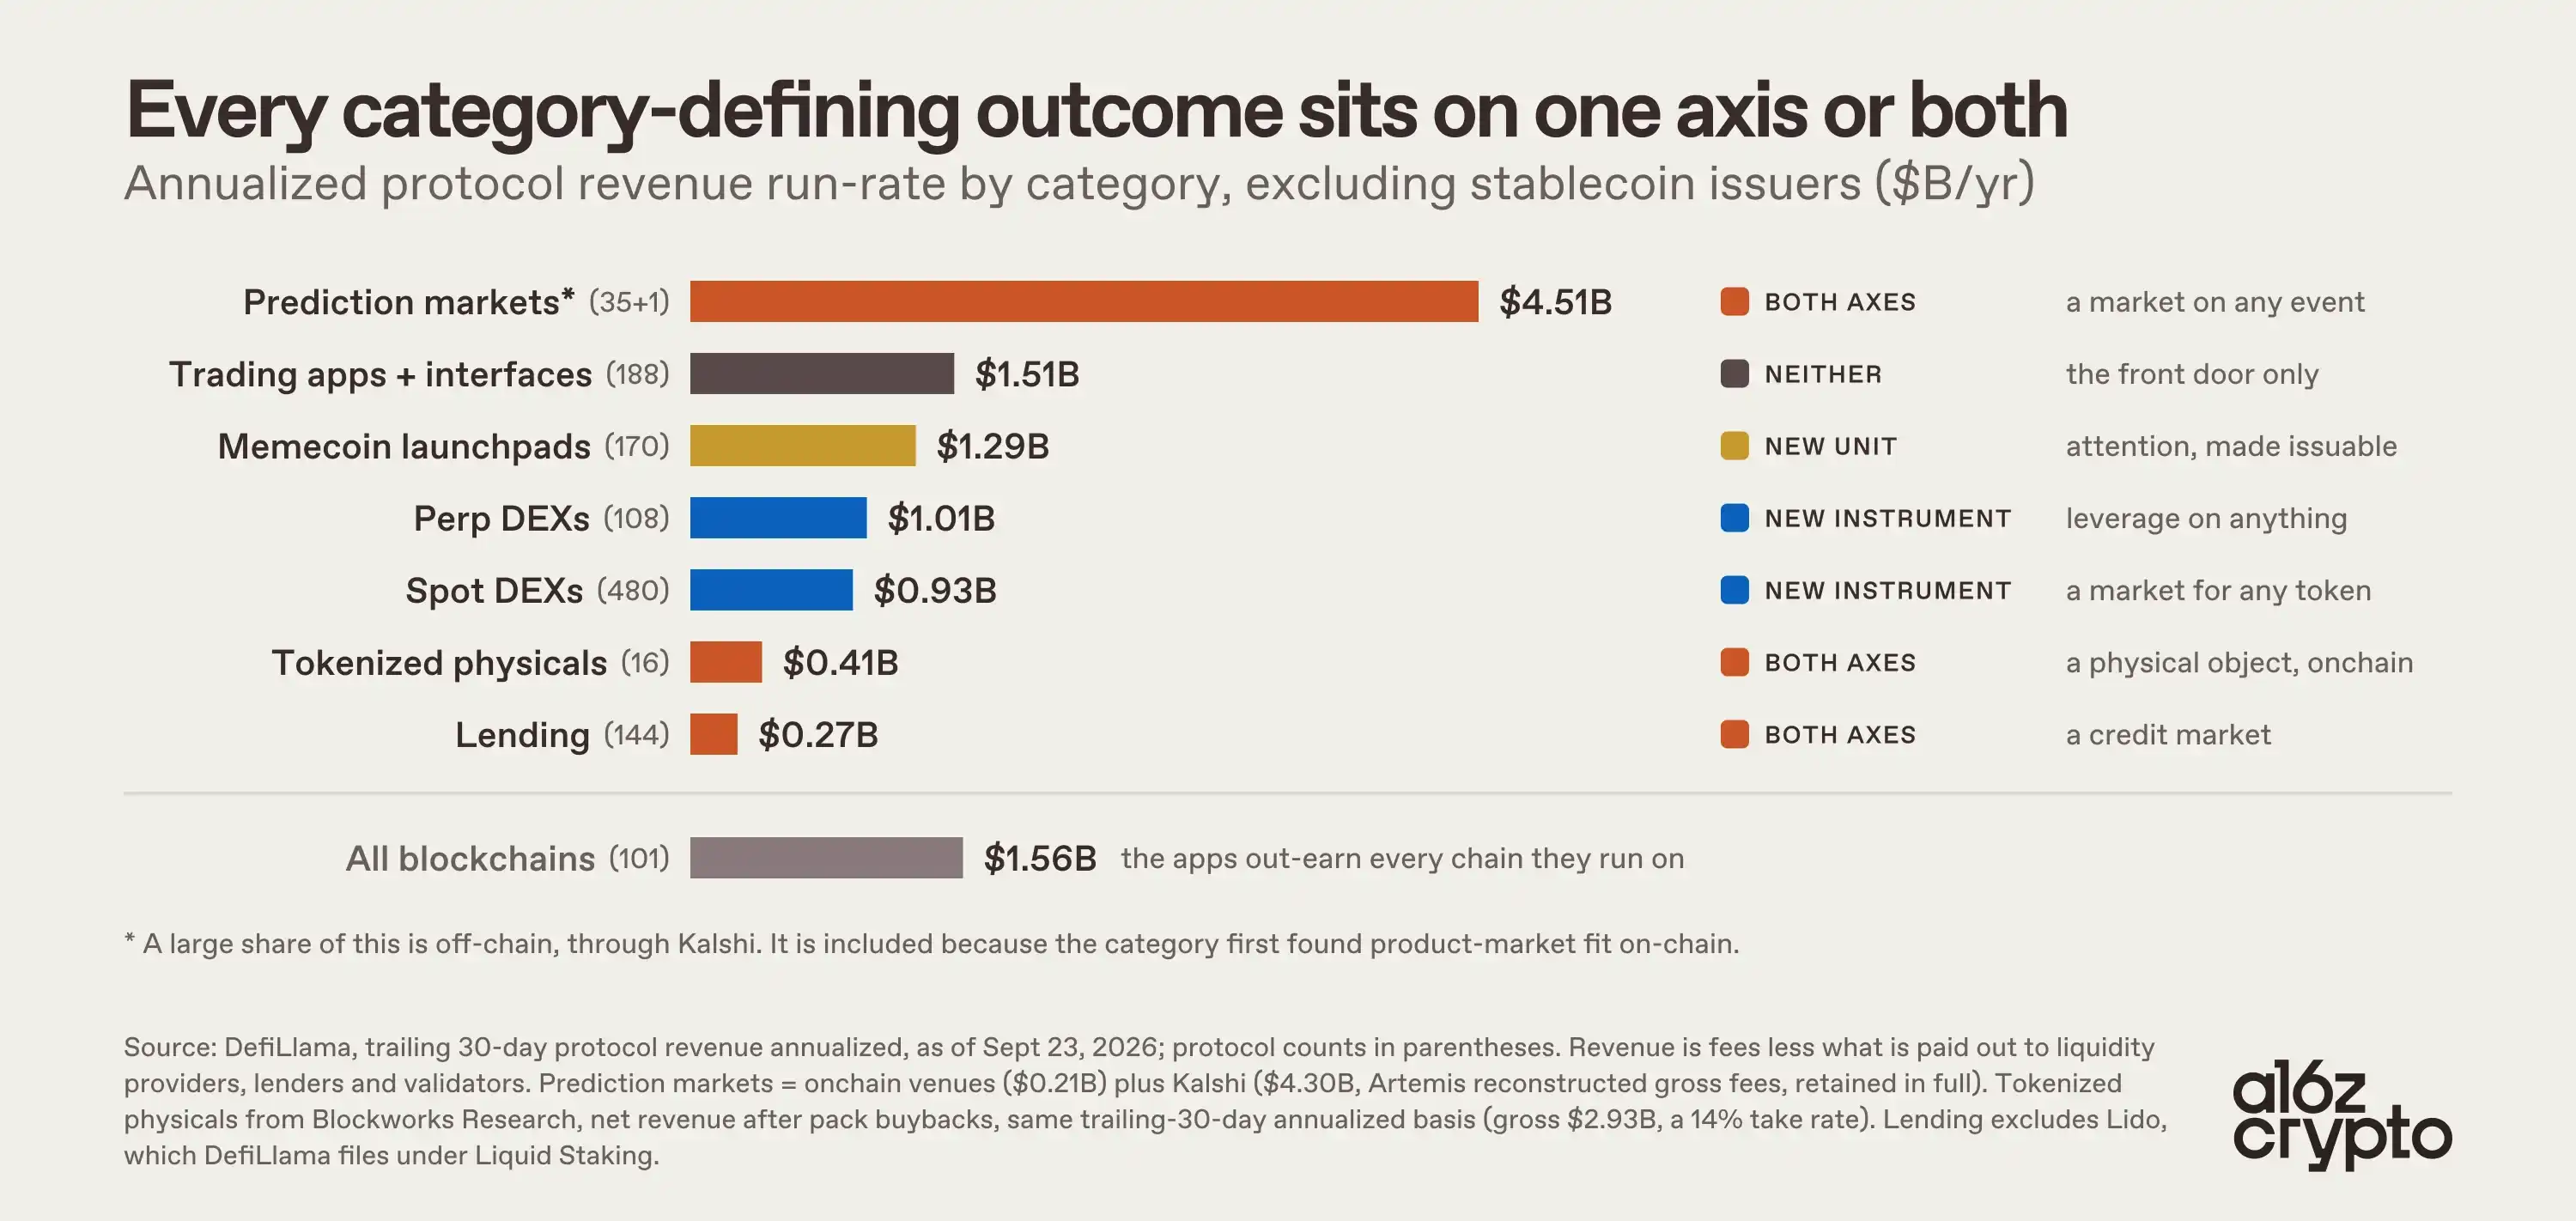
Кожна з цих категорій або створила цілком новий базовий ризик бездозвільним способом, або створила цілком новий спосіб передачі ризику.
На базовому рівні криптовалюта створила ризикові експозиції, які раніше майже не мали фінансового вираження. Ринки прогнозів можна простежити до Iowa Electronic Markets, але вони знайшли відповідність продукту ринку на блокчейні та вибухнули, перетворивши дискретні події (вибори, рішення ФРС, судове рішення) на торгові базові активи. Ринки однорангового кредитування перетворили індивідуальні кредитні відносини на щось із ціноутворенням у реальному часі. ПередIPO-ринки перетворили експозиції, які раніше монополізували кілька вторинних брокерів, на щось, що користувачі можуть торгувати та утримувати в масштабі. Навіть мемкоїни та NFT перетворили абстрактні ризикові базові активи (такі як потоки уваги та культурна релевантність) на читабельні, торгові ринки.
Більше того, криптовалюта також створила або підсилила абсолютно нові механізми для передачі цих ризикових базових активів. Автоматизовані маркет-мейкери дозволяють ринкам існувати до того, як маркет-мейкер погодиться котирувати ціни. Безстрокові контракти, вперше запропоновані в 1993 році, знайшли відповідність продукту ринку на блокчейні, стискаючи датовані, фрагментовані експозиції в єдиний контракт, збалансований ставками фінансування. Бінарні контракти перетворили результати подій на торговий ринок вартістю $1 або нуль. Пулове кредитування замінило двосторонні позики спільними пулами та кривими використання. Криві зв'язування об'єднали випуск і виявлення ціни, надавши активам ринок з першого покупця.
Бездозвільний випуск також генерує багато шуму. Це ціна видалення фільтрів лістингу. Сенс не в тому, що кожен новий ринок є хорошим. Сенс у тому, що сам ринок (а не якийсь комітет) стає механізмом самовідбору для того, які ринки виживуть.
Безстрокові контракти є доказом
Немає нічого, що виражає цей аргумент чистіше, ніж безстрокові ф'ючерси, і немає чистішого доказу, ніж нещодавнє зростання обсягів торгів на блокчейні для некриптовалютних активів.
Оскільки безстрокові контракти є синтетичними, обмеження лістингу скорочується до двох речей: надійний оракул і два трейдери, готові бути контрагентами один для одного. Поки ці дві умови виконуються, ринок з плечем може існувати майже для чого завгодно. У цьому сенсі безстрокові контракти є одним з найефективніших координаційних механізмів, коли-небудь створених.
За тією ж логікою, Hyperliquid є найближчим до глобальної платформи фінансової координації. HIP-3 і HIP-4 дозволяють користувачам випускати власні деривативи, підключатися до глобального фронтенду платформи та відповідно заробляти. Зниження тертя при випуску ринків означає більше ринків, і попит природно вибере переможців серед них.

Не випадково, що один з найшвидше зростаючих ринків у криптовалюті (і все більше один з найшвидше зростаючих ринків у всіх фінансах) випускається бездозвільно на блокчейні та розповсюджується глобально. У липні обсяг торгів безстроковими контрактами RWA на блокчейні досяг річного темпу в $1,4 трлн, що становить половину книги Hyperliquid. Абстрактно, це просто існуючі ризикові базові активи (акції, нафта, мем-акції), які зустрічаються з новим інструментом передачі бездозвільним способом. Нижче за течією ця рекомбінація принесла вибух обсягів торгів.
Також зауважте, що кожен квартал домінує якийсь абсолютно новий ринок. Q4 2025 — це американські акції та сировинні товари; H1 2026 — нафта, природний газ і метали; останнім часом — напівпровідники та мем-акції. Це знову відображає основний аргумент. Пропозиція абсолютно нових ринків наздоганяє те, чим світ хоче торгувати щокварталу.

Однак глибше наслідок нижче за течією полягає в тому, що бездозвільна торгівля 24/7 стала клином для виявлення ціни на блокчейні. Під час цьогорічного нафтового шоку, коли CME була закрита, WTI знайшла виявлення ціни на trade.xyz як один з найбільш ліквідних ринків у світі. Подібним чином ми бачили, як передIPO-ринки для Cerebras і SpaceX оцінювали IPO точніше, ніж банкіри, причому гранична різниця між ціною останньої години передIPO-безстрокових контрактів і фактичною ціною відкриття була мінімальною.
Ринок все більше доводить, що структурні обмеження традиційних ринків (відсутність торгівлі 24/7, географічні обмеження, відсутність доступу до передIPO, ізоляція маржі) є стійкими конкурентними перевагами для ринків на блокчейні.
Ринки передають інструменти ризику. Протягом майже всієї історії фінансів вони були обмежені географією, лістинговими комітетами та правовими рамками. Ці обмеження тепер зникли. Адресний простір ончейн-ринків — це не набір активів, які існують сьогодні, а будь-який ризик, який будь-хто (або будь-який агент) будь-де хоче торгувати.
Це означає, що ми продовжимо спостерігати вибухове зростання нових ринків в ончейні. Є нові способи передачі старих ризиків: безстрокові контракти на сировину та валютні пари, індекси, цілодобова експозиція на акції. Також з'являються цілком нові одиниці ризику: ф'ючерси на обчислення, безстрокові контракти на макроекономічні показники, такі як CPI, музика, соціальні тренди, спорт та будь-що, що може бути зафіксовано оракулом і має як довгу, так і коротку сторони. Застосунки та протоколи, які випускають ці ринки, а також майданчики, які ними торгують, є кінцевими об'єктами, що захоплюють вартість.