
Автор: Tiger Research Reports
Упорядкував: Shenchao TechFlow
Вступ Shenchao: У третьому кварталі настрої на крипторинку змінилися зі страху на жадібність, але корпоративне фінансування не відновилося відповідно; гроші оминали стартапи та прямували безпосередньо в активи. Цей звіт розбирає п'ять ключових змін: M&A перейшли від купівлі напрямів до заповнення прогалин у ліцензіях, усталені венчурні капіталісти втратили цінову владу, ранні раунди скоротилися, боргове фінансування перевершило акціонерне, а капітал зосередився в інфраструктурі, що з'єднує з традиційними фінансами. Для команд, які все ще покладаються на венчурне акціонерне фінансування, сигнал уже зрозумілий.
Ключові моменти
- Кількість угод M&A залишалася стабільною, але великі придбання поступилися місцем меншим угодам, причому покупці більше цінували конкретні можливості, такі як ліцензії, платежі та інституційна торгівля.
- Усталені провідні венчурні капіталісти відчули зменшення впливу на умови угод, тоді як стратегічні інвестори стали активнішими, включаючи венчурні фонди, пов'язані з CEX, які сподіваються розвивати власні екосистеми біржі та публічного ланцюга через інвестиції.
- Посівні раунди та інші ранні раунди скоротилися, а капітал зосередився на компаніях серій A–C, які вже довели свій бізнес через дохід і ліцензії.
- Венчурне акціонерне фінансування зменшилося, тоді як методи фінансування на основі грошових потоків розширилися, включаючи випуск облігацій, кредитні лінії та лістинги через SPAC.
- Капітал зосередився в сферах, пов'язаних із традиційними фінансами та реальними випадками використання, таких як платежі, стейблкоїни, токенізовані цінні папери та інфраструктура, пов'язана зі штучним інтелектом, а не в ізольованих блокчейн-екосистемах.
1. Ринкове відновлення, можливості зміщуються в бік інституцій
У третьому кварталі 2026 року настрої на крипторинку змінилися зі страху на жадібність.
Після двох послідовних кварталів падіння в першій половині року біткоїн зріс на 43% у третьому кварталі, показавши найкращий результат третього кварталу з 2017 року. Американські спотові біткоїн-ETF зафіксували 6,34 мільярда доларів чистих надходжень. Індекс страху та жадібності крипторинку, який протягом першої половини року перебував у зоні екстремального страху, 20 серпня увійшов у зону жадібності та залишався на цьому рівні більшу частину вересня.
Однак розкриті суми транзакцій показують, що це відновлення не перетворилося на більше інвестицій у криптокомпанії.
Кошти, які повернулися з відновленням цін, пішли безпосередньо в самі криптоактиви, тоді як корпоративні інвестиції, які блокують капітал на роки, не пішли за короткостроковими змінами настроїв. У наступних розділах аналізуються основні зміни третього кварталу.
2. П'ять ключових змін у третьому кварталі
- M&A: від експансійних угод до придбань на основі можливостей
- Венчурний ринок: провідні інвестори втрачають позиції, стратегічний капітал зростає
- Етапи фінансування: обережність у ранніх раундах, фокус на перевірених бізнесах
- Методи фінансування: лістинги та боргове фінансування перевершують акціонерне
- Сектори: капітал зосереджується в інфраструктурі, що з'єднує традиційні фінанси
2.1. M&A: від експансійних угод до придбань на основі можливостей
Кількість угод M&A у третьому кварталі була незмінною порівняно з першою половиною року, але розміри угод різко впали.
Кількість угод M&A становила 39 у першому кварталі, 36 у другому та 37 у третьому, тоді як розміри угод, схоже, знизилися. Дані Architect Partners, консалтингової фірми з M&A, яка незалежно відстежує криптотранзакції, показують, що кількість криптоугод M&A впала на 7% порівняно з попереднім кварталом у третьому кварталі, тоді як вартість угод впала на 83%.
Зниження розміру угод було зумовлене зміною цілей. Перша половина року була зумовлена угодами з придбання цілих компаній для створення нових бізнес-напрямів, як-от придбання Mastercard компанії BVNK за 1,8 мільярда доларів. Придбання третього кварталу натомість заповнювали прогалини в існуючих бізнесах покупців.
Circle погодилася придбати сінгапурську компанію з транскордонних платежів Tazapay, MoonPay погодилася придбати North Capital, яка має американську ліцензію на цінні папери, а BitGo придбала інституційний торговий бізнес NYDIG.
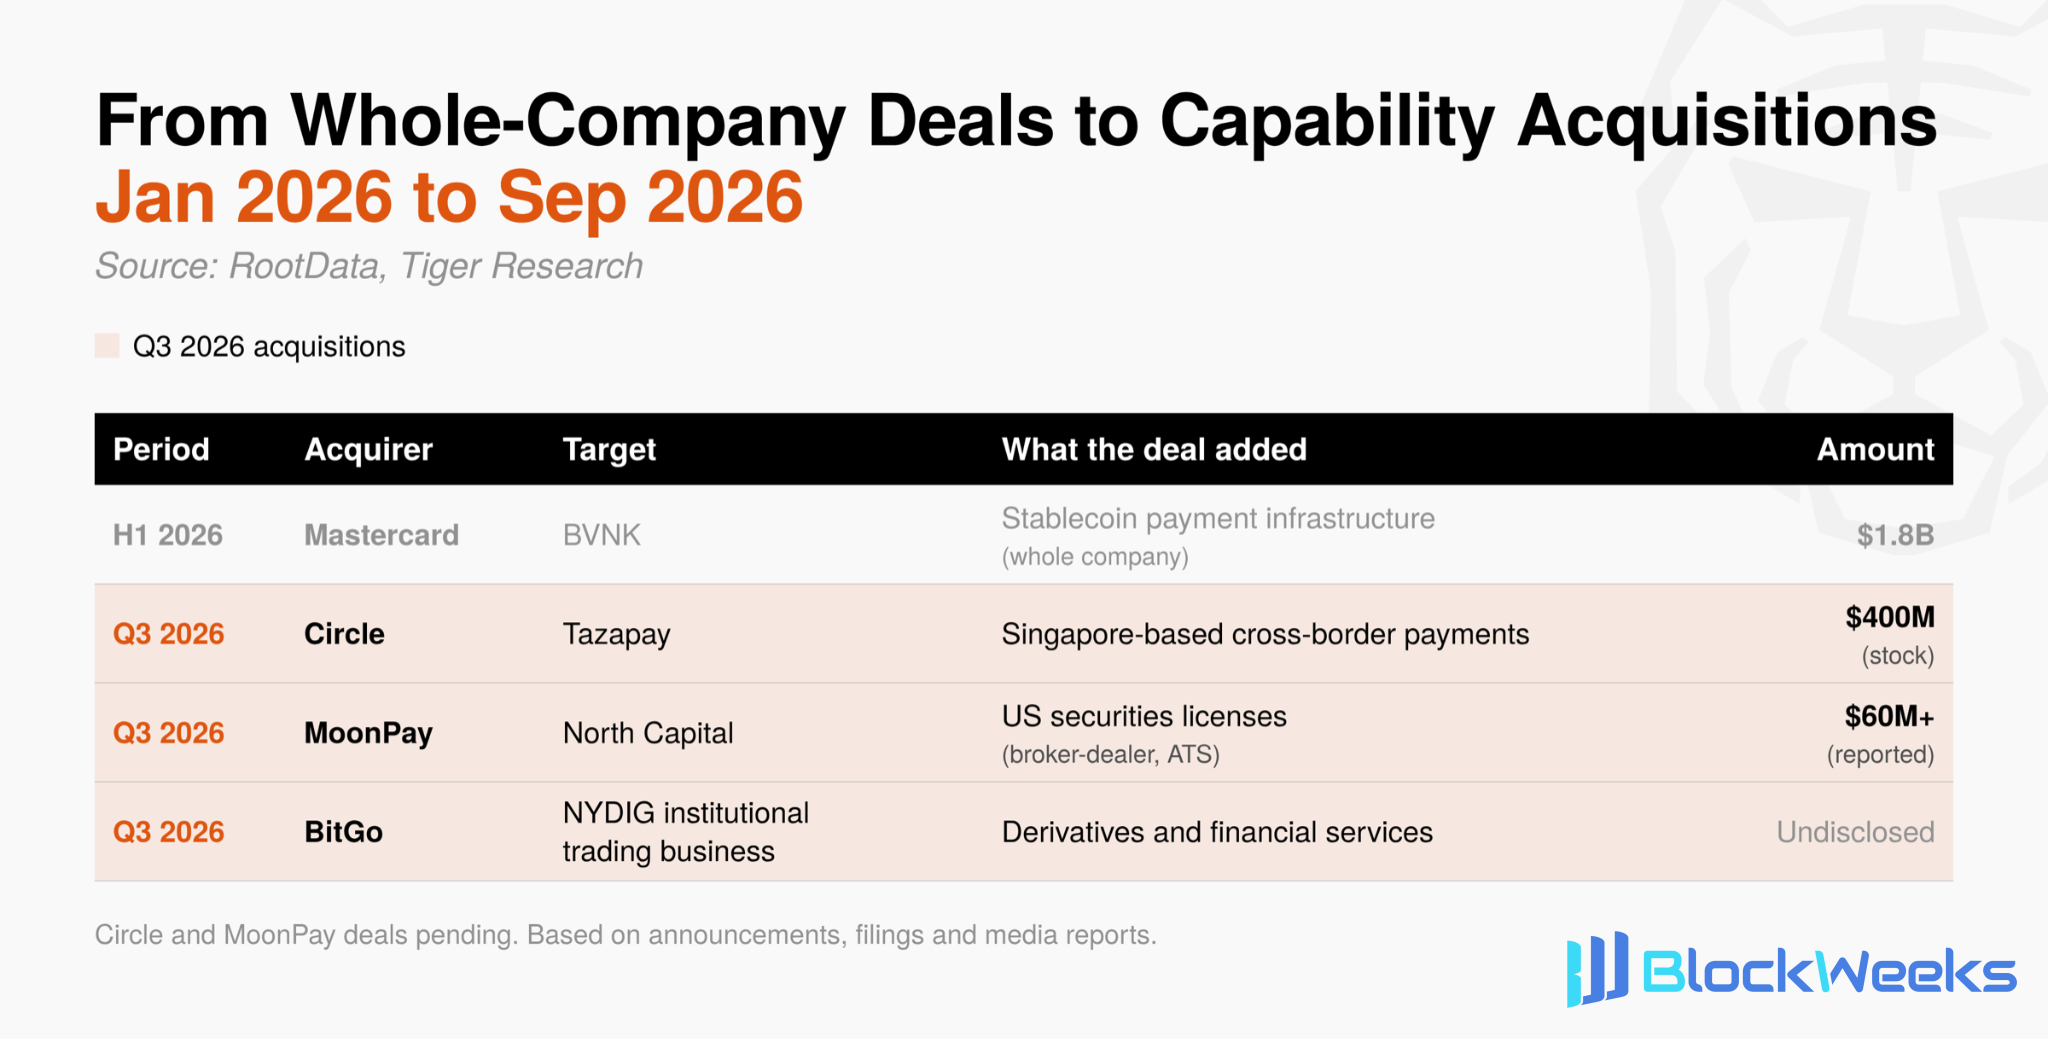
Отримання ліцензій і доведення спроможності всередині компанії займає багато часу, тоді як придбання можуть забезпечити і те, і інше одразу. На етапі, коли операційна структура галузі ще формується, ця економія часу стала конкурентною перевагою. Фокус M&A швидко зміщується від розширення в нові бізнеси до придбань, які дають конкретні спроможності.
2.2. Ринок венчурного капіталу: провідні інвестори втрачають позиції, стратегічний капітал зростає
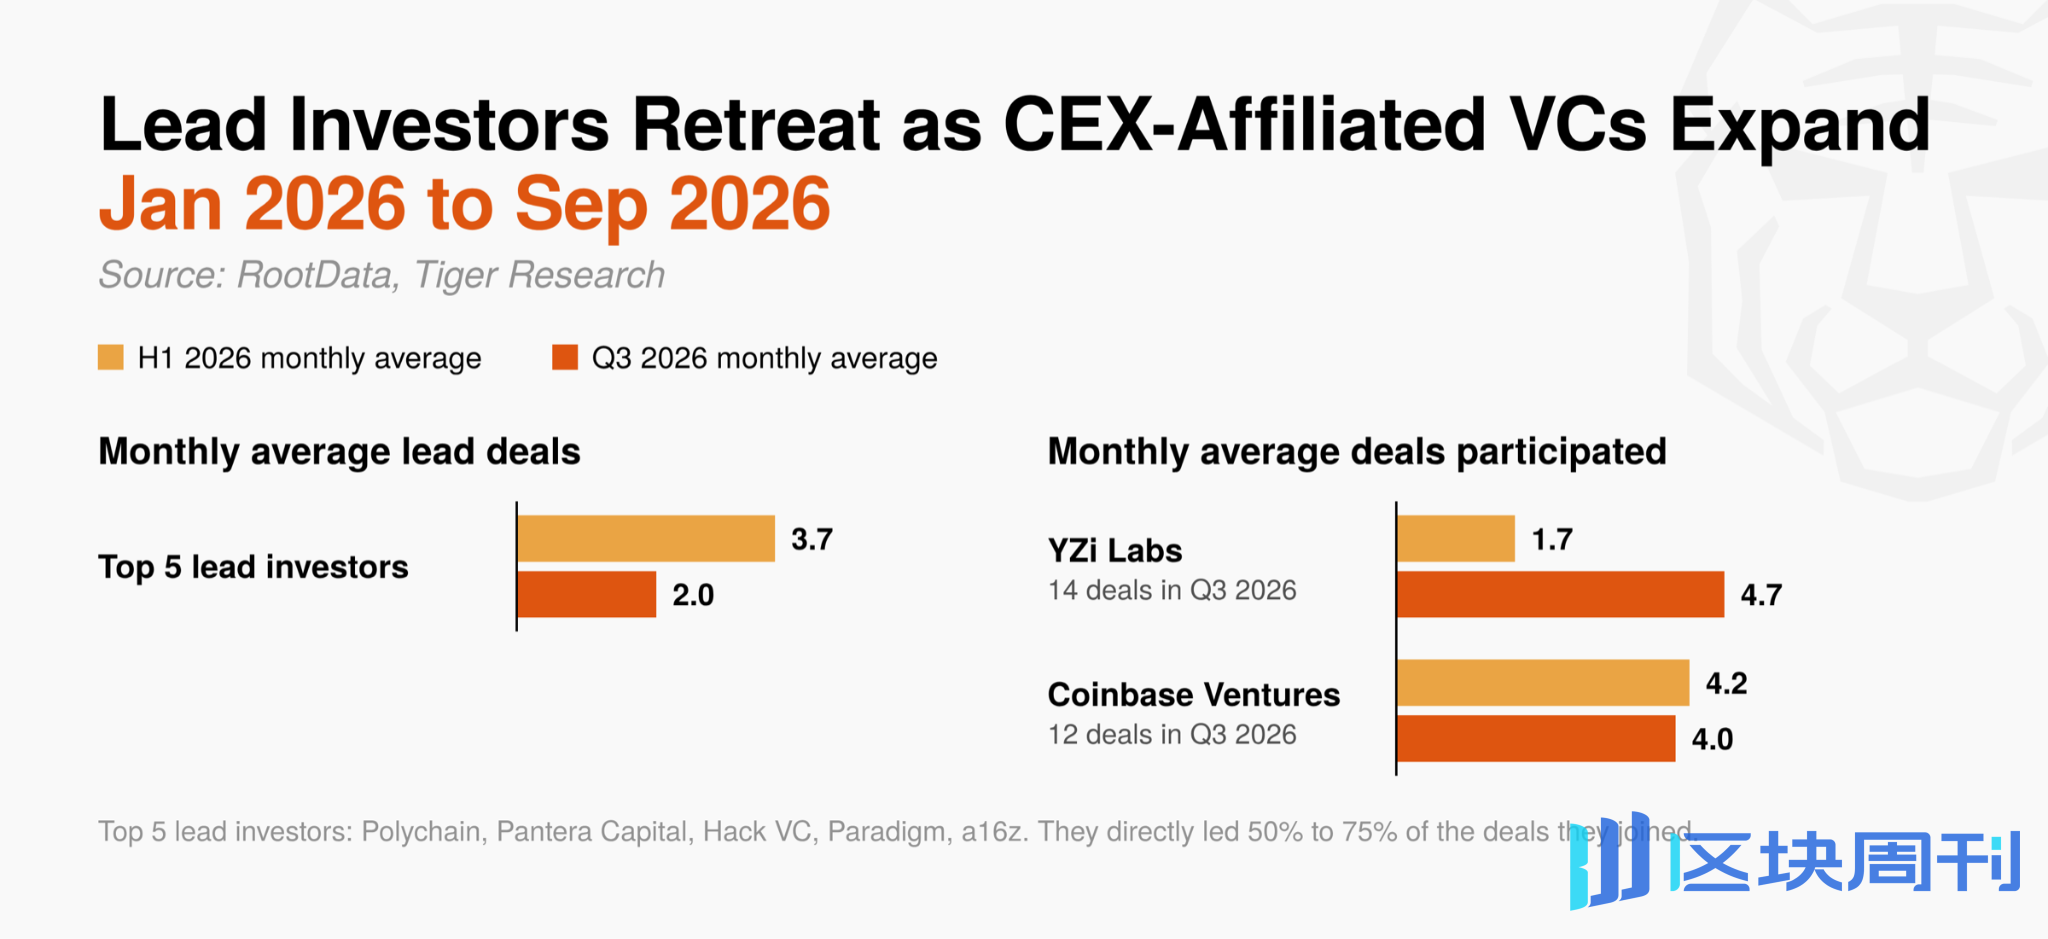
Вплив великих провідних інвесторів помітно знизився. П’ять найактивніших провідних інвесторів з 2024 року (Polychain, Pantera Capital, Hack VC, Paradigm і a16z) у третьому кварталі очолювали в середньому 2,0 угоди на місяць, порівняно з 3,7 у першому півріччі.
Ці фірми раніше безпосередньо очолювали від 50% до 75% угод, у яких брали участь, і встановлювали орієнтири оцінки для ринку, але їхній контроль над раундами слабшає.
Натомість YZi Labs (раніше Binance Labs) взяла участь у 14 угодах, що майже втричі більше за її середньомісячний показник у першому півріччі, а за нею йде Coinbase Ventures з 12.
Зростання участі венчурних фондів, пов’язаних із CEX, зумовлене тим, що їхні інвестиційні цілі структурно відрізняються. Фінансові венчурні фонди прагнуть приросту капіталу від збільшення вартості акцій або активів, тоді як венчурні фонди, пов’язані з CEX, можуть також отримувати додаткові вигоди, як-от обсяг торгів і нові користувачі, коли проєкти з їхнього портфеля запускаються на їхніх власних біржах або публічних мережах (наприклад, BNB Chain або Base).
Тому навіть в умовах невизначеності цін та оцінок ці установи мають чіткі причини продовжувати інвестувати. Як наслідок, раунди третього кварталу більше відображали вплив стратегічних інвесторів, які прагнуть розвивати власні платформи, ніж фінансових інвесторів, які встановлюють ціни.
Ринок венчурного капіталу в третьому кварталі продемонстрував зсув: від фінансових інвестицій, спрямованих на високу дохідність, до стратегічних інвестицій, які створюють бізнес- та екосистемні синергії.
2.3. Етапи фінансування: обережність у ранніх раундах, фокус на перевірених бізнесах
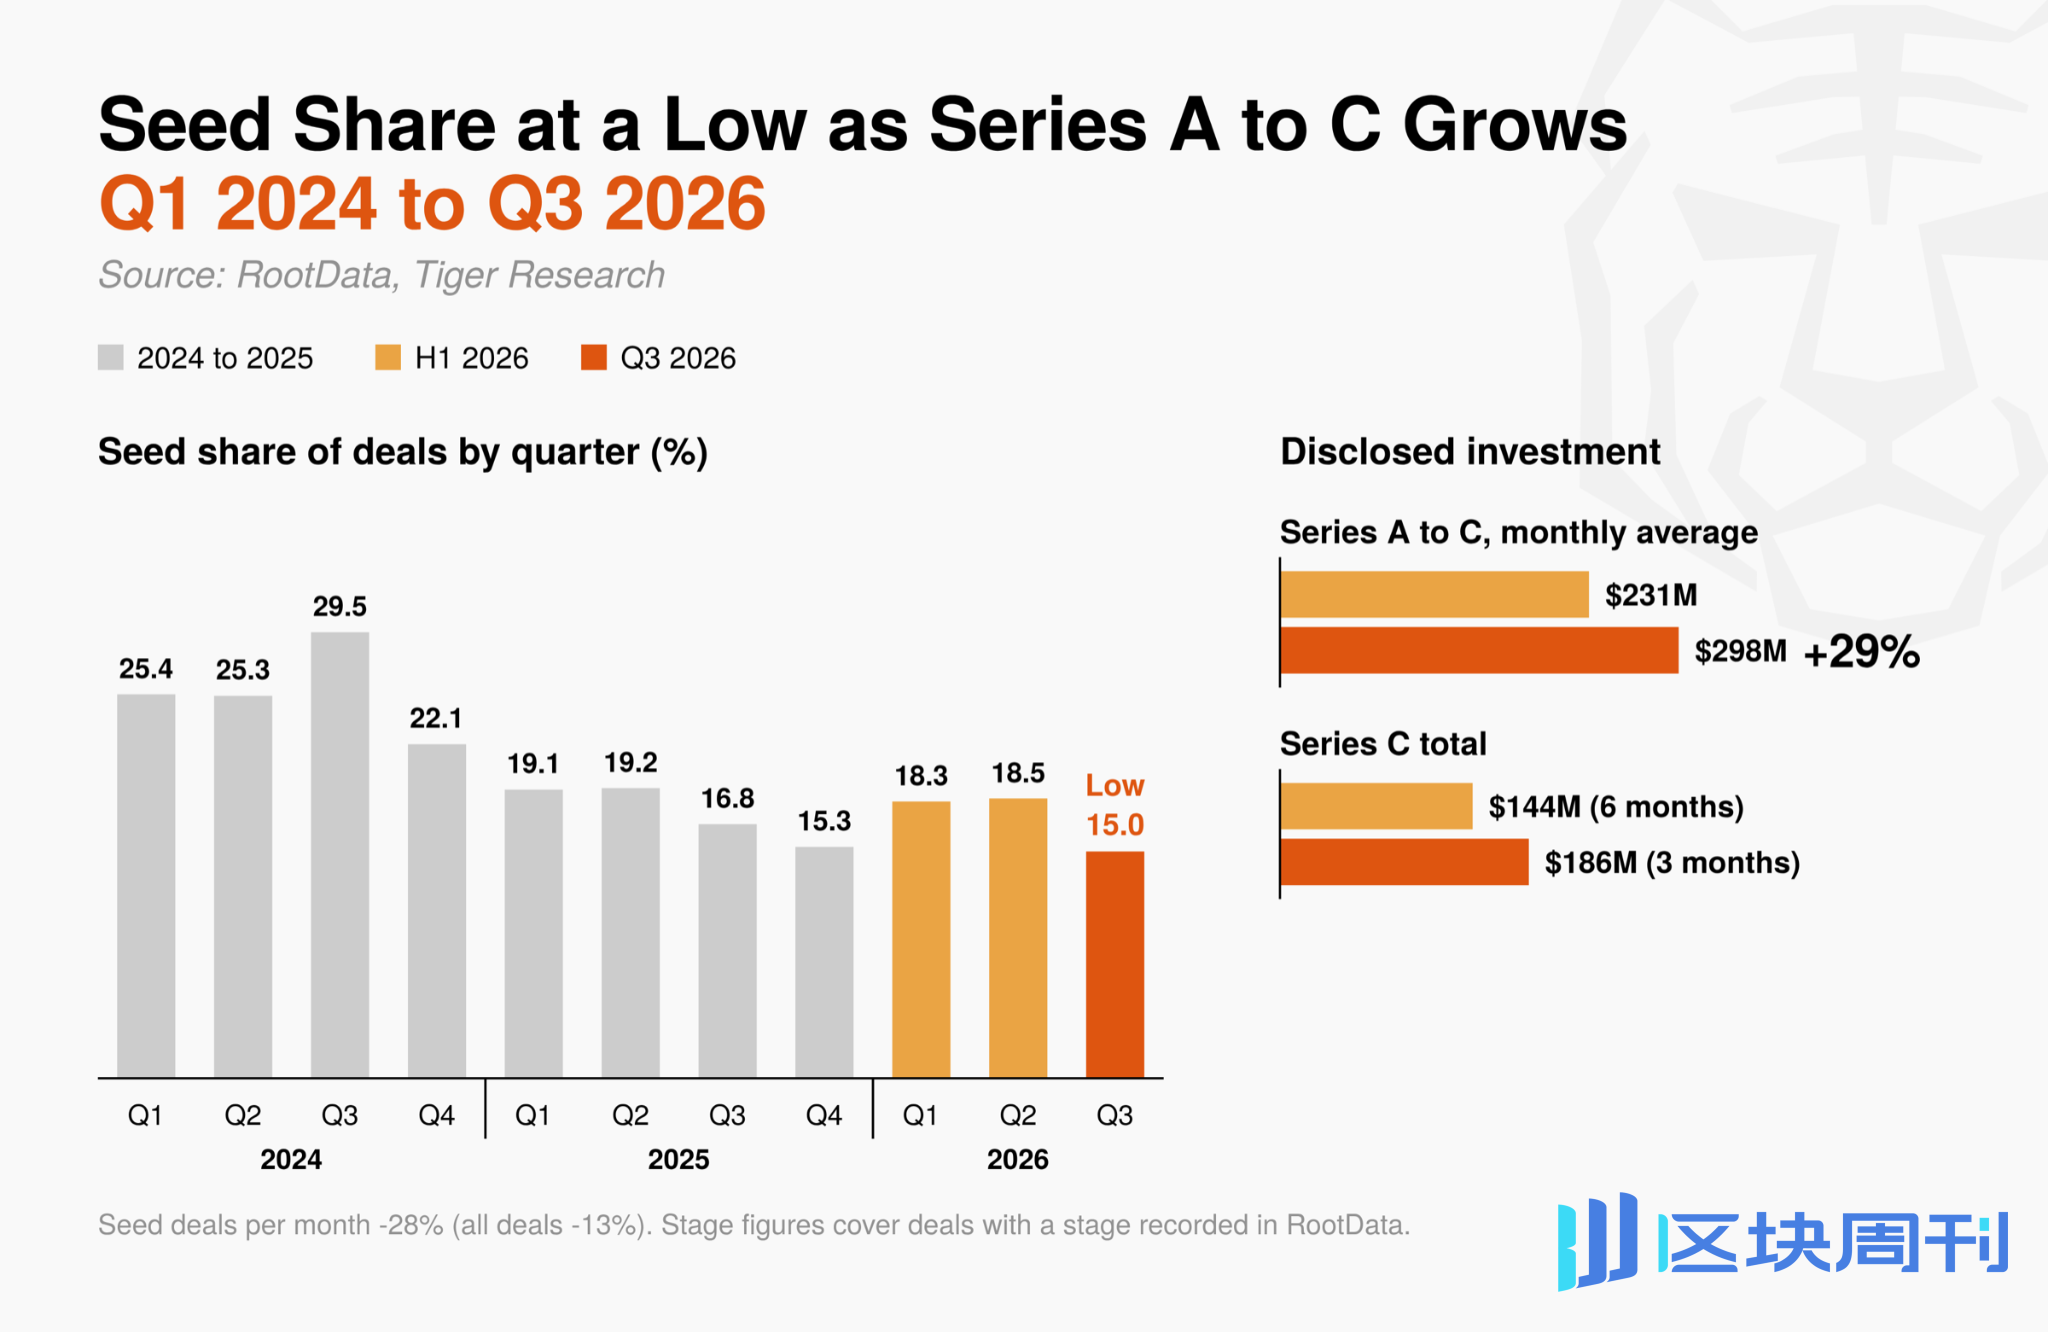
Інвестори не бажають брати на себе неперевірені ризики. Посівні раунди становили 15,0% усіх угод — найнижча квартальна частка з 2024 року. Середньомісячна кількість посівних угод упала на 28%, що більш ніж удвічі перевищує 13% скорочення загальної кількості угод.
Розкриті обсяги інвестицій від серії A до C зросли на 29% порівняно з попереднім кварталом, причому лише фінансування серії C у третьому кварталі перевищило підсумок за все перше півріччя.
Раннє інвестування розподіляє капітал між великою кількістю малих проєктів, покладаючись на кілька успіхів для високої дохідності. Щоб ця модель працювала, наступні інвестори повинні продовжувати купувати акції або токени за вищими оцінками.
Оскільки корпоративне інвестування загалом у третьому кварталі стало обережнішим, ринкові очікування щодо таких наступних інвестицій, схоже, послабилися. Натомість інвестори зосередили кошти на раундах розширення для компаній, які вже довели свій бізнес через дохід і ліцензії.
Jeeves і EDX Markets обидві завершили фінансування серії C у третьому кварталі. Вони є компаніями платіжної та торговельної інфраструктури і відображають ту саму закономірність. Ринкові критерії інвестування зміщуються від термінів випуску токенів до фактичних доказів бізнесу.
2.4. Методи фінансування: лістинги та боргове фінансування перевершують акціонерне
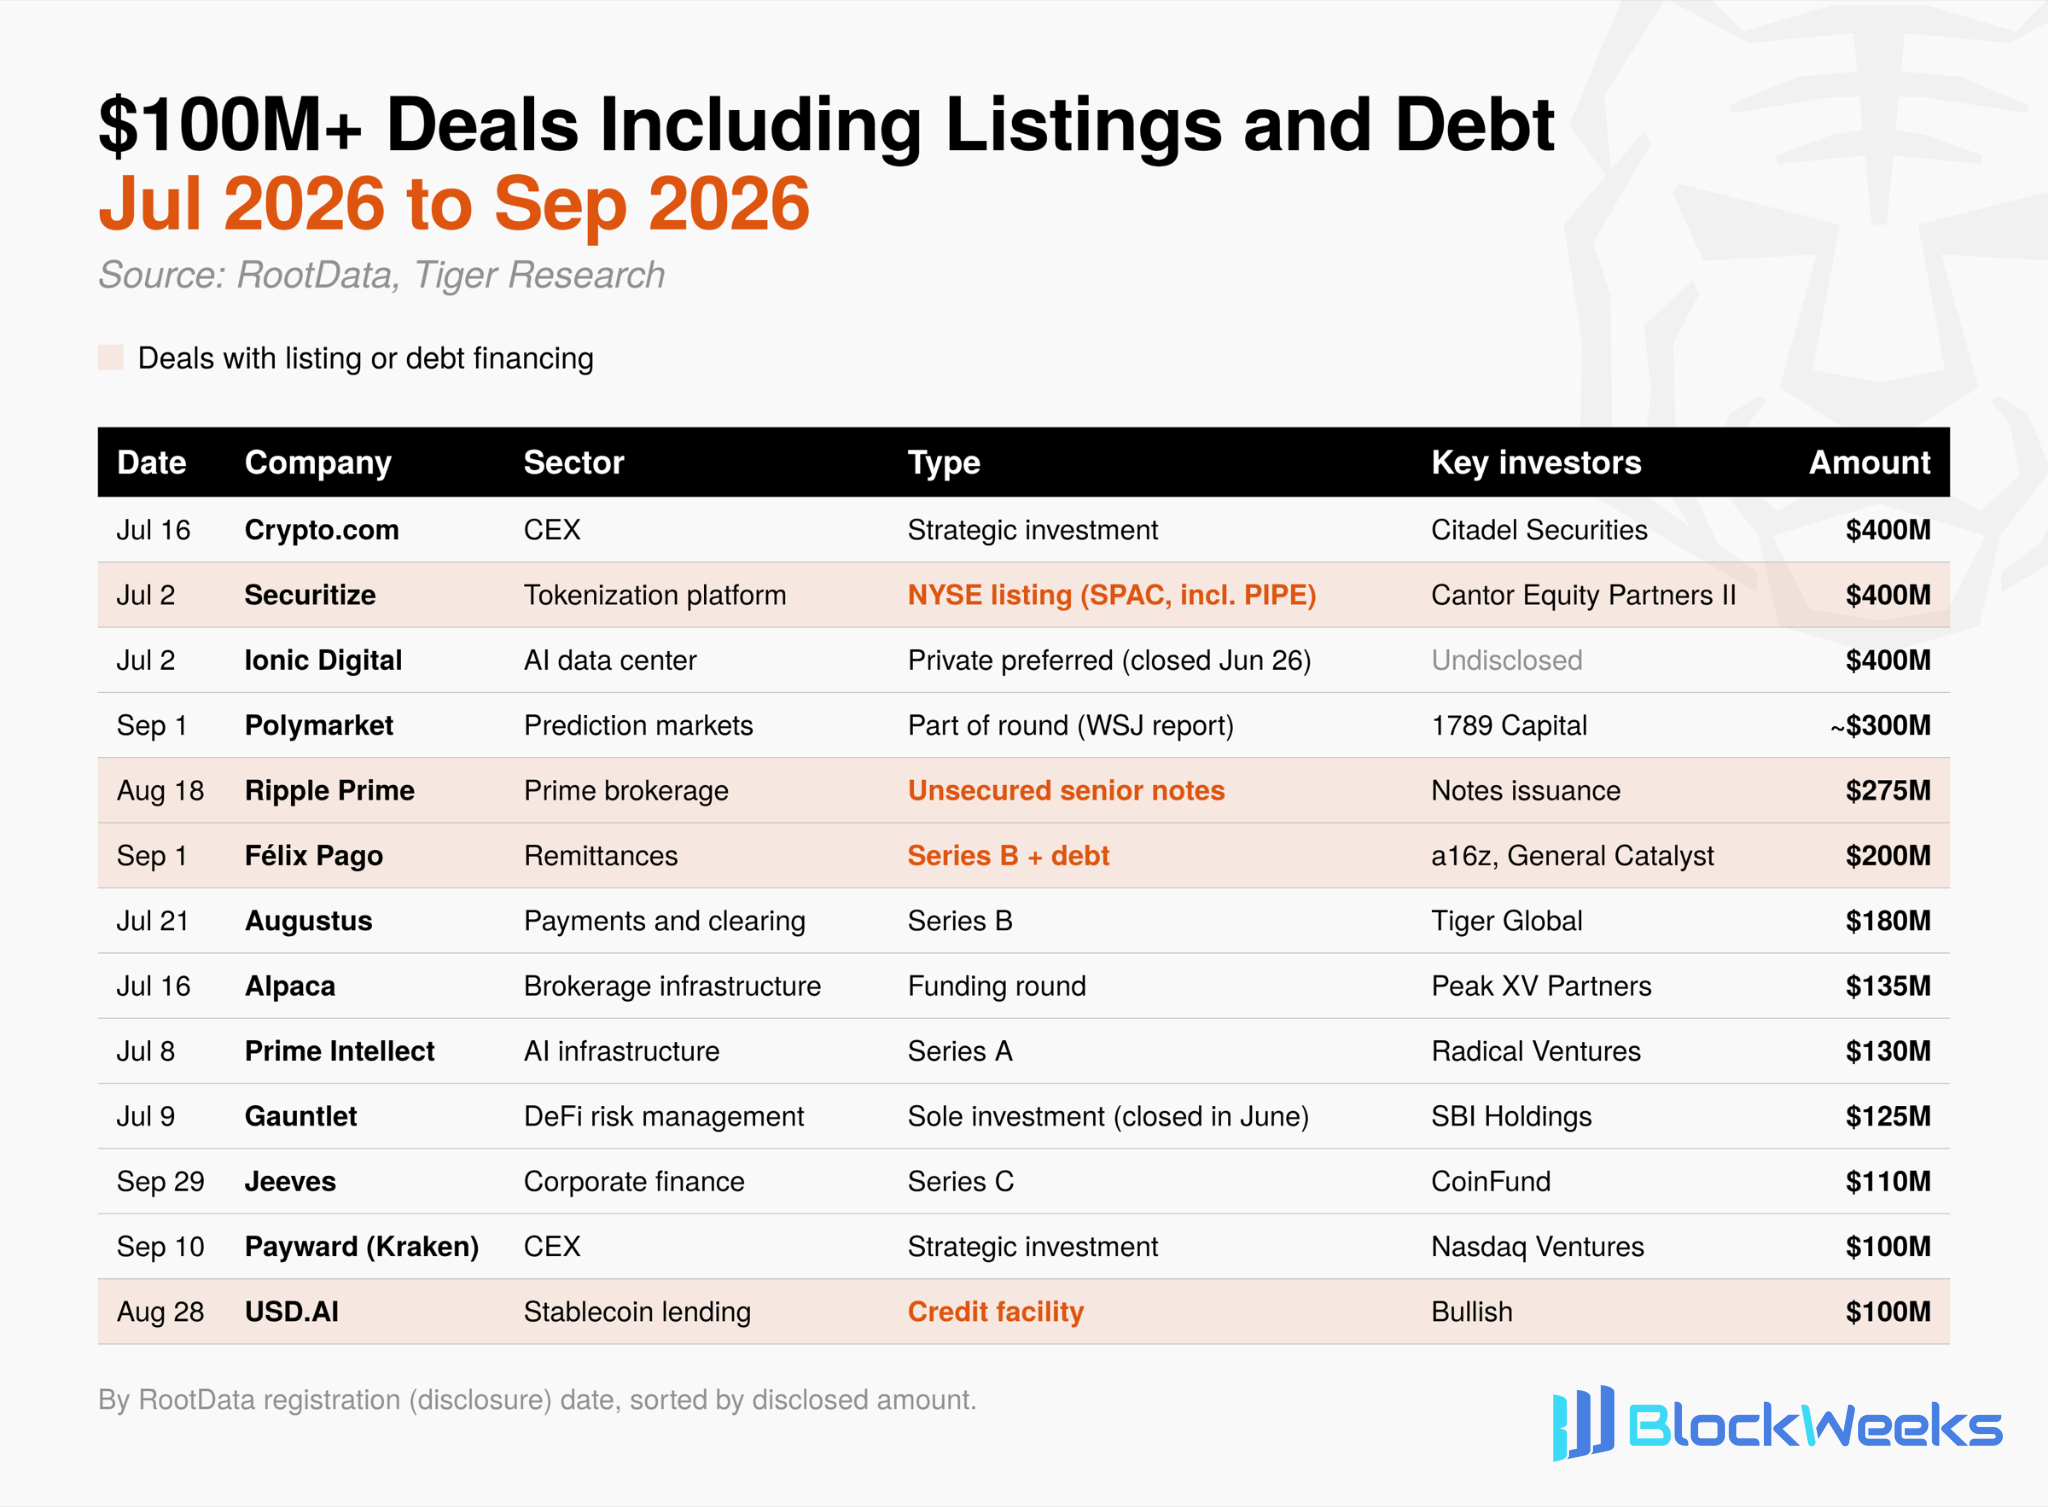
Великі обсяги капіталу в третьому кварталі також надходили з-поза меж венчурного акціонерного капіталу. З 13 угод вартістю понад 100 мільйонів доларів 4 стосувалися лістингів або боргового фінансування.
Securitize вийшла на Нью-Йоркську фондову біржу через злиття зі SPAC, а Ripple Prime випустила незабезпечені старші облігації на 275 мільйонів доларів. У місячному вимірі венчурне та стратегічне акціонерне фінансування впало на 24%, тоді як боргове фінансування зросло з 70 мільйонів доларів до 190 мільйонів доларів, а залучення коштів через лістинг зросло з 80 мільйонів доларів до 150 мільйонів доларів.
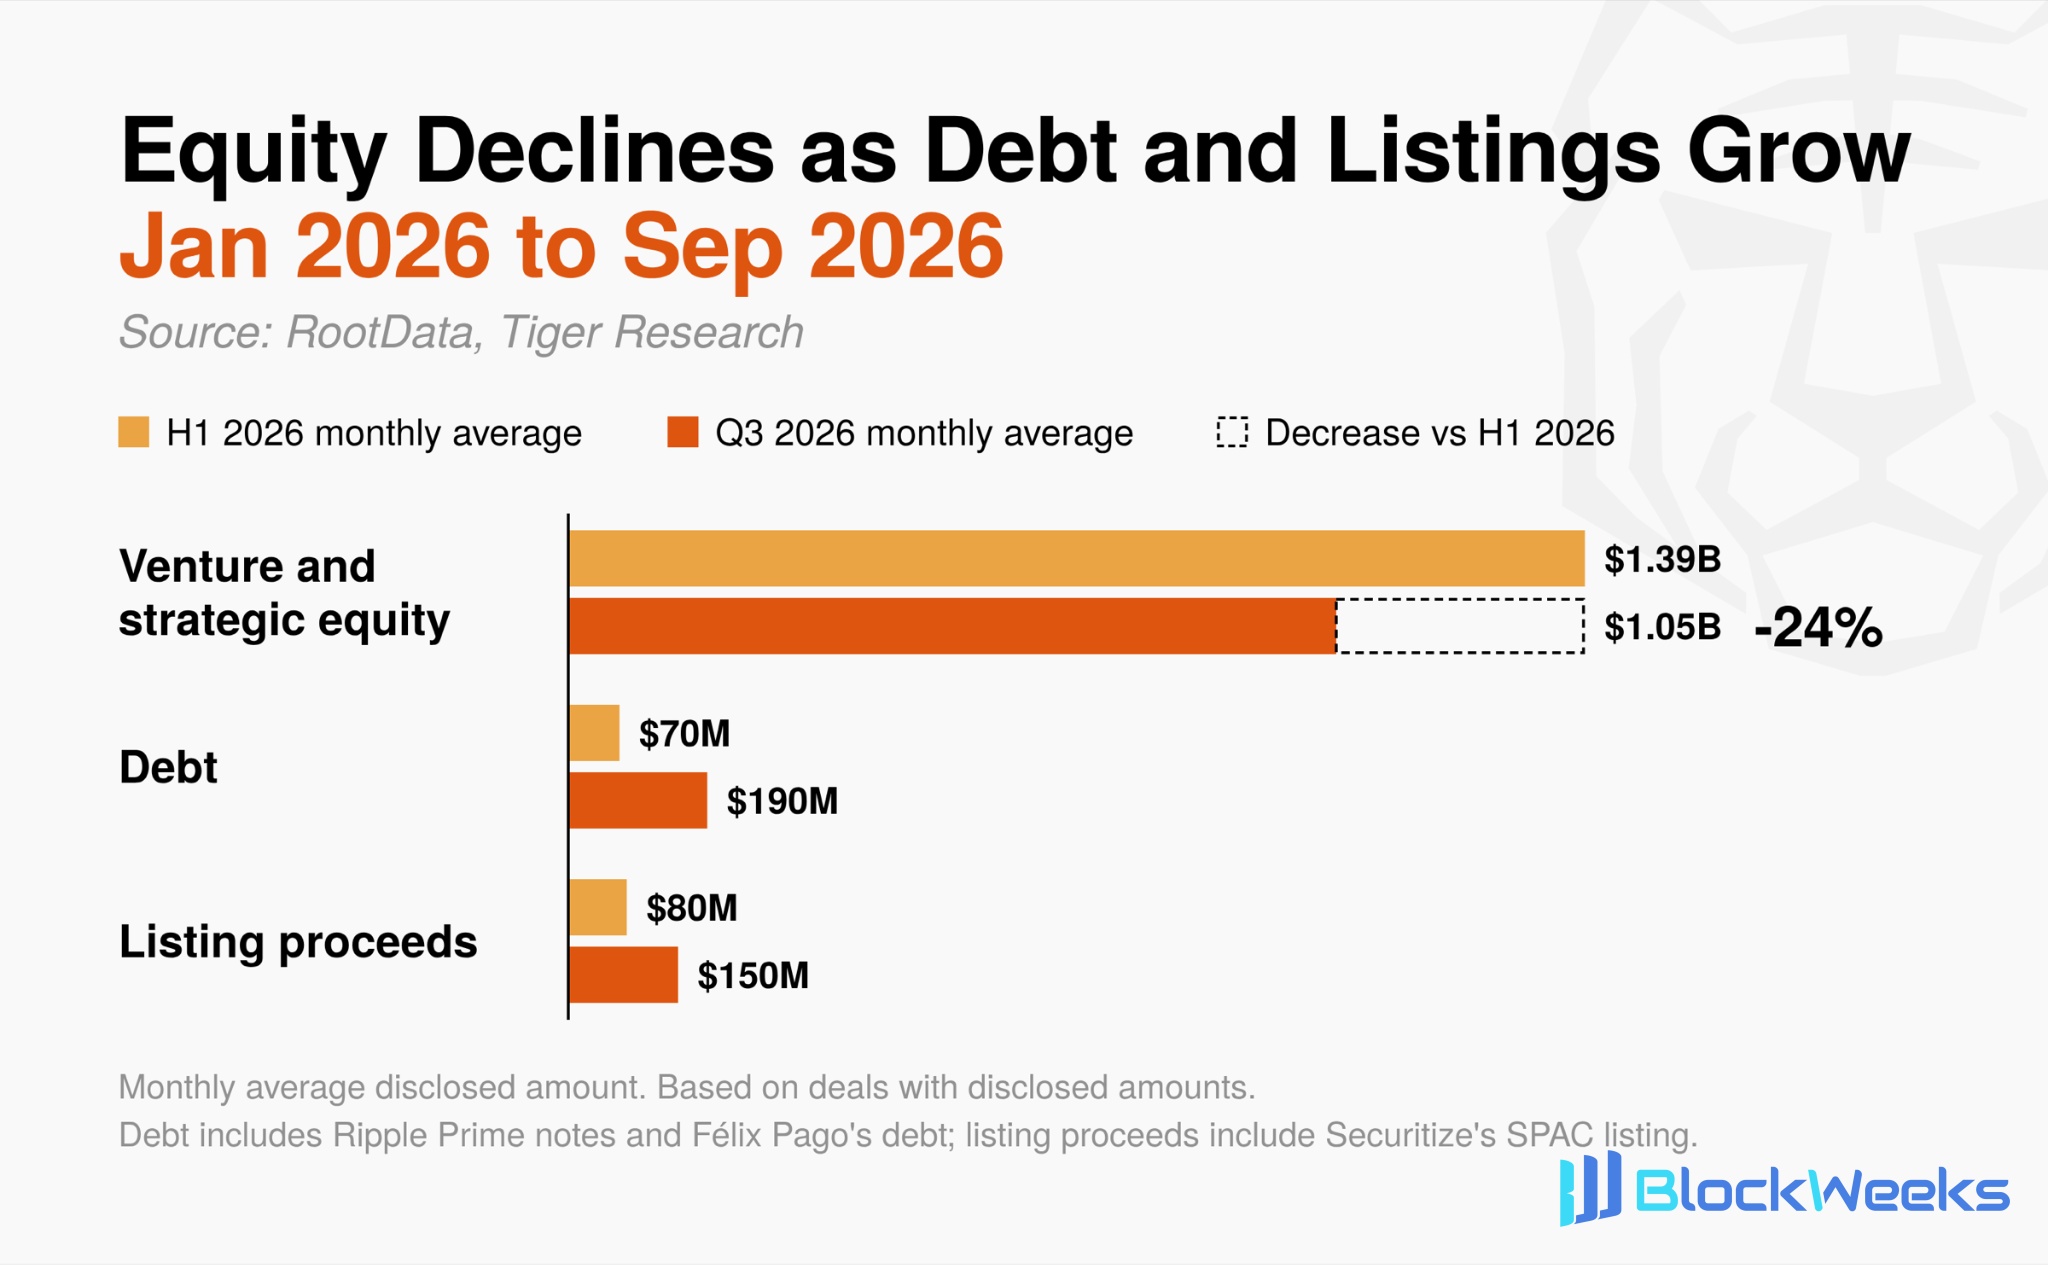
Облігації та лістинги вимагають або здатності до погашення, або оцінки з публічного ринку. У першому півріччі боргове фінансування надходило переважно від компаній, що тримають біткоїн у казначействі, як-от Metaplanet, яка позичала кошти для купівлі біткоїна.
У третьому кварталі компанії з грошовим потоком, як-от прайм-брокери, грошові перекази та кредитування стейблкоїнів, позичали кошти для розширення свого бізнесу. Основа для погашення змістилася з ціни біткоїна на корпоративний грошовий потік. Деякі компанії тепер можуть фінансуватися як звичайний бізнес і більше не потребують венчурного капіталу, що може звузити роль венчурного капіталу до ранньої стадії.
2.5 Сектори: Капітал зосереджується на інфраструктурі, пов'язаній із традиційними фінансами
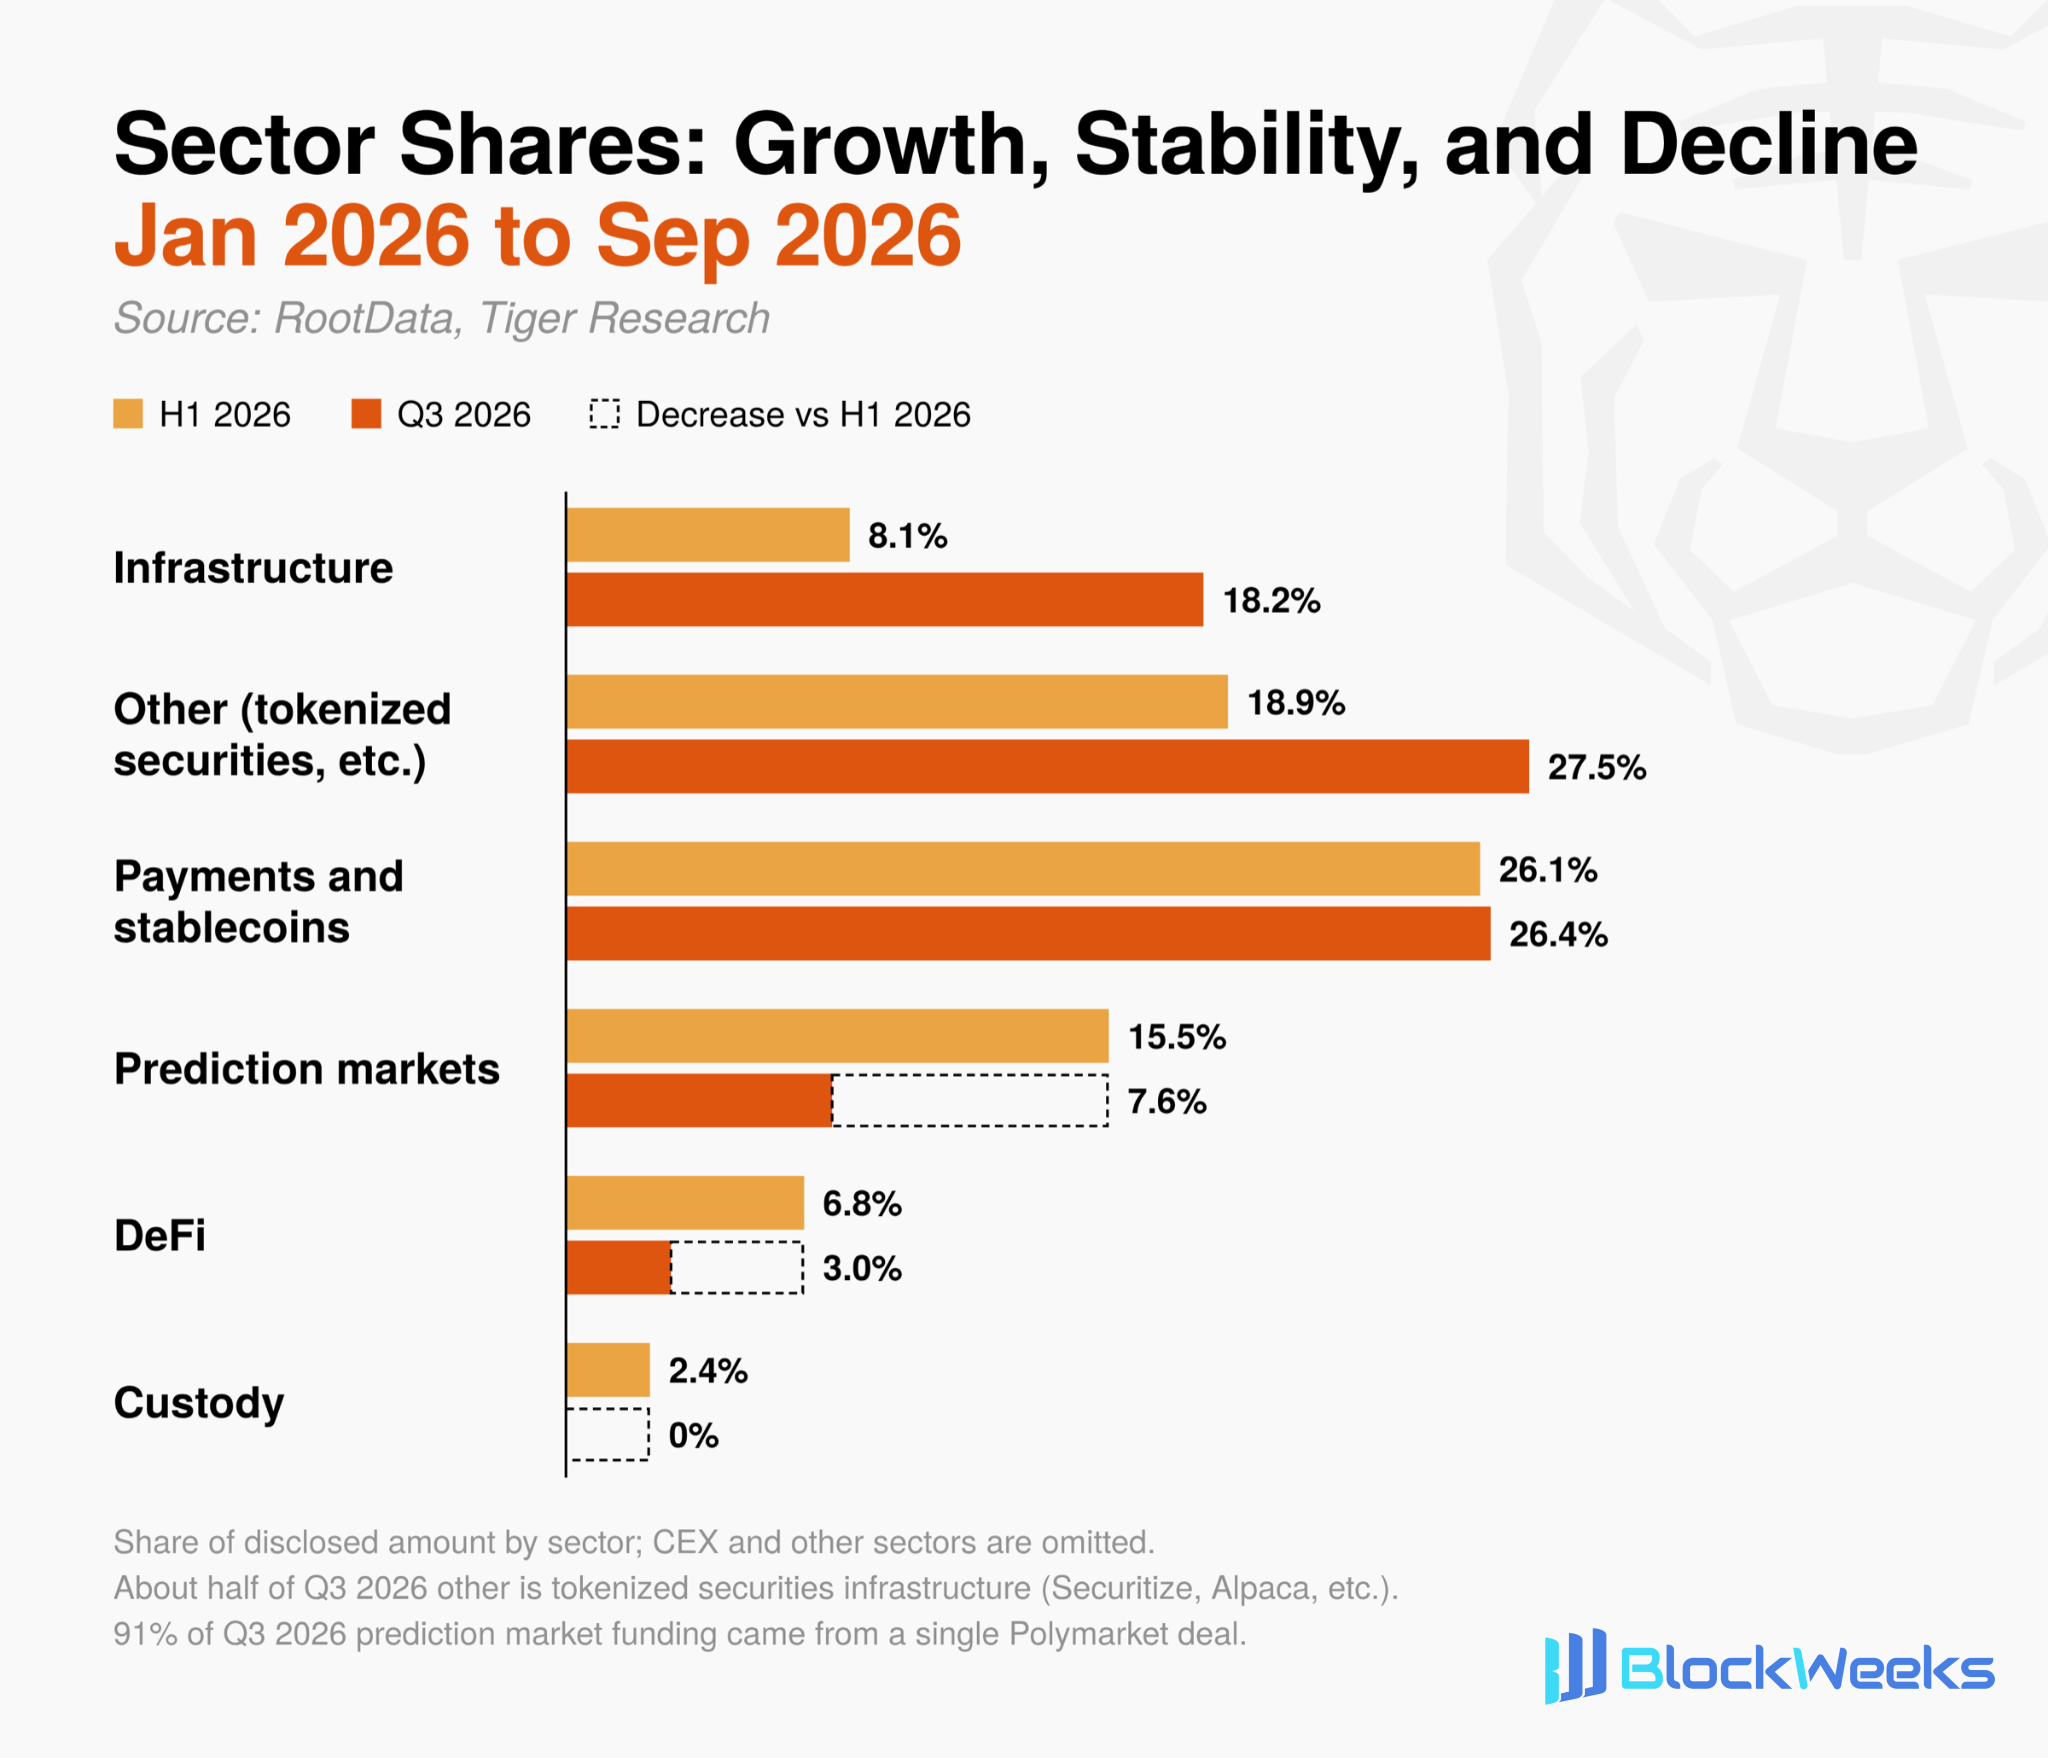
За секторами капітал у третьому кварталі спрямовувався в сфери, що з'єднують традиційні фінанси з криптоекосистемою, а не в нові протоколи рівня 1 і рівня 2.
Частка інфраструктурного сектору в розкритих інвестиціях зросла більш ніж удвічі з 8,1% у першому півріччі до 18,2%. Зростання надійшло від угод, пов'язаних зі штучним інтелектом, а не від нових блокчейн-мейннетів. Лідерами були Ionic Digital, яка змінила свій бізнес на центри обробки даних для ШІ, та компанія з інфраструктури для навчання ШІ Prime Intellect.
З капіталу, класифікованого як «інший», близько половини надійшло в інфраструктуру токенізованих цінних паперів, як-от Securitize та Alpaca. Платежі та стейблкоїни були єдиним сектором, частка якого залишилася незмінною.
Натомість сектори, не тісно пов'язані з традиційними фінансами, залучили значно менше капіталу. На ринках прогнозів одна угода Polymarket на суму близько 300 мільйонів доларів становила 91% інвестицій третього кварталу. Інвестиції в DeFi впали на 71%, кількість угод також зменшилася, а їхня частка становила лише 3,0%. Найбільшою угодою в DeFi була Cari Network — мережа депозитних токенів, підтримана регіональними банками США. Нових інвестицій у кастодіальний бізнес не було, а активність обмежувалася консолідацією серед усталених компаній, як-от придбання BitGo торгового бізнесу NYDIG.
У третьому кварталі капітал надходив лише до усталених компаній, які вже мають ліцензії та регуляторні схвалення, або до проєктів, пов'язаних із традиційними фінансовими установами, такими як банки. Інвестиції явно змістилися від проєктів, що будують нову криптоекосистему, до каналів розподілу та інфраструктури, необхідних для входу капіталу традиційних фінансів на крипторинок.
3. Наслідки для різних учасників ринку
Незважаючи на відновлення цін, капітал, що надходив у криптокомпанії в третьому кварталі, залишався обмеженим. Натомість капітал змінив свої цілі: невеликі придбання, що додають конкретні можливості, замінили великі угоди, а стратегічні інвестори, які прагнуть розширити власні платформи, стали помітнішими, ніж фінансові провідні інвестори.
Капітал також зосередився на компаніях, які довели свій бізнес через дохід і ліцензії, а не на проєктах ранньої стадії. Оскільки тенденції контролю та фундаментальних показників, згадані в попередньому звіті, продовжуються, у наступних розділах перелічено основні завдання, що стоять перед різними учасниками ринку.
3.1 Криптокомпанії та засновники
Готуйтеся до довшого циклу фінансування на ранніх стадіях: скорочення кількості посівних раундів у третьому кварталі було швидшим, ніж у середньому по ринку. Перед наступним раундом компанії повинні консервативно перерахувати свій запас часу, щоб досягти конкретних віх, таких як дохід, ліцензії або важливі партнерства.
Перегляньте умови стратегічних інвестицій: капітал від венчурних фондів, пов'язаних із CEX, все ще надходить, але може супроводжуватися умовами, наприклад вимогою зобов'язань використовувати конкретну CEX або блокчейн. Компанії повинні заздалегідь перевірити, чи ці умови обмежать майбутні фінансові інвестиції або продаж компанії.
Розбудовуйте регуляторні та ліцензійні можливості: нещодавні покупці зосереджуються на можливостях, які можна використати негайно, таких як ліцензії на цінні папери, платіжні мережі та торгова інфраструктура, а не на всій компанії. Компанії, які розглядають продаж або партнерство, повинні чітко визначити свої ключові можливості та те, як вони відповідають бізнесу потенційних партнерів.
Використовуйте різноманітніші методи фінансування: компанії зі стабільним грошовим потоком можуть розглянути традиційне фінансування, наприклад випуск облігацій або кредитних ліній, щоб зменшити розмивання капіталу.
3.2 Традиційні фінансові установи та підприємства
Виходьте на ринок через придбання: для нових криптобізнесів придбання спеціалізованої компанії з ліцензіями та досвідом роботи може бути ефективнішим, ніж створення інфраструктури власними силами. Злиття та поглинання навколо інфраструктури, ліцензій та торгових можливостей продовжують зростати.
Оцінюйте угоди за фактичними умовами: дивлячись лише на розкриті суми угод, неможливо визначити, як ринок оцінює ці бізнеси. Покупці повинні надавати пріоритет відповідності власному бізнесу та працювати з професійними консультантами, щоб перевірити, чи може угода створити цінність, що перевищує ціну.
3.3 Інвестори та роздрібні учасники
Ставтеся до новин про фінансування з обережністю: оголошення про венчурне фінансування не слід автоматично сприймати як сигнали до купівлі. Масштабні продажі токенів і надлишкові торгові прибутки минулого важче очікувати на поточному ринку, і роздрібні інвестори повинні усвідомлювати, що потенціал зростання ранніх позицій обмежений.
Оцінюйте проєкти за фундаментальними показниками: проєкти слід оцінювати за структурою доходів, відповідністю регуляторним вимогам і зв'язками з традиційними фінансами, а не за термінами випуску токенів або короткостроковими новинами.
Крипторинок виходить за межі короткострокових очікувань і рухається до демонстрації реальної цінності та практичного використання. Деякі інвестори можуть шкодувати про такі зміни, але перетворення ринку на індустрію можна вважати здоровим розвитком.
Учасники ринку, які зможуть розпізнати цю структурну зміну та зміцнити свою основну конкурентоспроможність і управління ризиками, будуть краще підготовлені до наступної фази ринку.
Дані та методологія
Джерело даних: дані з січня 2024 року по вересень 2026 року базуються на API RootData, охоплюючи 3 515 раундів фінансування, позначених датою реєстрації RootData. Ionic Digital і Gauntlet, завершені в червні, але оголошені в липні, враховані в третьому кварталі. З 195 записів RootData за третій квартал два не були інвестиціями: один був партнерством щодо запуску DEX між Robinhood і dYdX Labs, а інший — членством в інституційному альянсі Ethereum. Ці два були виключені, залишивши 193 угоди для аналізу.
База сум: суми в цьому звіті є сумою угод із розкритими сумами. З 193 угод у третьому кварталі 112 розкрили суми; з 441 угоди в першому півріччі 286 розкрили суми. Угоди з нерозкритими сумами не включені, тому фактичний обсяг більший за наведені цифри. Раунд фінансування Raven, зафіксований у RootData як 90 мільйонів доларів, був виключений, оскільки першоджерело показало, що ця цифра була оцінкою, а не сумою інвестицій.
Сума злиттів і поглинань: розкриті суми злиттів і поглинань та частка злиттів і поглинань у падінні на рівні 83%, лише на основі транзакцій із сумами, зафіксованими в RootData. Транзакції з розкритими сумами, але не зафіксовані в RootData, такі як Circle і Tazapay, які згідно з документами SEC становили 400 мільйонів доларів, і Mirae Asset і Korbit, приблизно 141,4 мільярда вон, близько 100 мільйонів доларів, окремо зазначені в основному тексті. Порівняння злиттів і поглинань за третій квартал посилається на квартальні дані Architect Partners.
Тип фінансування: злиття та поглинання відповідають типам раундів RootData. Публічне розміщення включає IPO, фінансування після лістингу та лістинг Securitize. Борг включає боргове фінансування, векселі Ripple Prime та боргову частину раунду Félix Pago. Продажі токенів включають позабіржові та публічні раунди продажу. Усі інші транзакції класифікуються як венчурний капітал і стратегічні пайові інвестиції, що також включає купівлю акцій існуючих акціонерів, наприклад купівлю акцій Dunamu Hana Financial Group і Samsung Securities у першому півріччі.
Порівняння першого півріччя та третього кварталу: оскільки ці два періоди відрізняються за тривалістю (шість місяців і три місяці), як кількість транзакцій, так і суми конвертуються в середньомісячні показники для порівняння. Дані за перше півріччя було перераховано на основі подальших переглядів даних RootData (441 транзакція, раніше 435).
Етап фінансування: дані за етапами, як-от посівні раунди та раунди Series A–C, включають лише транзакції з етапами, зареєстрованими в RootData (143 з 193 у третьому кварталі). Наприклад, Series C компанії Fasset і Series B компанії Augustus не включено до статистики за етапами, оскільки RootData не зафіксувала їхні етапи.
Класифікація секторів: кожну транзакцію віднесено до одного сектору на основі тегів проєктів RootData, і пріоритет надається більш конкретним секторам бізнес-моделей у такому порядку: ринки прогнозів, CEX, кастодіальні послуги, платежі та стейблкоїни, DeFi, ігри, NFT, соціальні мережі та розваги, інфраструктура. Великі транзакції без тегів класифікуються вручну після перегляду бізнесу, а транзакції, які не відповідають жодному сектору, зараховуються як інші.
Транзакції за участю інституцій: транзакції, у яких взяла участь принаймні одна установа, класифікована RootData як компанія або інституційна структура. Це те саме визначення, що й «транзакції за участю традиційних фінансових установ» у попередньому звіті.
Транзакції за прямої участі традиційних фінансових установ: транзакції, у яких взяли участь принаймні один банк, брокерська компанія, компанія з управління активами, оператор біржі, платіжна мережа, компанія з кредитного рейтингування чи даних, традиційний маркетмейкер або інвестиційний підрозділ будь-кого з перелічених. Транзакції без інформації про інвесторів у RootData не включено до статистики, тому ця частка є консервативним показником. Наприклад, придбання акцій Dunamu компаніями Hana Financial Group і Samsung Securities у першому півріччі та інвестиція регіонального банку США в Cari Network у третьому кварталі не були враховані, оскільки інформацію про інвесторів отримати не вдалося. Інвесторів, визначених за допомогою зіставлення ключових слів, було перевірено по одному, а фінтех-компанії, як-от PayPal, Stripe, Robinhood і Nium, не включено як традиційні фінансові установи.
Перевірка ключових транзакцій: ключові транзакції третього кварталу, згадані в тексті, було перехресно перевірено з пресрелізами компаній, регуляторними документами та повідомленнями провідних медіа. Транзакції, які все ще перебувають на стадії угоди (S&P Global і OpenZeppelin, Nasdaq і LeveL Markets, Circle і Tazapay), ще не завершено.
Ринкові індикатори: ціна Bitcoin і квартальна дохідність базуються на щоденних цінах закриття BTC/USDT на Binance (UTC). Індекс Crypto Fear & Greed походить від Alternative.me, а чисті потоки спотових біткоїн-ETF у США — з даних SoSoValue, на які посилається Investing.com. Голосування щодо CLARITY Act і винятки SEC базуються на записах голосувань Сенату США та відповідних повідомленнях про оголошення SEC.
Умови використання
Tiger Research дозволяє добросовісне використання своїх звітів. «Добросовісне використання» — це принцип, який загалом дозволяє використання певного контенту для суспільно корисних цілей, якщо це не завдає шкоди комерційній цінності матеріалу. Якщо використання відповідає меті добросовісного використання, звіт можна використовувати без попереднього дозволу. Однак, цитуючи звіти Tiger Research, ви повинні 1) чітко зазначити джерело як «Tiger Research» і 2) включити логотип Tiger Research. Реорганізація та публікація матеріалу потребує окремих переговорів. Несанкціоноване використання звіту може призвести до судових дій.