当你的币放在一家交易所里,你持有的是对一家公司的请求权,而不是那项资产本身。交易对手风险,就是这项请求权可能得不到履行的那些方式的集合;它有好几个互相独立的来源,而它们在压力下的表现各不相同。搞清楚你担心的是其中哪一个,才能把一种含糊的不安,变成一个「在那里放多少」的决定。
交易对手风险究竟是什么
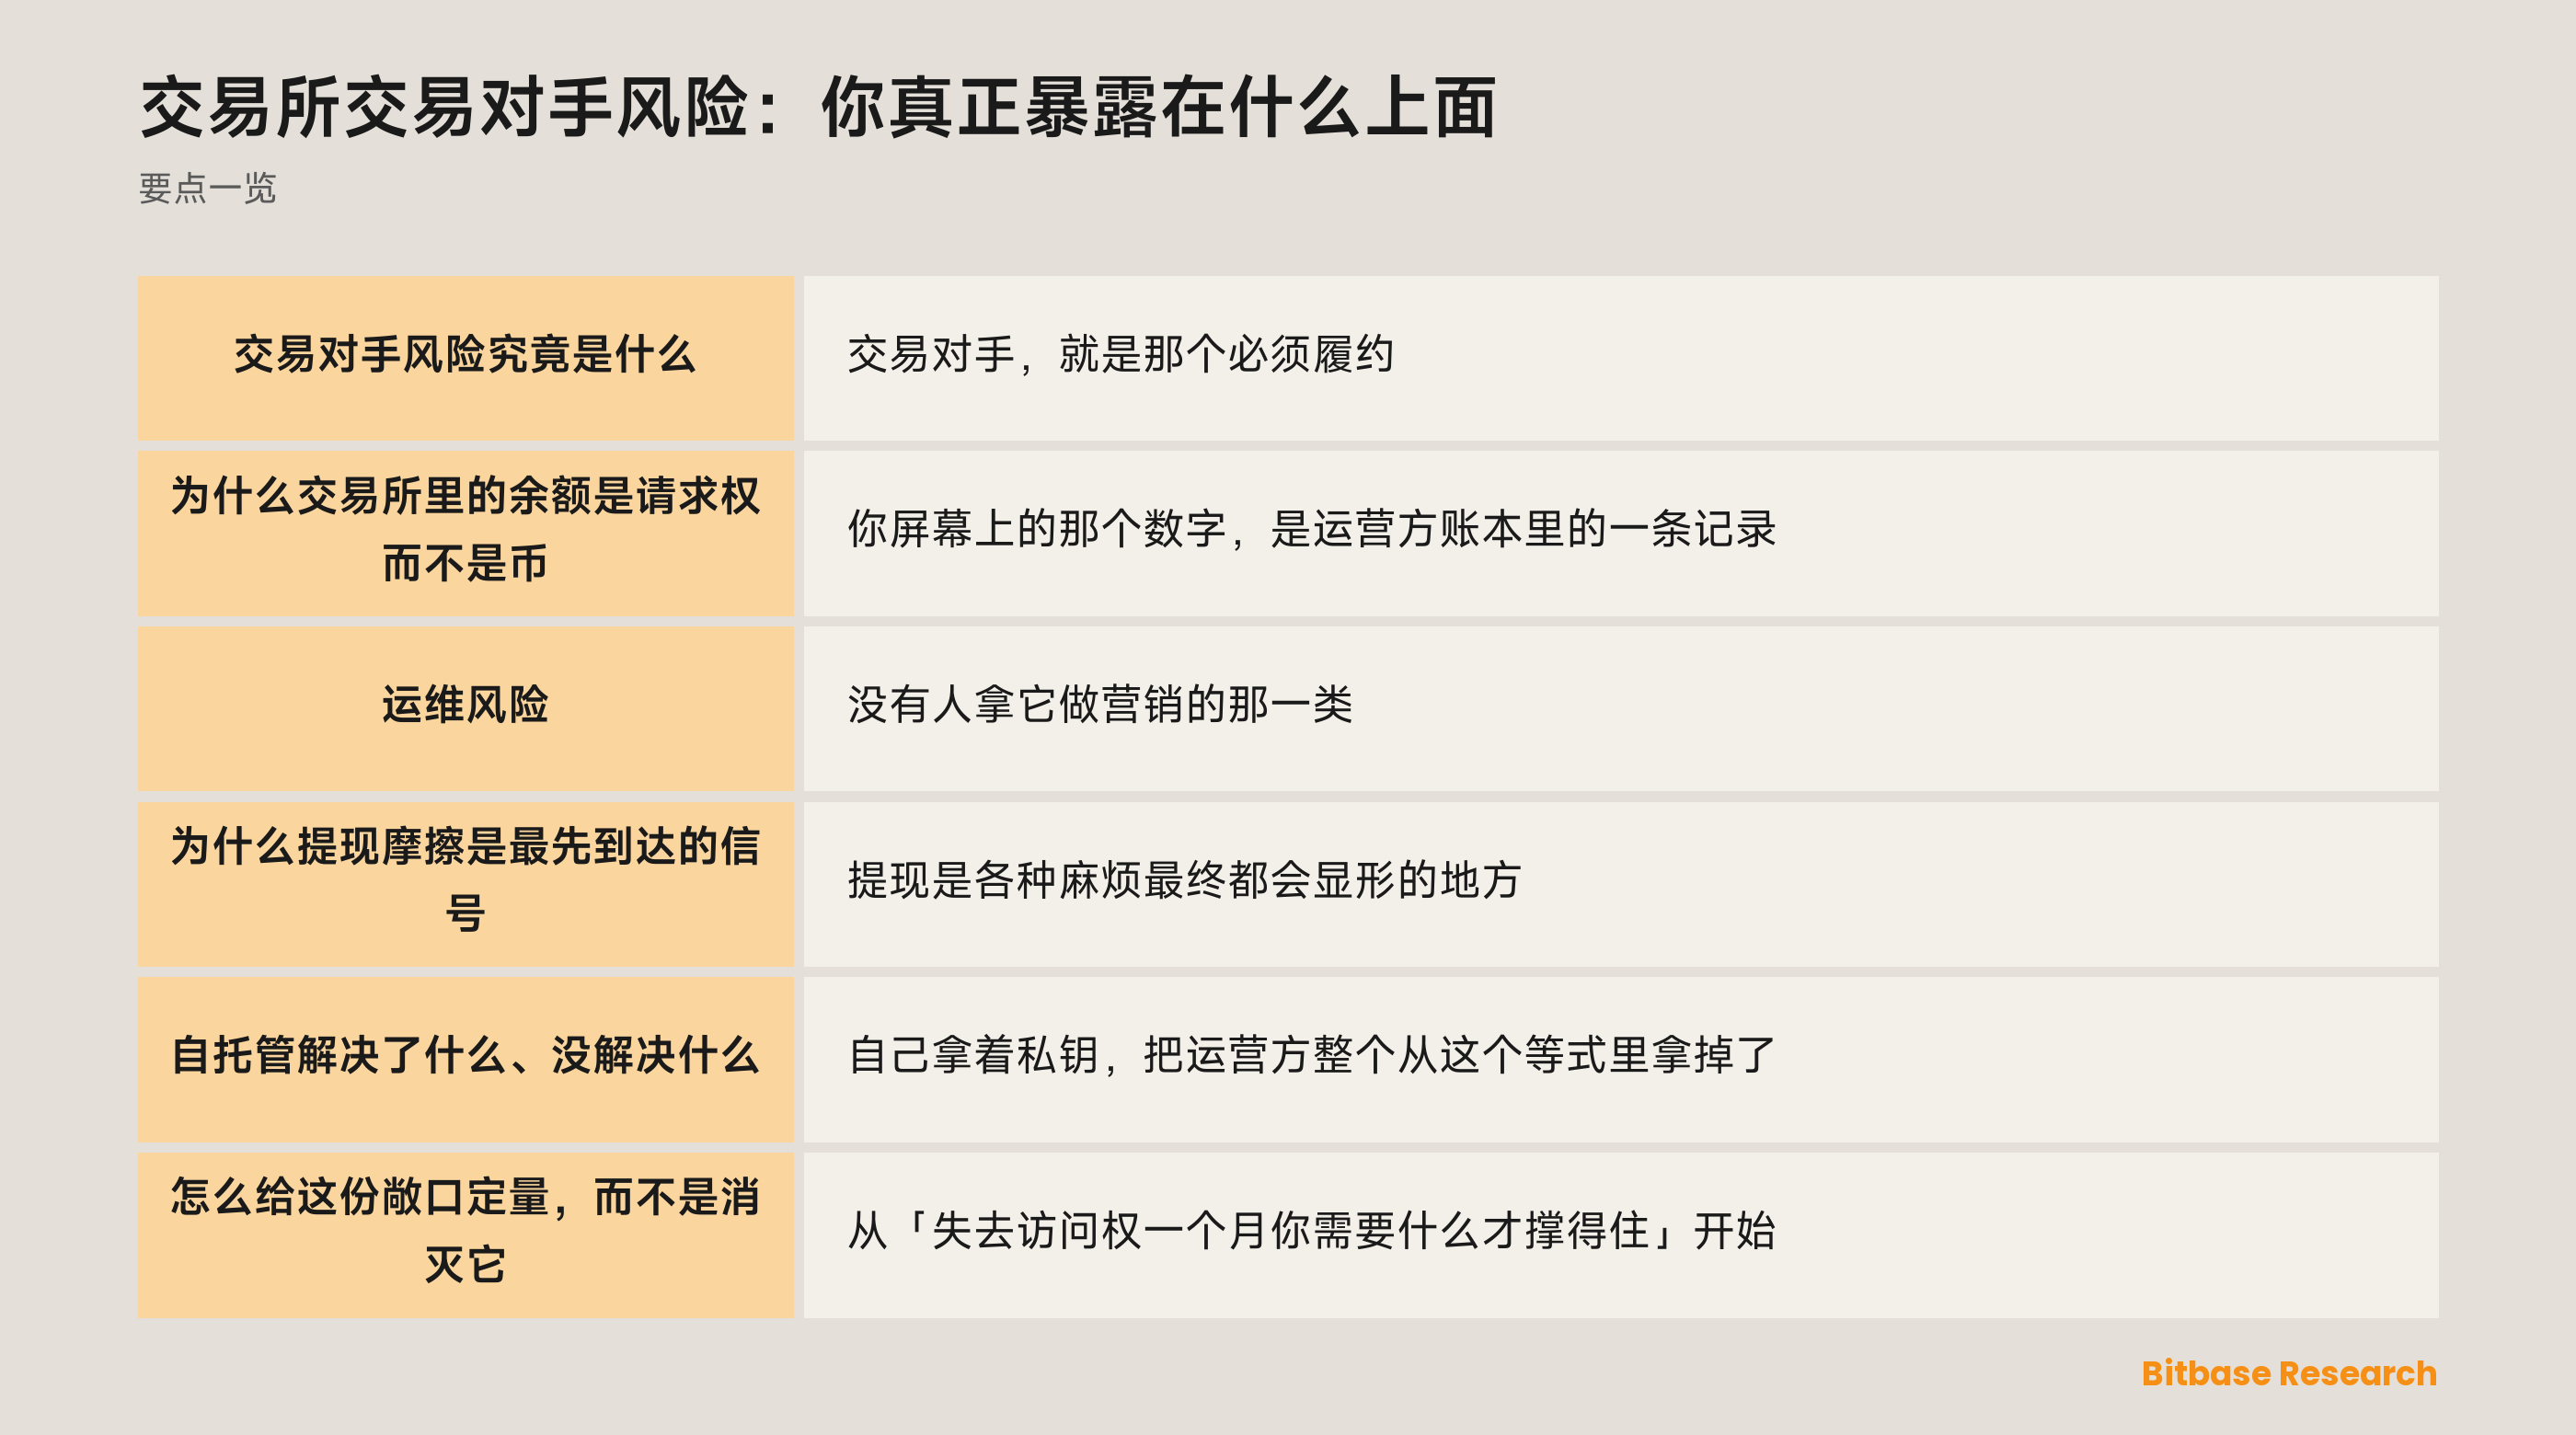
交易对手,就是那个必须履约、你才能拿到你应得之物的人。在交易所里那就是运营方,而这里说的履约,是「让你提得出去」。
所以这个风险与价格无关。你的资产可以涨一整年,而你仍然可能动不了它——因为这是两个分开的问题,其中只有一个关于市场。把这两件事混在一起,是人们低估它最常见的方式。
还有第二个值得点名的混淆:交易对手风险不等于「被黑」的风险。盗窃是请求权落空的一种方式,而请求权也可以在什么都没被偷的情况下落空。它也不是非黑即白的。失败的谱系从「一次提现花三天而不是三分钟」,一直排到「一个什么都不还的运营方」;而实践中发生的多数事情,离前一端比离后一端更近。
风险从哪里来
| 来源 | 它怎么表现出来 | 什么能减少它 |
|---|---|---|
| 你的资产被托管着 | 不经许可你就动不了的币 | 你能自己核的公布储备 |
| 企业偿付能力 | 从外面看不见的义务 | 写明的范围、外部鉴证 |
| 运维故障 | 宕机、延迟、卡住的转账 | 历史记录,以及事故是怎么沟通的 |
| 法律与法域 | 账户被冻结、条款被改 | 知道是哪个主体在跟你建立关系 |
| 集中在一个场所 | 一次失败一次性带走全部 | 把余额分散在几个地方 |
| 你的资产被代为用在别处 | 你没选择就继承下来的风险 | 去读闲置资金会被怎么处理 |
诚实地读第三列——因为其中好几条是「减少」而不是「消除」;而一个在那一列没有条目的来源,你只能给它定量,管不了它。最后一行是用户几乎从不去想的那一条,也正是它在没有人提起的情况下,把一段关系变成了好几段。
为什么交易所里的余额是请求权而不是币
你屏幕上的那个数字,是运营方账本里的一条记录。支撑它的币坐在运营方控制的地址上,与所有其他人的混在一起;而你那条记录,是一句「你一要,就交出这么多」的承诺。
这不是对这套模型的批评。混同池化正是即时交易得以可能的原因;一个为每一笔成交都在链上搬币的场所,会慢上好几个数量级,也贵上好几个数量级。这个设计有它的用途,而这份敞口就是它的价格。
它实际的意思是:你的头寸取决于运营方履约的能力与意愿。储备证明通过让资产那一侧变得可核,处理了其中一部分;它没处理的那一部分写在储备证明能证明偿付能力吗里。
运维风险:没有人拿它做营销的那一类
偿付能力拿走了注意力,而运维制造了实际问题里的大多数。行情剧烈时系统会宕、网络会拥堵、一个维护窗口会拖长,然后提现开始排队。
这些都不意味着资产负债表出了什么事,而它同样能让你在最想动手的那一刻动不了。对一个活跃交易者来说,即便第二天一切都恢复了,这也是一笔真实的成本。
这也是「历史记录真的有预测力」的那一类,因为运维质量变化很慢、而且会反复显现出来。有用的信号不是「这些事有没有发生」,而是运营方在这些事发生时怎么表现。清楚的公告、写明的原因、以及一个恢复时间,会告诉你一些关于这个组织的事;而宕机期间的沉默,告诉你的是另一些事。
为什么提现摩擦是最先到达的信号
提现是各种麻烦最终都会显形的地方,这让它成为用户能直接观察到的信息量最大的一件事。偿付能力问题、运维问题、法律问题,全都会先在那里浮出来,然后才在别处浮出来。
所以偶尔真的去提一次,比读关于提现的文章更有价值。在一个平常的时间提一小笔出来,能确立「什么都没出事时这个流程是什么感觉」;而正是这条基线,让行为的变化变得可察觉。
同样的推理也适用于限额与确认步骤的数量——它们本来只是普通设置,直到它们在没有解释的情况下变动。要盯的是变化而不是绝对水平。一个一直需要一天来处理提现的平台,和一个突然开始需要一天的平台,不是一回事;而只有后者是信息。
自托管解决了什么、没解决什么
自己拿着私钥,把运营方整个从这个等式里拿掉了。没有请求权、没有承诺、没有队列;对于你并不在主动交易的那部分资产,这是对交易对手风险最干净的答案。
它把这份敞口换成了另一份。密钥管理变成你的问题,错误不可逆,出了事没有人可申诉——这是一次交换,不是一次逃脱。两种模型在机制上的差别写在交易所托管模型里。
理性的读法是:两者适合不同的用途。交易余额该待在交易发生的地方,长期持仓则不必;而实际好处的大部分来自这个分离,而不是来自选边站。
怎么给这份敞口定量,而不是消灭它
从「失去访问权一个月你需要什么才撑得住」开始。这个框定把一种抽象的担忧变成了一个金额,而这个金额是这件事里你真正能控制的唯一部分。
按用途而不是按感觉把钱分开也有帮助——因为「你愿意冒一周风险的金额」和「你愿意无限期冒风险的金额」是两个不同的数字。然后去用那些可核的东西。公布的储备、逐币种明细、你能验的签名、以及一个被守住的时间表,全都是关于运营方的证据;而它们的缺席同样是证据,这写在储备证明的局限里。
最后记住:这个风险是结构性的,不是针对个人的。凡是「有人替另一个人持有资产」的安排里它都存在;而它在机构之间如何传导的更深解剖,写在交易对手风险的几种架构里。
小结
交易所里的交易对手风险,是「对一家公司的请求权得不到履行」的风险;它来自托管、偿付能力、运维、法域、集中度,以及平台拿闲置资金去做的任何事。
这些没有一样会因为行情上涨而消失,也没有一样会被任何披露完全消掉。现实的目标是:知道哪些来源适用于你、把可核的那些用起来、并且只放一个「失去访问权你也承受得起」的金额。想继续读币贝学院的其他内容,请接着往下看。
相关阅读
币贝上与本主题相关的其他文章:
- 币贝 KYC 与验证:三件不同的事共用了同一个词
- 币贝在哪里受监管?两项注册,以及它们不代表什么
- 怎么核查一家交易所安不安全:一份你真的跑得动的清单
- NFT 可选版税详解
- 什么是只读钱包?只看资金,不能花费
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考,不构成任何投资、交易、税务或财务建议。加密资产波动剧烈,请自行评估风险。本文撰写于 2026 年 9 月,请以官方最新信息为准。
参考资料
[1] 币贝,储备证明 —— 每月披露、Merkle 根哈希与开源验证工具 www.bitbase.com