在股票永续上,决定一个仓位能不能活下来的那个数,几乎从来不是盘口上印着的那个。强平走的是标记价格,标记价格锚在指数上,而指数依赖的那个市场,一周里大部分时间都关着门。保证金、仓位规模、隔夜跳空,全都是从这一件事里推出来的。
三个价格,只有一个能平掉你的仓
股票永续在同一时刻带着三个价格,把它们当成一个数,是开仓时最贵的那个习惯。
最新成交价说的是某一笔成交的事实:这份合约自己盘口上最近的那一笔。它是画在图上的那条线,一张足够坚决的委托就能推动它。
指数价格是从合约所跟踪的那个市场取来的参考价,由平台选定的那几个来源报出的标的股票价格拼成。
标记价格是平台给未平仓位定的估值。未实现盈亏、保证金率、强平,量的全是它。
| 价格 | 它是什么 | 它决定什么 |
|---|---|---|
| 最新成交 | 合约自己盘口上最近的一笔成交 | 图形,以及市价单大致落在哪 |
| 指数 | 从标的市场取来的参考价 | 标记价格锚在什么上 |
| 标记 | 平台给未平仓位定的估值 | 盈亏、保证金率、强平 |
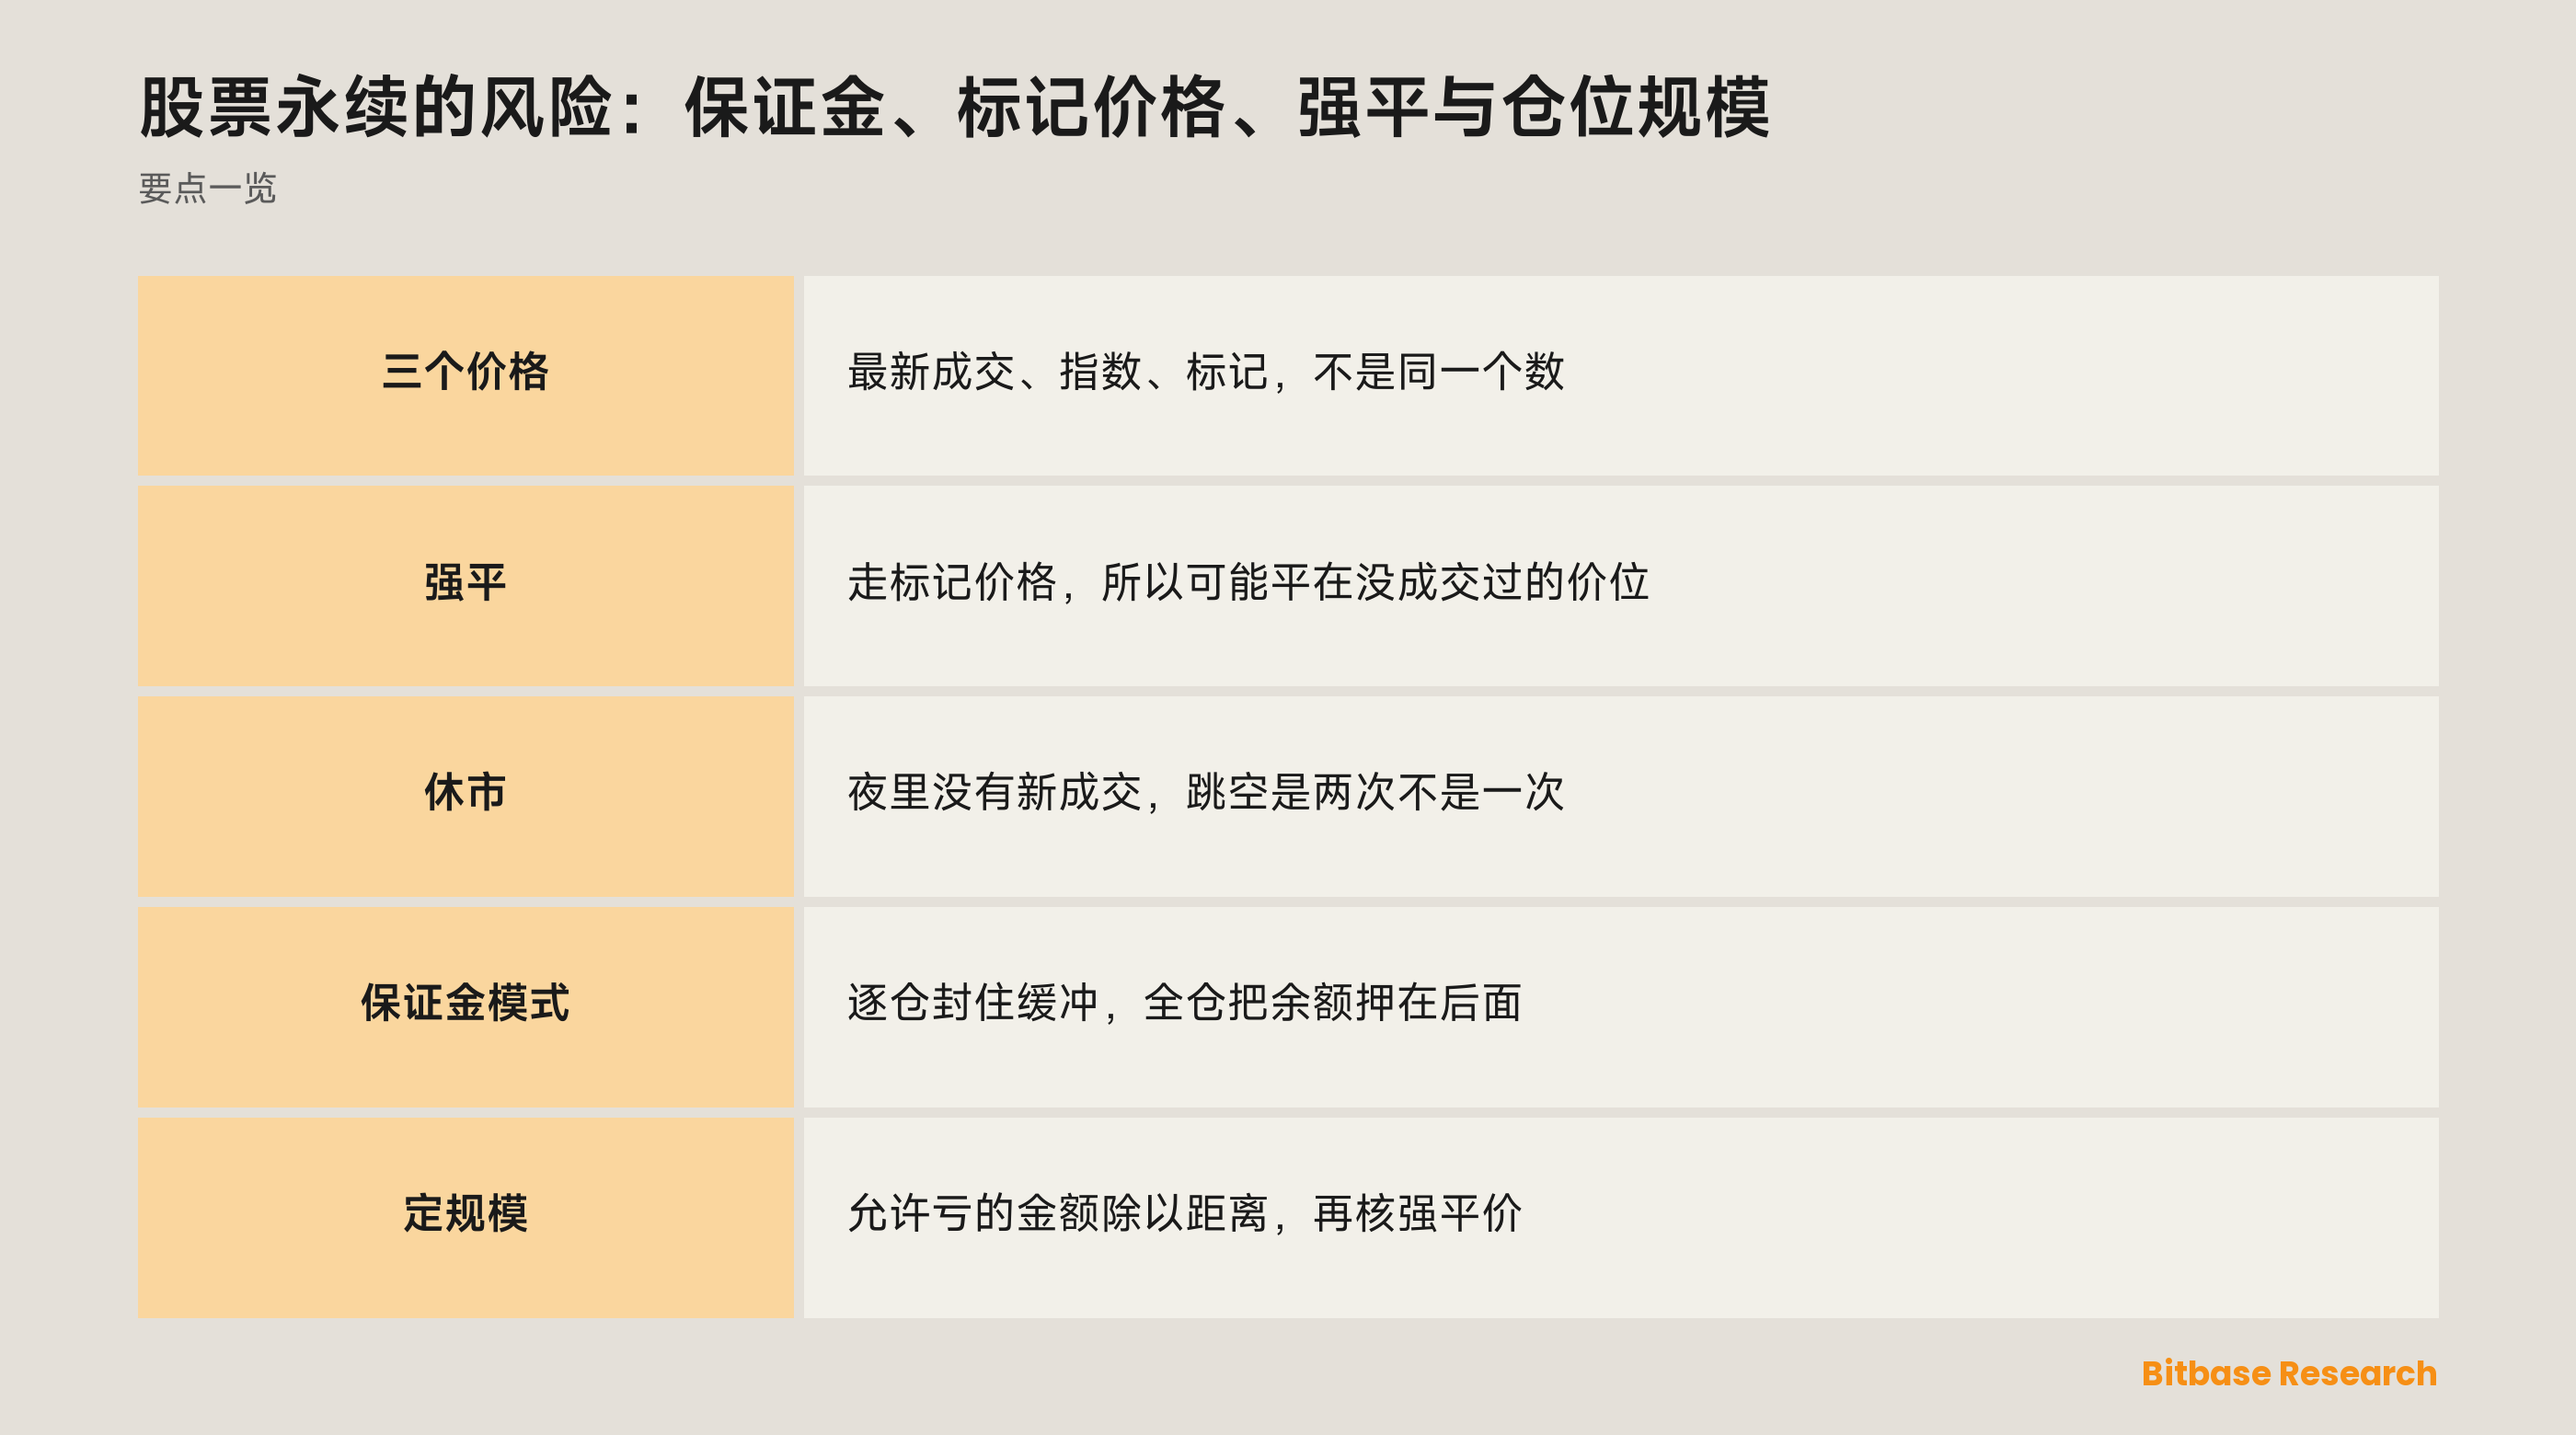
强平走标记价格而不走最新成交,理由很直白。永续自己的盘口最薄的时候,恰恰就是标的市场关着门的时候;要是拿最后一笔成交当触发器,一张足够激进的委托就能引发强平,而每一笔强平又会把更多委托打进同一个盘口。把触发器锚在合约之外,这个循环要启动就难得多。通用机制写在标记价格与指数价格里。
所以一个仓位可能在合约上从未成交过的价位上被平掉,而且它可以在任何一分钱真正落袋之前就显示出亏损。
标的股市关着门的时候,标记价格怎么办
加密永续参考的现货市场从不关门,它的指数任何时刻都有新成交可用。股票永续参考的市场每个工作日傍晚收市,整个周末关着,节假日也关着。一周里大部分小时,标的根本不产生任何新价格。
平台在那些时段里怎么处理指数与标记价格、回落到哪些来源、资金费还计不计提,是平台各自的参数,不是这个工具本身的性质。它写在你所交易平台的合约规则页上。
至于休市在这里为什么比对股东更要紧,不看规则页也说得清楚。公司大部分会推动股价的信息,都是在自家市场关着门的时候发布的。财报按惯例落在收盘后或开盘前,业绩指引与监管文件走同一张日历,宏观数据则在开市之前公布。一只股票有相当一部分的波动发生在没人能交易它的时候,所以一节交易的第一个价格是一个新价格,不是上一个价格的延续。
于是一次休市产生的是两次跳空,不是一次。第一次发生在合约里:夜里到达的消息完全由衍生品来定价,而盘口比开市时更薄。第二次发生在标的重新开市、指数拿到当天第一笔真实成交的那一刻,标记价格跟着它走过去。一个仓位可能扛过第一次跳空,却被第二次平掉。
保证金是一层缓冲,强平是它被耗尽的那一刻
每个带杠杆的仓位上都压着两条要求。初始保证金是开仓要交的那一笔;维持保证金是底线,是仓位后面必须一直留着、平台才肯继续替你扛的那一笔。两者都由各平台、各合约、通常还按规模分档各自设定,都会被调整,任何一篇指南都不该替它们报数。
机制在哪里都一样。平台按标记价格给仓位估值,把交进去的保证金、扣掉的资金费与手续费都算进来,再拿剩下的去对照维持保证金要求。强平是一次记账事件,不是一次市场事件:这个对照不通过它就触发,不管有没有人想在那个价位成交。这笔账怎么推,写在强平价与带杠杆的盈亏里;要求本身写在保证金要求与追加保证金里。
界面会把那个价位显示成固定的。强平价是一个会动的估计值。加保证金、撤保证金、资金费一期一期扣、手续费累积、仓位规模一变落进另一档,它都会动。在全仓模式下,和这个仓位毫无关系的另一个仓位开始亏钱时,它也会动。
逐仓与全仓改变的是风险的形状,不是它的大小
逐仓把仓位圈起来:分配给它的保证金就是全部缓冲,所以强平来得更早,而押在台面上的就是那一笔保证金。全仓让账户里其余的钱去护这个仓位,所以强平来得更晚,而押在台面上的是整个余额。两种设置都不会让仓位变小,也都不会改变一次价格波动要花多少钱。完整对照在全仓与逐仓里。
在股票永续上,这个选择还会和日历纠缠在一起。几个股票仓位挂在全仓下面,共用的不只是一个余额,通常还共用同一段休市窗口和同一个开盘。盘中表现各走各路的几只票,可能在同一分钟被同一条宏观消息重新定价,因为它们参考的市场是一起开门的。白天看着像分散的相关性,到了开盘那一刻,就变成一个仓位在吃一层缓冲。
倒着定仓位规模的四步
股票永续合约是什么那篇讲清了一件结构上的事:要调的旋钮是仓位规模,不是杠杆。而调这个旋钮要倒着来:规模不是先选好再去检查的,它是最后才算出来的。
| 步骤 | 这一步回答什么 | 得到什么 |
|---|---|---|
| 一 | 这个仓位最多允许亏多少? | 一个金额,开仓之前就定好 |
| 二 | 到什么价位这个判断就算错了? | 一个价位,从判断本身来 |
| 三 | 那个价位离开仓价有多远,每单位算? | 一段距离 |
| 四 | 允许亏的金额除以这段距离 | 仓位规模 |
假设这个仓位允许亏 $100,而能证明判断错了的那个价位,在每单位敞口上离开仓价 $4。前者除以后者得到二十五个单位,整个计算就这么多。两个数都是这里为了演算而假设的:前一个是你的决定,后一个从图上读来。
被跳过的总是下一步。只有当强平价被拿来对照过,仓位规模才算定完。把这个规模换算回平台要求的保证金,找出强平会落在哪,再拿它和第二步那个价位比。如果强平比那个价位更靠近开仓价,平台会在判断被验证之前就把仓位平掉,那么决定结果的就是仓位规模,不是你的判断。
接下来是日历逼出来的那个对照。拿开仓价到强平价的距离,去对照这只股票从一次收盘到下一次开盘之间可能走出的距离。如果一次寻常的隔夜波动就够得着那个价位,这个仓位是按盘中定的规模,不是按夜里定的,而它一生中大部分时间都在夜里。
合约规则页必须回答的四件
有四个答案决定上面这些会不会按预期运转,而没有一个能从加密永续的表现推出来:标记价格怎么构造、标的市场关门时它会变成什么样;在你实际要交易的那个规模上的维持保证金要求,不是最小那一档;休市期间资金费计不计提,因为参考价不动而成本照走,会改变持有一个周末的代价;以及出现穿仓时会怎么处理,也就是亏损会不会超过已交的保证金。
机制是所有永续共用的,参数不是。
小结
三个价格、一层缓冲、一张日历,解释了股票永续上大部分会出岔子的地方。强平走标记价格,标记价格跟着一个每天晚上都安静下来的指数,而仓位规模决定这份安静要花你多少钱。从允许亏的金额倒推规模,再拿强平价去对照一次现实的隔夜波动,这是交易者真正能控制的那一段。其余的全在平台的合约规则页上,那一页高于任何一篇指南,包括这一篇。
相关阅读
币贝上与本主题相关的其他文章:
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Investopedia,按市值计价:未平仓位是怎么被估值而不是被结算的 investopedia.com
[2] Investopedia,维持保证金:仓位必须一直待在其上的那条底线 investopedia.com
[3] Investopedia,追加保证金:缓冲被耗尽时会发生什么 investopedia.com