当一只代币化股票和它参考的那只股票在同一个下午印出两个价格时,不一定是哪里坏了。代币不是股票,它到底是什么取决于是谁发行的。下面是一份清单,不是一份警告:风险住在哪五个地方,以及每一处用哪个问题就能问清楚。
发行方风险不是一种风险
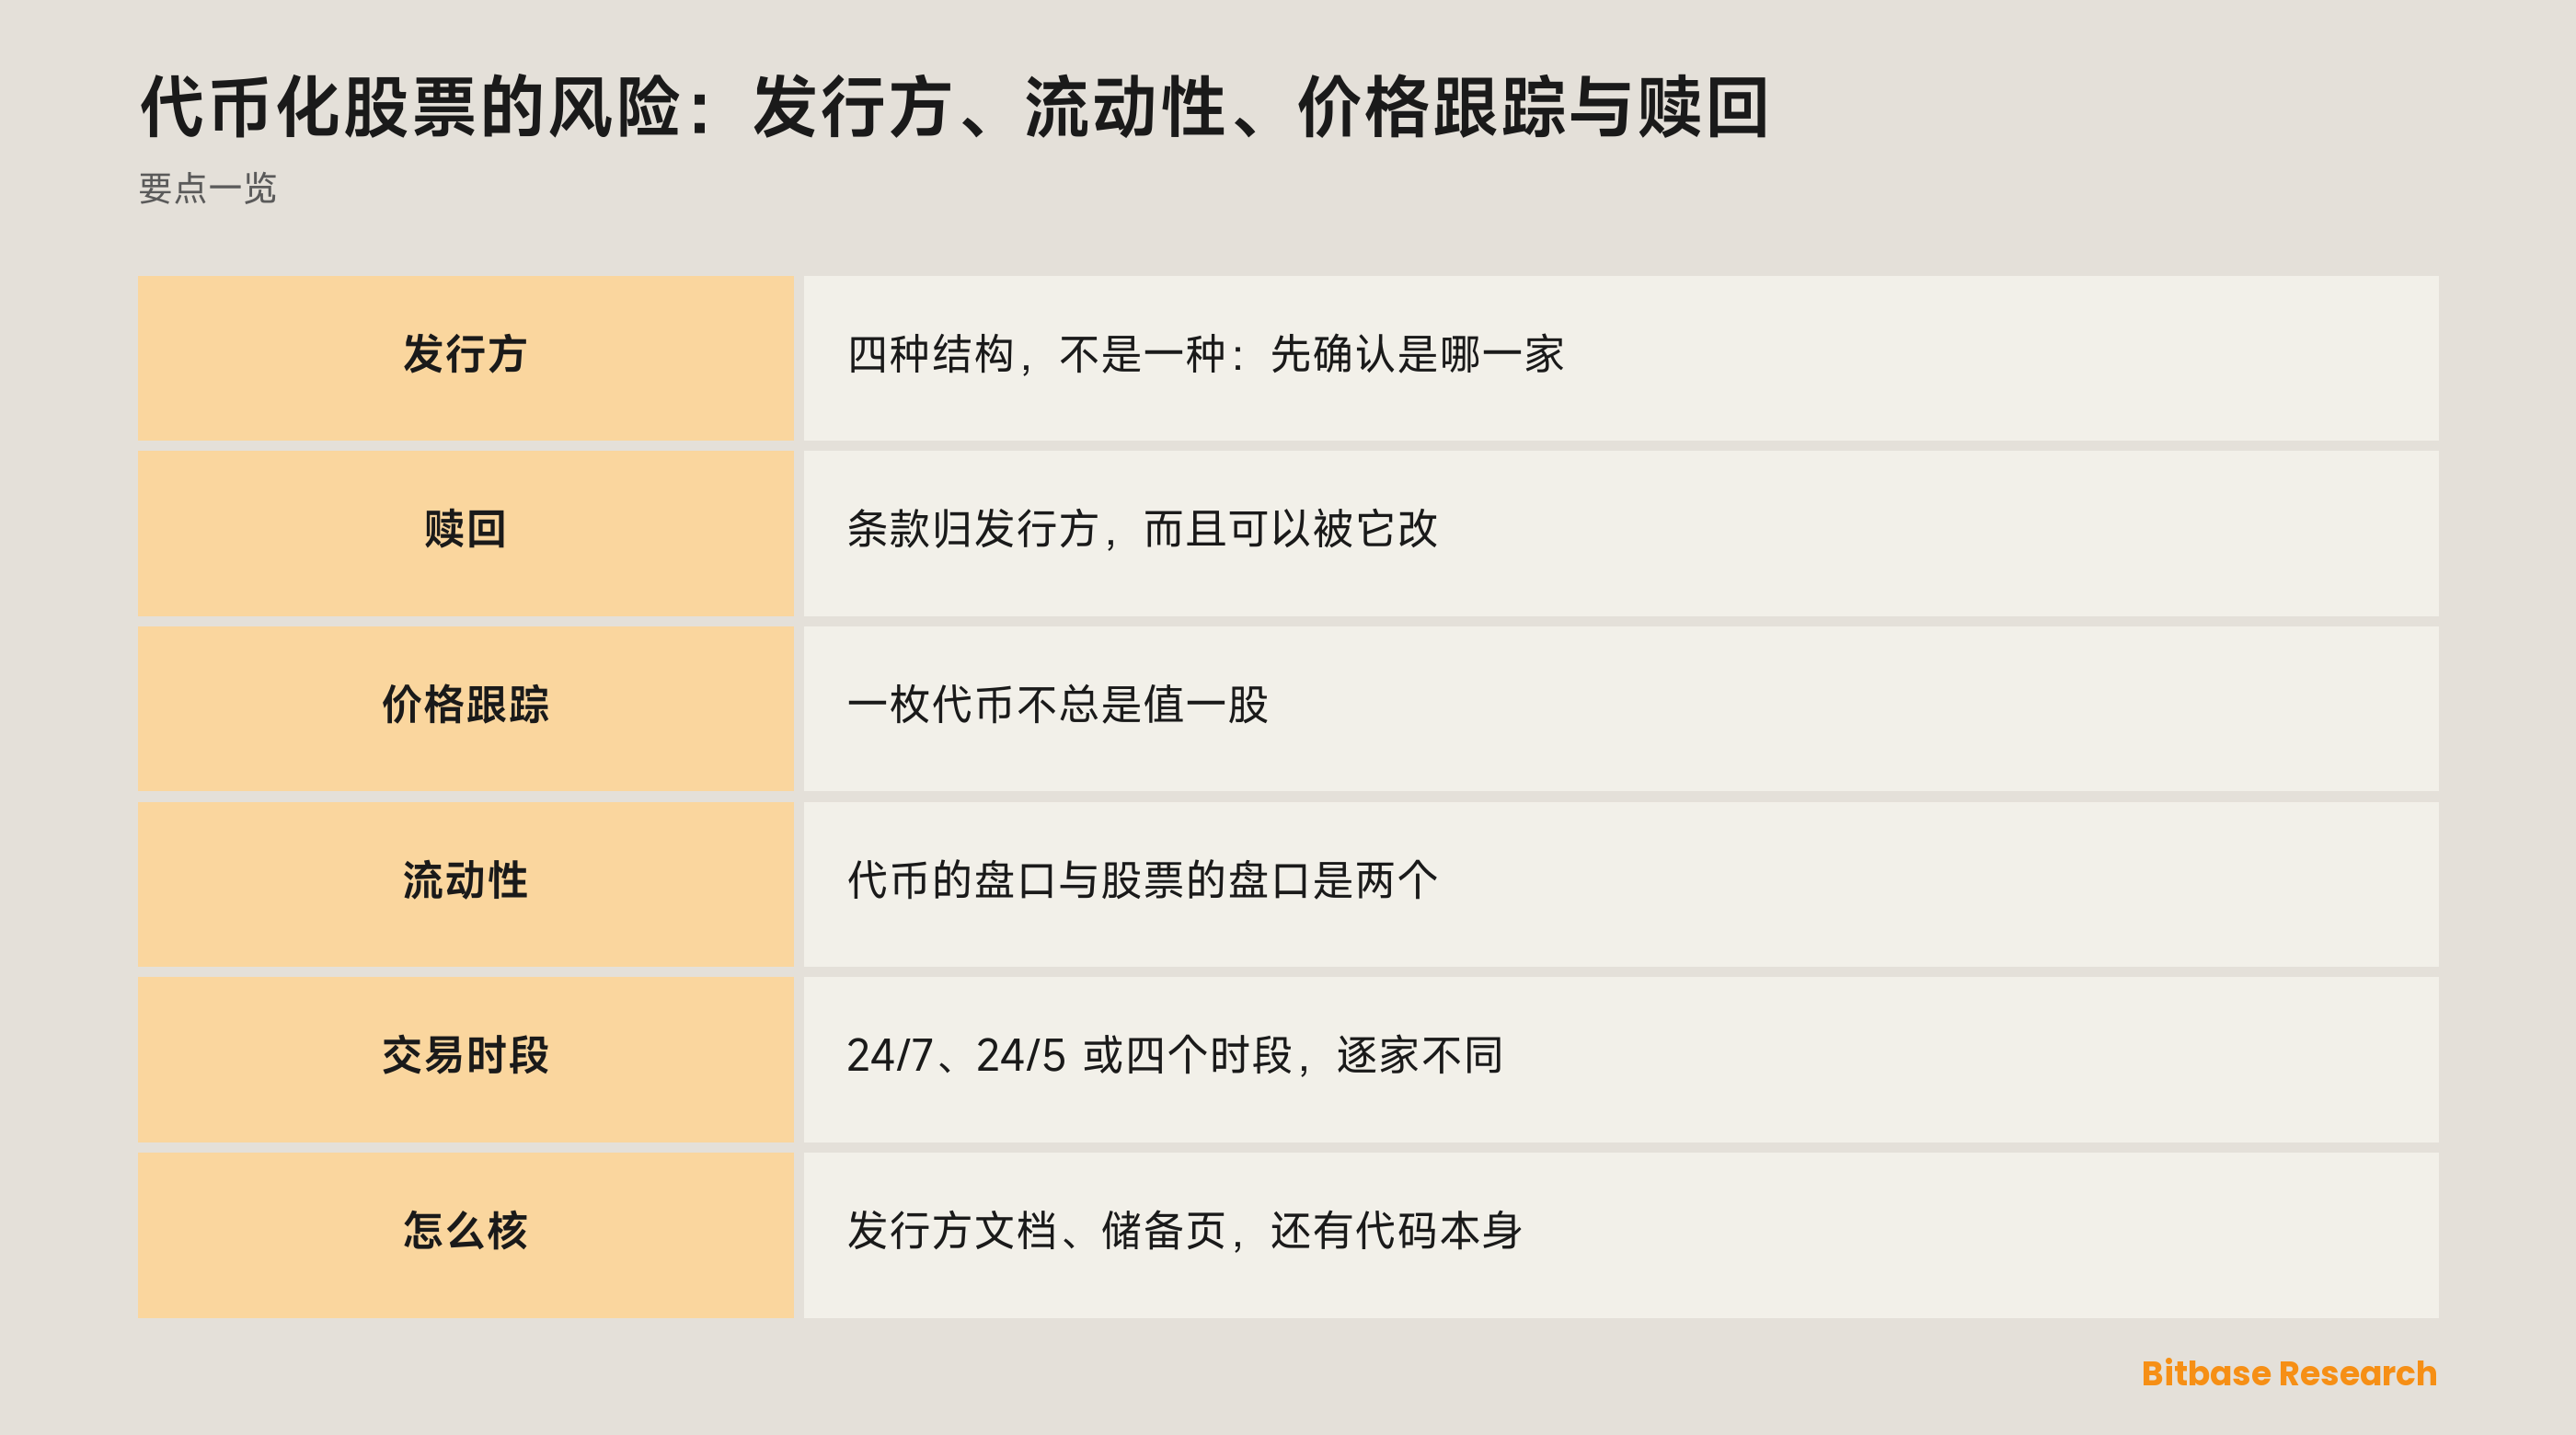
先看发行方,因为代币化股票不是一个产品,也不是一套风险。流通较广的四家发行方把它做成了结构上完全不同的东西,而差别正好落在衡量风险的位置上。
| 发行方 | 代币是什么 | 背书 | 交易时段 |
|---|---|---|---|
| Ondo | 代币化股票,做成总回报跟踪器 | 不是一币对一股 | 24/5,部分代币可在非常规时段交易 |
| xStocks,由 Backed Assets (JE) Limited 发行 | 泽西岛公司发行的代币化证券 | 1:1,标的在受监管托管中 | 链上 24/7 |
| Robinhood Europe, UAB | 你与 Robinhood 之间的衍生品合约 | 标的由 Robinhood 自己持有 | 周一 02:00 至周六 02:00 CET |
| Dinari | dShare,券商订单成交后经 Alpaca 铸造 | 与证券 1:1 | 四个时段,仅部分代码 24/7 |
其中一行与另外三行不是一类东西。Robinhood 的 Classic Stock Tokens 是你与 Robinhood 之间的衍生品合约,按标的证券的价格定价,但不授予你对标的的任何权利;那些标的资产由 Robinhood 自己持有,存放在一家持美国牌照的机构。所以这里的敞口是交易对手敞口:要问的是发行方不履约时这份合约会怎样,而不是股票被托管在哪。Robinhood Europe, UAB 受立陶宛央行监管。但发行方受监管与产品没有风险是两件事,而这两件常被混为一谈。
另外三家把分量压在托管与赎回上。xStocks 被其发行方描述为特定美股与 ETF 的代币化表示,每一枚由处在受监管托管中的标的资产 1:1 背书。dShare 由一份证券 1:1 背书,而 Dinari 只在对应的券商订单经 Alpaca 成交之后才铸造或销毁它。Ondo 是例外:Ondo 明写一枚代币不必然代表一股的价值,因为它的代币是总回报跟踪器,把扣掉预提税后的股息再投资进代币,而不是派发出来。
光看股息就知道没什么是通用的。Ondo 把它再投资。Robinhood 把对应金额以现金转付给合资格持有人。Dinari 在标的现金到账后计算并分发,直接持有者拿 USD+,包装仓位收到的是存入的 dShare。xStocks 这一项本文没有核到,所以这里不写。
股东权利也是这么散的。Ondo 写明持有人不获得投票权、法定知情权或其他股东权利。Robinhood 写明其代币不授予对标的股票或 ETP 的任何权利。Backed 把 xStock 描述为对抵押品价值的索取权,而不是对其附带权利的索取权——那是另一句话。Dinari 的文档,在本文读到的那几页里,没有谈这件事。股东权利没有通则——有的是四种立场,其中一种是沉默。
赎回跑在发行方可以改的条款上
代币化股票的设计是提供对标的资产的经济敞口,而它取决于发行方的结构、准入规则与赎回条款,这些都可以由发行方变更。这是结构性的描述,不是提醒:赎回不是代币的属性,是发行它那家公司的政策,而政策会被改写。
赎回也正是各方公开说法开始打架的地方。xStocks 这边,发行方自己的站点与它的新闻页对赎回形态的写法不一样:一处读起来是按现金价值或标的本身赎回,另一处是按标的市价拿现金、但拿不到标的。既然打架,能准确说的只有窄的那一句:这枚代币可以向发行方赎回,形态以发行方当前的条款为准。
费率、最小额与处理时长在本文里是故意不写的:一个过期的赎回费比没有数字更糟。准入也一样。Ondo 把它的代币描述为一般面向非美国投资者,并受辖区与其他限制约束;xStocks 写明它在美国、对美国人不可用。另外至少一家发行方的文档在某个辖区问题上指向两个方向——这本身就是应该去读发行方自己的页面、而不是读谁的摘要的理由。
跟踪偏离不是脱锚
Ondo 的文档里有这四家中把跟踪问题写得最清楚的一句:一枚代币不必然代表一股的价值,而一枚代币的价格也不会总是与标的资产的价格相符。这是在描述这个工具,不是在发缺陷通知。
加密圈把价格离开参考价叫脱锚,而这个词借到这里会盖住三种机制。稳定币脱锚和跟踪偏离不是同一件事。稳定币脱锚是偏离一个固定目标,而那个固定目标就是产品的全部。代币化股票没有固定目标:它参考的是一个会动的价格,偏差可能来自结构本身,可能来自参考市场关着门,也可能只是那一刻代币盘口的对面没有人。
代币成交的价格,和某个平台为它算出来的参考价,又是两件事。哪些来源喂这个参考价、怎么平滑、标的没有新成交时怎么办,都是平台各自的参数,只有该平台的合约规则页是权威。一个读着已休市市场的预言机,读到的是它最后看见的价格,不管那有多旧。
两个盘口,不是一个
代币和股票在不同的地方、对不同的人、在不同的时间成交,所以一边的深度说明不了另一边的深度。一只股票可以是世界上流动性最好的工具之一,而它的代币化版本挂在一个薄到普通大小的单子就能推动的盘口上。这就是两个盘口,不是一个,也是股票投资者最常撞上的意外。
流动性在出场那一侧最要紧。向发行方赎回不能替代一个买单,因为赎回跑在发行方的条款与时间表上,不是随叫随到。碎片化会把它放大:同一枚代币可能存在于好几条链、好几个平台,深度是分开的,不是汇到一起的。
Dinari 把这件事写成了具体的一条。常规时段之外,市价单会被转成可成交限价单,可能全成、可能部分成、也可能不成。它的 Open 时段只在链上,只覆盖一部分代码,流动性也更低。这不是某一家的毛病,是薄盘口本来的样子。
代币下面那张日历
这四家没有共用一个钟。xStocks 被描述为链上 24/7 可交易。Ondo 是 24/5,另有一小部分代币可在非常规时段交易,并会在公司行动与风控事件前后暂停。Robinhood 从周一 02:00 到周六 02:00 CET。Dinari 把一天拆成常规时段、只收限价单的盘前与盘后时段、一个隔夜时段,以及为部分代码覆盖周末的 Open 时段。
这四张日历下面压着的是同一个参考市场,它每个工作日傍晚收市,整个周末关着,节假日也关着。参考市场关着的时候,代币还在定价。收盘后落地的消息先被代币吸收,等标的所重新开市才被股票吸收,于是开盘钟响时两者可能差得很远,而持有者感受到的是跳空,不是趋势。
拿之前怎么自己核一遍
三个页面能定下大部分问题,没有一个是价格图。
先去发行方自己的文档,按名字找它,不要按挂这枚代币的平台找。上面四种结构都是各家用自己的话披露的,篇幅也不长:这枚代币在法律上是什么、背后站着什么、股息怎么处理、赎回条款现在怎么写。
然后读储备页。储备证明给出的是报告生成那一刻持有的是什么。它不告诉你能赎回什么、向谁赎、多久到账,也不是审计。
最后,确认这个代码指的真是那家公司。跨市场看,代码不是身份标识:同样几个字母经常属于一个毫不相干的加密项目。ES 指向 Eclipse,CME 指向 Commodity Market Exchange,ICE 指向 Ice Open Network,VIX 指向一枚 meme 币,没有一个是那几个字母暗示的股票或指数。在行情上动手之前先核一下代码背后的名字很便宜,而它挡住的是这份清单上最贵的错。
小结
代币化股票的风险不能一概而论,这四家就是证据:一家卖的是衍生品合约,一家卖的是明写了不值一股的跟踪器,另外两家卖的是 1:1 背书、但按各自条款赎回的代币。机制是共用的,发行方不是。本文断言的一手来源是各家发行方自己的文档页,列在下面;至于平台各自的参数,你所交易平台的合约规则页高于任何指南。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 SCHD:分红敞口、成本,以及与 QQQ 的比较
- 如何买入 Snowflake(SNOW)股票:交易方式、成本与风险
- 如何买入 SoFi(SOFI)股票:交易方式、成本与风险
- VTI ETF 详解:对整个美股市场的一次抽样
- 什么是区块链时间戳?它为何只是近似的
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Ondo 代币化股票文档:总回报跟踪器,不是一币一股 docs.ondo.finance
[2] xStocks 官方站:Backed Assets (JE) Limited 发行,1:1 背书 xstocks.com
[3] Robinhood 欧盟站:Classic Stock Tokens 是衍生品合约,不是股票 robinhood.com
[4] Dinari 文档:dShare 由证券 1:1 背书,经 Alpaca 铸造 docs.dinari.com
[5] Dinari 交易时段:四个时段与仅限价的时段 docs.dinari.com
[6] Dinari 股息:直接持有者 USD+,包装仓位 dShare docs.dinari.com