两家交易所可以都显示足额,而手里储备的质量完全不同。构成问的是「这些持有到底是什么」,而这个答案会改变它们在真正被需要的那一天值多少。最要紧的一个问题是:总量里有多大一块依赖平台自家的币——因为储备的那一部分,恰好会在它被叫用的那一刻失灵。
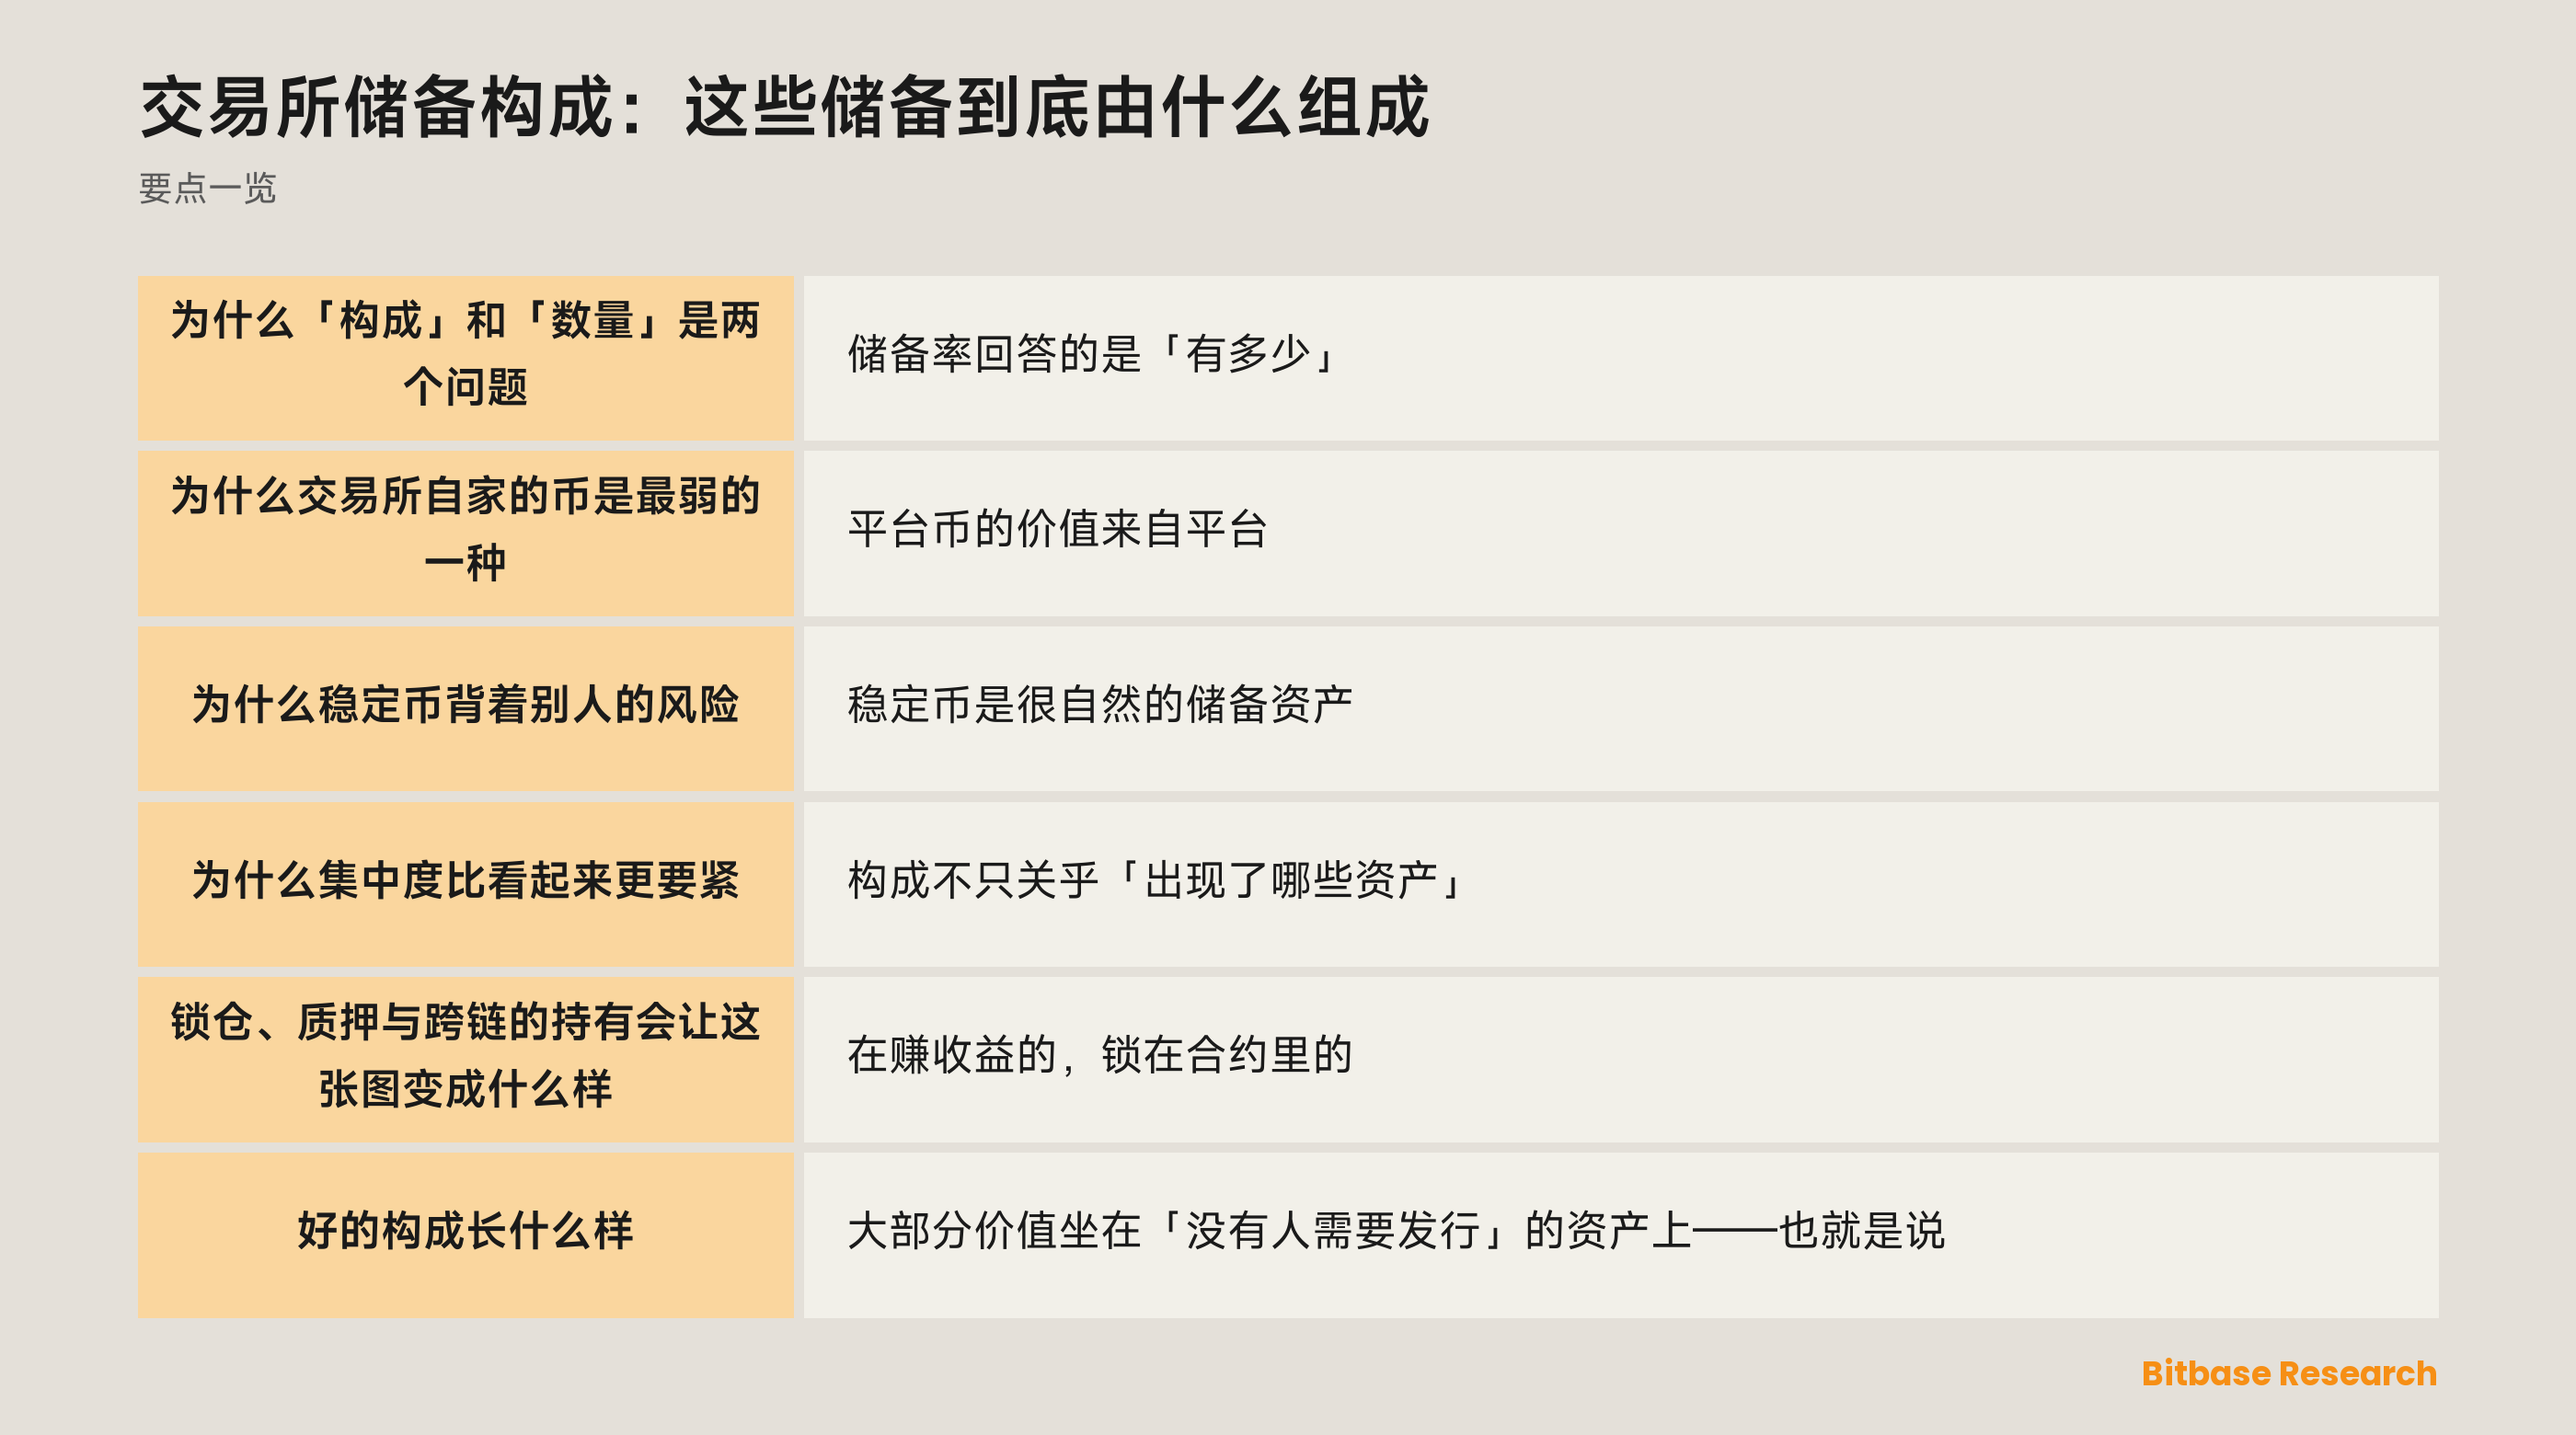
为什么「构成」和「数量」是两个问题
储备率回答的是「有多少」。构成回答的是「是什么」;而这两个问题会在最要紧的那种情形下分开——那就是压力期,很多用户同时要出去。
储备之所以有用,是因为它交得出去。一个深度好、流动性强、且与平台无关的资产,能按接近它被计入时的价格交出去。而一个又薄、又相关、或者干脆由平台自己发行的资产,恰恰会在需要它的时候值得少得多;而它被计入的那个数值,从来没就这件事做过承诺。
所以构成是叠在数量之上的一个质量问题。数量那一侧怎么读,写在交易所储备率里;这篇讲的是那个数字里面装着什么。
各类资产作为储备的成色
| 资产类型 | 作为储备的成色 | 为什么 |
|---|---|---|
| 主流公链资产 | 最强 | 市场深,而且没有一个会倒的发行方 |
| 法币储备型稳定币 | 强,但是借来的 | 发行方背着什么风险,你就一并接过来 |
| 其他大市值代币 | 尚可 | 有流动性,但坏的那一周它们一起跌 |
| 平台自家的币 | 最弱 | 它的价格取决于它本该支撑的那个平台 |
| 交投稀薄的代币 | 弱 | 按一个卖出去就不成立的价格计入 |
| 锁仓、质押或跨链的头寸 | 看披露 | 在,但没法立刻交付 |
第四行才是值得停下来的那一行;这篇文章余下的部分解释它为什么该有自己的一类,而不是一个脚注。
为什么交易所自家的币是最弱的一种
平台币的价值来自平台。人们买它是为了手续费折扣、档位权益、以及「这个场子会继续长大」的预期;而这三个理由每一个都依赖这个场子是健康的。
作为储备,这就成了循环。如果平台承压,对这枚币的信心会同时因同一个原因下滑;于是这项资产恰好在它需要被卖掉的时候缩水。储备本该独立于它所防范的那件事,而这一项恰恰由那件事定义。
被计入的那个价值也比看上去更软。供应量里很大一部分可能从不交易,于是由一小块流通盘定出的市场价,被套用在一笔非常大的持仓上;而持有者真的往里卖,那个价格根本撑不住。这类代币是什么、它们的供应怎么表现,写在交易所平台币事件里。
为什么稳定币背着别人的风险
稳定币是很自然的储备资产,因为对用户的义务往往就以它计价。持有你所欠的同一样东西,消掉了一个币种错配——这是一个真实的好处,也是它们出现在储备里的主要原因。
代价是你把发行方接了过来。一枚法币储备型代币,是对某家在某处持有资产的公司的一项请求权;于是交易所的储备成色,现在包含了那家公司的披露、赎回表现,以及它自己那份背书的构成。风险没有消失,它只是往外挪了一层。
那一层值得去看,而不是默认。一枚稳定币背后到底是什么、其中有多少是现金而不是更长期限的工具,是稳定币储备是什么的主题;这些代币出现在交易所自己的账上时,同样这么读。
为什么集中度比看起来更要紧
构成不只关乎「出现了哪些资产」,也关乎「任何一项占了多少」。分散在几项互相独立的资产上的储备,与被单一持仓主导的储备,行为完全不同——哪怕两者在纸面上都算充足。
相关性让这一点更尖锐。多数加密资产在坏的那一周一起跌,所以一个看起来分散在许多代币上的组合,实际上可能是同一个头寸的几种说法。这里真正的分散,指的是命运由不同东西驱动的资产,而那是一份短得多的名单。
还有一个匹配问题。用户被欠的是具体资产,所以一份在某个币上很重、在另一个币上很轻的储备,总体上可以是充足的,同时仍然让某一群用户在等——这正是逐币种披露与构成是同一张图的两半的原因。
锁仓、质押与跨链的持有会让这张图变成什么样
在赚收益的、锁在合约里的、或者在另一条网络上被表示出来的资产,仍然是资产,而它们与「随时可动的币」不是一回事。它们和一次提现之间,隔着一个解绑期、一个合约、或者一座桥。
这些都不会让它们不该被计入。它是让围绕它们的披露变得重要:一份完全在场、但有一部分几天内不可用的储备,在压力下的表现,与一份可以立刻交付的储备不同。
值得找的东西是:报告有没有说明每一笔持有属于哪一类。如果没有,读者就分不出流动的储备和有负担的储备;而这种含糊,正是储备证明的局限里写的那几个结构性缺口之一。
好的构成长什么样
大部分价值坐在「没有人需要发行」的资产上——也就是说,它们的存在不取决于任何一家公司还有没有偿付能力。这是一份储备能拥有的最强性质。
稳定币敞口按发行方分开披露,而不是揉成一团,这样读者能看清牵涉的是谁的信用。被锁定或质押的持有会被标注出来。而平台自家的币,要么根本不在储备里,要么小到它就算归零也不改变结论。
这些都不需要你去相信一段描述。地址一旦公布,构成在链上就是看得见的;这意味着它是极少数读者不用经过任何人许可就能做出的成色判断之一。
小结
储备构成问的是这些储备由什么组成,而它决定了它们在自己存在的那种情形下值多少。没有人发行的资产最强,稳定币把一个发行方的风险引了进来,稀薄的代币按卖不出去的价格被计入,锁定的头寸需要标注。
平台自家的币是要盯住的那一例,因为它是唯一一项保证会在储备被需要的同一刻下跌的资产。由对的东西构成的足额,和由错的东西构成的足额,不是同一个宣称。想继续读币贝学院的其他内容,请接着往下看。
相关阅读
币贝上与本主题相关的其他文章:
- 币贝 KYC 与验证:三件不同的事共用了同一个词
- 币贝在哪里受监管?两项注册,以及它们不代表什么
- 怎么核查一家交易所安不安全:一份你真的跑得动的清单
- fill or kill、immediate or cancel 与 all or none 详解
- 什么是历史最高价(ATH)
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考,不构成任何投资、交易、税务或财务建议。加密资产波动剧烈,请自行评估风险。本文撰写于 2026 年 9 月,请以官方最新信息为准。
参考资料
[1] 币贝,储备证明 —— 每月披露、Merkle 根哈希与开源验证工具 www.bitbase.com