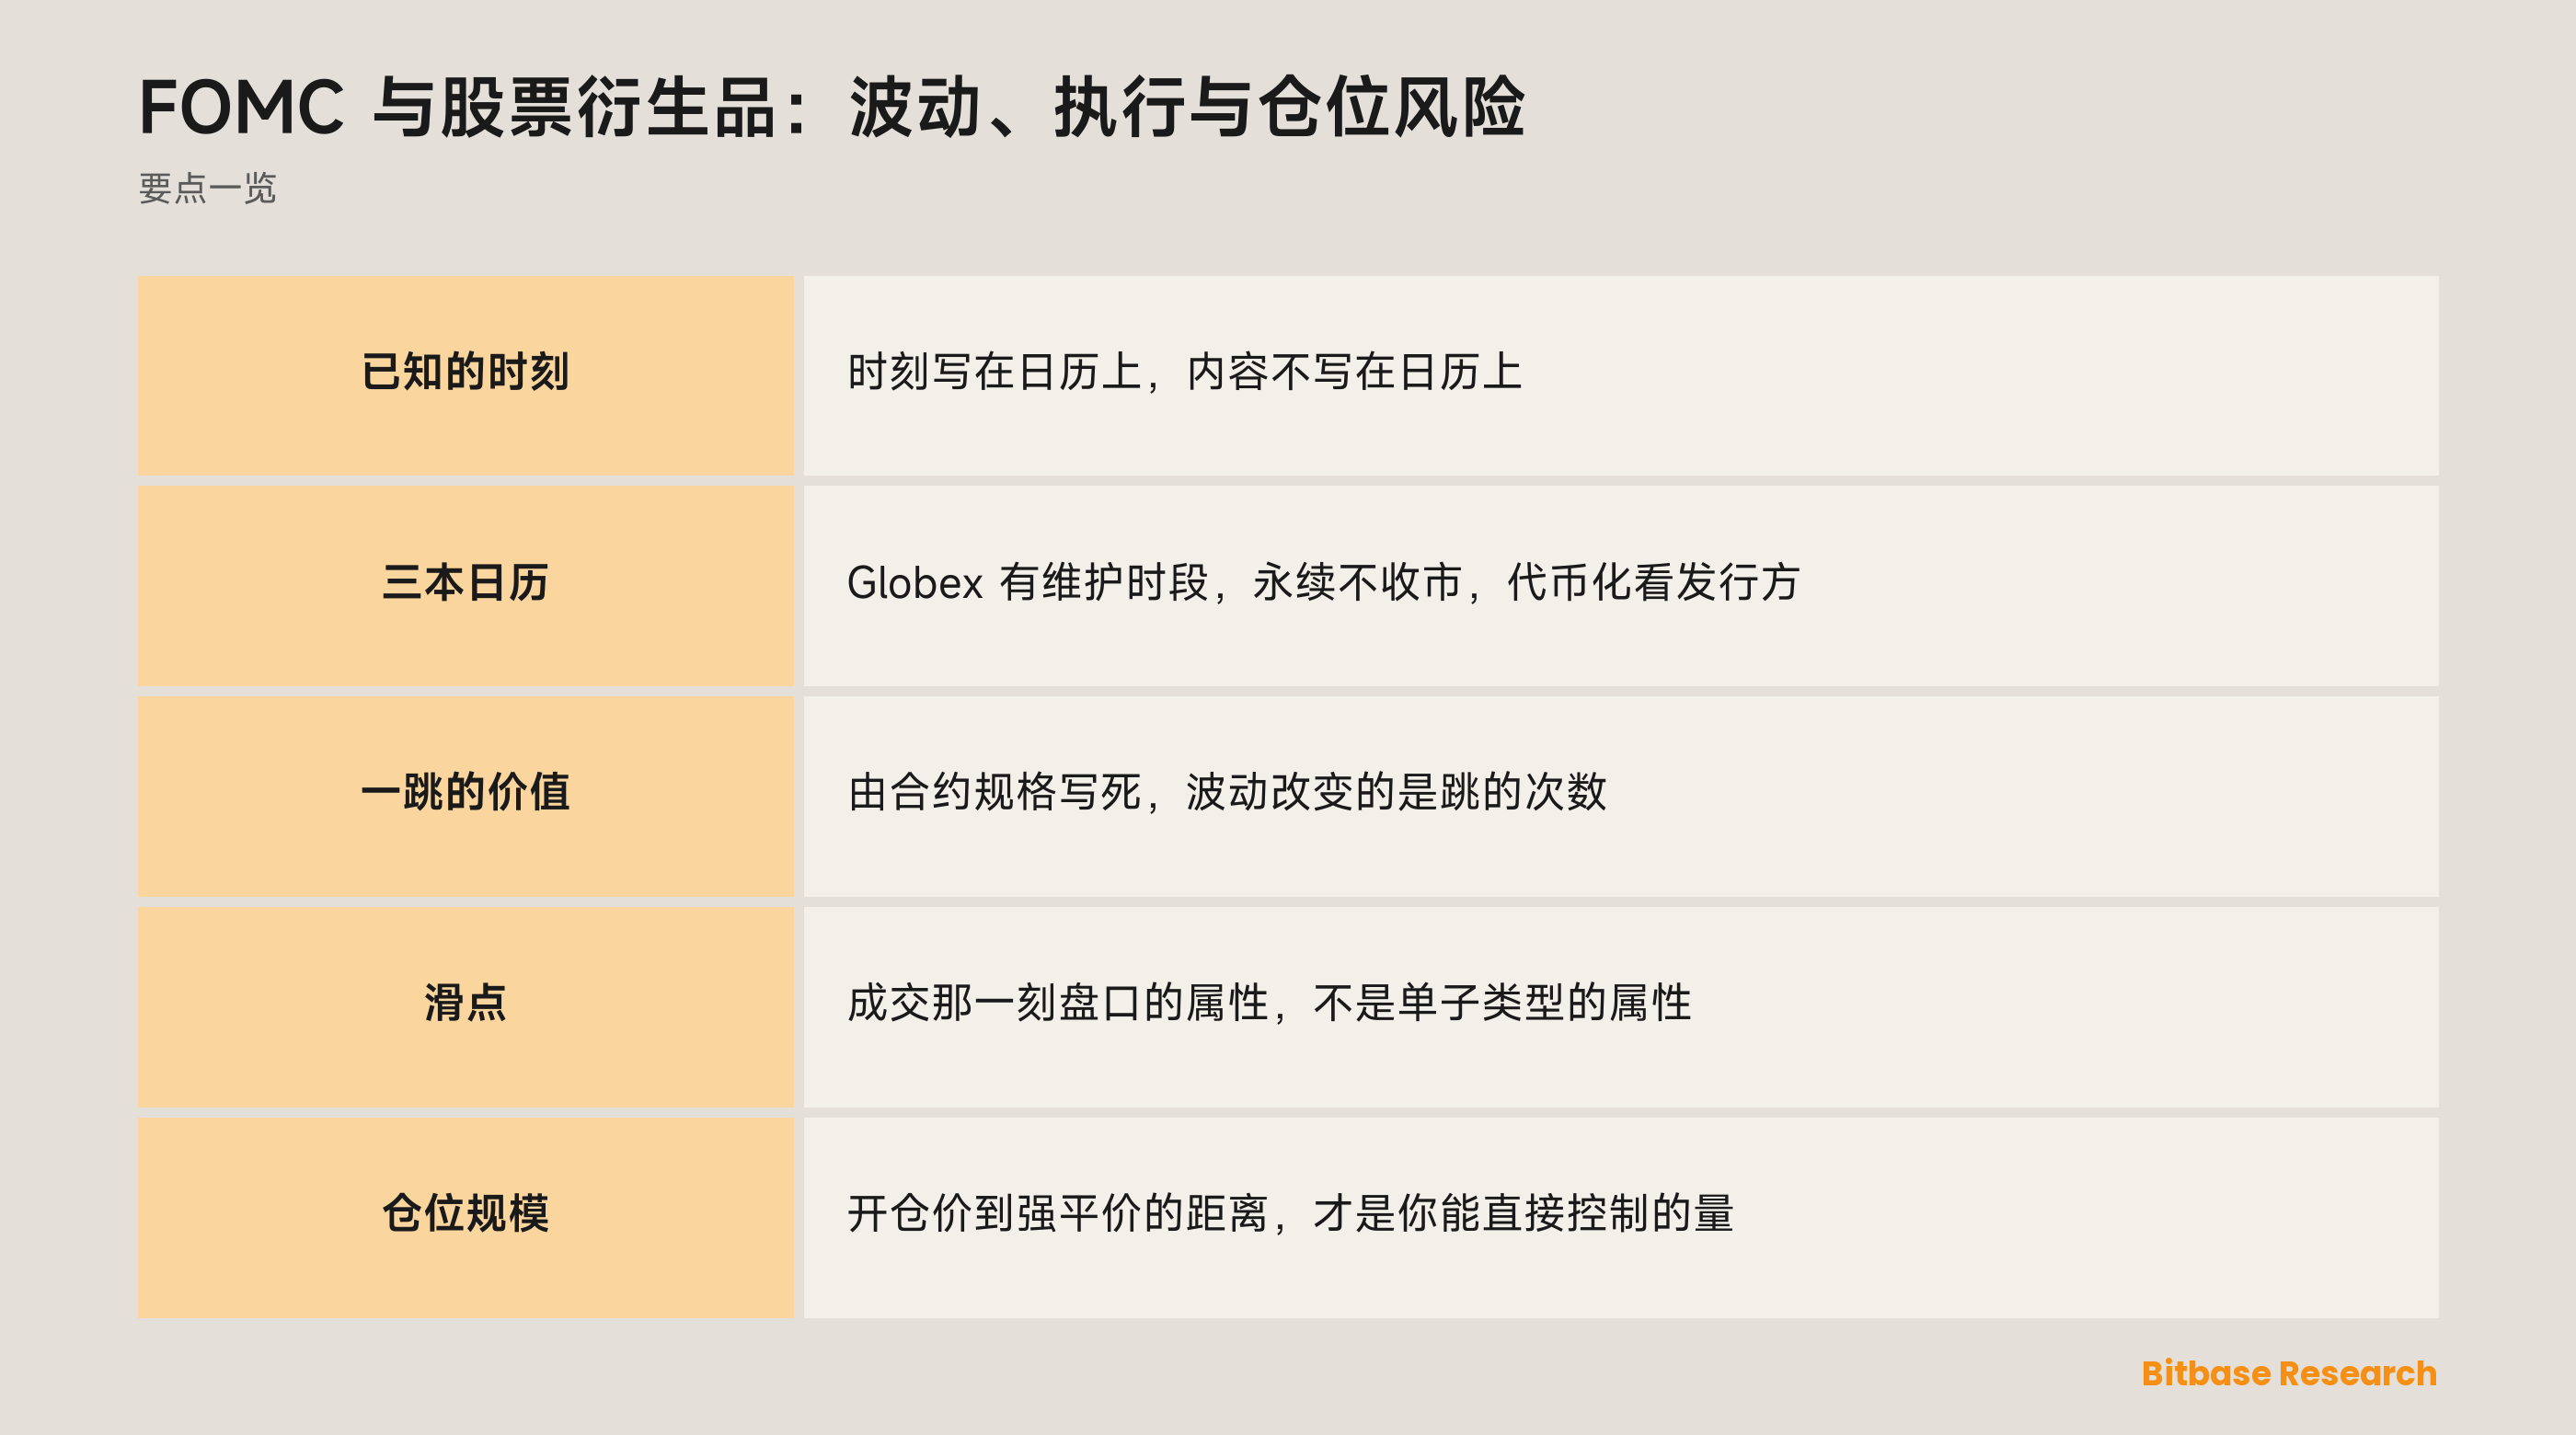
持有一张股票衍生品穿过 FOMC 决议,首先是一道日程题,其次才是方向题。时刻写在日历上,内容不写在日历上,而且没有任何办法把后者变成前者。能提前定下来的只有仓位在那一刻的行为:这件工具跟的是哪一本日历、一跳值多少钱、开仓价离被平掉的那个价还有多远。
已知的时刻,未知的内容
大多数能推动价格的信息都是突然到的。预定的政策决议恰好相反:日期提前很久就挂了出来,所有人盯着同一个倒计时,唯一的未知数是声明写了什么、以及市场会怎么读它。
这个形状要和财报分开看,虽然财报也是预定的。发行人绝大多数把业绩放在交易时段之外公布,于是股票的第一笔成交发生在市场已经消化了几个小时之后,还要经过一次开盘集合竞价。政策决议不排在集合竞价后面:它落在美股现货交易时段之内,反应直接发生在连续交易里。
具体的会议日期与公布时间以央行自己的日历为准,不以任何一篇指南为准。
三个日历,彼此对不上
同一个指数的敞口,在公布那一刻可以待在三个完全不同的地方,而它们之间的差别是结构性的,不是程度上的。
| 公布那一刻 | CME 指数期货 | 股票永续 | 代币化股票 |
|---|---|---|---|
| 场内状态 | Globex 开着,避开每日维护时段 | 不收市 | 交易时段由发行方定 |
| 报价单位 | 乘数 × 指数,最小跳动固定 | 对着标记价格报 | 发行方的参考价 |
| 什么会提前了结仓位 | 交易所与经纪商的保证金规则 | 按标记价格强平 | 发行方与平台的条款 |
| 一直在发生的成本 | 无资金费;季月到期要换月 | 资金费,按它自己的周期 | 按发行方条款 |
Globex 从周日傍晚开到周五下午,中间每天有一段维护时段——它既不是上市交易所的现货时段,也不是一周不间断。股票永续根本不收市,它的资金费按平台设定的周期照常计提。代币化股票走的是第三本日历,由发行方定。三本日历同时开着,正是同一个判断换三种工具表达会得到三种结果的原因。
资金费的间隔、公式与上下限都是平台参数,而且会被调整。以你所交易平台的合约规则页为准,那是唯一有效的答案。
一跳值多少,和一次要跨过多少跳
CME 的 E-mini 纳斯达克 100 合约是 $20 乘以纳斯达克 100 指数,微型 E-mini 是 $2 乘以同一个指数;E-mini 标普 500 是 $50 乘以标普 500 指数,它的微型合约是 $5。四张合约的最小跳动都是 0.25 指数点。
一跳值多少美元,是合约规格写死的,不会因为行情热闹就变宽。假设指数走二十个点:在 E-mini 纳斯达克 100 上是 $400,在它的微型合约上是 $40,公布前后都一样。
波动改变的是跳的次数,不是一跳的大小。平静的下午要走一个小时的幅度,可能几秒钟就跨过去了,而账户上是同一套算术被套在多得多的跳数上。顺带说一句常被搞混的事:E-mini 纳斯达克 100 跟踪的是纳斯达克 100 指数,而 QQQ 是跟踪同一个指数的 ETF。指数期货不是一张以那只 ETF 为标的的期货合约。
价差、盘口厚度,与那张必须跨过去的单子
预定的公布前后,盘口上有三件事会变,而且三件都能量出来。买一卖一之间的价差变宽,于是这段距离覆盖的跳数变多。每一档挂着的量变薄,因为报不出这个未知数的人会直接撤单,而不是把价挂得很宽。于是一张吃价的单子要穿过更多档位才成交——成交回来比屏幕上看到的差,机制全在这里。
滑点是成交那一瞬间盘口的属性,不是单子类型的属性。限价单并没有把它消掉,只是把它换成了根本成交不了的风险。止损是一条指令,意思是价格打到就发一张单出去,它不承诺那张单拿到什么价。各类单子在开仓与平仓两侧分别是什么行为,写在委托与平仓那一篇里。
要看的是到强平的距离,不是方向
事前要定的不是决议往哪边走,而是在答案揭晓的过程中,这个仓位能不能活下来。
这件事最后收敛成一个距离:从开仓价,到仓位被替你了结的那个价位。在期货上这段算术是线性的、而且公开:走了多少点,乘以乘数,再乘以张数,对着交出去的保证金看。在永续上,触发平仓的是标记价格而不是最后一笔成交,而它不管标的股市开不开门都在动。
距离是你能直接控制的,波动的大小不是。仓位规模与保证金决定这段距离,两者都在公布之前就定好了。这样一个时点上多大的波动算合理,不是一篇指南能给出数字的。假设出来的波动是压力测试,不是预测。把距离按指数点算出来,和一个你认为足够严重的幅度比一比,把规模定在比较宽裕而不是刚刚好的位置。维持保证金率与档位逐平台、逐合约设定,它们的位置是平台的规则页。
当事件正好挨着换月
指数期货不会一直跑下去。季月循环在 3、6、9、12 月的第三个周五到期,现金结算,结算价是特别开盘报价(SOQ),由每一只成分股的开盘价拼出来,不管那些股票各自什么时候开盘。所以这个结算价并不是指数在任何一个瞬间的快照。
在到期日之前的那些交易日里,持仓量会往下一张合约搬:近月变薄,远月长出来。当一次政策决议正好落进这个窗口,盘口上同时发生着两件事,一笔看起来很差的成交可能来自搬家,而不是来自事件。这段搬家的时间点与做法写在换月那一篇里。
小结
预定事件是少数几种可以用机械方式提前准备的风险,因为它里面唯一的未知数是内容本身。合约规格定死了一跳值多少,盘口决定跨过去要付多少,规模与保证金决定开仓价离出场价有多远。上面那些合约数字来自 CME Group 的合约规格页;而资金费、保证金与可用范围的每一个参数,都来自你所交易平台的合约规则页。
相关阅读
币贝上与本主题相关的其他文章:
- ES 与 MES 期货:合约面值、保证金、交易时段与换月
- NQ 与 MNQ 期货:合约乘数、保证金、交易时段与换月
- 股票永续资金费:怎么算、方向怎么定、持有成本怎么累
- 什么是区块链跨链桥(Bridge)?
- 突破交易策略
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] CME 微型 E-mini 纳斯达克 100 合约规格:乘数、最小跳动、交易时段与结算 www.cmegroup.com
[2] CME 微型 E-mini 标普 500:合约面值与按 SOQ 的季月现金结算 www.cmegroup.com