在一笔代币化股票的委托成交之前,已经有三件事在你没看的地方定好了:盘口另一侧摆着的是哪一种稳定币、这枚代币是谁写出来的、以及你能买到的最小单位到底是什么东西的最小单位。这三件事都不写在代码上,却都在决定仓位的成本与它给你的东西。本文跟着一笔委托走一遍,从报价资产走到出场,其中也包括代币化股票这个说法顺手盖住的一种:代币化 ETF,一层包装上面还压着一层。
你付出去的是哪一种稳定币
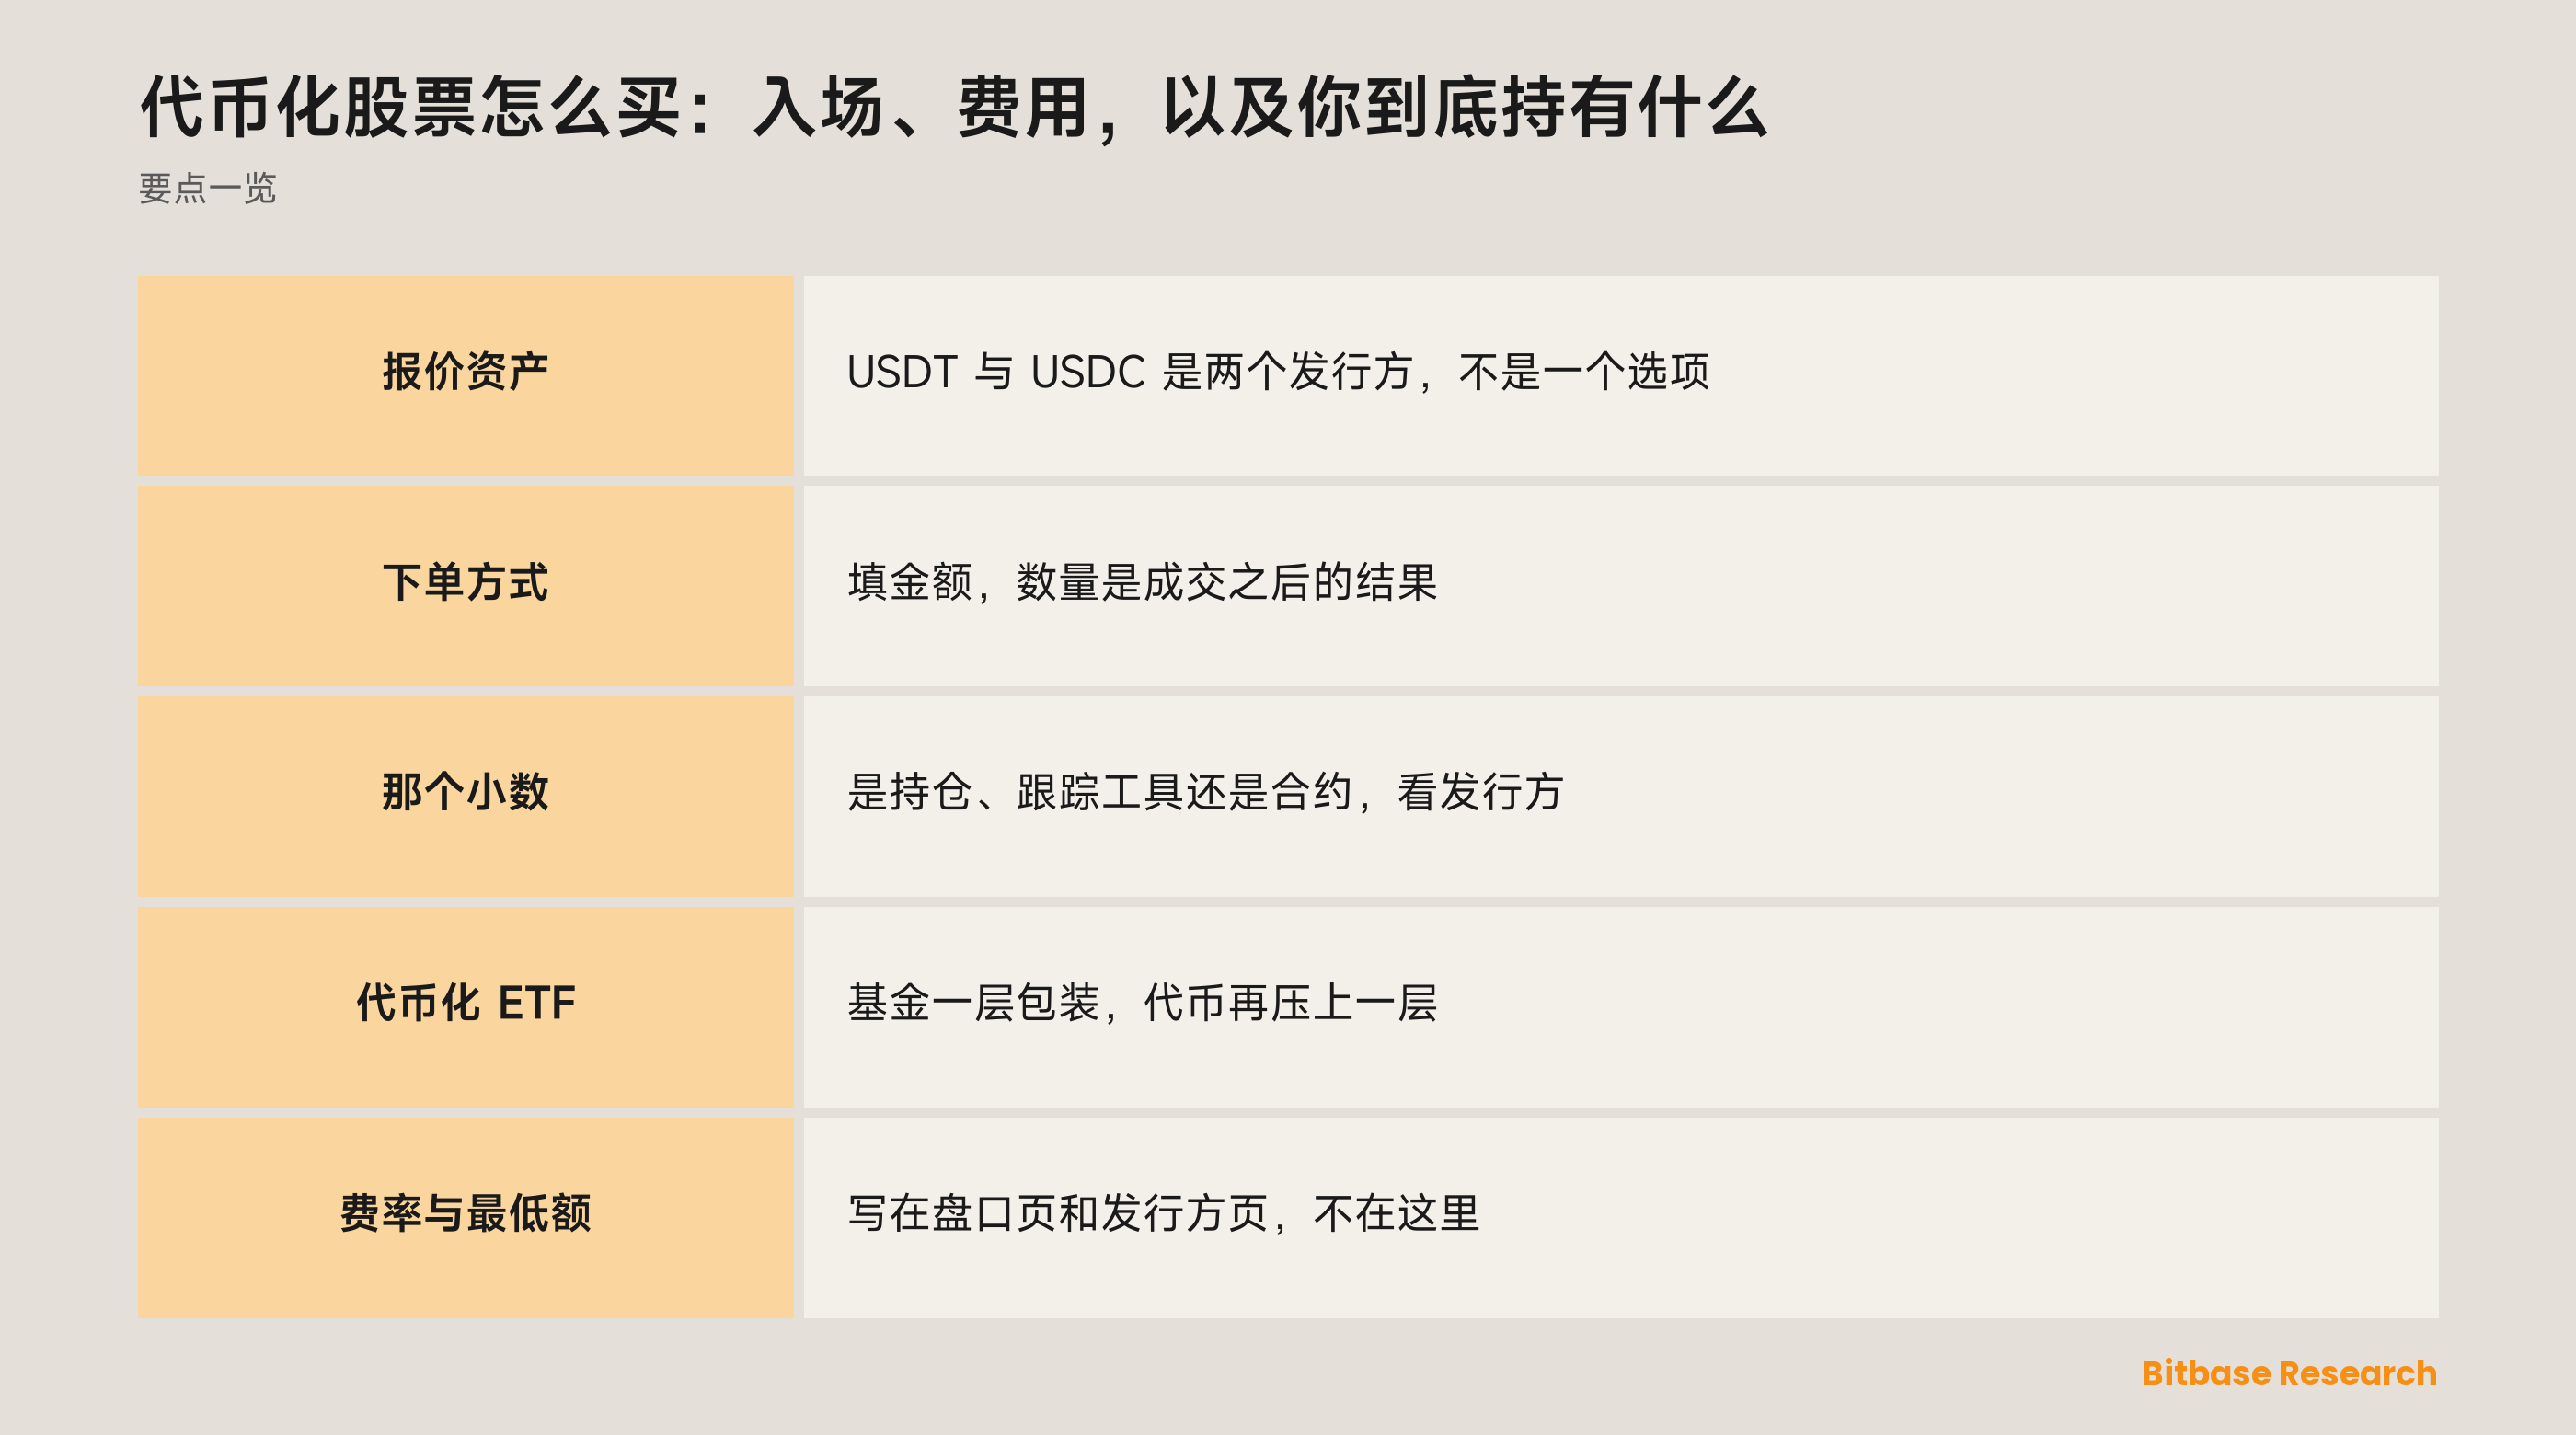
代币化股票按交易对成交,你付出去的那一侧本身就是一种资产。USDT 与 USDC 都是为对住美元而设计的,但它们出自不同发行方,储备安排也不一样;两大稳定币到底差在哪把分岔的地方讲清楚了。某个盘口用哪一种报价,是盘口的属性,不是股票的属性。
由此有两件事。如果你手里拿的是其中一种,而你想买的市场用另一种报价,这笔交易的第一段其实是一次兑换,自带点差与手续费,且发生在任何股票敞口出现之前。再者,报价本来就是两种资产之间的比值,所以代币化股票是一个发行方的结构,用另一个发行方的负债来标价。
要不要买这枚代币、还是用股票永续去拿同样的敞口,那是从稳定币出发的两条路处理的问题,持有与订立合约之间的比较写在那一篇。下面一律假定这个决定已经倒向代币这一边,只问这笔委托本身是怎么回事。
按金额下单,而不是按股数
在券商那边单位是一股,想买不足一股,得靠券商自己搭碎股方案。在代币盘口这边单位是一枚代币,而可分割性本来就写在格式里:余额带小数位,所以在任何人决定允许碎股之前,一笔委托已经是一个带小数点的数量。别处拿来当卖点的碎股,在这条轨道上不过是格式原本的样子。
这也改变了成交回报告诉你的东西。按金额下单和按数量下单一样自然,而按金额下的单会在当时的价位上解出一个数量:数量是结果而不是指令,你事后读到的价格是若干笔成交的均价。
那个小数,究竟是什么的小数
可分割性回答的是能有多小,回答不了这是什么东西的一部分,而这个答案来自发行方,不来自小数点。四家的答案各不相同;完整对照写在代码告诉你发行方是谁里。
在一比一背书那边,算术和你预期的一样。Backed 说每一枚 xStock 都由受监管托管的标的资产 1:1 背书;Dinari 说一枚 dShare 是由一份证券 1:1 背书的代币,只有在其券商 Alpaca 那边对应委托成交之后才会被铸造或销毁。这两种代币的十分之一,对着的就是同一份持仓的十分之一。
Ondo 的搭法不一样。它的官方文档写着,一枚代币并不必然代表一股的价值,而一枚代币的价格也不会总是与标的资产的价格相符。它是一只总回报跟踪工具:股息在扣除预提税后再投资,而不是派发出来;Ondo 也写明持有人不享有股东投票权、法定知情权或其他股东权利。在这里填下的小数,买到的是这只跟踪工具的一片。
Robinhood 又是另一类东西。它把 Classic Stock Tokens 描述为你与 Robinhood 之间的衍生品合约,按标的证券的价格定价,但不授予对它们的任何权利,并说标的资产由 Robinhood 自己持有,存于一家持美国牌照的机构。在这里填下的小数买到的是一份合约的一片,而合约另一侧坐着的就是这家公司。
同一个数字,填进同一个框,买到的是三种不同的请求权。
代币化 ETF 是一层包一层
这个说法盖住的不只是公司,还有基金:Backed 把 xStocks 描述为特定美股与 ETF 的代币化表示,Robinhood 则写明它的代币不授予对标的股份或 ETP 的任何权利。两家在自述里都点到了交易所交易产品。
一份基金份额本来就是一层包装。基金持有一篮子,里面放什么、管理它要收多少,由基金管理人决定;份额是对基金的请求权,不是对那些公司的请求权。把这份份额代币化,上面就又压了一层,由另一方写成。
| 要问的事 | 底下那层:基金 | 上面那层:代币 |
|---|---|---|
| 它持有什么 | 一篮子证券 | 取决于发行方的结构 |
| 条款谁写 | 基金管理人,写在基金文件里 | 代币发行方,写在自己的文档里 |
| 你的请求权指向什么 | 基金份额,不是它的持仓 | 一比一、跟踪工具,或一纸合约 |
| 什么时候能交易 | 上市场所的交易时段 | 发行方自己的一周,未必对得上 |
| 分派怎么到你手里 | 按基金自己的政策 | 再投资、付现金,或存入代币 |
把这两栏当成上下叠着的两层读,而不是并排的两个选项:本来问一次就够的问题现在有两个答案,而真正落到你这里的,是外层答案经过内层过滤之后的样子。基金那一层从哪来,写在代币化证券与基金里。先认基金、再认发行方,并且预期两套条款是由彼此从未商量过的两方各写各的。
费率、最低额与准入,写在三张页面上
这里没有一个单一的费率,因为没有一个单一的对手方。进出两次,你付的是盘口手续费和点差;再往下是发行方关于铸造与赎回的条款;如果底下还有一只基金,再往下还有这只基金自己的收费。三层,分别写在三个地方。
最低额也是同一个形状。人们搜的最低投资额其实至少是两个数,而不是一个:盘口愿意接受的最小委托,以及发行方愿意铸造或赎回的最小单位。这两个数各定各的,而且会被修订,哪一个都不该写进半年后还在的文章里。
准入是第三张页面,属于发行方。Ondo 说它的代币化股票一般面向非美国投资者,并受各辖区与其他限制约束;Backed 说 xStocks 不向美国或美国人提供;Robinhood 通过受立陶宛央行监管的 Robinhood Europe, UAB 提供其产品;Dinari 则公布了自己的限制,含一份不支持的国家清单。至于某个平台有没有上某个名字是另一个问题,所以合资格与够得着是两个条件,缺一不可。
出场:盘口那道门,和发行方那道门
多数出场走的是进场那道门:在同一盘口卖掉,拿回稳定币,手续费与点差再付一次。没有什么东西登记在你名下,也就没有结算周期要等。
另一道门通向发行方,形状逐家不同。Ondo 说铸造与销毁是即时的,一次买入或卖出在单笔原子交易里完成;Dinari 把铸造与销毁绑在券商那边的委托成交上,所以那道门开合的速度取决于那个市场,而不是链。至于一次赎回付出什么、在什么条件下付,写在发行方自己的条款里,也只写在那里。
有一件事两道门都管不着。出场的好坏取决于当下的盘口深度,而一枚代币若其发行方守着比主上市地更宽的一周,就可能在标的市场对价格无话可说的时段被卖出;那些时段盘口薄,是这种安排的特征,不是故障。
小结
一笔代币化股票的委托看着是一个决定,里面装着四个。盘口另一侧的稳定币是你额外承担的第二个发行方。代币发行方决定你那个小数是一份持仓、一只跟踪工具还是一纸合约的一片。底下若还有基金,就再添一套没人和第一套对过的条款。而费率、最低额与准入资格全都公布在别处。
下单前要做的事不多,但很具体:读发行方自己对这枚代币是什么的说明,若底下有基金就把基金文件找出来,再到定它们的那张页面上把两道下限和两道门槛核一遍。此后就是一笔普通的委托:按金额下,按均价成交,再从同一盘口卖回去。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入礼来(LLY)股票:交易方式、成本与风险
- 如何买入 QEW:等权重、成本,以及与 QQQ 的对比
- 如何买入 QQQM,以及怎么和 QQQ 比
- 如何买入 WMT:一个沃尔玛 dShare 和一份永续合约
- 双顶与双底形态
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Ondo 代币化股票总览:不是一币一股、总回报跟踪、持有人权利与即时铸造销毁 docs.ondo.finance
[2] xStocks 官方站:美股与 ETF 的代币化表示、受监管托管下的一比一背书 xstocks.com
[3] Robinhood 欧洲:Classic Stock Tokens 是衍生品合约,不授予对标的股份或 ETP 的权利 robinhood.com
[4] Dinari 官方文档:dShare 一比一背书,仅在券商 Alpaca 的委托成交后铸造或销毁 docs.dinari.com