你刷一次卡,这一笔钱会被四家不同的公司分走,每家干的活不同,收的费也不同。支付科技股是对其中某一层的持有,从来不是对整条链的持有。真正该问的不是这家公司做不做支付,而是哪一笔费落到它手里,哪一份风险留在了别人那儿。
一笔刷卡背后的四个角色
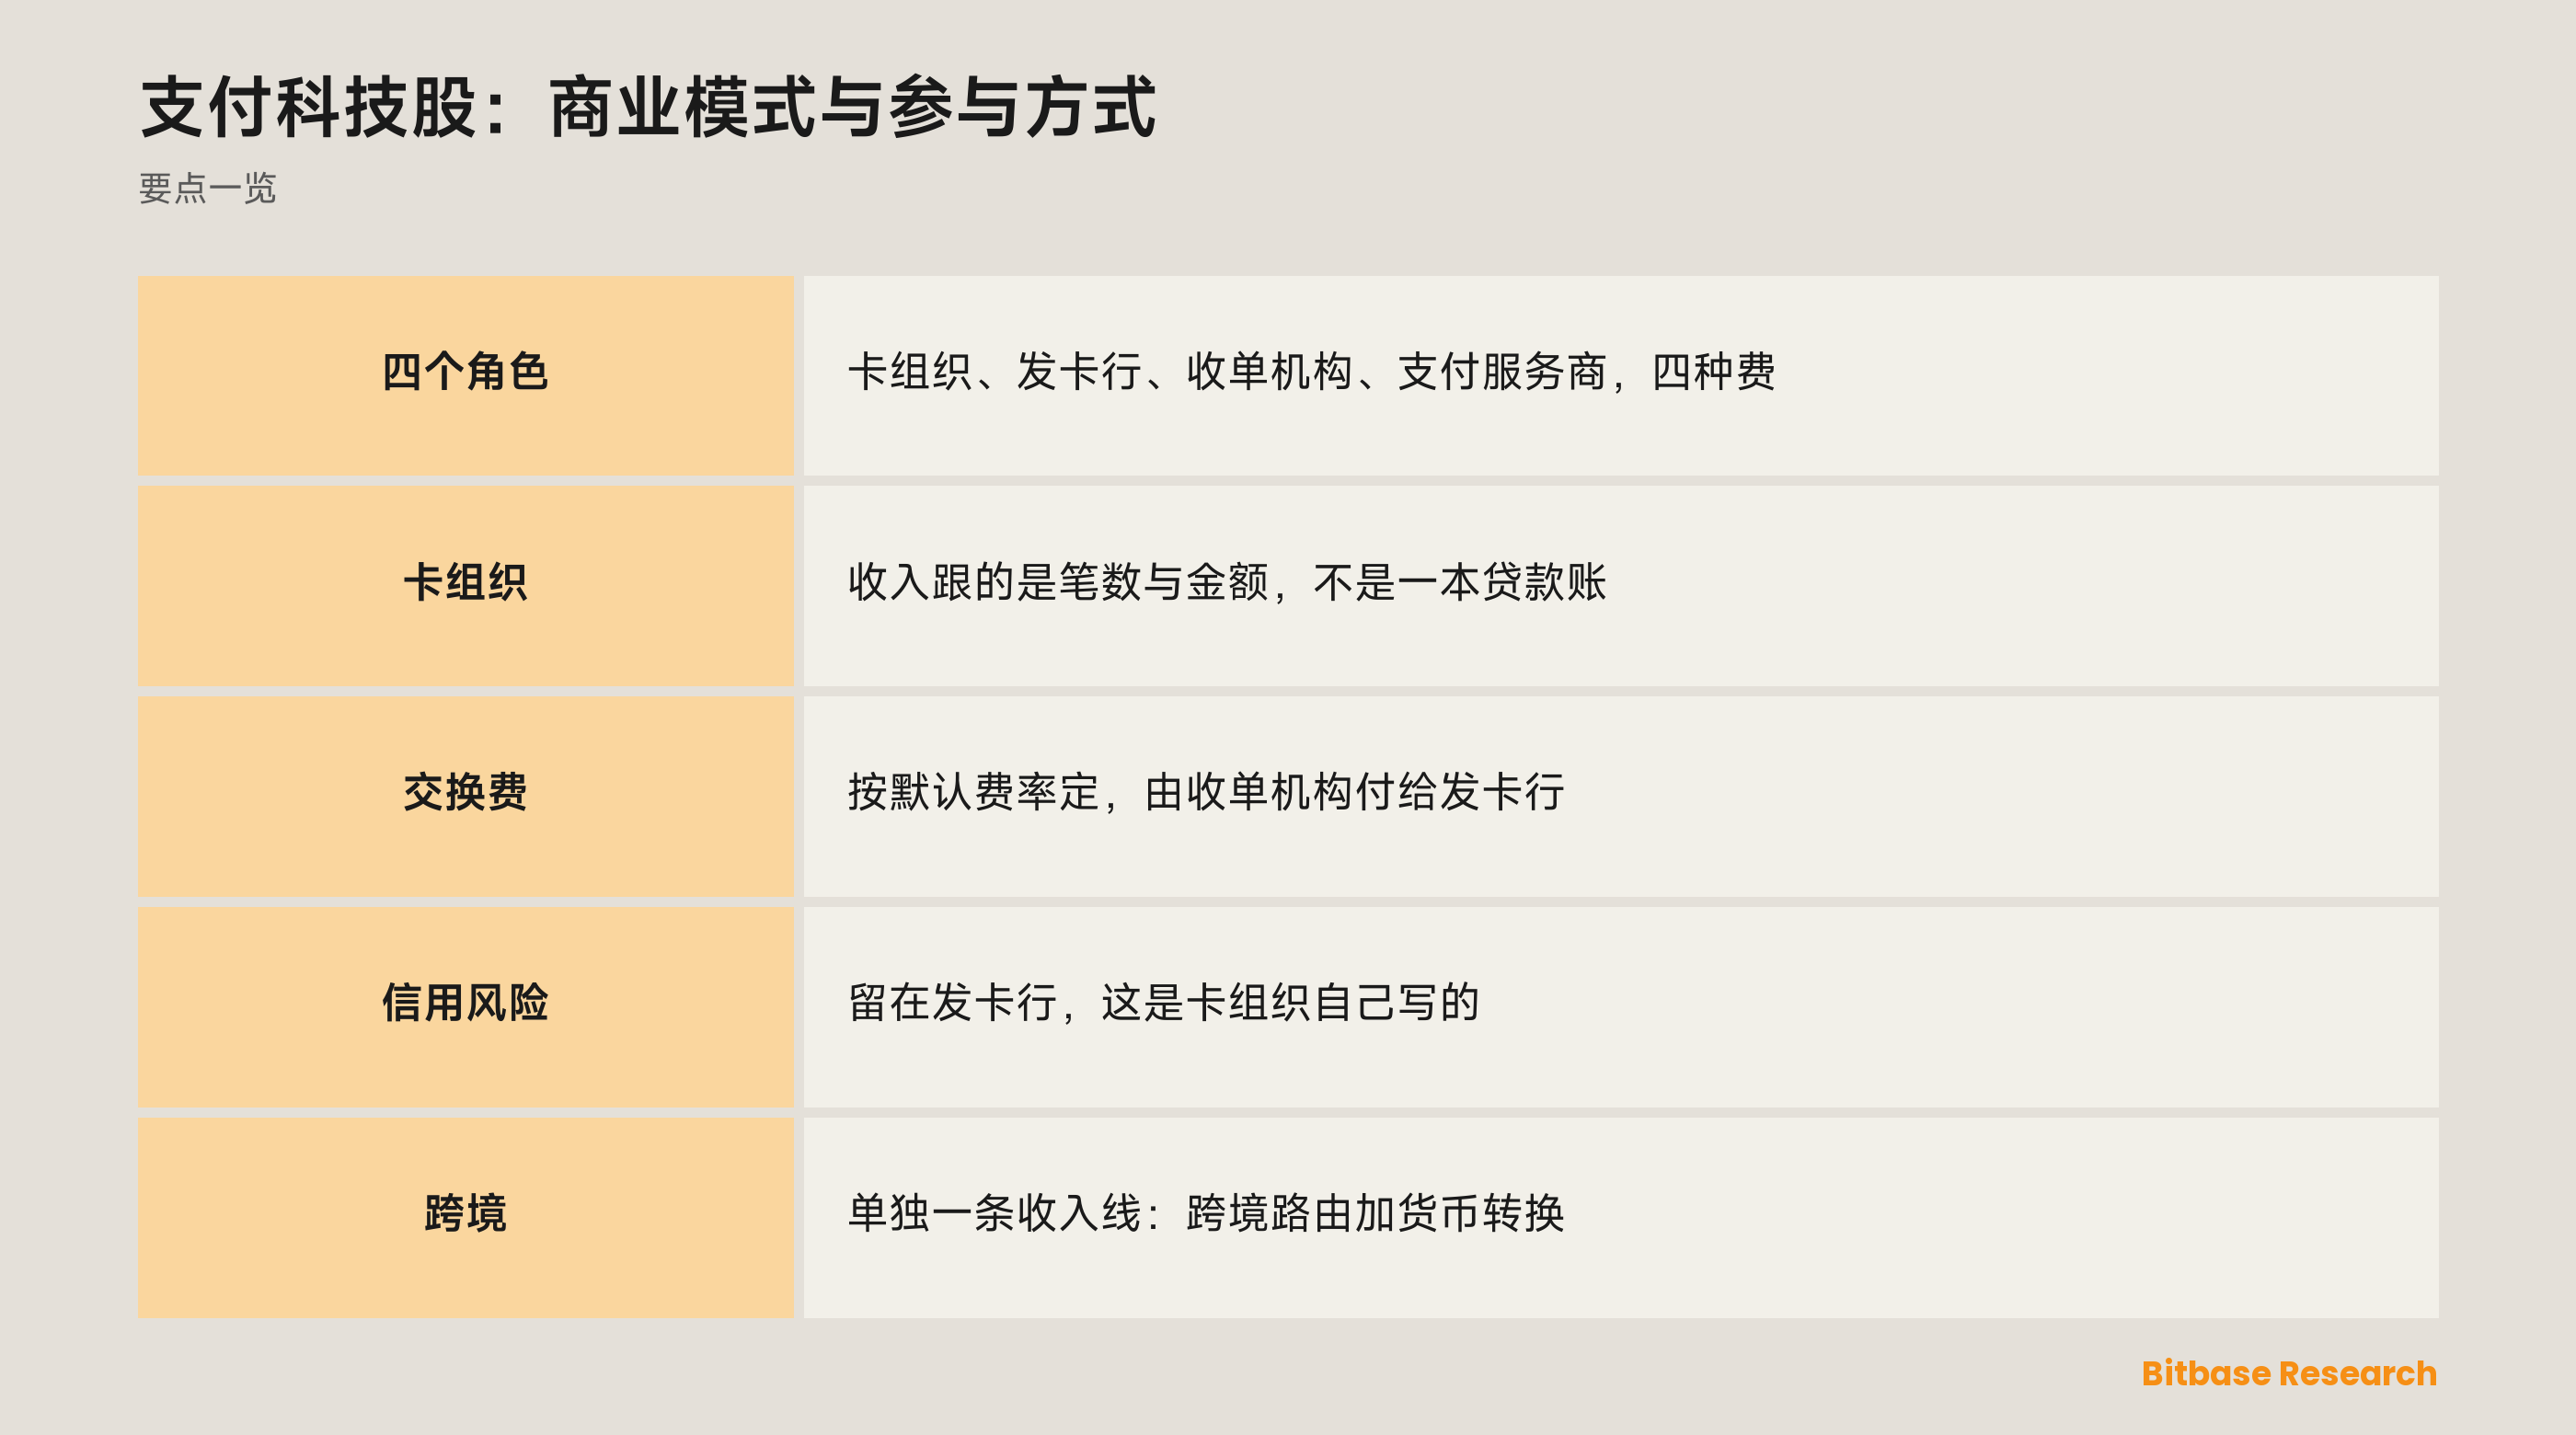
刷卡支付跑在一个四方结构上,这四方是四门彼此独立的生意,各自出各自的年报。卡组织把授权报文和清算指令在银行之间搬来搬去。发卡行是把卡发给持卡人的那家银行,也是把这笔消费记到账户上的那家。收单机构签下商户,并把这笔销售的钱付给商户。支付服务商站在商户前面,提供收银台、终端、软件,常常还包括风控判断。
四个位置,一笔消费里四种收法。没有哪一份申报文件能把四层都写完,因为没有哪家公司同时占着四个位置。先弄清它落在哪一层,再看别的。
| 层 | 干什么 | 钱从哪来 | 承担持卡人信用风险吗 |
|---|---|---|---|
| 卡组织 | 在银行之间做授权、清算与结算 | 向发卡行与收单机构收费 | 否 |
| 发卡行 | 发卡、记账、把钱借出去 | 交换费,加上利息与账户费 | 是 |
| 收单机构 | 签下商户,并把销售款付给商户 | 在转嫁成本之上的自家加价 | 否 |
| 支付服务商 | 收银台、终端、软件、风控 | 按处理量收费,加订阅费 | 看它的申报文件 |
卡组织到底卖什么
Visa Inc. 是一家特拉华州公司,A 类普通股在纽约证券交易所登记,代码 V,年报覆盖的是截至 9 月的年度,不是日历年。万事达(Mastercard Incorporated)同样注册在特拉华州,A 类普通股在同一家交易所上市,代码 MA,年报走的是日历年。同一门生意的两个邻居,两个不同的报告时钟。
Visa 列了四条收入线:服务、数据处理、国际交易、其他;其中数据处理收入来自授权、清算与结算、网络接入与支持。万事达的收入附注把公司切成另一种形状:支付网络与增值服务与解决方案。它写明,支付网络收入来自向客户,即发卡行、收单机构及其他市场参与者,收取的转接及其他网络相关服务费,以及主要按其品牌卡上的总交易金额收取的费用。
把两段描述并排读,底下的形状是同一个。卡组织拿到的钱,跟的是被数出来的交易笔数与它们承载的金额,不是一本贷款账,也不是一个投资组合。
卡组织定了、却不留下的那笔费
交换费是大多数人听说过的那笔费,也是最常被记到错误公司头上的那笔。Visa 的申报文件写道:在没有其他既定结算条款时,适用它设定的默认交换补偿费率;这笔费一般由收单机构付给发卡行;而 Visa 从发卡行与收单机构收到的那些费,并不是由它派生出来的。万事达的措辞与之相合:默认交换费由万事达或金融机构设定,交换费从收单机构收取、付给发卡行,用以补偿发卡行的一部分成本。
于是,一笔费由卡组织定却径直流向发卡行;第二笔是卡组织自己的收费,留在自己手里;第三笔是商户在收单机构转嫁成本之上多付的那部分,由收单机构定,而万事达明说它不设定收单机构的费率。一笔消费上三笔费,三个不同的主体各定各的。每一笔的费率在每个市场都被单独谈判、单独监管,这正是一份指南不该替你记住某个数字的原因。
持卡人的信用风险落在谁身上
两家卡组织都主动写下了那句把自己与银行分开的话。Visa 写:它不是金融机构,不发卡、不提供信贷、不为 Visa 产品的账户持有人设定利率与费用,也不从这些活动中获得收入或承担信用风险。万事达写:它不发卡、不提供信贷,也不决定或获取发卡行向账户持有人收取的利率与其他费用。
所以,一个还不上钱的持卡人,是发卡行的问题。这件事直接改变两个代码的走法:卡组织的收入跟着花了多少走,发卡行的收入跟着借了多少、还了多少走,而这两件事不在同一天翻页。落到公司层面的读法,见Visa 自己怎么写与站在中间的万事达。
跨境是单独报的一条线
Visa 给国际交易收入单列了一条线,来自跨境交易处理与货币兑换业务。万事达把同一批流量折进总交易金额,并写明它同时包含境内与跨境的金额。
这条线里捆着两件事:把一笔交易在国家之间路由,和把一种货币换成另一种。一条国界因此改变了一笔在其他方面完全相同的消费的经济性。旅行、进口商品与汇率变动,也是通过一条只看国内消费就会漏掉的线抵达这些公司的。
商户这一侧:钱包、收单与网关
PayPal Holdings, Inc. 在纳斯达克全球精选市场上市,代码 PYPL,它把收入模型写得很直白:主要通过为客户完成支付交易以及提供其他与支付相关的服务来收费,收费通常按其平台处理的活动量计算。另一条线是其他增值服务,申报文件列为合作分成、来自消费者与商户信贷产品的利息与费用、客户余额对应的某些资产所产生的利息、推荐费、订阅费与网关服务。把这张清单读慢一点:一本信贷账和一份利率敞口,就坐在一家多数人归类为钱包的公司里。
Block, Inc. 在纽约证券交易所上市,代码 XYZ,2021 年底之前叫 Square, Inc.。它报两个分部,Square 与 Cash App,以及三类收入:商业赋能、金融解决方案、比特币生态。金融解决方案被描述为面向个人与企业的银行、借贷与资金管理产品;公司还运营一家全资子银行 Square Financial Services,同时与第三方合作银行一起放款。这个代码在币贝也有一个行情页,不过真正值得记住的是那几个分部与收入类别的名字。
申报文件里的加密,和不在里面的加密
Block 是这一组里最干净的一例,因为它的加密敞口不是推断出来的:比特币生态就是年报里三类收入之一,覆盖面向消费者与企业的比特币产品。把这个板块里其余的加密说法都按这个标准来收:要么它出现在公司自己的收入类别里,要么它不在;一则公告不等于一条已申报的收入类别。
至于一笔加密支付究竟怎么抵达商户,网关、托管环节、兑换、结算记录,那是另一套机制,写在加密支付网关与商户结算里。本文回答的是另一半问题:钱最后落到哪一家上市公司手上。
下手之前先打开哪几页
从封面开始:法定名称、上市地、代码、财年截止日。然后是 Item 1,用公司自己的话读分部与收入类别,而不是读别人写的摘要。再读 Item 1A,公司在那里列出它希望股东掂量的结构性风险,先读标题,再读段落。
Visa 自己的年报就给出了那一节是干什么用的实例:它写明,各国政府对国际支付系统施加的义务或限制,可能使它无法在某些国家与当地服务商竞争,并点了中国与印度。一家卡组织能不能在某地经营,这种限制从来不会出现在任何一条收入线上,任何比率也还原不出它。至于某个板块里所谓最好的几只的排行榜,它过时的速度比生意本身快得多,理由写在不靠排行榜挑股票里。
小结
支付科技不是一门生意,所以支付科技股也不是一种敞口。卡组织按被数出来的交易收钱,并白纸黑字写明自己既不放贷、也不承担持卡人的信用风险。发卡行收交换费与利息,并承担那份风险。收单机构定自己的加价。支付服务商按处理量收费,而且正如这些文件所示,还可能自己经营一本贷款账。上面每一句话,都来自句中那家公司的年报。
相关阅读
币贝上与本主题相关的其他文章:
- RSP 怎么买:等权重、成本,以及与 SPY 的对照
- 如何买入 SCHD:分红敞口、成本,以及与 QQQ 的比较
- 如何买入 Snowflake(SNOW)股票:交易方式、成本与风险
- 代币化基建股:上市公司名单与真实的业务敞口
- VWAP 详解(加密交易者向)
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Visa Inc. 的 10-K 年报:登记证券、收入线与交换费 www.sec.gov
[2] 万事达 10-K 年报:收入附注,以及它给自己划的边界 www.sec.gov
[3] Block, Inc. 的 10-K 年报:两个分部与三类收入 www.sec.gov
[4] PayPal Holdings 的 10-K 年报:交易收入与增值服务 www.sec.gov