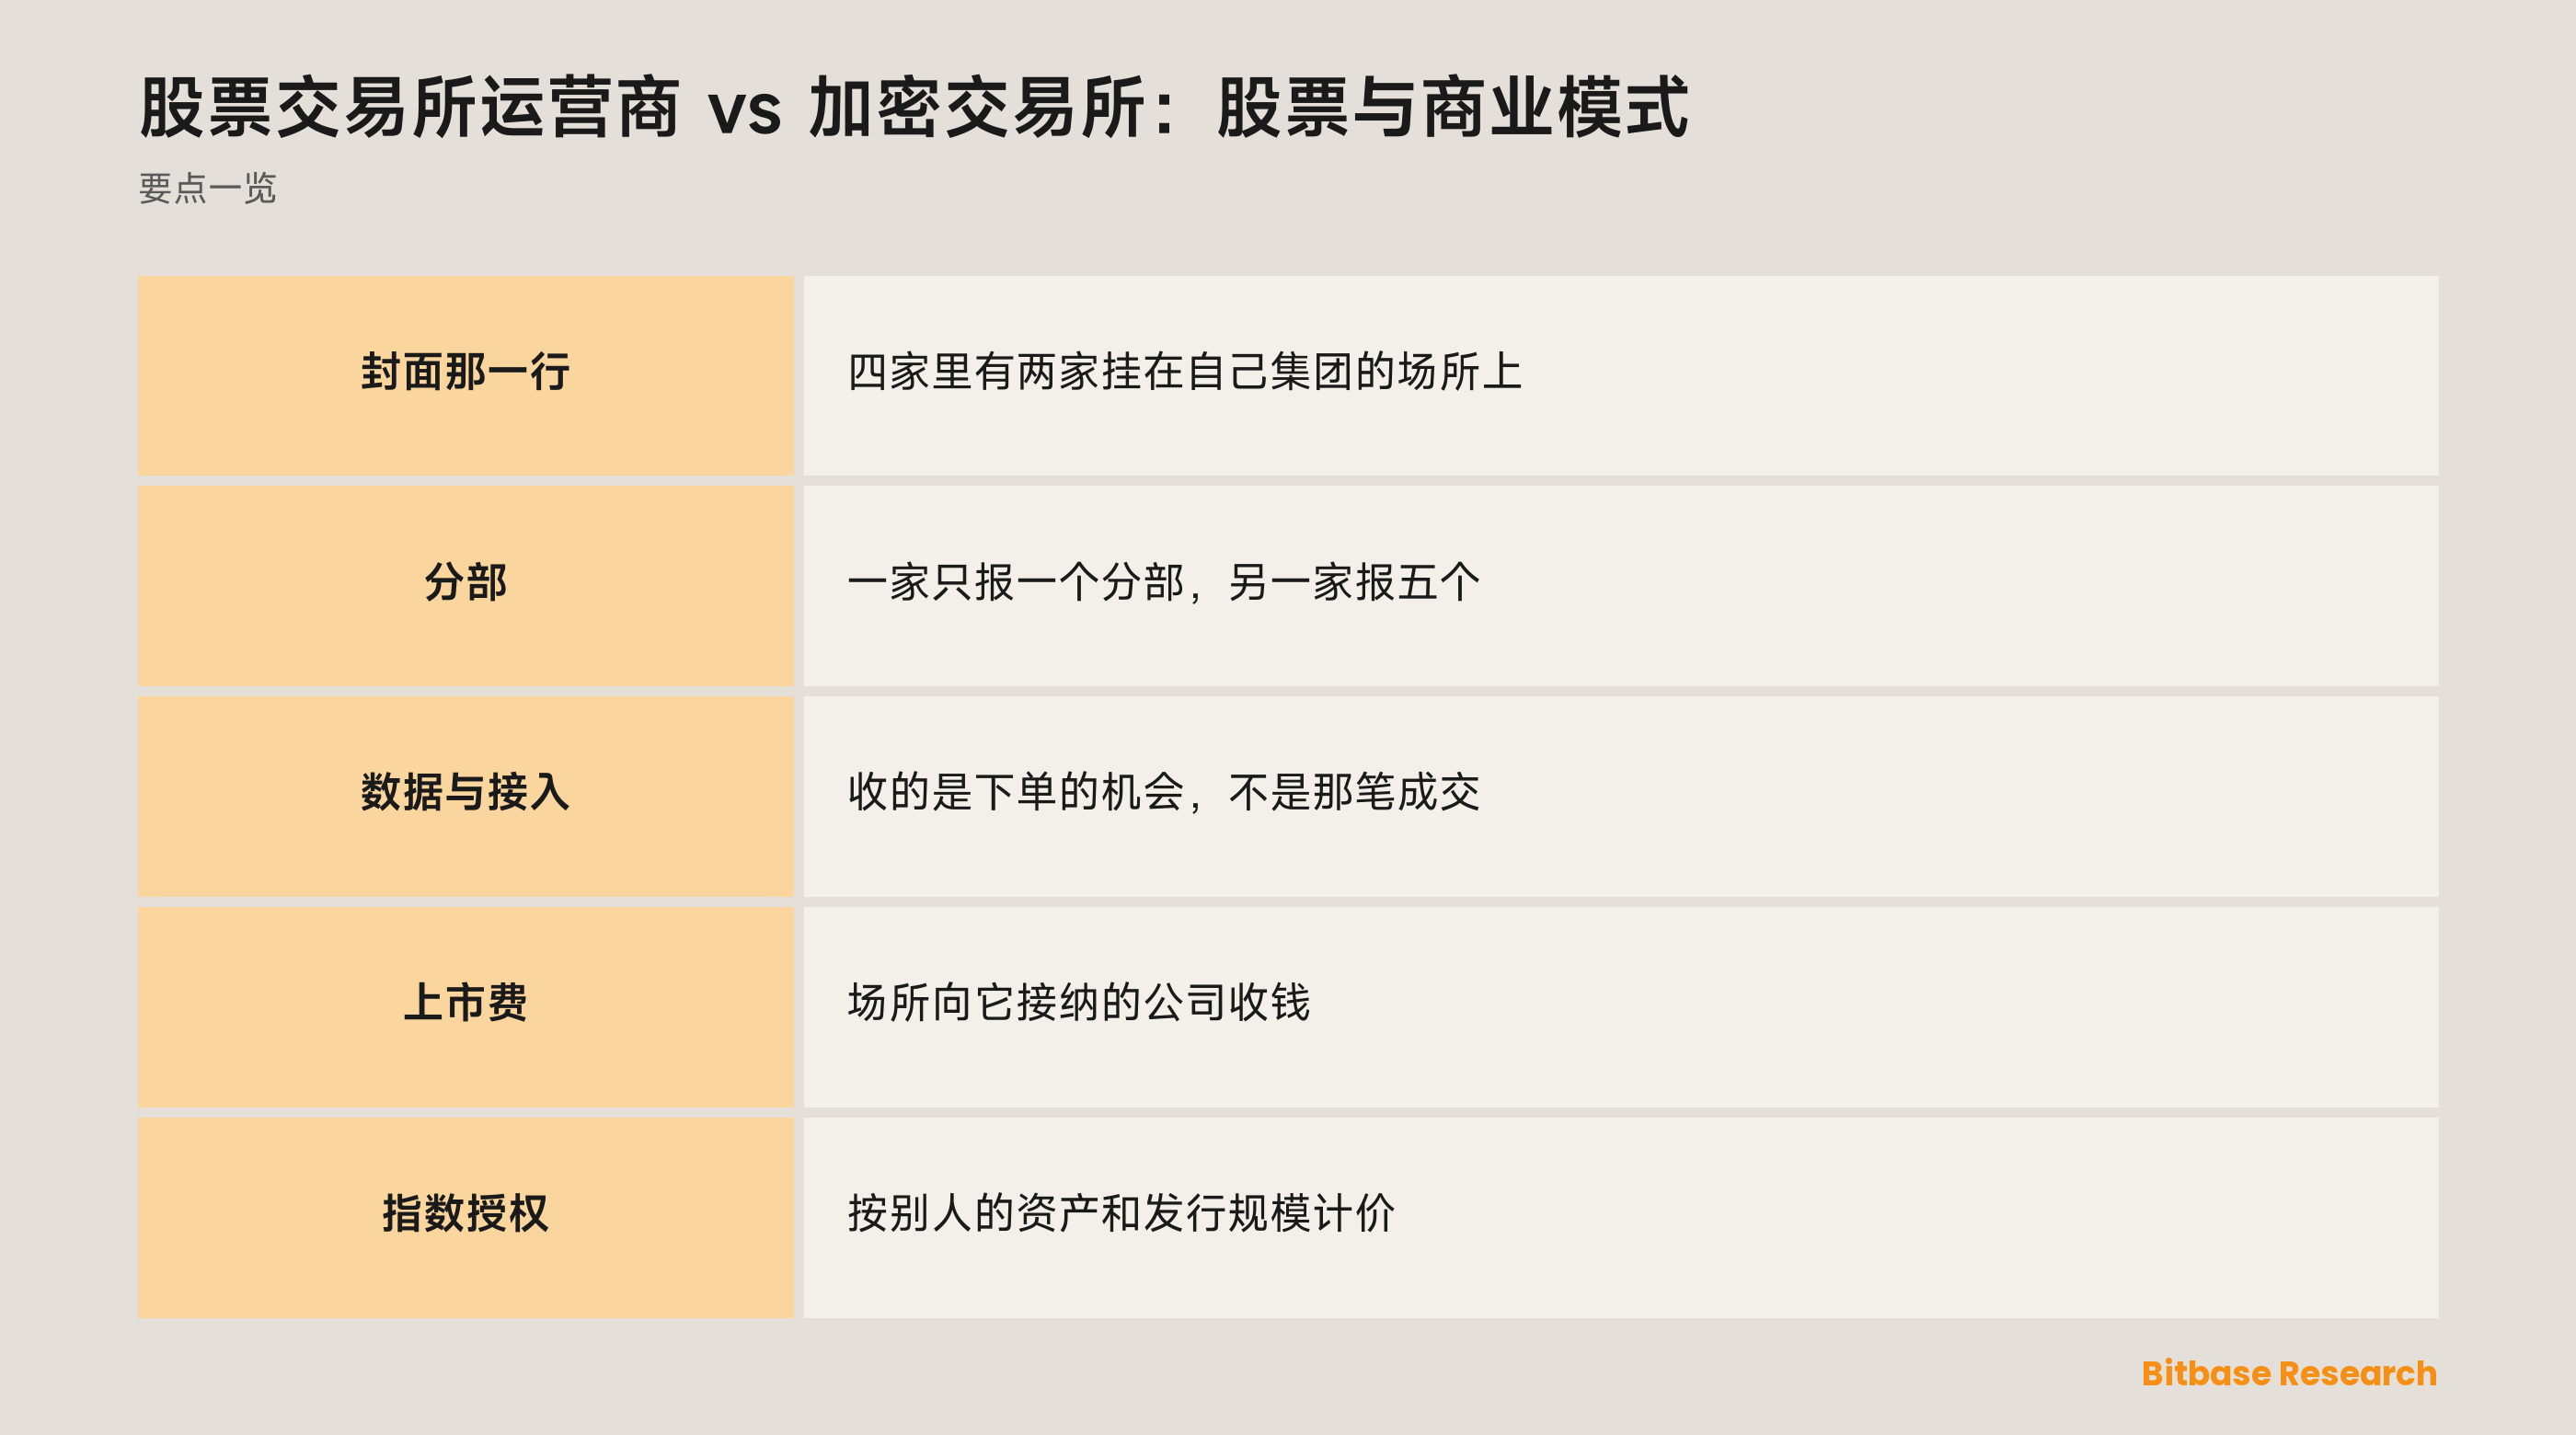
Cboe Global Markets, Inc. 的股票,挂牌在自己集团内的一家交易所上。封面上这一行,足够把“交易所运营商”这门生意介绍清楚,也足够说明为什么它的股票不是上市加密交易所的放大版。本文读四份年报,只读一件事:没有人下单的时候,账单还开给谁——数据、接入、上市、指数,以及清算所。
四张封面,四个不同的答案
10-K 的封面按第 12(b) 条把登记人、代码和挂牌场所一次交代清楚。截至 2025 年 12 月 31 日年度的四份,封面这样写:
| 登记人 | 代码 | 封面上的挂牌场所 | 注册地 |
|---|---|---|---|
| CME GROUP INC. | CME | Nasdaq | 特拉华州 |
| INTERCONTINENTAL EXCHANGE, INC. | ICE | NYSE | 特拉华州 |
| Cboe Global Markets, Inc. | CBOE | Cboe BZX | 特拉华州 |
| Nasdaq, Inc. | NDAQ | Nasdaq | 特拉华州 |
其中两行写的是“挂在自家集团里”。Cboe 的分部附注把那几家全电子交易所称作 “owned and operated by BZX, BYX, EDGX, and EDGA”,即由 BZX、BYX、EDGX 与 EDGA 自有并运营,归在北美股票分部之下;而 Cboe BZX 正是它自己股票的登记场所。纳斯达克还多一层:除普通股之外,四档优先级票据也按第 12(b) 条登记在同一家交易所上。
分部口径对不上
想横着比“交易所业务”,先撞上的是报表口径。CME Group 写的是 “The company's business is conducted through one reportable business segment, CME Group consolidated.”——整个公司只有一个可报告分部,没有单独一条交易所的线可以拎出来。Cboe 报五个:“Options, North American Equities, Europe and Asia Pacific, Futures, and Global FX”,即期权、北美股票、欧洲与亚太、期货、全球外汇。纳斯达克报的是 “Capital Access Platforms, Financial Technology and Market Services”,即资本准入平台、金融科技与市场服务,其中只有最后一个是市场本身。洲际交易所把这道缝直接摆在明面上,它写自己有 “13 regulated exchanges and six clearing houses (one of which, ICE Clear Credit, is included in our Fixed Income and Data Services segment)”——十三家受监管的交易所、六家清算所,其中 ICE Clear Credit 这一家报在固定收益与数据服务分部之下。集团自己的一家清算所,报在名叫 Exchanges 的分部之外。
所以从这一份里拎一个数,摆到那一份的数旁边,量的多半不是同一个范围——这条提醒同样通向上市的加密交易所与券商。
没人下单的时候,账单开给谁
每个场所都按笔收费。把这四家分开的,是账单里有多大一块跟某一笔成交无关。
CME Group 把市场数据这条线写成 “revenue from the dissemination of market data to subscribers, distributors, and other third-party licensees”——把市场数据分发给订阅方、分销商与其他第三方被授权人所得的收入;另把 “access and communication fees, fees for collateral management, equity membership subscription fees, and fees for trade order routing” 一并归进其他收入,也就是接入与通信费、担保品管理费、股权会员订阅费,以及订单路由费。Cboe 给接入与容量费的定义是 “fees assessed for the opportunity to trade”——收的是下单的机会,用不用是另一回事。洲际交易所用一句话交代收入结构:“Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.”——收入由多元化的交易类收入与经常性的数据、上市收入共同构成。
Cboe 还有一条值得读第二遍。监管费里含期权监管费,它 “supports the Company's regulatory oversight function”,用于支持公司自己的监管职能;这笔钱与其他杂项监管费一样,“neither can be used for non-regulatory purposes”,都不得挪作非监管用途。钱收进来,被圈起来,只花在监管它自己那个市场上。
上市费的方向是反的
上面那些钱,收的都是想交易的人。上市收入收的是被交易的公司。洲际交易所写它的 “listings revenues include original and annual listings fees, and other corporate action fees”——上市收入包含首次上市费、年度上市费与其他公司行为费用;也就是上市时收一次,之后只要公司还挂着,每年再收一次。Cboe 把上市费放在其他收入里;纳斯达克把数据与上市服务放在资本准入平台分部之下。所以第一张表才重要:其中两家登记人,上市公司与接纳它的市场之间那层关系,是集团跟自己的关系。
指数是一纸授权,不是一件产品
离成交最远的一条线是指数。纳斯达克的这门生意 “develops and licenses Nasdaq-branded indices and financial products”,开发并对外授权以纳斯达克命名的指数与金融产品;它还把计价口径写清楚了:“License fees for our trademark licenses vary by product based on a percentage of underlying assets, dollar value of a product issuance, number of products or number of contracts traded.”
读一遍这几种计价口径:授权费可以按别人募到的资产算,按别人发行的规模算,按做出来多少只产品算,也可以按在别处成交的合约数算。Cboe 的市场数据费里同样含 “revenue from various licensing agreements”。授权先是一纸合同,然后才是一条收入——所以它有对手方、有期限、有续签,这些都在谈判桌上定,不在盘面上定。
清算在两边之间放了个东西
CME Group 把清算与交易费写成 “per-contract charges for trade matching, clearing, trading on the company's electronic trading platforms, portfolio reconciliation and compression services”——按合约张数收的费,覆盖撮合、清算、在自家电子平台上成交,以及组合对账与压缩服务;撮合与清算开在同一张账单上。Cboe 收的是 “transaction and clearing fees”;洲际交易所在上面那句话里,把清算所与交易所分开计数。
一笔成交的两边之间站不站着一家清算所,会改变“谁欠你”这个问题的答案,而答案写在场所自己的规则书里。加密那一侧的同一个问题,在交易所的对手方风险里拆开讲过。
这些怎么自己核
上面每一句话都有固定地址。在 EDGAR 上,CME Group 的 CIK 是 1156375,洲际交易所是 1571949,Cboe 是 1374310,纳斯达克是 1120193。Item 1 交代分部;收入确认附注里放着每一笔费到底买的是什么。每份申报件还带一份结构化的封面,第 12(b) 条那几个字段在那里是机器填好的值而不是散文——上面那张表就是这么核出来的。
这些东西都不是股价、不是估值倍数、也不是市占率,所以在两份年报之间它们不会过期。这正是结构性读法与一份排好名次的清单之间的差别。至于某个场所对这几家提供哪些工具,那要问那个场所;币贝自己的清单在传统市场页上。
小结
一家交易所运营商同时卖四样东西:一次撮合、一次清算、一份订阅、一纸授权。前两样要有人来交易。后两样按日历开票,收的是可能永远不下单的人——数据订阅方、为接入付钱的机构、为继续挂牌付钱的公司、为用一个指数名字付钱的发行方。与上市加密交易所的类比,正是在这里断掉的。
打开各自的收入附注,读类目名而不是总数,看哪些类目只在其中一份文件里有,在另一份里根本没有对应项。
相关阅读
币贝上与本主题相关的其他文章:
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] CME Group Inc. 截至 2025 年 12 月 31 日年度的 10-K 年报 www.sec.gov
[2] Intercontinental Exchange, Inc. 截至 2025 年 12 月 31 日年度的 10-K 年报 www.sec.gov
[3] Cboe Global Markets, Inc. 截至 2025 年 12 月 31 日年度的 10-K 年报 www.sec.gov
[4] Nasdaq, Inc. 截至 2025 年 12 月 31 日年度的 10-K 年报 www.sec.gov