换月是指数期货持有成本第一次变得看得见摸得着的地方。这些合约按一张固定的季月日历到点作废,到期时按一个屏幕上根本看不到的价格现金结算,而从这个合约月挪到下一个合约月要做两笔交易,不是一笔。手续费是小头;两笔成交之间的那个差,才是决定这次换月花了多少钱的数。
指数期货什么时候到期
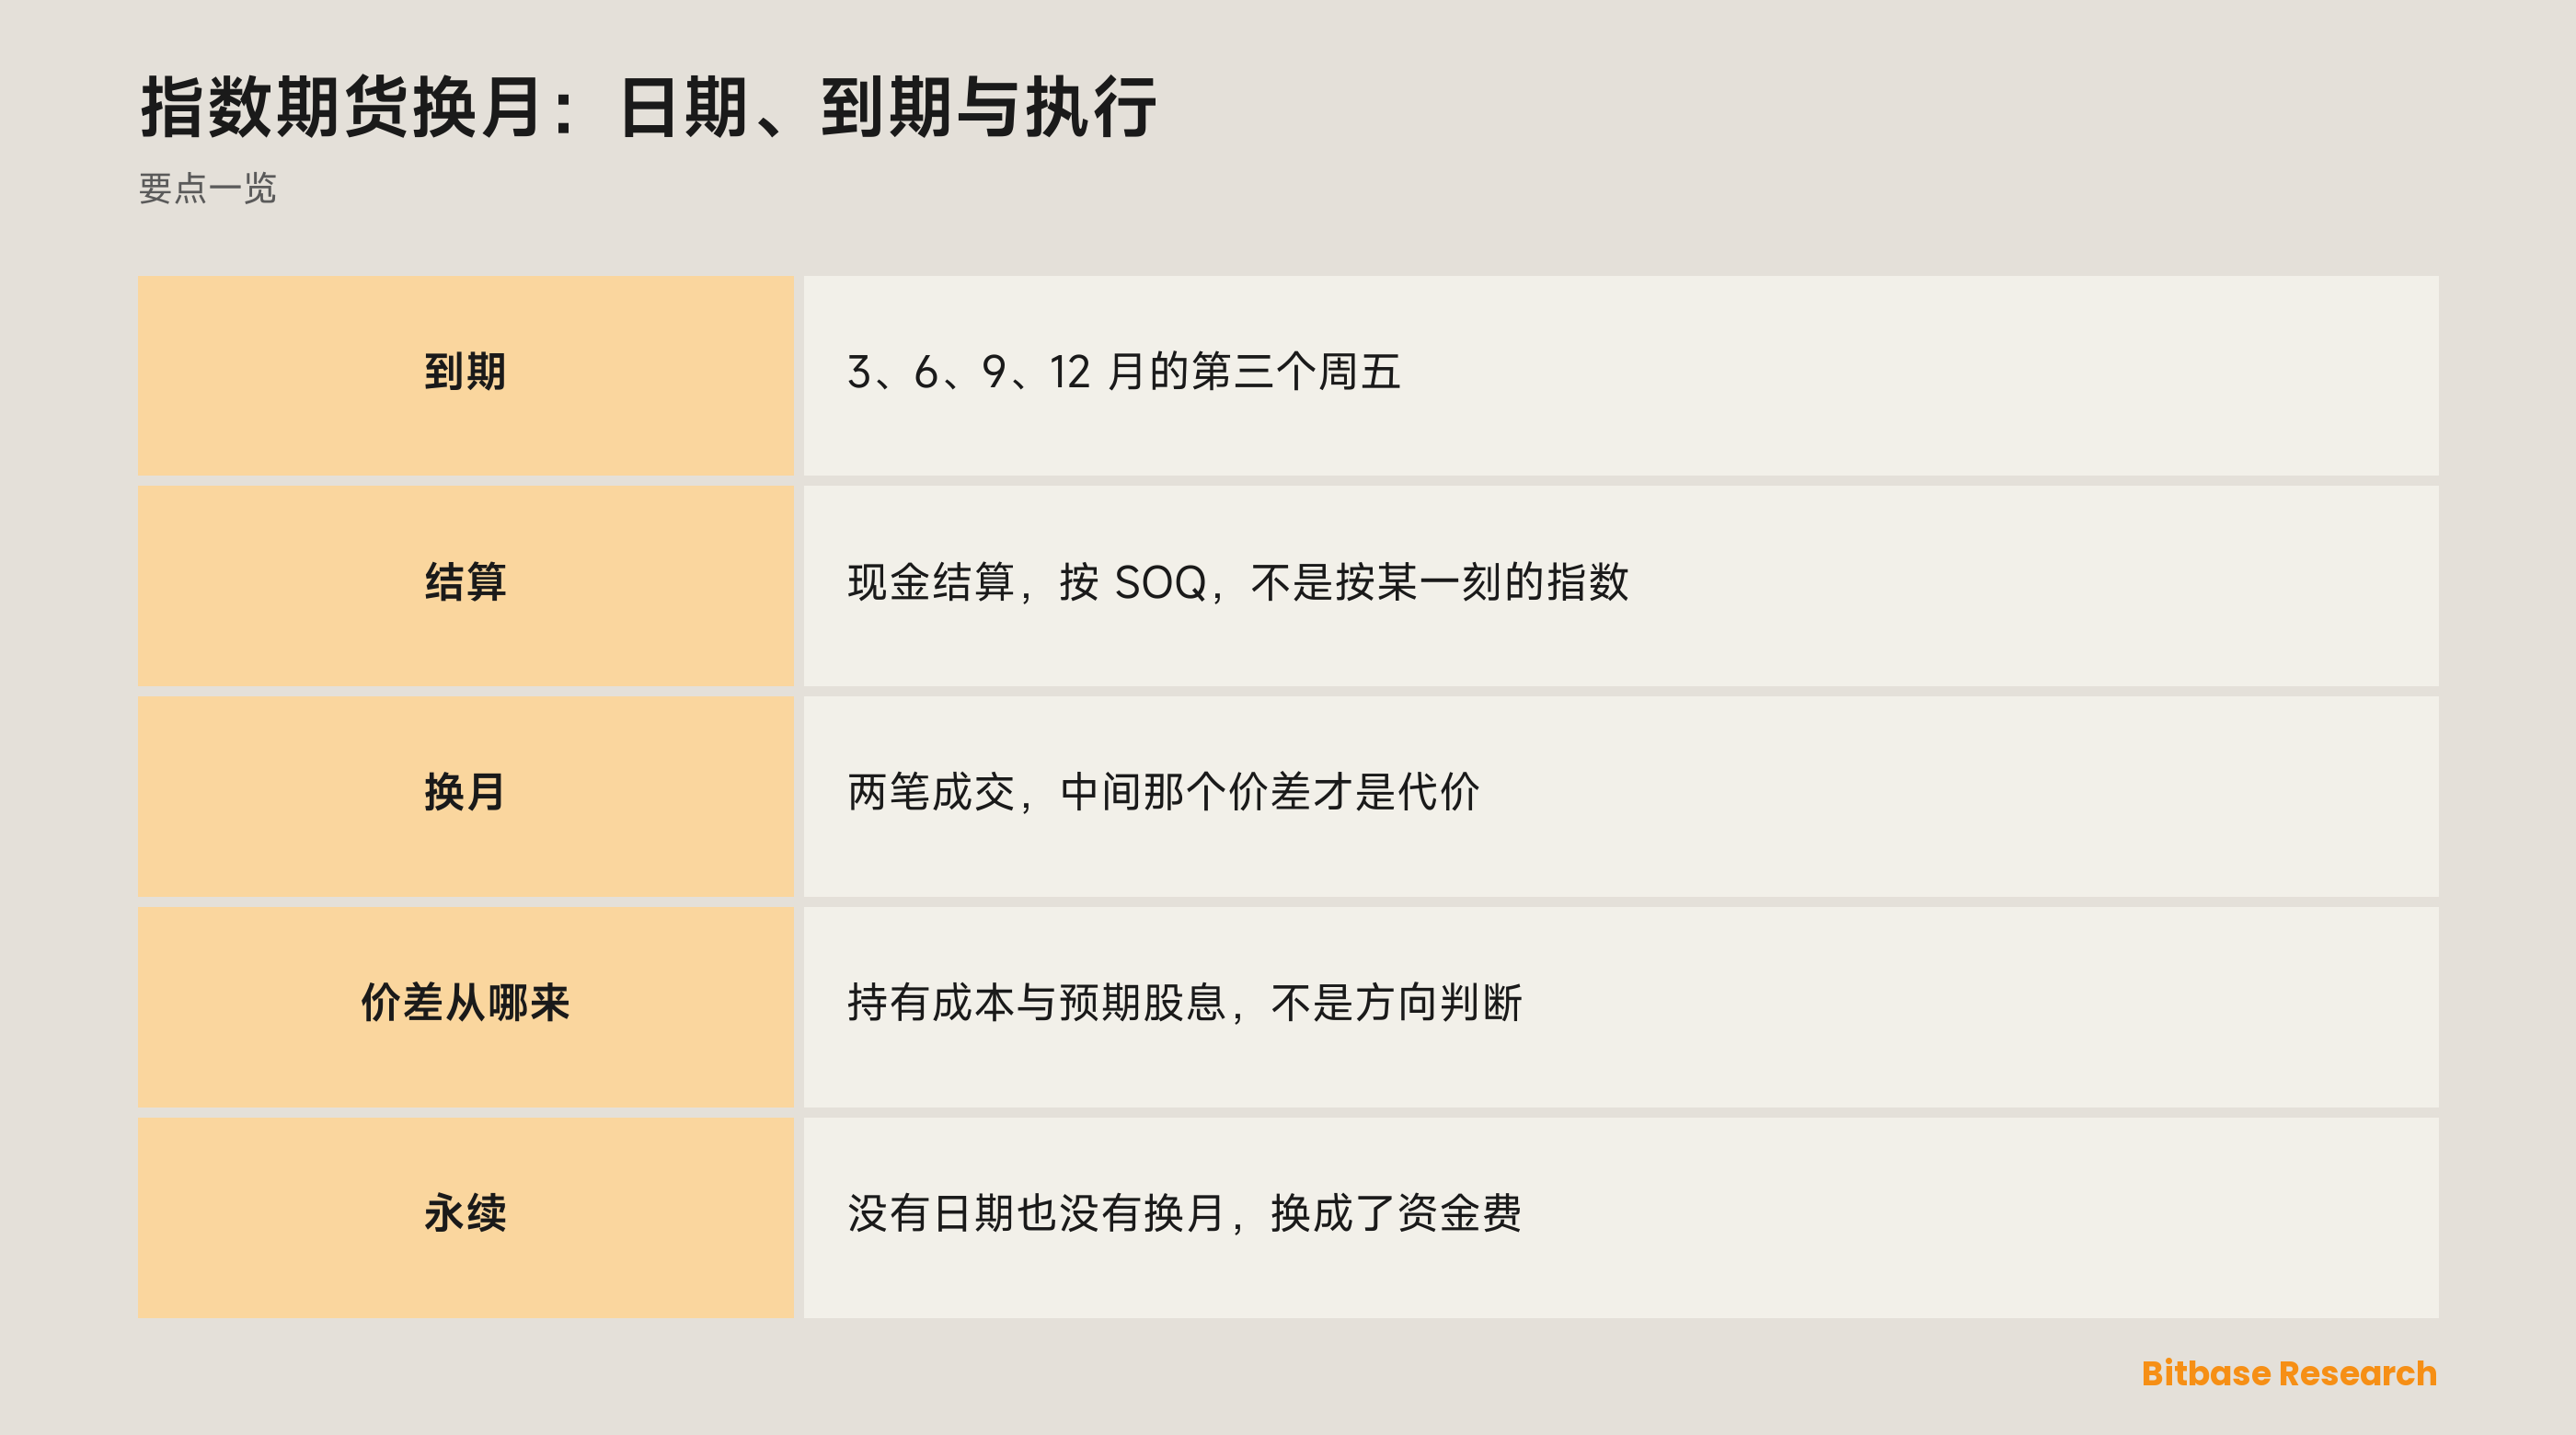
CME 的股指期货跑的是季月循环:3 月、6 月、9 月、12 月。每份合约在合约月的第三个周五停止交易并到期,所以这张日历一年只翻四次,不是每月一翻。离到期最近的那一份叫近月,成交量通常都集中在它身上;排在后面的叫远月,同样挂牌、同样能交易,只是薄得多。
到期不是唯一要盯的日期,因为一个期货仓位同时压在三张互不相同的日历上。合约本身在 CME Globex 上交易,从周日晚 18:00 ET 到周五下午 17:00 ET,每天 17:00 到 18:00 ET 是维护时段。指数里的那些成分股跑的是短得多的交易所时段,而季月到期这件事两张表都不跟。合约本身怎么交易写在标普 500 指数期货那篇里;下面只讲会结束的那一部分。
结算价到底是什么
指数期货是现金结算的。到期那天没有任何一篮子股票易手,没平掉的仓位只是被换算成一笔现金。用来做这次换算的那个数叫特别开盘报价,通常简称 SOQ,CME 对它的说法是:“取指数中每一只成分股的开盘价,不管这些股票是什么时候开盘的。”
这句话的后半截撑起了这篇文章的其余部分。成分股并不是在同一个瞬间一起开盘的,任何一个早上都会有几只明显比别的开得晚。SOQ 是用每只股票自己的第一笔成交拼出来的,那一笔什么时候出现就用什么时候的。SOQ 因此不是任何一个时刻的指数值,它完全可能与那一天印出来的每一个指数报价都不相等,包括开盘钟响那一刻屏幕上的那个。
持有到期与平仓不是一回事
从一份即将到期的合约里退出来有两条路,它们在持仓界面上看着可以互换,实际不能。自己平掉是一笔普通交易:价格摆在那儿,你接受或者不接受,成交回来的那一刻结果就定了。让它到期则是把出场价交给一套机制去定。平仓是你选的价,到期是给你的价,而且是事后用一堆没人在同一个地方看过的成交拼算出来的。
期权仓位也是在这里汇进来的。最后交易日处于价内的期权会被自动行权成那份即将现金结算的期货,于是一个本来只打算做期权的人,最后照样按同一个 SOQ 结算。季月那几天把好几种到期堆在了一起,这也是期权到期那几周与平常几周不一样的原因之一。
换月怎么执行:两笔交易,一个价差
换月保留敞口,换掉承载敞口的那份合约。具体就是把即将到期那个月的仓位平掉,再在靠后的月份把同样的仓位开回来,这是两笔成交,不是一次调整。
| 选择 | 到期那天会怎样 | 出场价由什么定 | 之后手上是什么 |
|---|---|---|---|
| 到期前自己平掉 | 仓位提前结束 | 你接受的那一笔成交 | 空仓,只剩现金 |
| 持有到期 | 合约按现金结算 | SOQ,开盘之后才知道 | 空仓,只剩现金 |
| 换到下一个合约月 | 两笔成交,一出一进 | 两笔成交,以及中间那个差 | 同样的敞口,往后挪一个季度 |
两笔成交的手续费看得见,而且不大。中间那个差两样都不是。它按指数点报价,而指数点靠合约乘数变成钱:E-mini 标普 500 是每个指数点 $50,微型版是 $5;E-mini 纳斯达克 100 是每点 $20,微型版是 $2。两种尺寸的最小跳动同样都是 0.25 指数点,所以微型合约是面值的十分之一、每跳价值的十分之一,不是另一个工具。
什么时候做,决定这两笔成交会遇上什么。流动性在到期前的那几个交易日里从即将到期的月份往下一个月份搬,所以一个拖到那扇窗口很晚还留在旧合约里的仓位,离开的是一个正在被抽空的盘口,进的是一个没有它也已经填满的盘口。两条腿都要承受这件事。每个合约月的成交量与持仓量交易所都会公布,它直接描述了这场迁移本身,比任何一个固定的天数都管用。
跨月价差从哪来
靠后的那份合约很少与即将到期的那份同价,而这个差不是对方向的看法。它是把指数敞口多扛一个季度的成本:账的一边是融资,另一边是成分股预期要派的股息。这两样把价差往相反的方向拉,报出来的是它们相抵之后的净值。
加密期货的结构一样,只是少了一条腿——没有股息可减;由此长出来的曲线形状写在基差、升水与贴水那篇里。两个市场的后果完全一致。跨月价差是一个持有成本的数,不是预测,把远月更贵读成看涨信号,是把算术当成了情绪。
你看的那张图和你持有的那份合约不是一回事
大多数看图软件显示的是一条连续序列,而不是某一份具体合约,因为单份合约的历史每个季度就断一次。那条序列是把一个个合约月拼起来的,每一处拼接都落在一次换月上,而被拼起来的两个价格从来都不相等。软件要么把更早的数据整体调整一下把那个台阶抹掉,要么就把台阶留着,这两种选择会让同一个市场长出明显不同的历史。
连续图是一种拼接的构造,不是一份合约。从最后一处拼接之前读出来的价位,未必对应你手上这份合约真正成交过的任何一个价格,而凡是要钉在某个具体数字上的判断都会被这件事影响。近月图才是诚实的那一张,代价是它到期就断。
永续没有换月
永续合约没有到期日,所以上面这些对它一条都不适用:没有季月日期,没有 SOQ,没有第二条腿,也没有跨月价差要跨过去。这就是它与季月合约之间那道结构性的差别,也是股票永续可以一直拿着、不用等任何预定事件的原因。
持有成本并没有消失,只是换了形状。季月合约每换一次月把它一次性收在价差里;永续则通过资金费连续地收,那是多空两边之间的周期性转移。两种结构都不是免费的,而有用的比较不是抽象地问哪个更便宜,是问哪一种成本形状配得上你打算持有的那段时间。
小结
换月常被当成一件杂务来讲,而这个讲法正好盖住了钱真正流动的两个地方:为了换月付出去的价差,以及一个替代了你自选出场价的结算价。两者都出自同一个设计决定——这些合约会在某个日期结束,并且是对着成分股结算,不是对着指数那个印出来的数。合约乘数、最小跳动、交易时段,以及上面引的那条结算规则,全部来自 CME 的合约规格页,你交易的是哪一份合约,权威就是哪一页。
相关阅读
币贝上与本主题相关的其他文章:
- ES 与 MES 期货:合约面值、保证金、交易时段与换月
- FOMC 与股票衍生品:波动、执行与仓位风险
- NQ 与 MNQ 期货:合约乘数、保证金、交易时段与换月
- 什么是加密期权:看涨、看跌、行权价与到期日
- 什么是加密钱包加密?你的密钥如何保持安全
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] CME 微型 E-mini 纳斯达克 100 合约规格:乘数、最小跳动、交易时段与季月循环 www.cmegroup.com
[2] CME 微型 E-mini 标普 500:合约面值、第三个周五到期与按特别开盘报价(SOQ)的现金结算 www.cmegroup.com