你付的资金费从来不进交易所的口袋。它付给合约另一边的交易者,或者由他们付给你;而钱往哪边走,取决于永续价格相对它跟踪的那只股票处在什么位置。仓位每多开一个周期,这笔账就再来一次,于是持有时间本身变成了一个成本项——而在股票永续上还多一层:提供参考价的那个市场每天晚上都关门。
这笔钱是按什么收的
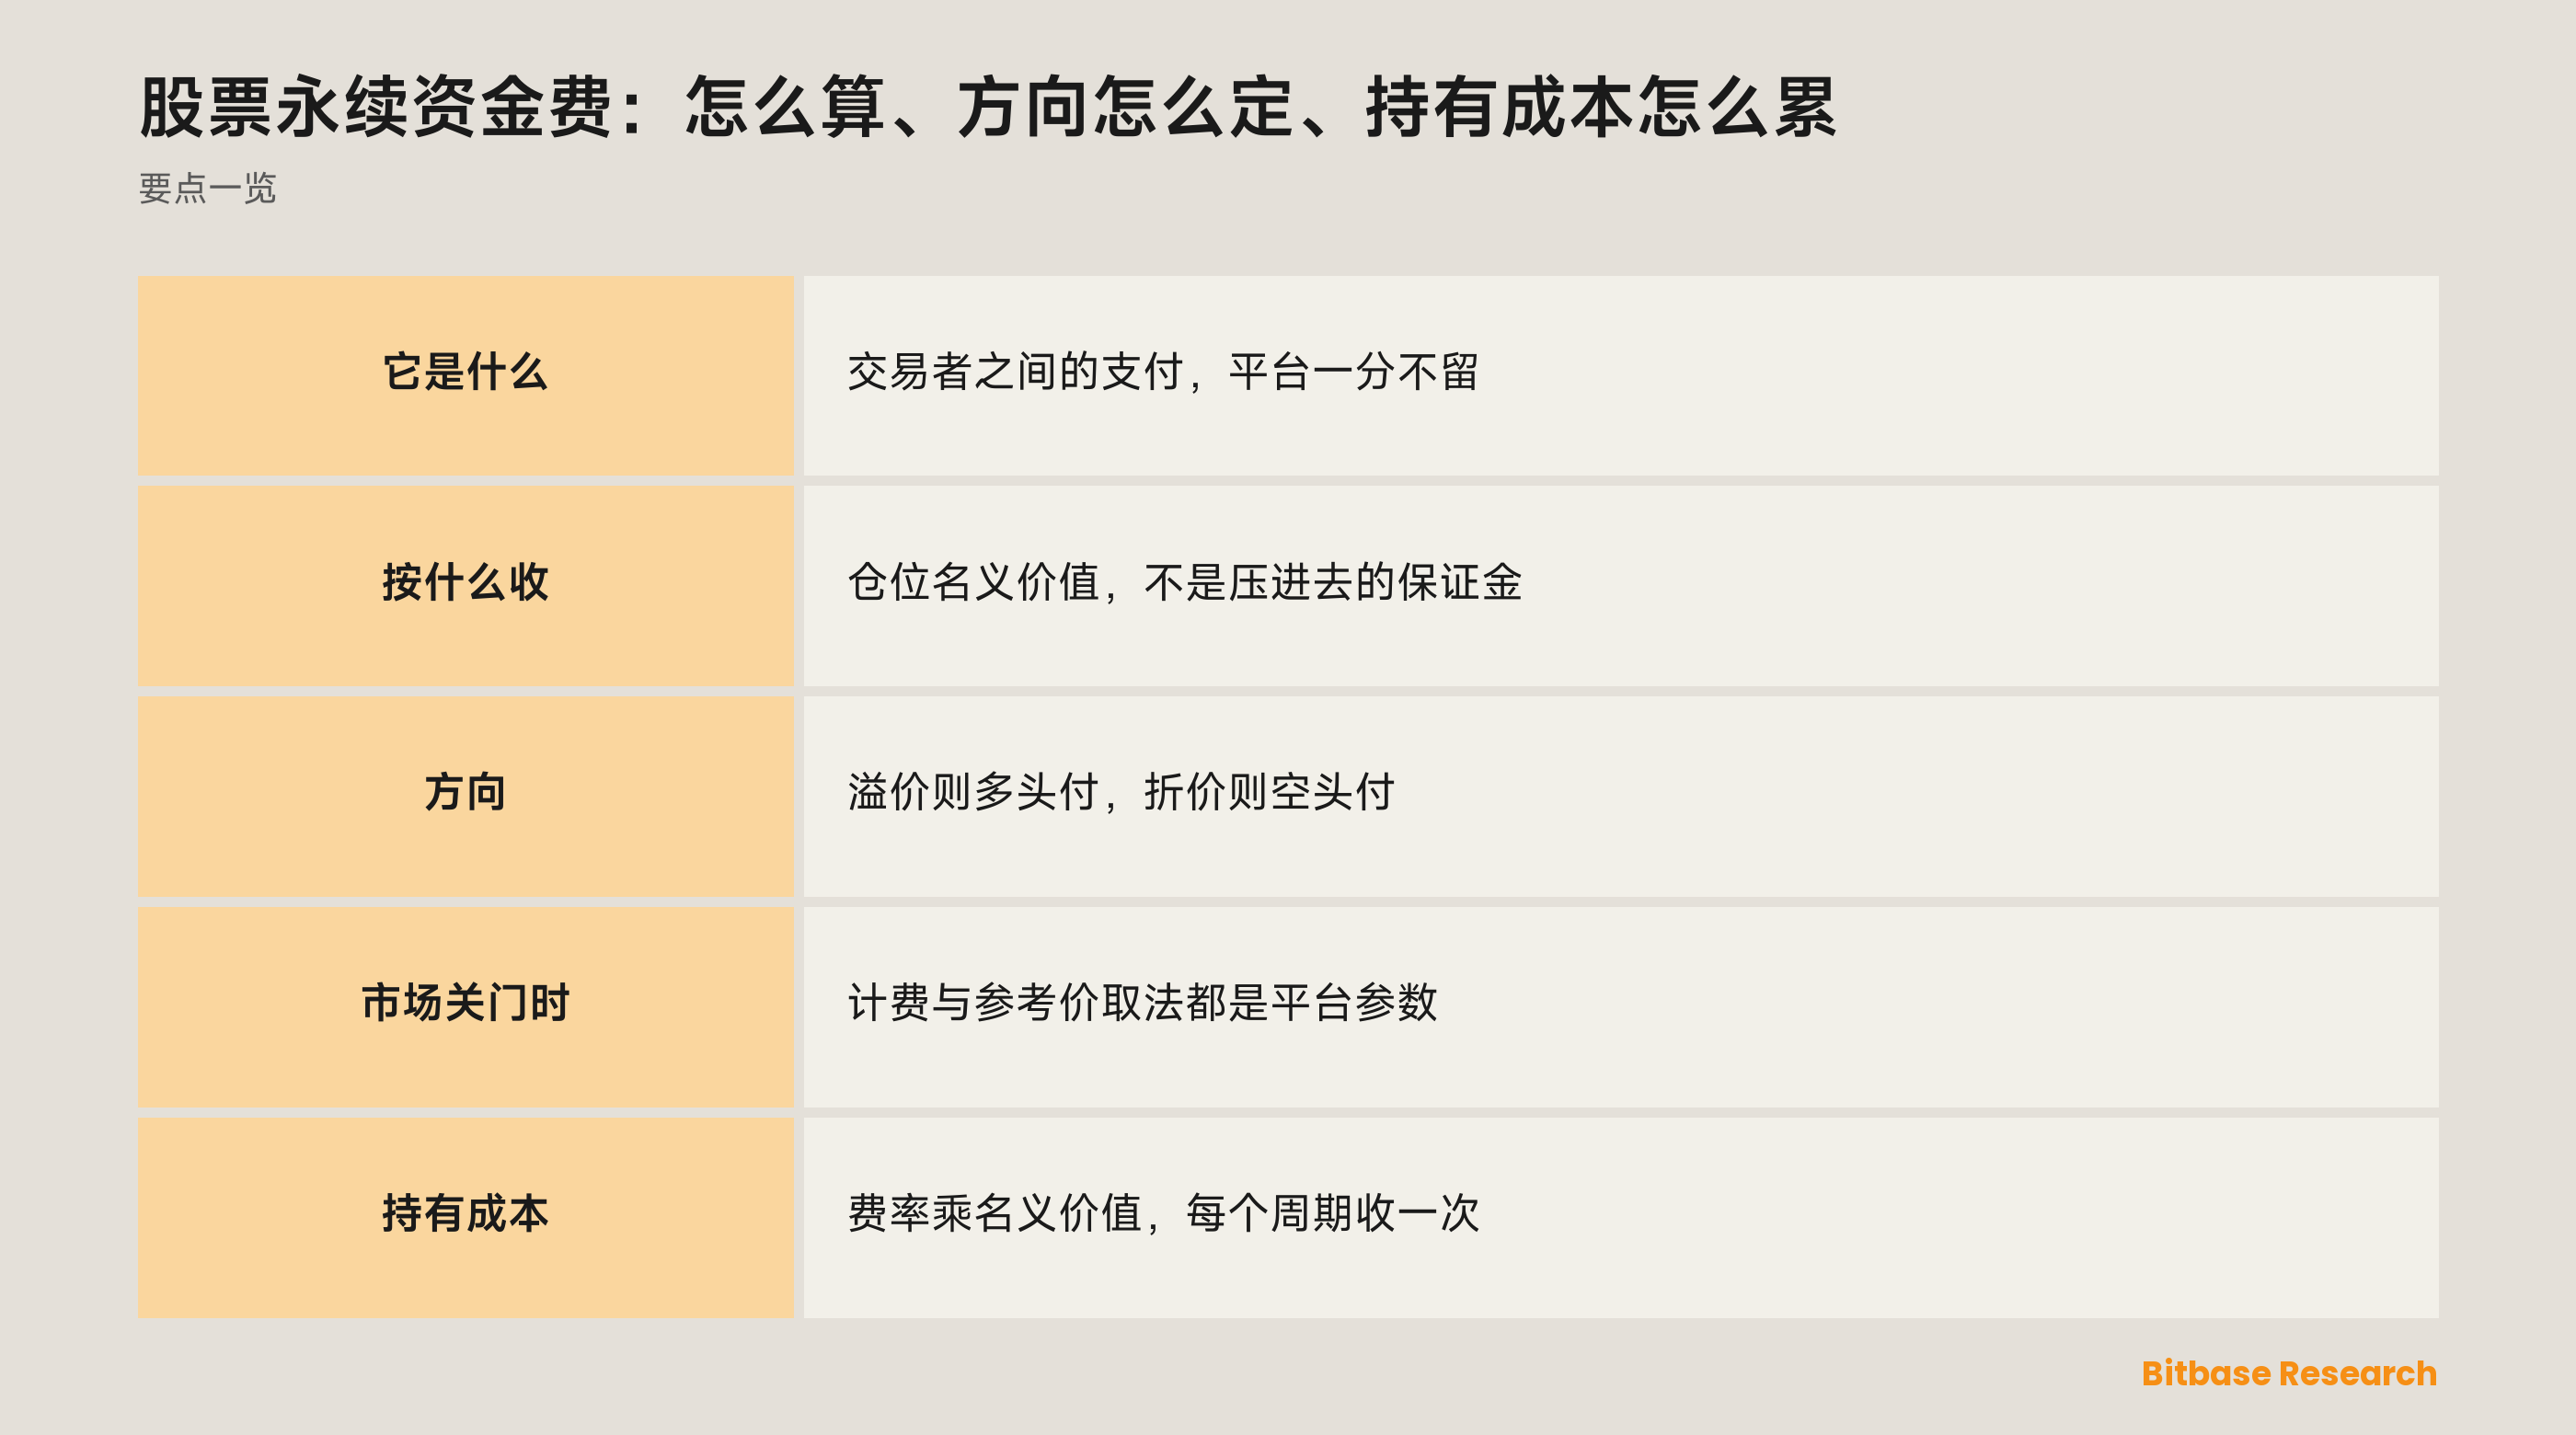
资金费是同一份合约的多空两边之间反复发生的转移。股票永续合约是什么那篇讲了这套机制为什么非有不可:没有结算日的合约,没有任何东西把它往标的价格上拉,于是这笔支付来干这件事。下面要讲的,是决定这个仓位拿着要花多少钱的那一层。
先把计费基数定下来,后面的事都从它推出来。资金费按仓位的名义价值算,也就是数量乘价格,而不是按你为它放进去的保证金算。两个账户拿着同样大小的敞口,欠的资金费就一样多,哪怕其中一个只压了另一个十分之一的抵押品。
从这里掉出来三个结论。杠杆不会抬高资金费账单,它缩小的是这张账单要落到的那个账户,于是同一笔支付在承压保证金里占的比例大得多。平台的交易手续费是另一笔,叠在上面收,而且进的是平台而不是另一位交易者。还有,价格没动,账户也可能在往下走,因为支付照样按周期落下来,不管价格动没动。底层机制和加密资金费率完全一样,真正改变账单的是基数和方向这两件。
钱往哪边走
方向不由时间表决定,也不由平台的看法决定。它来自合约自己的价格相对参考价所处的位置。
| 费率符号 | 永续价格在哪 | 谁付给谁 | 它描述了什么 |
|---|---|---|---|
| 正 | 高于参考价,处在溢价 | 多头付给空头 | 做多的需求压过了空头那一边 |
| 负 | 低于参考价,处在折价 | 空头付给多头 | 拥挤的是空头那一边 |
| 接近零 | 与参考价基本持平 | 几乎没有钱在换手 | 两边大致平衡 |
把符号读成对持仓结构的描述,永远不要读成指令。正费率说的是:此刻多头那一边在为继续做多付钱。它对这只股票接下来往哪走什么都没说,而拥挤的持仓可以一连拥挤好几周。符号能精确告诉你的只有一件:现在是哪一边在补贴另一边,以及你自己的成本基数在等待的这段时间里是在涨还是在降。
费率为什么会变
这笔支付在设计上就是纠偏用的。永续价高于参考价时,向多头收钱会让这一边持有变贵,而这份变贵正是把价差压回去的压力;低于参考价时,激励反过来。价差越宽,机制要推的力气越大——所以费率不是常数,而是每个周期照着刚刚变过的条件重新定出来的一个数。
至于算式本身——多久结算一次、把溢价换算成费率的公式、防止单个周期跑飞的上下限——那是平台参数,不是这个工具的性质。两个平台上同一只股票的永续,可以按不同的周期结算,也可以算出不同的数。去读你所交易平台的合约规则页。除此之外没有权威答案,而且它会变。
标的股市关门的时候会怎样
股票版和加密版在这里分道扬镳,而分开它们的不是杠杆、不是仓位大小、也不是手续费,是参考价底下的那本日历。
加密永续参考的现货市场从不关门:永远有新成交可以拿来拼参考价,两次观测之间隔的是几秒。股票永续参考的市场每个工作日傍晚收盘,整个周末不开,遇到假日还要再关一次。这些时段里,标的根本不产生任何新成交——不是成交变稀,是一笔都没有。
于是有两个问题在股票永续上是真问题,而在加密永续上压根不会出现:参考市场关着的时候,参考价是拿什么拼出来的?资金费在这些小时里照收,还是暂停?
两件都是平台参数,两件都写在合约规则页上。把它们找出来最好赶在第一个周末之前,而不是之后,因为两种可能的答案并不对称。如果关市期间照常计费,一个周末就是好几个周期的成本,压在一个标的根本没法动的仓位上;如果暂停,成本会在重新开市时接着走,而那时的价格可能已经跳空。无论哪一种,标记价格都还在跑,所以在那只股票挂牌的交易所黑着灯的时候,仓位照样可能被平掉。
这笔账是怎么累起来的
持有成本是一个求和:把仓位开着的每一个周期里,该周期的费率乘该周期的名义价值,全部加起来。三个输入,只有一个由你定。
名义价值在开仓时选定,之后跟着价格漂。费率每个周期重定一次,事先无从得知。周期数就是你待了多久。所以总额不是开仓时能问到的一个报价,它是累出来的,而其中唯一直接受你控制的是仓位大小。
由此能推出两件事。成本随持有时间增长,而不是随交易次数增长,这一点和多数人从股票那边带过来的直觉正好相反。而且成本不会因为价格不动就停下来:一个月原地踏步的仓位,这一个月里一直在付,或者一直在收。这笔累加的逐步推演在持有一份永续要花多少钱里;这些支付如何落进账户余额、而不是落进未实现的价格浮动,在资金费与永续盈亏里。
同一份敞口,三种成本形状
| 工具 | 持有成本什么时候收 | 随什么放大 | 什么时候结束 |
|---|---|---|---|
| 直接买入的股票 | 只在买入和卖出两次 | 交易本身,与持有多久无关 | 把股票卖掉 |
| 股票永续 | 每一个资金费周期 | 名义价值、费率与经过的时间 | 把仓位平掉 |
| 微型指数期货 | 每次换月收一次 | 两个合约月之间的价差 | 到期,或者换到下一个合约 |
最容易被从第一行错搬到第二行的,就是中间这一行。直接买入一只股票,手续费收两次,中间除非动用融资否则什么都不收,所以从持有成本的角度看,拿一年和拿一天基本是一回事。永续把这个形状反了过来:进场便宜,待着不便宜。
最后一行又是另一种形状。微型指数期货根本没有资金费。它们按季度循环,在三月、六月、九月、十二月的第三个周五以现金结算,所以想要连续敞口的人改在换月时付——一个季度一次,付的是到期合约与下一个合约之间的价差。同一个经济含义,只是一次性到账,而不是细水长流。
第一次过夜之前要核的四件事
平台规则页上有四项决定一个仓位实际要花多少钱,而没有一项能从加密合约的行为推出来。结算间隔:这笔钱多久收一次。公式与它的上下限,包括对单个周期能极端到什么程度的限制。关市处置:标的市场关着的时候,参考价和计费各自会怎样。还有记账方式:落进余额,还是从仓位保证金里扣——这决定了资金费单凭自己能不能把账户推向强平。
小结
资金费是交易者之间的转移,按名义价值收,方向由合约价格高于还是低于它跟踪的那个市场决定。它随时间累积,而不是随交易频率累积,这让“打算拿多久”变成一个仓位大小的输入,而不是事后才想起来的事。真正只属于股票的那一块是关市窗口,而它同时也是任何指南都替你答不了的那一块:间隔、公式、上下限、关市处置,全都写在你所交易平台的合约规则页上,而且它们会变。
相关阅读
币贝上与本主题相关的其他文章:
- ES 与 MES 期货:合约面值、保证金、交易时段与换月
- FOMC 与股票衍生品:波动、执行与仓位风险
- NQ 与 MNQ 期货:合约乘数、保证金、交易时段与换月
- 什么是封装加密货币(Wrapped Crypto)?
- 预测市场如何结算
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] CME 微型 E-mini 纳斯达克 100 合约规格:季月循环、第三个周五到期与现金结算 www.cmegroup.com
[2] CME 微型 E-mini 标普 500:季月现金结算与两个合约月之间的换月 www.cmegroup.com