
作者:danny
原文標題:《為什麼不看好把大部分收入拿去回購銷毀的協議》
2023年4月23日,美國家居零售商Bed Bath & Beyond申請破產保護。這家賣床單、毛巾和廚房用品的公司,同時宣布獲得約2.4億美元的破產程序融資承諾,用來支持業務收尾和相關程序。走到這一步,它最需要的是能繼續支付債權人的錢。
諷刺的是,在一年多前,它還在大手筆買自家的股票。在截至2022年2月26日的財年裡,公司用於股票回購的現金支出約5.89億美元,經營活動產生的淨現金卻只有約1,785萬美元。同一年,它還需要投入約3.54億美元資本開支。換句話說,當年的經營現金連資本開支都覆蓋不了,但回購照樣繼續
它在改造門店、升級數字渠道和供應鏈,也在推動自有品牌。問題是,這些轉型尚未證明足以扭轉生意,公司就同時把大筆資金交回了股票市場。到了2022年夏天,部分供應商開始要求更嚴格的付款條件,包括提前付款。供應商不願再像過去一樣給賬期了,這就導致後面的事情。
當然,我們不能簡單地把Bed Bath & Beyond的破產申請歸咎於回購。因為從當時的商品策略、競爭、供應鏈與經營執行都出了問題。但回購與這些問題發生在同一張資產負債表上:錢用在這裡,就不能同時用在那裡。它買回了自己的股票,卻沒有因此買回顧客,也沒有讓供應商更願意賒賬。
生意的本質,競爭優勢的建立
回到crypto,每當一個加密協議宣布,把八成、九成,甚至全部收入拿去回購自家代幣,然後銷毀,我都會想到這家公司。市場看到的是代幣數量減少,有買入理由,但我更想知道的是:回購以後,協議還剩多少能力把生意做下去?
企業要長期賺到超過同行的利潤,必須讓自己越來越難被替代,取得越來越多的競爭優勢(參考Michael Porter的《競爭優勢》)。用戶願意留下,是因為深度更好、交易更便宜、產品更合用,或者遷移成本更高。從企業利益看,接近壟斷的位置最舒服,退一步是寡頭,至少也要在某個市場擁有別人難以複製的優勢。當然,壟斷不是成功的必要條件,但沒有差異的生意,很難把超額利潤留住。
但是,要建立這種優勢、甚至是加深這種優勢壁壘是需要錢的,需要大量的金錢。交易協議要養深度、拓展分發渠道,承擔研發與安全成本;想從交易工具變成基礎設施,還要投入生態,讓其他開發者願意圍繞它做生意。花錢不保證成功,轉型失敗的Bed Bath & Beyond就是提醒。但當有效的投入機會存在時,回購同樣有成本:它可能擠掉下一代產品、一個重要渠道,或者下一輪低谷裡的生存時間。
回購的好處在二級市場來說是顯而易見、立竿見影的。今天花了多少錢、買了多少幣、燒掉多少供應,鏈上一查就有,社區當天就能做海報。產品改進和渠道建設要等得更久,也可能失敗。於是,團隊容易被市場訓練成一種習慣:把資源優先放在最容易獲得掌聲的地方。至於兩年後的競爭力,who cares?
回購的前置條件
有人會說,蘋果也在大規模回購,為什麼去中心協議、發射台、PerpDex不可以?蘋果2024財年用於回購的現金約949.5億美元,但它同年確認了313.7億美元研發費用,還有94.5億美元資本開支。經營現金流扣除上述資本開支後,它們的自由現金流約1,088.1億美元,回購約佔87.3%。這個比例不低,但它和「收到手續費就先拿走九成」就不是一回事了。
蘋果當年末持有約1,566.5億美元現金、現金等價物及有價證券。這個數字沒有扣債務,也不全是現金,不能當成可以隨意花掉的淨資產;但它提醒我們,回購比例之外還有一整張資產負債表。只引用949.5億美元回購,卻略過研發、資本開支和財務資源,學到的只是成熟公司的動作,沒有學到它做這個動作的前置條件。
蘋果賣出去的產品和服務,在承擔這些投入之後,有了利潤和自由現金流才產生可以討論怎樣分配這些現金。一個年輕協議靠一輪行情突然賺到大筆手續費,還沒證明用戶會不會留下,便借用成熟公司的資本回報邏輯,跳過的是企業最難的一段路:把階段性的收入,變成持續的盈利能力。
暴發式的現金流,不等於成熟企業的盈利能力。Bed Bath & Beyond甚至提醒我們,經營多年也不保證企業永遠處於成熟、穩定的狀態。競爭優勢會消耗,客戶會離開,需要重新投資的時候,管理層必須願意把錢留下來。
帶回購機制協議的比較
把具體協議做對比,這個問題會清楚得多。
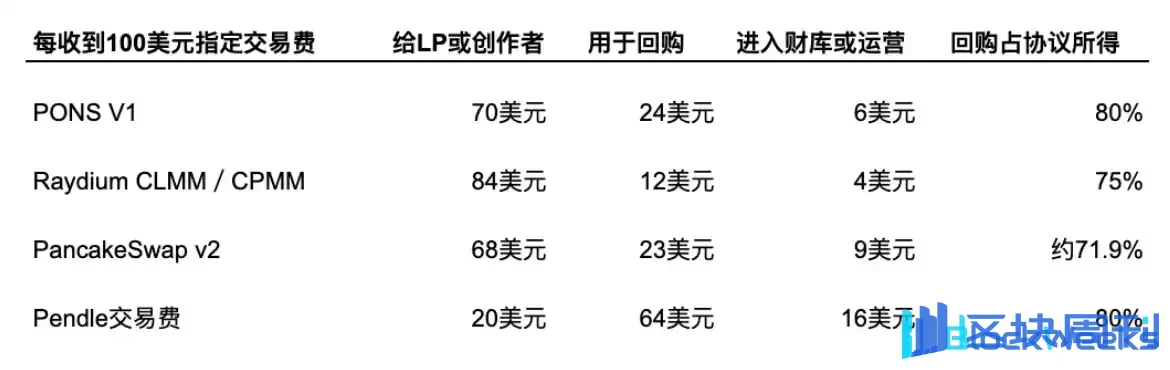
PONS的V1文檔寫明,80%的協議手續費用於買回PONS並銷毀,剩下20%支付基礎設施和團隊擴張,但問題是剩下的兩成夠不夠支持經營,夠不夠抵禦風險?

Pump.fun目前的官方目標則是50%,自2026年4月28日起安排一年的程序化回購銷毀
Raydium的CLMM和CPMM池把總交易費的84%分給流動性提供者,12%買回RAY,4%進入財庫。表面上只拿12%回購,但扣掉LP分成,協議所得只有16%,其中四分之三又換成了自家幣。PancakeSwap v2也類似:以協議所得為分母,回購銷毀佔比約71.9%。
需要注意的是,表內的數字是按官方分費比例計算,只代表費用流。Raydium買回幣由協議持有,Pendle買回幣用於質押獎勵。更重要的是,表裡的6美元、4美元和9美元,還沒變成利潤:它們接下來可能要支付研發、運營與安全費用。
這也是我不願意只看回購比例排行榜的原因。協議手續費、基金會資產和開發公司的資金,可能分屬不同主體。一個回購錢包不斷買幣,不代表整個生態沒錢做研發;但團隊手裡有大量自家代幣,也不代表它擁有同等金額、可以隨時支付賬單的現金。把這些賬戶的資金拼在一起看,才知道回購到底用的是利潤、餘糧,還是未來可能需要的錢。
用泳池的水丈量公開水域的波動
加密行業是一個週期性極強的行業。舉個例子,Coinbase的交易收入從2021年的約68.37億美元,降到2022年的23.56億美元,一年縮水約65.5%都是家常便飯。
去中心化協議的收入變化更誇張,以dYdX為例,在2025年回購分配為25%的階段,月均回購預算約33.9萬美元;到了2026年上半年,分配比例提高到75%,月均預算反而降至約18.3萬美元。比例提高三倍,回購金額減少約46%,這是因為相關淨協議收入下降約80%。
PONS的近期數據也說明,收入不能只挑熱鬧的時候看。10月5日DeFiLlama數據顯示,其合併口徑近30日協議收入約2,270萬美元,近7日約168萬美元。折成日均,分別約75.7萬美元和24萬美元,但你要知道最近7日的日均水平比30日均值低約68%。拿最熱一個月的業績乘十二(美其名曰APY),宣傳成穩定的年化回購能力,顯然會漏掉波動,也容易迷失自己。
回頭看Bed Bath & Beyond,資金緊張只會引來更多的落井下石。供應商收緊賬期,意味著它需要更早掏錢,才能拿到貨。加密協議也是如此,收入跌七成,但這些成本還是一樣的,甚至更為苛刻。FDV是10億的獲客成本與FDV 10m的獲客成本不可同日而語。
除了運營,crypto行業還有一項安全成本,在被攻擊時,需要吐多少出來?按Chainalysis的統計,加密服務被盜資金2024年約22億美元,2025年約34億美元,2026年上半年約50億美元。值得一提的是,2025年Bybit一宗就被盜約15億美元。對協議而言,安全儲備防的不是平均損失,而是那一次足以清空財庫的事故。
Ronin在2022年的事故中,被盜173,600枚ETH及2,550萬USDC。官方恢復跨鏈橋時披露,扣除Axie DAO部分之後,用戶相關缺口為117,600枚ETH及2,550萬USDC。
用戶需要取回的是ETH和USDC,沒有人care過去銷毀了多少自家代幣。安全儲備平時看起來沒有效率,既沒有製造買盤,也沒有減少供應,但它給團隊保留了修復業務、恢復市場信心的底氣。等到信任受損,再靠發行或出售自家代幣融資,條件可就比牛市時苛刻得多。
所以我願意關注另一種資本配置。Aave的2026年財務帖子披露,回購啟動後約10個月,安排了4,200萬美元,買入超過20.5萬枚AAVE。但借款手續費較峰值下降約25%,服務商成本和其他增長需求又在增加,於是帖子提出,把年度回購預算從5,000萬美元降至3,000萬美元,削減40%。(這只是提議,並非已確認執行的結果)Aave買回幣也進入生態儲備,用於獎勵和其他支出,而非永久銷毀。但這份提議承認了一件必要的事:經營環境變了,回購的方式方法就應該讓路。(但4月22日的後續帖子披露,受rsETH跨鏈橋事件影響,回購自4月19日起暫停,理由正是保留財庫應對潛在損失的能力。)
反過來,如果團隊不能減少回購,因為一減就會破壞代幣最重要的賣點,那麼所謂資本分配,便開始束縛經營。業務需要錢,市場卻要求繼續製造買盤;為了維持這個承諾,協議可能轉而依賴融資、基金會賣幣或新一輪激勵。
今天的回購被包裝成價值回饋,殊不知,這只不過是在透支協議未來的競爭優勢和抗風險能力。
複雜的回購 = 回購了個寂寞
Aster在2026年6月17日升級後,99%的每日平台手續費用於買回ASTER,但買回的幣分給veASTER持有人;協議再從儲備裡銷毀等量代幣,優先燒團隊分配,直到總供應降至30億枚。這套機制同時包含市場買入、獎勵分配和庫存銷毀。
同樣,PancakeSwap提出每年淨通縮至少約4%的目標,但同時又有激勵增發機制,這對於二級交易員來說,這到底是增加,還是減少了供給?
銷毀團隊庫存可以減少未來的潛在供應,長期來看,這是有價值的 —— 但是這套打法只適用於成熟項目。
但買回幣若重新分配,便可能再次進入流通。只看總供應下降,不看流通供應怎樣變化,也不看現金減少多少,會把三件原來是利好的消息弄成一個無人理解的訊息。這對於一個尚在成長的去中心化協議就只是一個無謂的損耗。
只是追風路上的插曲。
強制性地回購只是創造了退出條件
討論至此,我擔心的就不只是錢怎麼分,而是整個項目的經營目標會不會被改變:讓代幣更好賣,更有流動性,逐漸變成比讓業務發展更優先的事。對於那些把高回購當成主要賣點、又沒有把再投資和風險儲備交代清楚的協議,我更傾向於把它們理解為一種以賣代幣為導向的商業模式。
當一個協議承諾把大部分收入拿去回購,它向二級市場提供了一個容易理解的購買理由:平台每天賺錢,每天買幣,供應不斷減少。買家因此可能更願意接手,交易熱度又帶來價格討論、社交傳播和更多注意力。項目獲得了一條圍繞代幣運轉的獲客路徑。從商業效果看,回購支出也承擔了營銷費用的功能:它既製造買盤,也在宣傳為什麼別人應該買入。
這裡的“賣”,不一定指團隊直接賣幣,而是整個機制優先服務於讓市場願意買入、持有和交易這個代幣。手續費成了回購預算,回購成了購買理由,二級市場的熱度又被拿來展示項目的增長。如果最後衡量成功的指標都是幣價、成交量和討論度,那麼經營代幣與經營業務之間的邊界,就會越來越模糊。
這也是它與“high fdv、low float”值得放在一起討論的地方。兩者機制不同:高估值、低流通依賴有限籌碼形成價格,再把價格外推到其他場所獲得流動性;回購銷毀至少可能動用了業務賺來的現金,不能混為一談。但如果設計的重心都落在支撐價格、製造稀缺感,讓下一位買家願意接手,而企業的持續競爭力退居其次,它們就可能服務於相似的利益方向。
競爭優勢不是靠花錢就能買到,但維持產品、安全、渠道和生態,通常需要持續投入。回購不該排在這些投入之前。
尤其當團隊和早期投資人的代幣持續解鎖,協議又持續用收入回購時。回購提供買盤,更活躍的二級市場用來改善賣方的退出條件。
過早的回購是建立競爭優勢的絆腳石
問題在於,二級市場熱鬧,和企業形成自己的競爭優勢,是兩回事。一個人因為回購比例高而買幣,不代表他會使用協議;即使開始使用,也不代表補貼減少、行情轉冷之後,他還願意留下。今天因為幣價而來的用戶,明天也可能因為另一個幣漲得更快而離開。注意力可以帶來訪問量,卻未必留下忠誠、定價權,或者競爭對手複製不了的產品。
幣價上漲帶來的注意力當然有價值。它可能吸引開發者、做市商和分發夥伴,讓流動性更深、產品更好,最後形成用戶離不開的網絡。但中間每一步都需要投入,也需要驗證。更有說服力的證據,是沒有額外激勵的用戶是否增加、用戶會不會回來、單位獲客成本是否下降,以及扣除補貼之後還能留下多少現金。如果大部分錢持續用於製造買盤,卻沒有資源把注意力變成產品、渠道和客戶關係,那麼項目只是在不斷支付維持熱度的費用。
風險儲備也不會隨著討論度自動增加。社交平台上有多少人看多,不能替協議支付安全審計、團隊工資和事故賠償。尤其在低谷裡,業務收入、代幣價格與市場關注度可能一起下降;此前靠回購維持熱度的機制,恰好在最需要支持的時候失去資金來源。dYdX那組回購比例提高、預算反而下降的數據就是一個很好的驚醒。
我不反對把多餘的錢交回市場。畢竟輕資產、競爭位置穩固、再投資機會有限,又有充足儲備的協議,這是一個合適的理由維持高比例回購。判斷標準始終是,這筆資本怎樣使用,能提高長期價值。
但,業務尚未站穩、儲備尚未備足,就把大部分收入永久用於買幣銷毀,是我不願意輕易買單的理由。
持續經營的底氣
要知道當Bed Bath & Beyond申請破產保護時,過去回購的股票無法變回現金流,也不能替它恢復供應商的信任。這個故事當然不能證明每一次回購是不合適的,卻提醒我們,企業留給持有人的價值,最終依賴於它還能不能繼續經營、在低谷後是否能繼續贏得客戶的信任。
如果一個協議每天都能告訴我燒掉了多少幣,卻說不清二級市場帶來的注意力,怎樣變成更難被替代的業務、更厚的現金儲備,我會把它當成一種賣幣方式,而不是長期持有的理由。
回購可以幫助代幣找到下一位買家,但只有持續經營的能力,才能給留下來的人一個不必急著找下一位買家的理由。賣幣可以是一門成功的生意,持幣人需要的卻是一門在熱鬧過去以後,還能繼續賺錢的生意。