Das Geschäftsjahr, das CrowdStrike sein Fiskaljahr 2026 nennt, endete am 31. Januar 2026, also fiel fast die gesamte Arbeit darin ins Kalenderjahr 2025 – und diese eine Zeile auf dem Deckblatt des Geschäftsberichts entscheidet, ob ein Vergleich mit irgendeinem Wettbewerber mit Dezember-Abschluss überhaupt etwas aussagt. Das Unternehmen verkauft Cybersicherheit im Abo, bepreist pro Endpunkt und pro Modul, weshalb der ausgewiesene Umsatz grösstenteils das Abarbeiten früher unterschriebener Verträge ist. Dieser Text zeigt, was CrowdStrike wirklich verkauft, warum das Abrechnungsmodell bestimmt, welche Nachrichten den Kurs bewegen, und worin sich der Besitz der A-Aktie vom Handel des USDT-besicherten Perpetuals auf Bitbase unterscheidet.
Was ist CrowdStrike (CRWD)?
CrowdStrike Holdings, Inc. ist eine Gesellschaft nach dem Recht von Delaware mit Hauptsitz in Austin, Texas. Im Geschäftsbericht wird die CrowdStrike-Falcon-Plattform als eine beschrieben, die „serves as the operating system for cybersecurity“, und Einbrüche „through a single lightweight sensor“ stoppt.
Dieser Sensor prägt das gesamte Geschäftsmodell. Er sammelt Daten „from across the enterprise, including endpoints, cloud workloads, identities, and third-party sources“, und sobald Kunden ihn ausgerollt haben, „they can easily add additional cloud modules“. Abonnements sind „generally priced on a per-endpoint and per-module basis“, die Rechnung wächst also in zwei Richtungen gleichzeitig: mehr geschützte Maschinen und mehr Module, die auf jeder davon eingeschaltet sind. Eine kleinere, eigene Zeile sind professionelle Dienstleistungen wie Incident Response, die das Unternehmen „primarily as an opportunity to cross-sell subscriptions“ betrachtet.
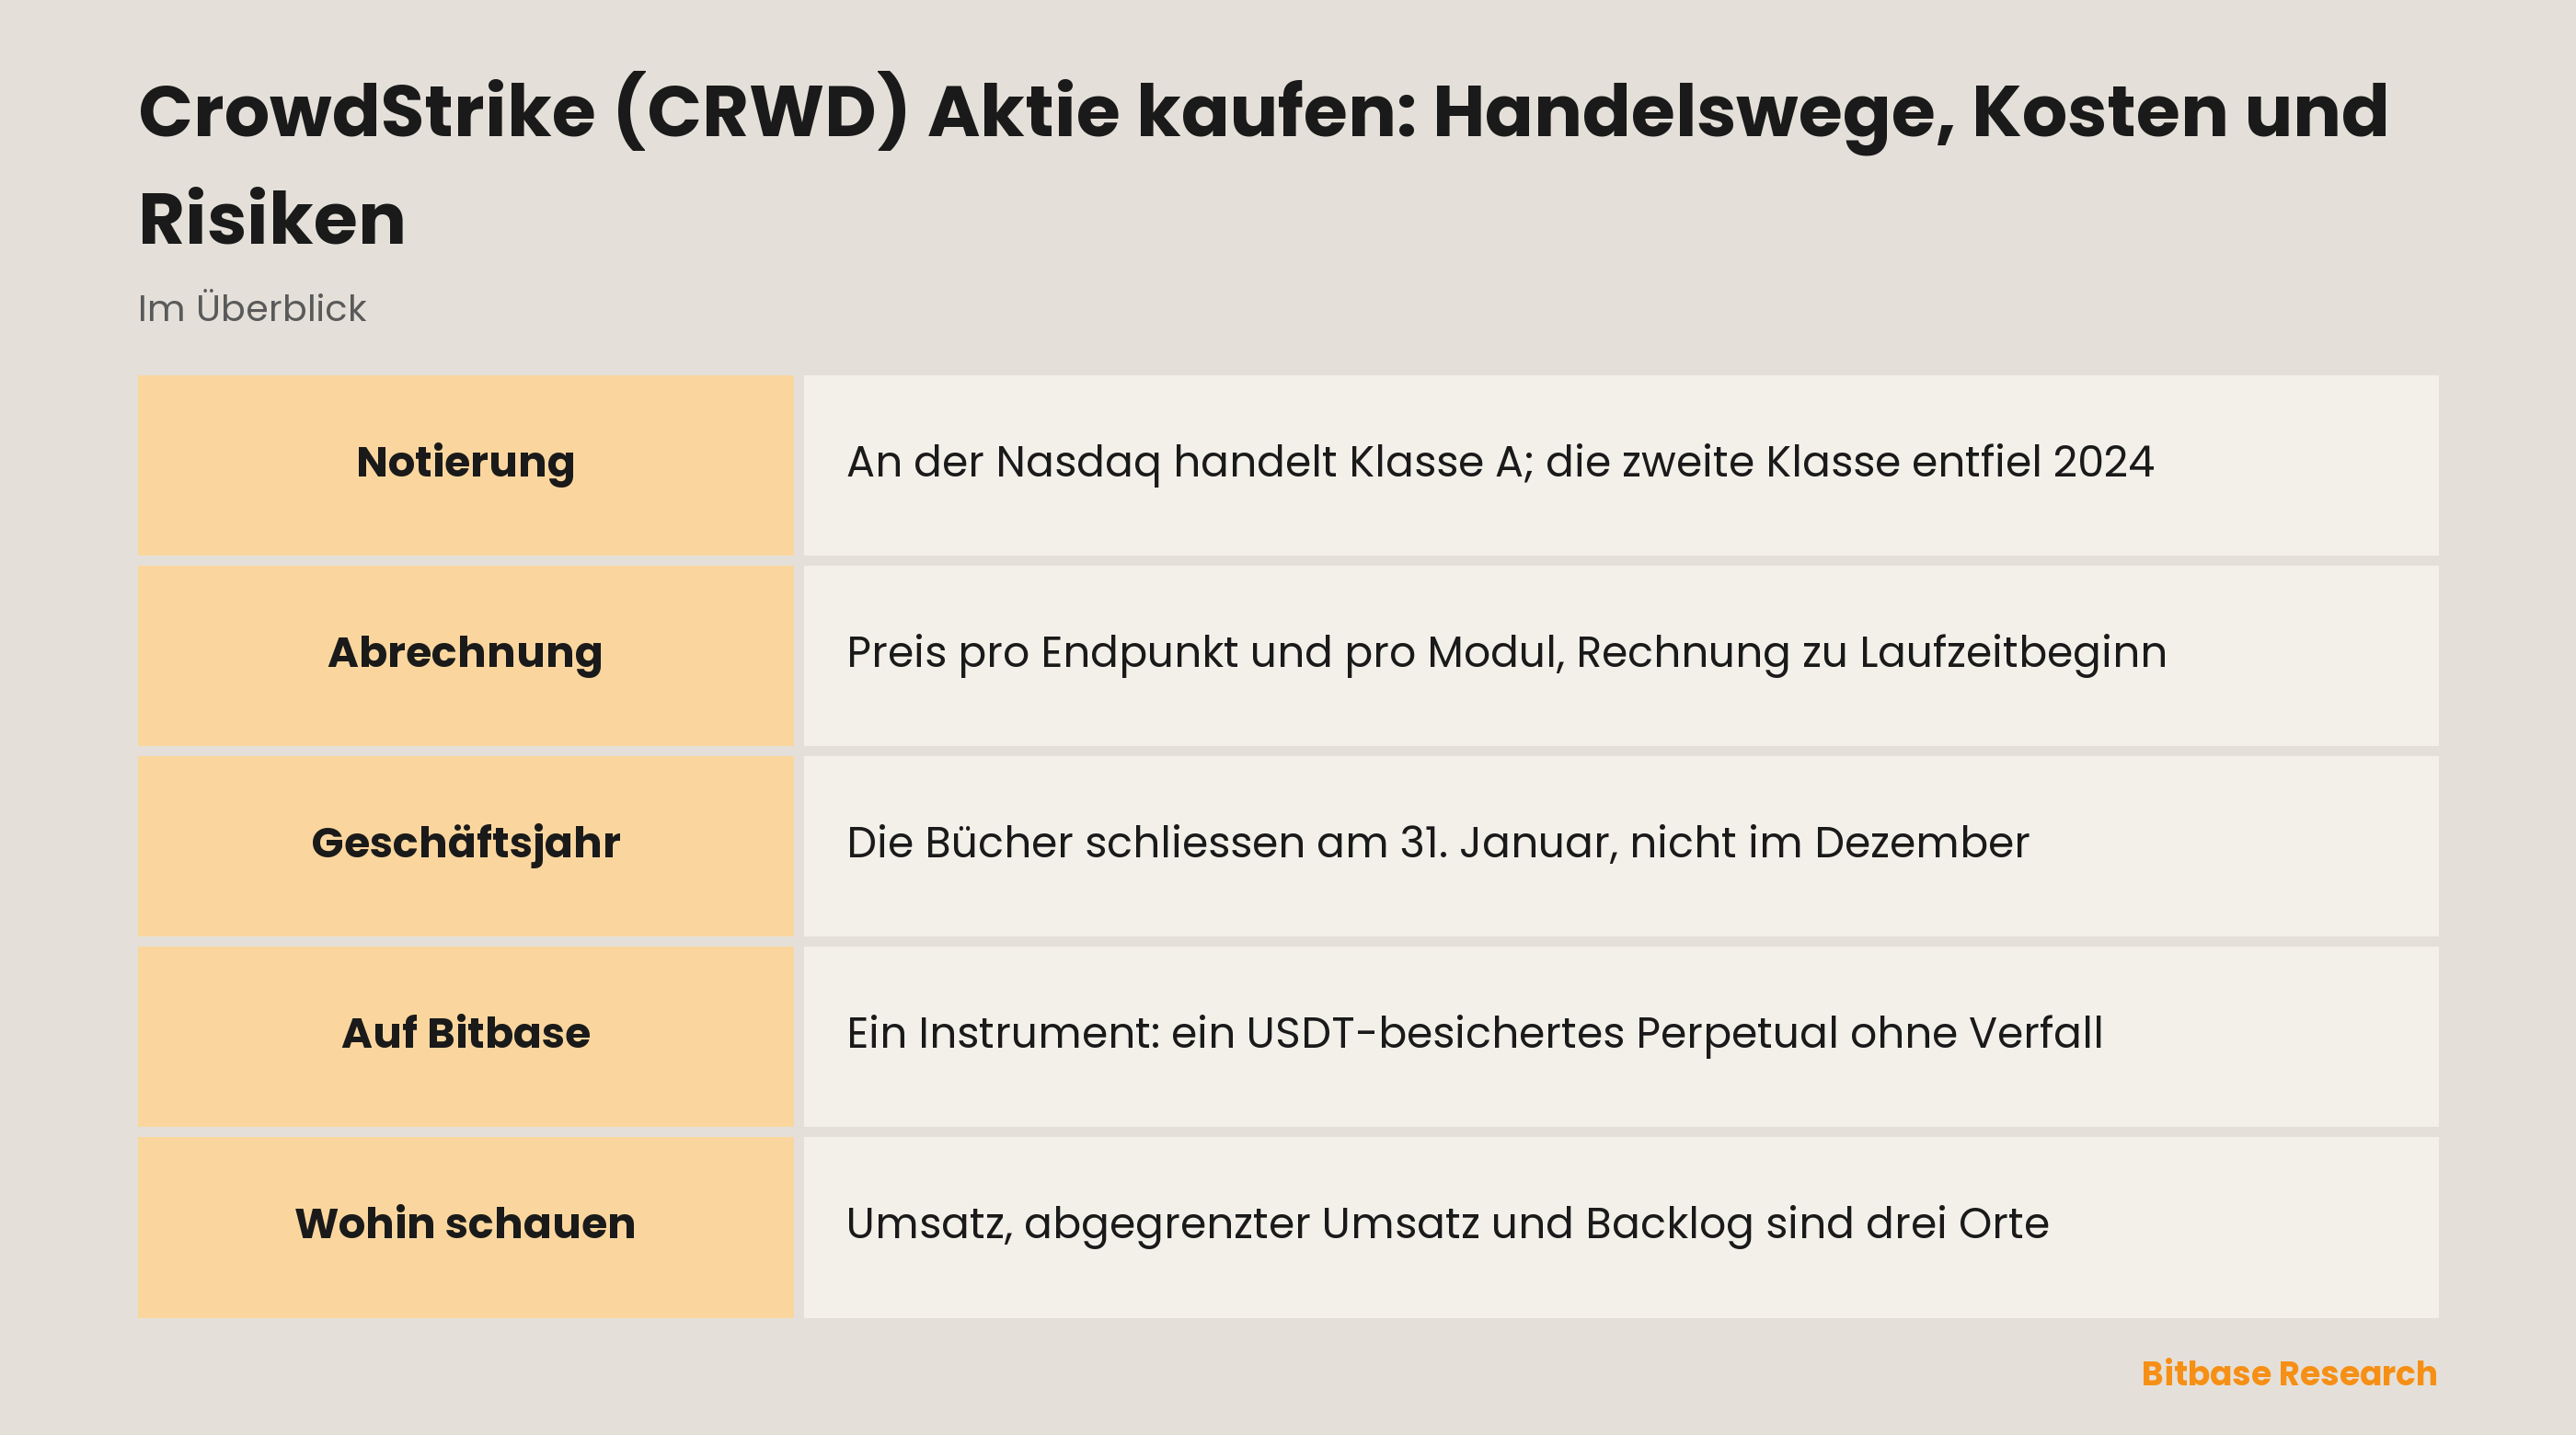
Unter CRWD gehandelt wird die Stammaktie der Klasse A, registriert an The Nasdaq Stock Market und seit Juni 2019 notiert. Eine zweite Klasse existierte bis Dezember 2024, dann wandelten sich die ausstehenden B-Aktien automatisch in A-Aktien um. Die Zweiklassenstruktur, die viele Technologiewerte noch mitschleppen, gibt es hier bereits nicht mehr.
Warum CRWD gehandelt wird
Eine Position in CRWD ist eine Position auf Verlängerungen, nicht auf eine einzelne Produkteinführung. Die Verträge sind „generally non-cancelable“ und laufen „generally one to three years“, und den Ausfallfall benennt das Unternehmen in seinen Risikofaktoren wörtlich: „If our customers do not renew their subscriptions for our products and add additional cloud modules to their subscriptions, our future results of operations could be harmed.“
Für das Wachstum innerhalb des bestehenden Kundenstamms gibt es eine eigene veröffentlichte Kennzahl. Die dollarbasierte Netto-Bindungsrate vergleicht den ARR einer Gruppe von Abokunden „against the same metric for those subscription customers from the prior year“ und bildet „customer renewals, expansion, contraction, and churn“ ab. Sie misst den vorhandenen Bestand, nicht die Zahl neuer Namen.
Die Nachfrage folgt dem Kalender des Käufers, nicht dem des Verkäufers. „Given the annual budget approval process of many of our customers, we see seasonal patterns in our business“, schreibt das Unternehmen, und der neu hinzukommende wiederkehrende Jahresumsatz sei „typically greater in the second half of the year, particularly in the fourth quarter“. Da dieses vierte Quartal am 31. Januar schliesst, liegt die schwerste Verkaufssaison quer über der Kalenderjahresgrenze.
Die Verbindung zu Krypto ist dünn, und das gehört klar gesagt: Kein Teil dieser Erlöse hängt an Tokenpreisen. Was CRWD vor ein kryptonatives Publikum bringt, ist das Instrument, nicht das Geschäft.
Die Aktie kaufen oder den Preis kaufen
Die Wege zu CRWD trennen sich an einer Frage: Endet das Geschäft mit einem Anspruch gegen das Unternehmen oder mit einem Vertrag über seinen Preis?
Ein Kauf über einen Broker mit Nasdaq-Zugang endet mit dem Anspruch. Der Käufer hält die Stammaktie der Klasse A samt der daran hängenden Rechte, abgewickelt über das US-Aktiensystem. Selbst hier liegt eine Schicht dazwischen, und das Unternehmen benennt sie: Die meisten Anteilseigner seien „beneficial owners but whose shares are held in street name by brokers and other nominees“.
Der Perpetual-Futures-Kontrakt endet beim Preis und sonst nirgends. Er wird in einem Stablecoin besichert und abgerechnet, hält keine Aktie und hat kein Verfallsdatum. Ihn zu verkaufen ist nicht das Spiegelbild eines Aktienverkaufs: Ein Verkauf eröffnet eine Short-Position, statt einen Bestand zu verringern. Genau das ist die mechanische Antwort darauf, wie man CRWD short geht, ohne eine Wertpapierleihe zu organisieren.
Die Kosten verhalten sich auf beiden Wegen anders. Eine Aktienposition zahlt einmal beim Einstieg und einmal beim Ausstieg. Ein Perpetual kommt mit einer laufenden Finanzierungsrate dazu, die periodisch zwischen Long- und Short-Seite fliesst und von der überfüllten Seite getragen wird; die Rechnung skaliert damit mit der Haltedauer statt mit der Zahl der Trades.
CRWD auf Bitbase handeln
Auf Bitbase ist CRWD ein USDT-besicherter Perpetual-Kontrakt. Die Sicherheit wird in einem Stablecoin gestellt, die Grösse wird in Kontrakten statt in Stückzahlen gewählt, und es gibt kein Lieferdatum zu verwalten. Wer die CRWD-Aktie mit USDT kaufen will, sollte sich darüber im Klaren sein, was dieser Satz hier kauft: Exposure auf einen Preis, keinen Anteil am Unternehmen.
Spread und Gebühr fallen beim Einstieg und beim Ausstieg an und sind dann erledigt. Die Finanzierung ist es nicht: Sie läuft weiter, solange die Position offen ist, womit die Haltedauer selbst zu einem Preisfaktor wird. Der Margin-Puffer entscheidet über das Überleben – der Kontrakt wird gegen einen Mark-Preis geschlossen und nicht gegen den letzten Abschluss im Orderbuch, es zählt also, wie weit dieser Preis laufen kann, bevor der Puffer aufgebraucht ist.
Das Besondere an einem Aktien-Perpetual ist der Kalender darunter. Ein Krypto-Perpetual bezieht sich auf einen Spotmarkt, der nie schliesst; dieser bezieht sich auf eine Aktie, die an jedem Werktag nachmittags, am ganzen Wochenende und an Feiertagen den Handel einstellt, weshalb der nächste Eröffnungskurs am Aktienmarkt durchaus als Lücke kommen kann. Wie eine Plattform in diesen Stunden ihren Mark-Preis bildet und was sie mit der Finanzierung macht, solange der Referenzmarkt geschlossen ist, muss ihre eigene Kontraktregelseite beantworten – und zwar bevor eine Positionsgrösse festgelegt wird. Welche Instrumente es gibt, ist nicht bei jedem Ticker gleich, und der TradFi-Bereich ist die Seite, die das auflistet.
Was CRWD bewegt
Die Gewinn- und Verlustrechnung ist ein nachlaufendes Protokoll bereits getroffener Entscheidungen. CrowdStrike erfasst Abo-Umsatz „ratably over the contract term“ und formuliert die Folge selbst: „any increase or decline in new sales or renewals in any one period will not be immediately reflected in our revenue for that period.“
Damit ist der ausgewiesene Umsatz ein schlechtes Frühwarnsystem, und die Aufmerksamkeit wandert zur Bilanz. Kunden werden in der Regel zu Beginn der Abolaufzeit fakturiert, und diese Vorauszahlung liegt als abgegrenzter Umsatz da, bis die Leistung erbracht ist.
Dann gibt es noch einen Topf, der in keiner dieser Zeilen auftaucht. Wo ein Vertrag unterschrieben ist, das Recht zur Rechnungsstellung aber noch nicht besteht, wird der Betrag „classified as backlog“, und solche Beträge „are not recorded in deferred revenue or elsewhere in our consolidated financial statements“. Wer nur Umsatz und abgegrenzten Umsatz liest, sieht zwei der drei Orte, an denen die vertraglich gesicherte Zukunft liegt.
Der wiederkehrende Jahresumsatz presst all das in eine Zahl, und seine Definition wiegt schwerer als sein Niveau. ARR ist „calculated as the annualized value of our customer subscription contracts as of the measurement date, assuming any contract that expires during the next 12 months is renewed on its existing terms“. Diese Annahme leistet echte Arbeit, weshalb ARR neben der Bindungsrate gelesen werden muss und nicht an deren Stelle.
Neben der Bilanzierung stehen Treiber, die das Unternehmen selbst benennt: Verkaufszyklen, die „long and unpredictable“ sind; die Abhängigkeit von fremden Rechenzentren, „such as Amazon Web Services“, für den Betrieb der Plattform; und der Dauerzustand, als Sicherheitsanbieter „a target of cyberattacks“ zu sein.
Risiken und Grenzen
CrowdStrike trägt einen Vorfall mit Datum mit sich. Am 19. Juli 2024 veröffentlichte das Unternehmen „a content configuration update for our Falcon sensor that resulted in system crashes for certain Windows systems“, in den Unterlagen durchgängig July 19 Incident genannt. Er bleibt ein benannter Risikofaktor, von dem erwartet wird, dass er „to continue to have, an adverse effect on our business, sales, customer and partner relations, reputation, results of operations and financial condition“ hat.
Auch die Profitabilität ist keine erledigte Frage. Die eigene Überschrift des Unternehmens lautet: „We have a history of losses, and while we have achieved profitability in certain periods, we may not be able to achieve or sustain profitability in the future.“
Das Produktrisiko ist hier ungewöhnlich direkt, weil das Produkt selbst die Verteidigung ist: „If our solutions fail or are perceived to fail to detect or prevent incidents or have or are perceived to have defects, errors, or vulnerabilities, our brand and reputation would be harmed.“ Das Wort perceived steht zweimal in diesem Satz, und das ist keine Füllmasse.
Hebel verändert, wie sich dieselben Geschäftsrisiken anfühlen. Wer als Aktionär ein schlechtes Quartal aussitzt, sieht einen Drawdown; eine Perpetual-Position gleichen Nominals kann von derselben Bewegung geschlossen werden, und eine Wochenendlücke kann den Mark-Preis über eine Liquidationsschwelle tragen, ohne dass dazwischen gehandelt werden kann.
CRWD-Angaben selbst prüfen
Jedes Zitat oben stammt aus dem Geschäftsbericht von CrowdStrike auf Form 10-K, eingereicht bei der US-Börsenaufsicht unter CIK 1535527 und kostenlos über EDGAR lesbar. Das Deckblatt klärt die meisten Identitätsfragen von allein: den genauen Namen des Registranten, den Gründungsstaat und die Tabelle der nach Section 12(b) registrierten Papiere, in der Klasse, Kürzel und Börse stehen.
Das Deckblatt klärt auch das Geschäftsjahr. Dort steht „For the fiscal year ended January 31“, und diese Zeile rahmt jeden Vergleich neu: Eine Schlagzeile über Ergebnisse des Fiskaljahrs 2026 beschreibt einen Zeitraum, der fast vollständig im vorigen Kalenderjahr lag.
Danach beschreibt Item 1 das Geschäft, Item 1A listet die Risikofaktoren unter Überschriften, die das Unternehmen selbst geschrieben hat und nicht ein Analyst, und die Anhangangaben enthalten die Umsatzrealisierungsmethode und die Tabellen zum abgegrenzten Umsatz. Die Investor-Relations-Seite veröffentlicht dieselben Unterlagen samt Terminkalender. Für den Kontrakt sind die eigenen Regel- und Gebührenseiten der Handelsplattform massgeblich: Dort stehen Finanzierung, Margin und Zugangsvoraussetzungen.
Fazit
CRWD zu kaufen beginnt mit der Entscheidung, ob man ein Geschäft besitzen oder eine Meinung über seinen Preis halten will. Die A-Aktie an der Nasdaq ist Eigentum, inzwischen in einer Einklassenstruktur und über das Aktiensystem abgewickelt. Das Perpetual auf Bitbase ist ein stablecoin-besicherter Kontrakt ohne Verfall, ohne Aktionärsrechte und mit laufenden Finanzierungskosten; es ist zugleich der Weg, auf dem ein Short eröffnet und nicht ein Bestand verringert wird.
Unter beiden Wegen liegt dasselbe Unternehmen: Es rechnet pro Endpunkt und pro Modul ab, kassiert im Voraus, realisiert den Umsatz langsam über ein bis drei Jahre und verteilt seine vertraglich gesicherte Zukunft auf Umsatz, abgegrenzten Umsatz und eine Backlog-Zeile, die in keinem von beiden auftaucht.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Krypto-Aktien versus Bitcoin-ETFs: Exposure auf ein Geschäft oder auf Bitcoin?
- Adobe-Aktie (ADBE) kaufen: Handelswege, Kosten und Risiken
- Cboe-Aktie (CBOE) kaufen: Handelswege, Kosten und Risiken
- Vertiv (VRT) Aktie kaufen: Handelswege, Kosten und Risiken
- Was ist Venice AI?
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] CrowdStrike Form 10-K für das Geschäftsjahr 2026: Geschäftsjahresende, Registrierung nach Section 12(b), Geschäft, Umsatzrealisierung und Risikofaktoren (SEC EDGAR) www.sec.gov
[2] CrowdStrike Investor Relations: Berichte, Terminkalender und Unternehmensmitteilungen ir.crowdstrike.com