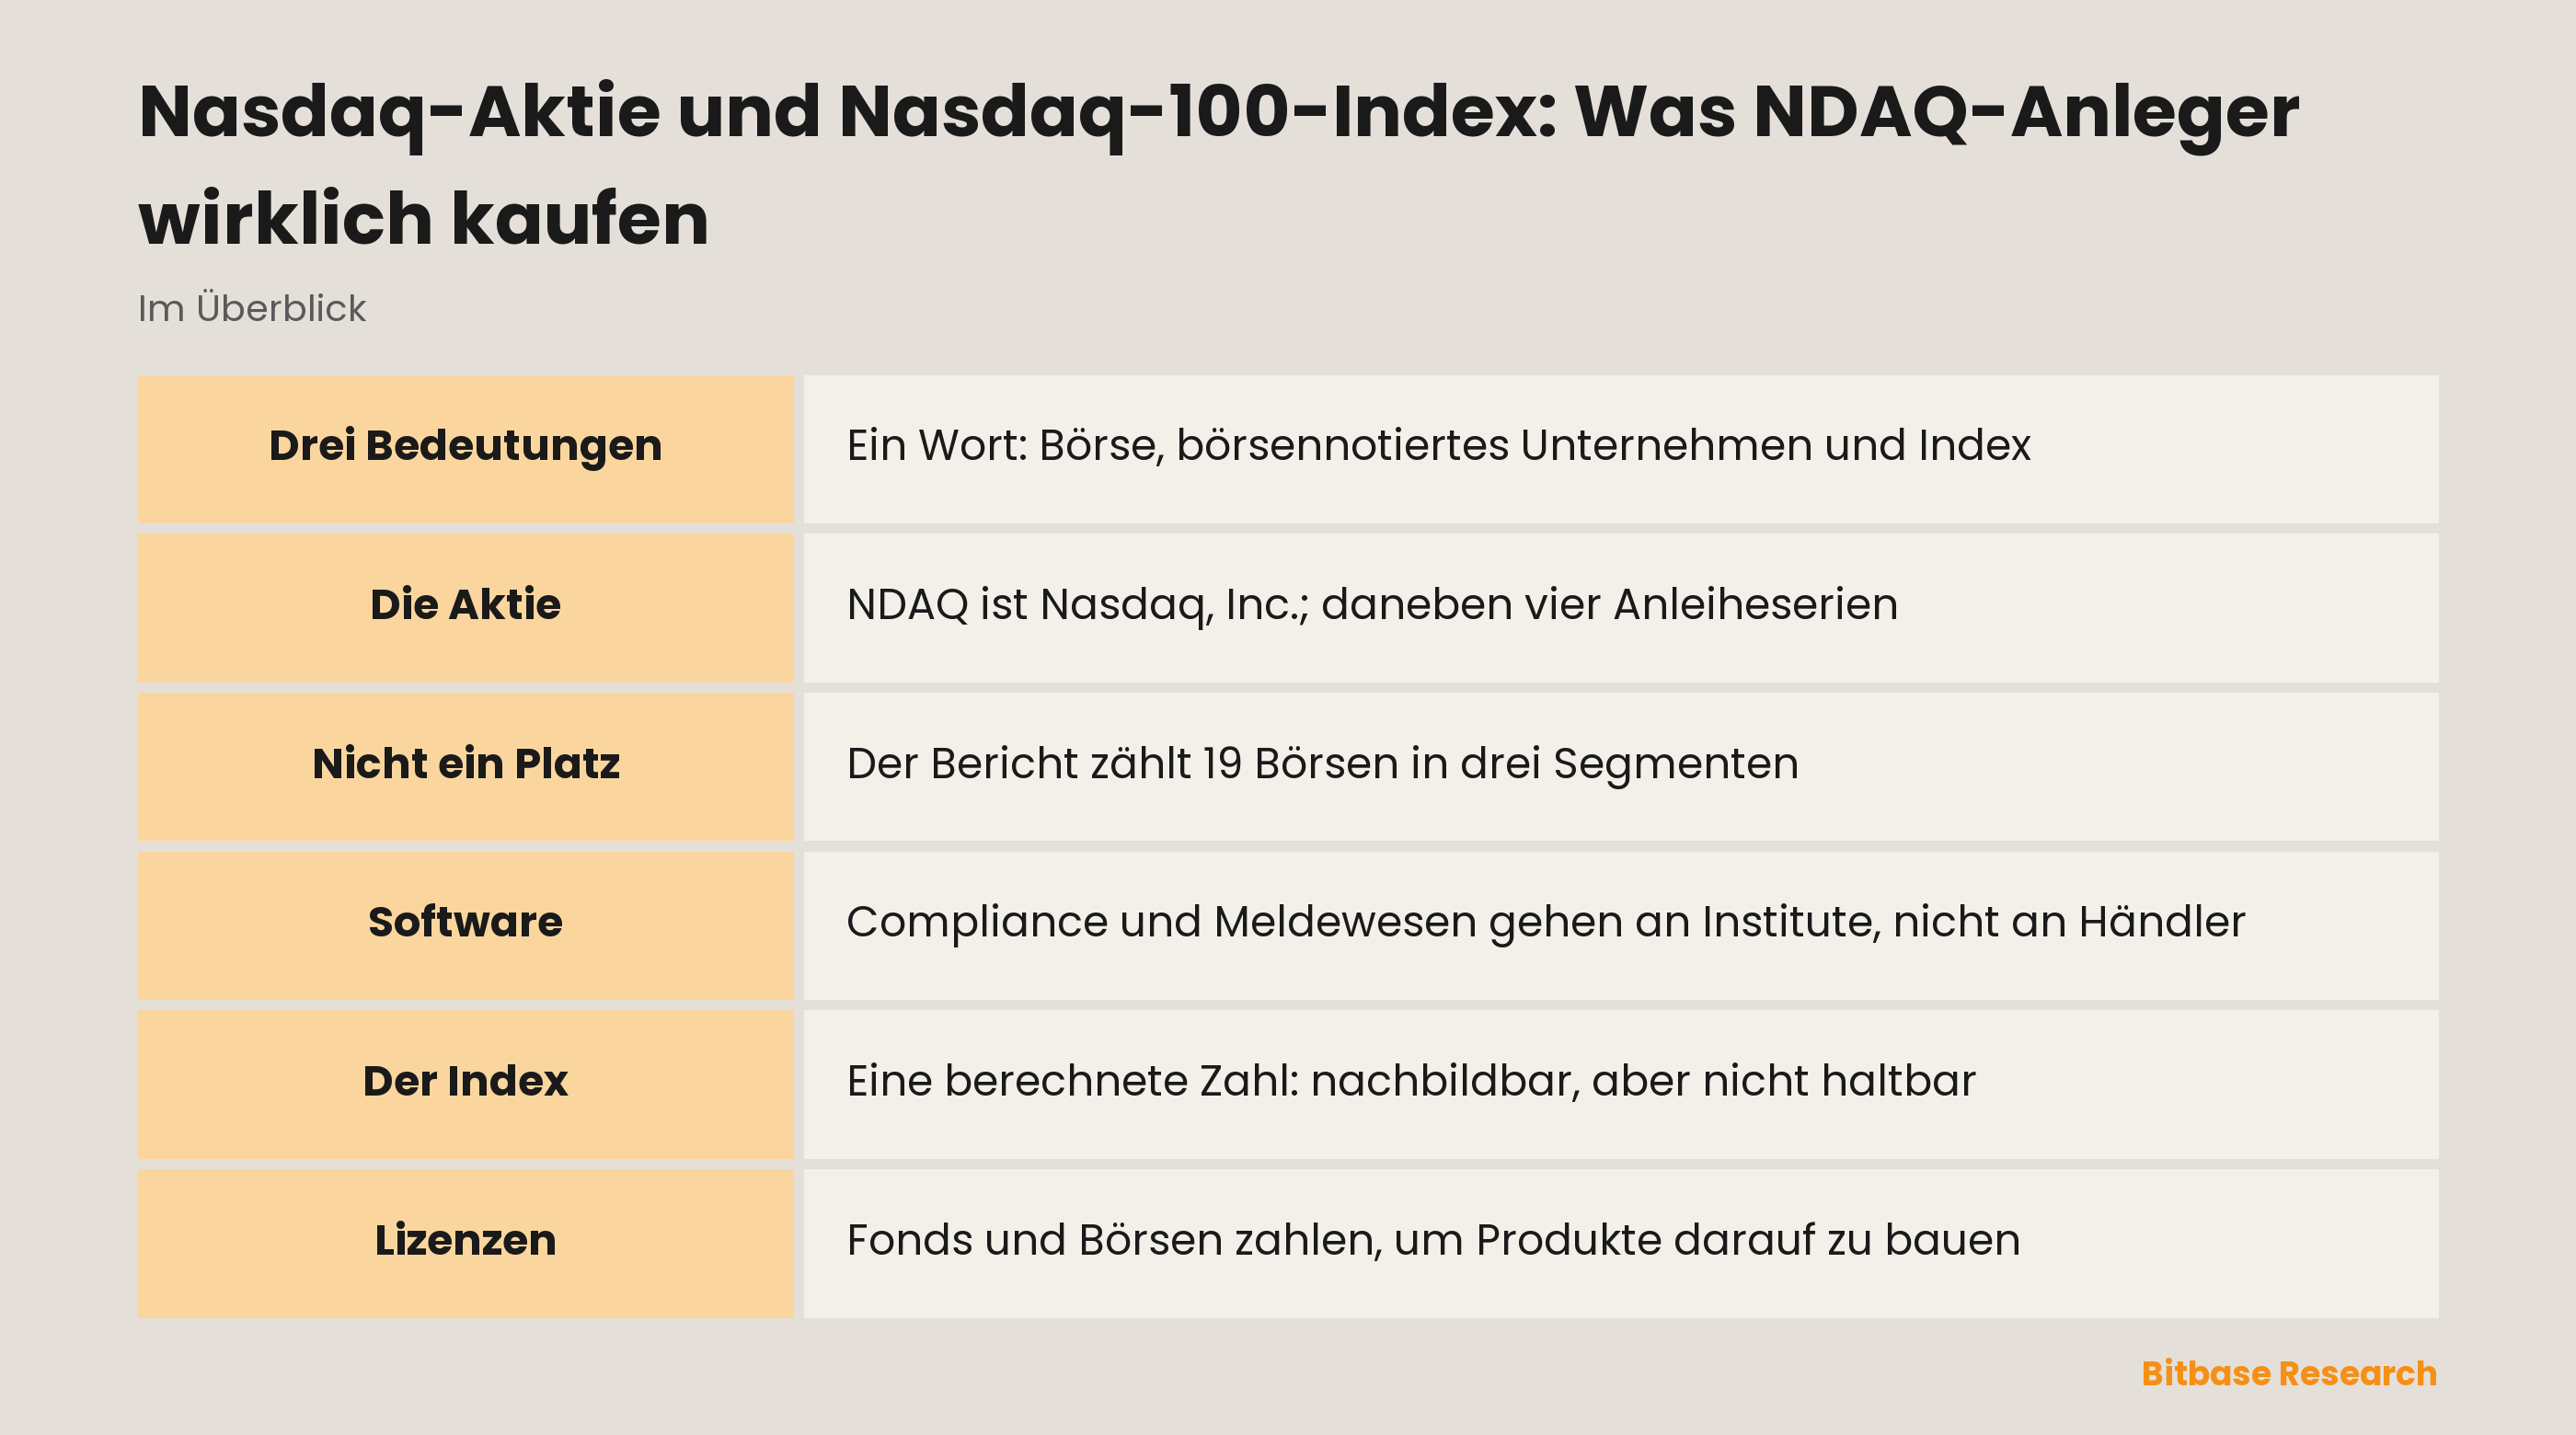
Das Wort Nasdaq erledigt im Alltag drei verschiedene Aufgaben, und die Suche nach „Nasdaq Aktie“ sagt fast nie, welche davon gemeint ist. Eine Börse ist ein Ort und kein Wertpapier; der Nasdaq-100 ist eine berechnete Zahl, die sich nachbilden, aber nicht halten lässt; dazwischen steht Nasdaq, Inc., eine Gesellschaft aus Delaware, deren Stammaktie das Kürzel NDAQ trägt. Dieses Profil trennt die drei, liest im eigenen Geschäftsbericht nach, was das Unternehmen tatsächlich verkauft, und erklärt, warum der Index sich am Ende als eines seiner Produkte entpuppt.
Was Nasdaq, Inc. (NDAQ) ist
Die erste Überraschung liegt darin, wie das Unternehmen sich selbst beschreibt. Der Geschäftsbericht beginnt mit dem Satz, Nasdaq sei „a leading technology platform that powers the world's economies“. Kein Marktplatz, keine Wertpapierbörse, sondern eine Technologieplattform. Die Formulierung wird anschließend erklärt: „We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services“ – Kapitalzugang, Finanztechnologie und Marktdienstleistungen.
Nur das letzte dieser drei ist das Geschäft, das der Name nahelegt, und selbst das steht im Plural. Market Services „includes our equity derivative trading and clearing, cash equity trading“, dazu kommen Anleihen, Devisen und Rohstoffe; das Unternehmen betreibt 19 Börsen über mehrere Anlageklassen hinweg, und ein Teil davon liegt nicht in New York, sondern in den Hauptstädten Nordeuropas und des Baltikums. Der Handelsplatz, den sich die meisten vorstellen – The Nasdaq Stock Market, im Bericht „the largest single venue of liquidity for trading U.S.-listed cash equities“ –, ist ein Teil eines Segments.
Financial Technology verkauft Software, und überwiegend nicht an Händler: Technik gegen Finanzkriminalität, Regulierungstechnik und Technik für die Kapitalmärkte. Nasdaq Verafin „provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering“ – Betrugserkennung und Geldwäschebekämpfung für Finanzinstitute. AxiomSL beschäftigt sich mit Risikodatenmanagement und regulatorischem Meldewesen für die Finanzbranche. Keines dieser Produkte kümmert sich darum, wie ein Wert aus dem Nasdaq-100 heute geschlossen hat.
Im Segment Capital Access Platforms liegt das Stück, um das es hier geht: Daten und Listing-Dienste, Indizes sowie Analytik und Unternehmenslösungen. Das Indexgeschäft sitzt innerhalb des Unternehmens.
Zwei Angaben zur Identität bleiben, und beide liest man besser im Bericht nach, als sie zu vermuten. Nasdaq, Inc. ist in Delaware eingetragen, das Geschäftsjahr endet am 31. Dezember, und unter NDAQ läuft ihre Stammaktie mit einem Nennwert von einem Cent – notiert an genau dem Markt, den ihre eigene Tochtergesellschaft betreibt. Auf derselben Titelseite sind zudem vier Anleiheserien registriert, jede mit einem eigenen Kürzel. Fünf Wertpapiere, fünf Kürzel, und nur eines davon ist eine Aktie.
Warum NDAQ gehandelt wird
Wer NDAQ kauft, erwirbt eine Mischung, deren Teile nach verschiedenen Uhren laufen. Ein Teil hängt tatsächlich an der Marktaktivität: Handels- und Clearinggebühren steigen mit dem Volumen, das durch die Handelsplätze geht. Zwei Teile nicht. Listing-Erlöse werden Unternehmen für die Notierung selbst in Rechnung gestellt, und Compliance-Software wird über Verträge verkauft, die jede einzelne Woche überdauern.
Wegen dieser Mischung ist die Aktie kein Abbild des Marktes, den sie beherbergt. Ein ruhiges Quartal senkt eine Komponente und lässt die beiden anderen unberührt; eine spektakuläre Rallye großer Technologiewerte bringt einer Lizenz, die mit einer Compliance-Abteilung geschlossen wurde, wenig.
Das Listing-Geschäft ist auf eine Weise umkämpft, wie Infrastruktur es sonst selten ist, und der Bericht nennt den Rivalen beim Namen: „Our primary competitor for larger company stock share listings in the U.S. is NYSE.“ Eine Notierung lässt sich verlegen, und die daran hängende Pflicht endet nicht mit dem Debüt: „Once listed, companies must maintain rigorous listing and corporate governance standards.“
Wer aus dem Kryptomarkt kommt, sollte eines klar hören: Kein Teil dieser Erlöse lautet auf Token. Übertragbar ist das Thema. Sanktionsprüfung, Transaktionsüberwachung und regulatorisches Meldewesen sind hier eine Produktlinie und kein Gemeinkostenposten.
Der Index ist ein Produkt, kein Wertpapier
Ein Index ist eine Regel plus eine Zahl. Der Nasdaq-100 ist, in den Worten seines Eigentümers, der „flagship index“ des Unternehmens, und er „includes the top 100 non-financial companies listed on The Nasdaq Stock Market“: die hundert größten nichtfinanziellen Unternehmen, die an der Nasdaq notiert sind. Nichts an diesem Satz beschreibt einen Vermögenswert. Es gibt keine Urkunde, kein Orderbuch und keine Gegenpartei – es gibt eine veröffentlichte Methodik, eine Berechnung und Produkte, die andere auf deren Ergebnis bauen.
Diese Produkte sind keine Varianten voneinander. Ein Fonds, der den Index nachbildet, hält dessen Bestandteile und gibt eigene Anteile aus; gekauft wird also ein Anteil am Fonds, und zwischen Halter und Zahl stehen dessen Gebühr und dessen Abbildungsfehler. Ein solcher Fonds, Schicht für Schicht auseinandergenommen, zeigt, wie viele Schichten dabei zusammenkommen. Ein Terminkontrakt hält überhaupt nichts. Er ist eine befristete Vereinbarung im Quartalszyklus – März, Juni, September, Dezember –, die Indexpunkte über einen festen Multiplikator in Geld übersetzt; die Mikro-Variante desselben Kontrakts nutzt einen zehnmal kleineren Multiplikator, was die Größe einer Position ändert, nicht ihren Hebel und nicht ihr Risiko. Bei Fälligkeit wird bar abgerechnet, gegen einen Preis, der aus den Eröffnungskursen der Indexmitglieder zusammengesetzt und nicht von einer sichtbaren Notierung abgenommen wird; worauf sich diese Abrechnung genau bezieht, lohnt eine eigene Lektüre.
Solche Kontrakte führen zudem einen dritten Kalender: vom Sonntagabend bis zum Freitagnachmittag US-Ostzeit, mit einer täglichen Wartungspause darin. Das ist weder die Börsensitzung noch ein durchgehender Markt.
Den Kreis schließt ein Satz aus dem Bericht. „Our Index business develops and licenses Nasdaq-branded indices and financial products“, heißt es dort, und „License fees for our trademark licenses vary by product“: Die Gebühr bemisst sich an einem Anteil der zugrunde liegenden Vermögenswerte, am Emissionsvolumen eines Produkts, an der Zahl der Produkte oder an der Zahl der gehandelten Kontrakte. Der Fonds zahlt dafür, den Index nachbilden zu dürfen; die Börse, die einen Kontrakt darauf listet, zahlt ebenfalls. Der Index selbst ist nicht käuflich, das Recht, ein Produkt darauf zu bauen, dagegen schon – und verkauft wird es von jenem Unternehmen, dessen Aktie die zweite Bedeutung des Wortes ist.
Zwei weitere Verpackungen liegen ganz außerhalb des Börsensystems. Eine tokenisierte Aktie ist das Instrument eines Dritten: Der Emittent legt fest, was dahintersteht, wer sie halten darf und wie die Rücknahme abläuft, und er kann diese Festlegungen neu schreiben. Ein Perpetual entfernt den Basiswert vollständig: Margin in Stablecoin, eine periodische Zahlung von der überfüllten Seite zur Gegenseite und Zwangsschließung, wenn die Margin knapp wird. Ob ein bestimmtes Unternehmen in einer dieser Formen existiert, entscheidet sich Kürzel für Kürzel und nie über Bekanntheit; der eigene Katalog tokenisierter Aktien und Futures-Märkte einer Handelsplattform trägt die aktuelle Antwort.
Was NDAQ bewegt
Die Pipeline neuer Notierungen erreicht dieses Unternehmen früher als irgendein Portfolio. Neue Listings verbreitern die Gebührenbasis, und ein Unternehmen, das seine Notierung verlegt, nimmt die Gebühr mit – wohin, benennt der Bericht offen. Wo ein Emittent notiert, ist eine Entscheidung, die kaum ein Anleger verfolgt, und hier ist sie ein Umsatzereignis.
Die Ökonomie der Indexlizenzen hat eine eigene Form, und die zitierten Bedingungen verraten sie: Gezahlt wird nach Vermögensanteil, Emissionsvolumen, Produktzahl und Kontraktzahl, nicht danach, wie weit der Index gestiegen ist. Geld, das in Produkte fließt, die einen Nasdaq-Index nachbilden, erreicht diese Zeile also auch in einem seitwärts laufenden Markt, und ein Emittent, der zu einer konkurrierenden Methodik wechselt, zieht auch in einem steigenden Markt davon ab. Die Konkurrenten stehen im selben Dokument: „We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell.“
Regulierung kommt hier zweimal an, mit entgegengesetzten Vorzeichen. Eine neue Meldepflicht erzeugt Nachfrage nach genau dem, was die Sparte Regulatory Technology verkauft, während eine Änderung der Marktstrukturregeln beim Handels- und Listing-Geschäft als Kosten und Auflage landet. Eine regulatorische Schlagzeile ist für diese Aktie deshalb nicht automatisch gut oder schlecht.
Marktturbulenz bewegt nur einen Teil des Unternehmens. Eine heftige Woche hebt die Volumina der Handelsplätze und ändert nichts an einem mehrjährigen Softwarevertrag oder an einer bereits gestellten Listing-Rechnung; solche Budgets folgen dem Compliance-Kalender, nicht der Stimmung. Wer einen Volatilitätsschub direkt in dieses Kürzel hineinliest, bepreist ein Segment und übersieht zwei.
Risiken und Grenzen
Das Indexgeschäft ruht auf Verträgen, und Verträge haben eine Gegenseite. Lizenzgebühren hängen davon ab, ob andere Häuser weiterhin auf Methodiken der Marke Nasdaq bauen – während die genannten Wettbewerber eigene veröffentlichen. Ein Regelwerk ist wert, was seine Lizenznehmer dafür zahlen.
Software trägt ein Risiko, das eine Börse nicht hat. Der Verkauf an Banken und Vermögensverwalter bedeutet lange Vertriebszyklen, Einführungspflichten und die Möglichkeit, dass die Aufsicht eines Kunden die Anforderungen an das Produkt ändert.
Der Name provoziert den falschen Vergleich. Eine Meinung über große börsennotierte Technologiewerte ist eine Meinung über den Index, und der Index ist nicht dieses Unternehmen – andere Instrumente, andere Treiber.
Die Verpackung ändert deinen Anspruch, nicht das Geschäft. Ein Token eines Dritten liefert Exposure in der Form, die seine eigenen Bedingungen vorgeben; ein gehebeltes Derivat liefert Richtung, eine Finanzierungspflicht und einen Preis, bei dem die Position ohne dich endet.
Dieser Text ersetzt die Risikodarstellung des Unternehmens nicht. Im Abschnitt Risk Factors desselben Berichts legt Nasdaq, Inc. mit eigenen Worten dar, was ihr nach eigener Einschätzung schaden kann. Dieser Abschnitt ließ sich beim Schreiben nicht vollständig lesen, und keine Zeile oben tritt an seine Stelle.
Wie sich Angaben zu NDAQ prüfen lassen
Alle Zitate oben stammen aus einem einzigen Dokument: dem Formular 10-K, das Nasdaq, Inc. unter der Nummer CIK 1120193 einreicht und das bei SEC EDGAR frei zugänglich ist. Dann hilft ein Kniff, den kaum jemand kennt. Die Titelseite heutiger Berichte existiert zusätzlich als strukturierter XBRL-Bericht, abgelegt neben dem Dokument unter dem Namen R1.htm, und sie beantwortet die Identitätsfragen ohne einen Satz Prosa: Name des Registranten, Gründungsstaat, jede nach Section 12(b) registrierte Wertpapierklasse, Kürzel und Börse für jede davon sowie das Geschäftsjahr. Die Frage stellt man als Zählung und nicht als Nachschlagen: Wie viele verschiedene Kürzel meldet sie? Die Antwort lautet fünf, und nur eines davon ist eine Aktie.
Für den Index geht man zu seinem Eigentümer. Nasdaq veröffentlicht Überblick und Methodik des Nasdaq-100 auf der eigenen Indexseite, und die Regeln dort – die Anforderung an den Notierungsplatz und der Ausschluss von Finanzunternehmen – sind die Definition des Index und nicht deren Zusammenfassung.
Für Kontraktbedingungen geht man zur Börse, die sie listet: Multiplikatoren, Tickgrößen, notierte Monate, Handelszeiten und Abrechnungsverfahren stehen auf den Spezifikationsseiten der CME Group und werden dort auch geändert. Und was es auf einer Kryptoplattform gibt und zu welchen Bedingungen, entscheiden allein deren eigene Produktseiten.
Fazit
„Die Nasdaq kaufen“ ist eine unvollständige Anweisung, und die drei Arten, sie zu vervollständigen, ersetzen einander nicht. Die Börse ist ein Ort, und Orte stehen nicht zum Verkauf. Der Index ist ein lizenziertes Regelwerk, das sich nur nachbilden lässt: über einen Fonds, der die Mitglieder hält, oder über einen Kontrakt mit Fälligkeit. NDAQ ist ein Anteil an dem Unternehmen, das Ersteres betreibt und Letzteres lizenziert – und daneben zwei Geschäfte führt, die Software und Daten an Institutionen verkaufen, die womöglich nie handeln.
Genau dieser letzte Teil verbirgt sich hinter dem Namen. Lies die Segmentbeschreibungen, bevor du dieses Kürzel für eine Wette auf Marktaktivität hältst.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- RSP kaufen: Gleichgewichtung, Kosten und der Vergleich mit SPY
- SCHD kaufen: Dividendenexposure, Kosten und der Vergleich mit QQQ
- Snowflake-Aktie (SNOW) kaufen: Handelswege, Kosten und Risiken
- Aktien von Halbleiterausrüstern: die Lieferkette und ihre Risiken
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Nasdaq, Inc., Form 10-K für 2025, Item 1: Segmente, Indexlizenzen, Wettbewerb (SEC EDGAR) www.sec.gov
[2] Titelseite desselben Berichts als XBRL: Registrant, Staat, Klassen nach 12(b), Kürzel, Börse www.sec.gov
[3] Überblick zum Nasdaq-100: Zusammensetzung und Ausschluss von Finanzunternehmen indexes.nasdaq.com
[4] CME E-mini Nasdaq-100: Multiplikator, notierte Monate, Handelszeiten, Barausgleich www.cmegroup.com