Der Griff zu TLT als der stillen Ecke eines Portfolios ist der übliche Weg, auf dem Anlegerinnen und Anleger diesem Fonds begegnen – und seine eigenen Offenlegungen verwenden mehr Worte darauf, warum dieses Bauchgefühl danebenliegt, als auf alles andere. Im Inneren liegen langlaufende US-Staatsanleihen: Der Schuldner ist so verlässlich, wie Schuldner nur sein können, und der Kurs gehört zu den unruhigsten an der Börse. Das sind keine zwei widersprüchlichen Tatsachen, sondern eine einzige, von beiden Enden einer Anleihe gelesen. Dieses Profil zeigt, was der Fonds hält, warum sein Kurs nicht von der Bonität bewegt wird, wo Kosten und Ausschüttungen veröffentlicht sind und welcher von drei Kalendern eine Position regiert.
Was ist der iShares 20+ Year Treasury Bond ETF (TLT)?
Das erklärte Ziel passt in eine Zeile. Der Fonds „seeks to track the investment results of an index composed of U.S. Treasury bonds with remaining maturities greater than twenty years.“ Nichts darin verspricht eine Rendite, eine Rückzahlung oder ein Datum. Versprochen wird, einer Regel zu folgen.
Die Regel gehört jemand anderem. Der Referenzindex ist der ICE U.S. Treasury 20+ Year Bond Index, dessen Bestandteile „are updated on the last calendar day of each month.“ Eine Anleihe qualifiziert sich, solange ihre Restlaufzeit oberhalb dieser Linie liegt, und fällt heraus, sobald sie darunter rutscht. Das Portfolio ist ein wanderndes Laufzeitband, kein fester Satz von Krediten.
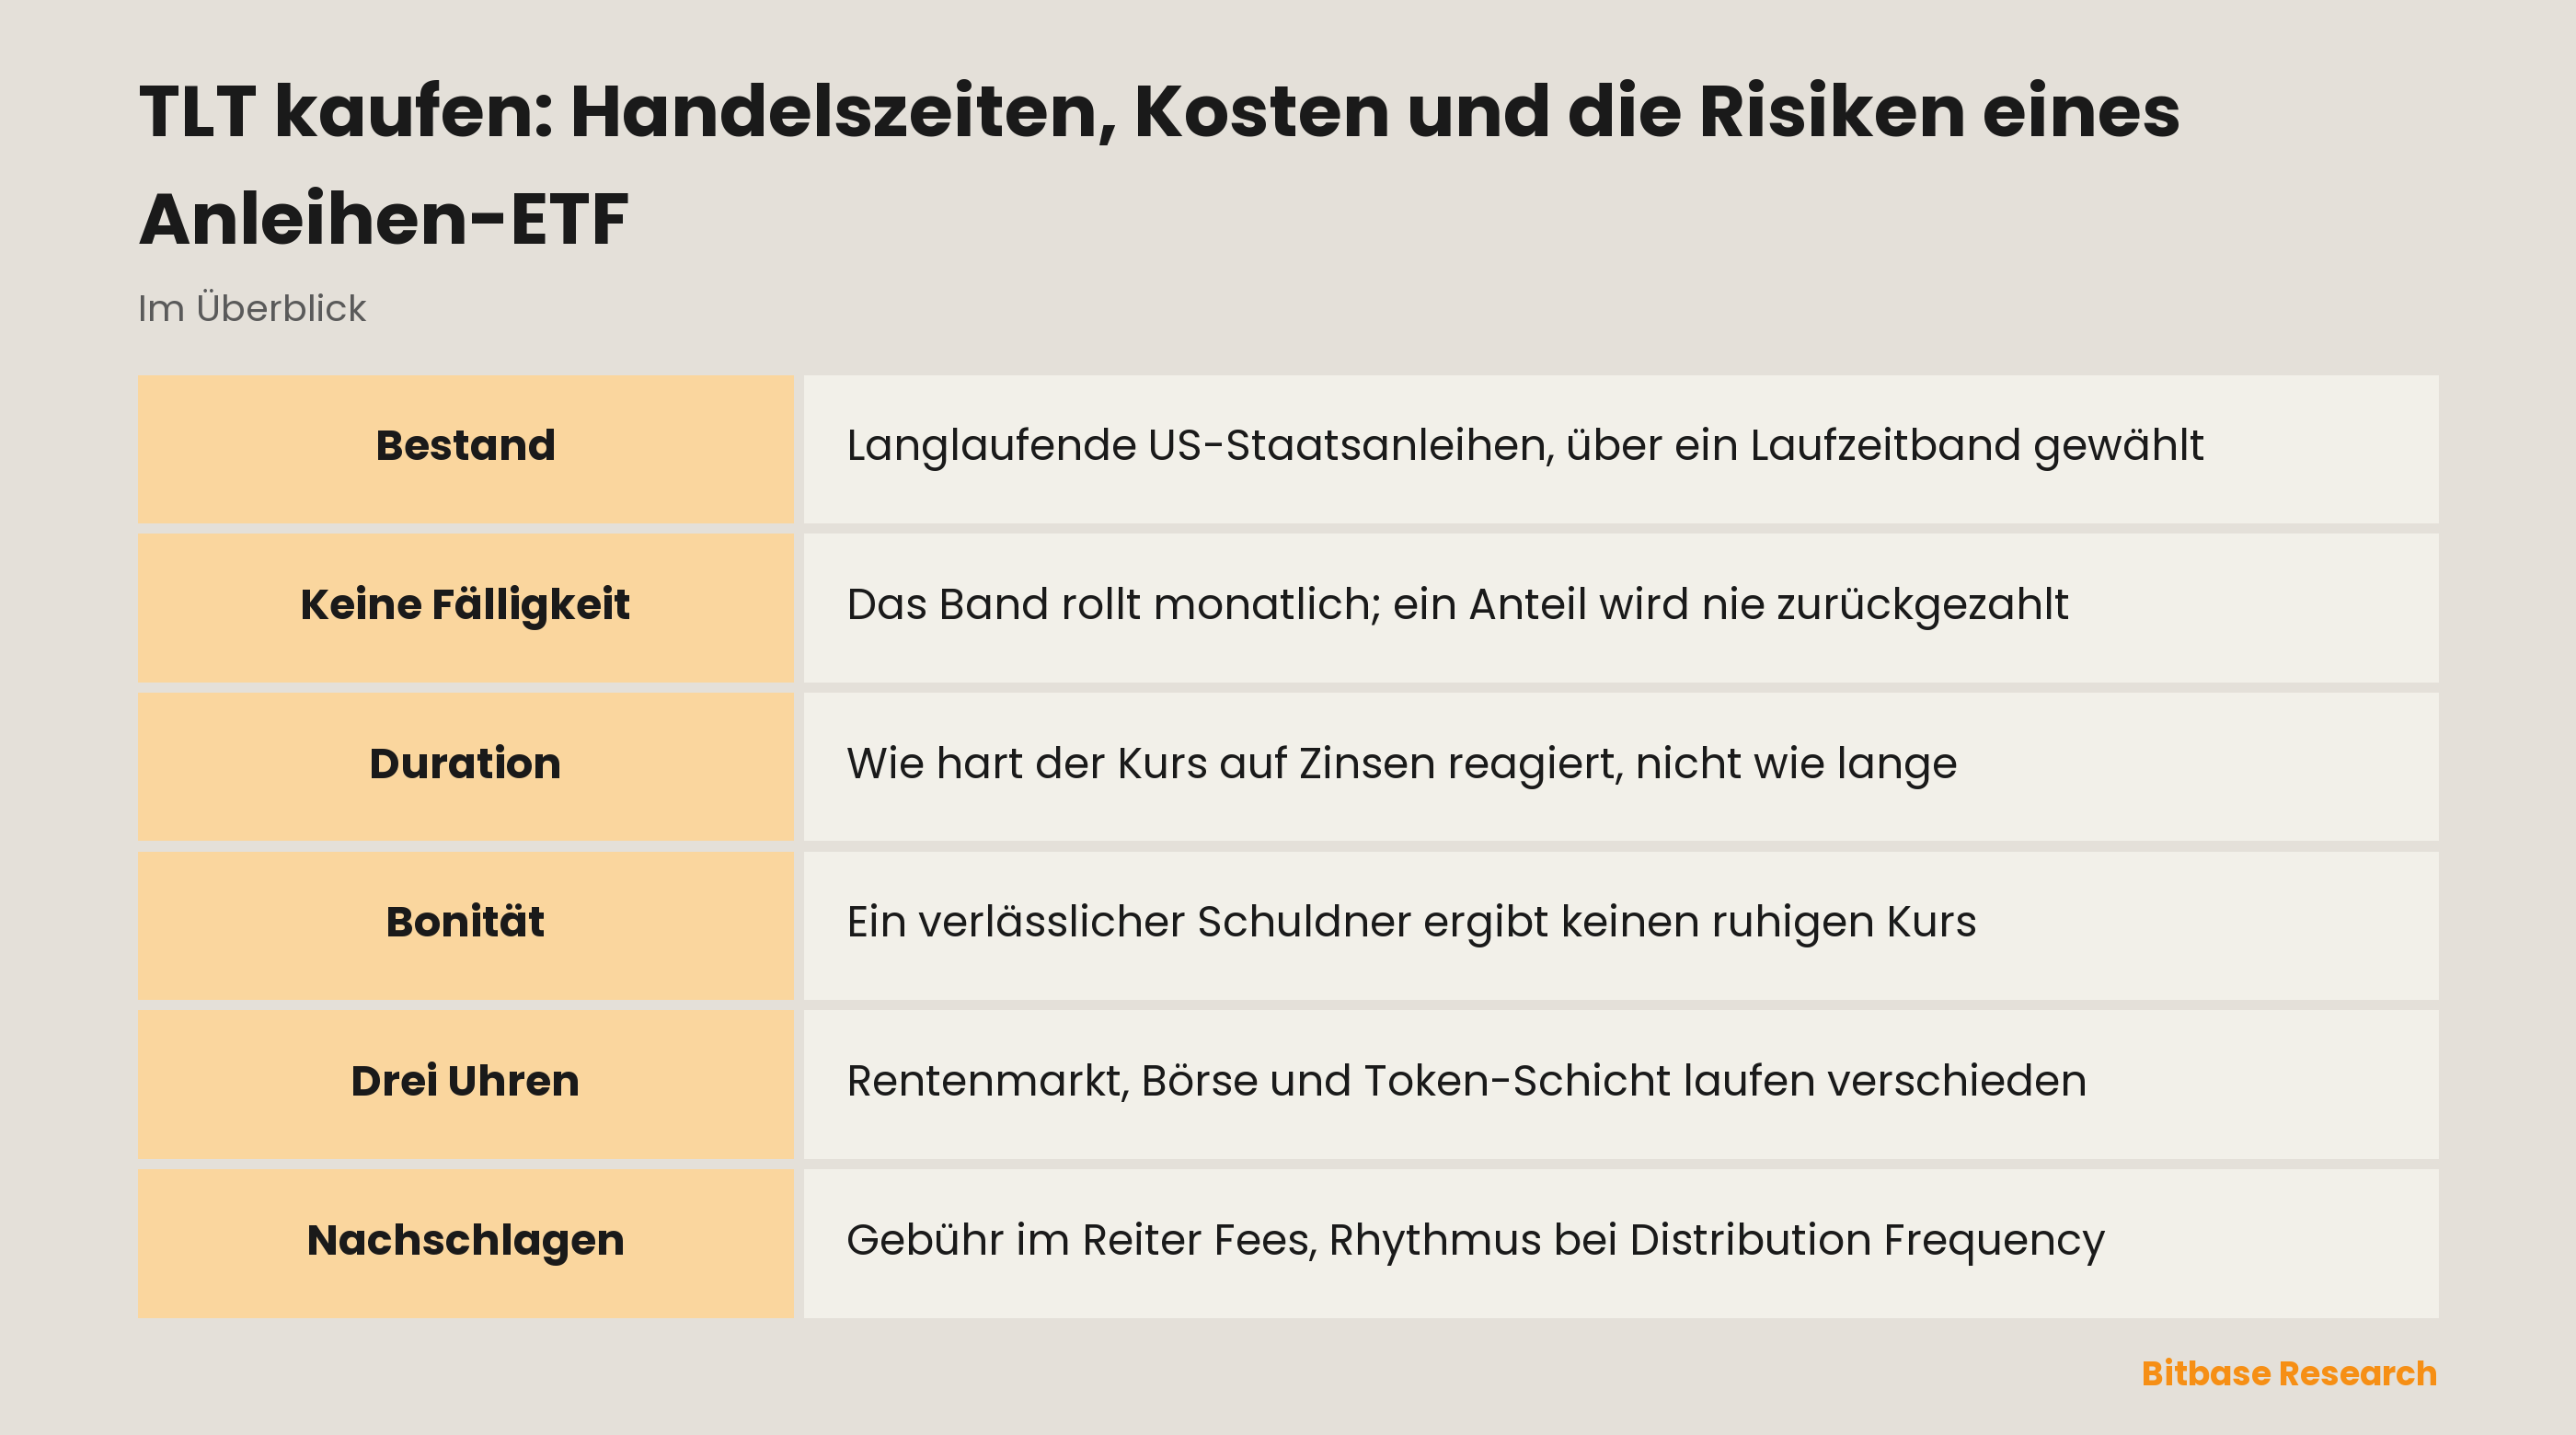
Nehmen Sie diesen Unterschied mit durch den Rest der Seite, denn er stellt die übliche Intuition auf den Kopf. Eine einzelne Staatsanleihe hat ein Ende: den Tag, an dem der Staat den Nennwert zurückzahlt. Ein Band hat kein Ende, und ein Anteil an einem Fonds, der es abbildet, ebenso wenig. Das Factsheet benennt die Seite des Anteilseigners unverblümt: ETF-Anteile „are bought and sold at market price (not NAV) and are not individually redeemed from the fund.“ Der Ausstieg ist ein Verkauf zu dem Preis, den der Markt gerade zahlt, und nicht das Warten auf eine Rückzahlung zum Nennwert. Die Anteile selbst sind an der Nasdaq notiert.
Warum TLT gehandelt wird
Die Fondsbeschreibung benennt den Reiz ohne Schmuck: Sie „offers a way to gain targeted exposure to long duration government debt.“ Jedes Wort darin trägt. Gezielt heisst, dass das Laufzeitband für Sie ausgewählt und gehalten wird. Lange Duration heisst, dass der Kurs hart auf Zinsbewegungen reagiert. Staatsschulden heissen, dass die Bonitätsfrage nahezu beantwortet ist und die Zinsfrage die offene bleibt.
Dieselbe Position von Hand zusammenzustellen ist möglich und mühsam: Anleihen kaufen, zusehen, wie jede aus dem Band altert, verkaufen und ersetzen, Kupons wieder anlegen. Ein Ticker nimmt diese Kalenderarbeit ab, und ein Depot, dem einzelne Staatsanleihen verschlossen sind, kann meist einen börsennotierten Fonds halten.
Eine zweite Verwendung hat mit Einkommen nichts zu tun. Kurse langer Anleihen bewegen sich gegen das allgemeine Zinsniveau, und sie bewegen sich kräftig, weshalb der Fonds auch als Ausdruck einer Zinsmeinung gehandelt wird. Der eine Käufer will, dass er stillhält; der andere ist gerade deshalb hier, weil er es nicht tut.
Wo die Anleihe endet und die Hülle beginnt
Drei Objekte können diese Buchstaben tragen, und sie stecken ineinander, statt nebeneinanderzustehen.
Eine Staatsanleihe ist die Grundlage: ein Kredit an die US-Regierung, mit Kupon und einem Datum, an dem der Nennwert zurückkommt.
Ein Fondsanteil ist ein Schritt nach aussen: eine Beteiligung an einem Portfolio solcher Anleihen, nicht an einer bestimmten. Die Fondskosten gehen zuerst ab, und der Anteil wechselt an der Nasdaq zu einem Preis den Besitzer, der nicht dem Wert des Dahinterliegenden entsprechen muss – genau jener Abstand zwischen dem Kurs eines börsennotierten Fonds und seinem Nettoinventarwert, für den die Fondsseite die Zeile Premium/Discount führt.
Eine tokenisierte Fassung ist noch einen Schritt weiter aussen und stammt von einer Partei ohne jede Verbindung zum Fonds. Die Bitbase-Marktseite für diesen Ticker trägt den Titel iShares 20 Year Treasury Bond ETF (Dinari Tokenized ETF) (TLT), und entscheidend ist die Emittentenmarkierung im Titel, nicht die drei Buchstaben. Dinaris Konstruktion ist der dShare: Ein Token steht gegen ein Wertpapier, und Token entstehen oder verschwinden erst, wenn die zugehörige Order beim Broker abgerechnet ist – bei diesem Emittenten ist das Alpaca. Das Wertpapier hinter dem Token ist der Fondsanteil. Der Token zeigt also auf einen Anteil, der Anteil auf ein Portfolio und das Portfolio auf Schulden, die der Staat hat.
Jeder Schritt nach aussen fügt eine Partei hinzu, die leisten muss, und keiner entfernt das Zinsrisiko ganz unten. Die Bedingungen der Emittenten tokenisierter Aktien und ETFs unterscheiden sich deutlich, weshalb der Name des Emittenten vor dem Ticker gelesen gehört.
Was TLT bewegt
Beginnen Sie beim Prospekt, denn zwei Sätze tragen das meiste: „An increase in interest rates generally will cause the value of fixed-income securities to decline. Securities with longer maturities generally are more sensitive to interest rate changes and subject to greater fluctuations in value.“ Der erste gibt die Richtung; der zweite erklärt, warum dieser Fonds keine milde Version eines Rentenfonds ist.
Der Name dieser Empfindlichkeit ist Duration, und die Definition steckt in einer Klammer, die meist überlesen wird: „an instrument's price sensitivity to a change in interest rates.“ Auf der Fondsseite ist sie die Zeile Effective Duration. Lesen Sie sie als Multiplikator und nicht als Wartezeit: nicht wie lange bis zur Zahlung, sondern wie hart der Kurs ausschlägt, wenn der Zins sich bewegt.
Auch der Multiplikator hält nicht still, weshalb daneben die Zeile Convexity steht, die Konvexität. Sie „measures the change in duration for a given change in rates“, und wo sie positiv ist, gilt: „duration lengthens when rates fall and contracts when rates rise.“ Die heute gemessene Empfindlichkeit ist nicht die, die nach einer grossen Bewegung greift.
Was die Zinsen selbst bewegt, bleibt bewusst offen: „government policy, monetary policy, inflation expectations, perceptions of risk, and supply and demand for fixed-income securities“, wobei die Änderungen „can be sudden and unpredictable“. Genau deshalb gelten Renditen von Staatsanleihen als eigenständige makroökonomische Grösse.
Ein langsamerer Treiber wirkt auf das Einkommen statt auf den Kurs. Wenn Anleihen den Index verlassen und Geld neu angelegt werden muss, kauft der Fonds zu den dann geltenden Sätzen; der Prospekt warnt, der Fonds „may be required to invest in lower-yielding bonds“, wenn Titel fällig werden und ebenso, „when bonds in the Underlying Index are substituted.“ Die Ausschüttungen folgen den Kupons, die das Portfolio tatsächlich verdient.
Ein Treiber fehlt hier weitgehend. Direkte Verbindlichkeiten des US-Schatzamts „have historically involved little risk of loss of principal if held to maturity, but the market value of such securities is not guaranteed and may fluctuate.“ Die Bonität ist die leise Variable, der Marktwert die laute.
Risiken und Grenzen
Zwei Sätze klingen gleich und sind es nicht. Dass die Vereinigten Staaten kaum ausfallen werden und dass dieser Fonds kaum fallen wird, sind getrennte Behauptungen, und nur die erste wird von den Unterlagen gestützt. Die beruhigende Formulierung oben trägt eine Bedingung – if held to maturity, bei Halten bis zur Fälligkeit –, die ein Anteilseigner nicht erfüllen kann. Ein Fondsanteil hat kein Fälligkeitsdatum, keinen Nennwert, der zurückkommt, und kein Rücknahmefenster für einzelne Halter. Versichert ist die Position ebenfalls nicht: Eine Anlage in den Fonds „is not insured or guaranteed by the Federal Deposit Insurance Corporation or any other government agency.“
Die Frage nach den Zeiten hat drei Antworten. Die Anleihen selbst wechseln ausserbörslich den Besitzer, nach einem Kalender, den die Securities Industry and Financial Markets Association als Empfehlung veröffentlicht und der „the trading of U.S. dollar-denominated government securities“ sowie weitere Instrumente umfasst; er trägt eigene verkürzte Tage: mehrere bis zwei Uhr nachmittags New Yorker Zeit, am Karfreitag bis mittags. Die Anteile handeln an der Börse, deren Kalender den Markt am Karfreitag ganz schliesst und die verkürzten Sitzungen um ein Uhr nachmittags beendet. Die tokenisierte Schicht führt einen dritten Kalender: Neben der regulären US-Sitzung betreibt Dinari Fenster davor, danach und nachts, die nur Limit-Orders annehmen, dazu einen durchgehenden On-Chain-Weg, der einem Teil der Ticker offensteht und nicht allen; eine ausserhalb der regulären Zeiten aufgegebene Market-Order wird in eine ausführbare Limit-Order umgewandelt und kann vollständig, teilweise oder gar nicht ausgeführt werden. Wer die Frage nach den Handelszeiten von TLT in einem Satz beantwortet, hat stillschweigend eine Schicht gewählt.
Die Hülle ist eine Abhängigkeit, keine Abkürzung. Was ein dShare wert ist, hängt daran, dass Dinaris Konstruktion weiter funktioniert: Besicherung wie beschrieben gehalten, Orderweiterleitung intakt, Rücknahme zu Bedingungen erfüllt, die der Emittent veröffentlicht und ändern kann. Eine Blockchain verlagert den Datensatz, nicht die Pflicht.
Ausschüttungen laufen durch mehr Hände als eine Aktiendividende. Das Geld beginnt als Kupon, den das Schatzamt schuldet, erreicht den Fonds, verlässt ihn nach Abzug der Kosten als Ausschüttung und kommt erst dann beim Token-Halter an: Dinari berechnet und verteilt, sobald das Geld des Basiswerts eingeht, und zahlt direkten Haltern in USD+, wobei Beträge unterhalb eines festgelegten Minimums gar nicht verteilt werden.
Wie sich Angaben zu TLT selbst prüfen lassen
Dieser Ticker wird auf einer Fondsseite geprüft und nicht in einem Unternehmensbericht, und die Seite ist als Reitersammlung aufgebaut. Fees ist der Ort der Kostenquote, ausgewiesen als die im Prospekt genannten Gebühren und aufgeteilt in Verwaltungsvergütung, Kosten erworbener Fonds und sonstige Aufwendungen. Lesen Sie sie dort und nicht in irgendeinem Artikel, diesen eingeschlossen: Eine in Fliesstext kopierte Zahl ist eine Zahl, die niemand mehr nachprüft.
Key Facts führt die strukturellen Zeilen: Benchmark Index, Exchange, Fund Inception, CUSIP und Distribution Frequency. Die letzte beantwortet, wie oft der Fonds zahlt, und der Reiter Distributions zeigt, was er tatsächlich gezahlt hat. Portfolio Characteristics trägt Effective Duration, Convexity, Weighted Avg Maturity und 30 Day SEC Yield – zusammen das Zinsempfindlichkeitsprofil, das sich mit dem Rollen des Portfolios verschiebt. Das sind Zeilen zum Wiederlesen, keine Zahlen zum Merken. Documents enthält Prospekt und Kurzfassung: Jeder hier zitierte Satz stammt daraus oder aus dem Factsheet des Fonds.
Jeder Kalender hat seinen eigenen Hüter. Die Börse veröffentlicht den Handelskalender für die Anteile mit Feiertagen und verkürzten Sitzungen; die SIFMA veröffentlicht den empfohlenen Kalender für den Rentenmarkt getrennt davon, und die beiden decken sich nicht. Für Besicherung, Weiterleitung, Sitzungen und Ausschüttungen des Tokens ist Dinaris eigene Dokumentation massgeblich, und was dort über dShares fehlt, bleibt ungeprüft statt mitgemeint. Die Bitbase-Kursseite nennt den Emittenten im eigenen Titel – so lässt sich bestätigen, zu welcher Hülle eine Notierung gehört, bevor man sie neben irgendeine andere Zahl stellt.
Fazit
Eine enge Frage beantwortet TLT gut, eine weite schlecht. Die enge lautet: wie man ein abgegrenztes Stück vom langen Ende der Zinskurve hält, ohne das Rollen selbst zu betreiben; die Regel erledigt das jeden Monat und veröffentlicht das Ergebnis. Die weite – wo Geld stehen soll, wenn nichts sicher wirkt – beantwortet er nicht, denn verlässlich macht eine Staatsanleihe die Rückzahlung am Ende, und ein Fonds auf einem Laufzeitband hat kein Ende.
Lesen Sie die Gebühr im Reiter Fees, behandeln Sie Effective Duration und Convexity als Mass für Empfindlichkeit und nicht für Zeit, und klären Sie, welche Schicht Sie kaufen, bevor Sie über ihren Wert streiten. Eine Anleihe, ein Anteil an einem Anleihenfonds und ein gegen diesen Anteil ausgegebener Token sind drei verschiedene Verpflichtungen in denselben drei Buchstaben.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- IBIT kaufen: Gebühr, Handelszeiten und die Unterschiede zu Bitcoin
- Intercontinental Exchange (ICE) Aktie kaufen: Handelswege, Kosten und Risiken
- Eli Lilly (LLY) Aktie kaufen: Handelswege, Kosten und Risiken
- VIX-Futures: Der Index selbst ist nicht handelbar
- Was ist Linea: Ein Ethereum-kompatibles zkEVM der zweiten Schicht
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] TLT-Kurzprospekt: Indexregel und Risikofaktoren (SEC EDGAR) www.sec.gov
[2] iShares-Fondsseite TLT: die hier genannten Reiter und Zeilen www.ishares.com
[3] TLT-Factsheet: Fondsbeschreibung und Glossar www.ishares.com
[4] SIFMA-Feiertagskalender für den US-Rentenmarkt www.sifma.org
[5] Börsenhandelskalender: Feiertage und verkürzte Sitzungen www.nasdaqtrader.com
[6] Dinari-Dokumentation: was ein dShare ist und wie er abrechnet docs.dinari.com