Sie halten eine tokenisierte Aktie und bekommen fast sofort eine zweite Entscheidung vorgelegt: ob sie etwas verdienen soll, solange Sie sie halten. Diese Entscheidung ist keine kleinere Ausgabe der ersten. Es kommen Gegenparteien hinzu, mit denen Sie zuvor nichts zu tun hatten, es entsteht ein neuer Weg, auf dem die Position ohne Sie geschlossen wird, und alles hängt an der Frage, die jedes Renditeprodukt entscheidet – wer zahlt, und woraus. Hier steht, wie ein xStocks Vault zusammengesetzt ist, was nach der eigenen Dokumentation des Betreibers mit einem eingezahlten Token geschieht, und welche Prüfungen sich lohnen, bevor irgendeine ausgewiesene Rate etwas bedeutet.
Was ein xStocks Vault mit Ihrem Token macht
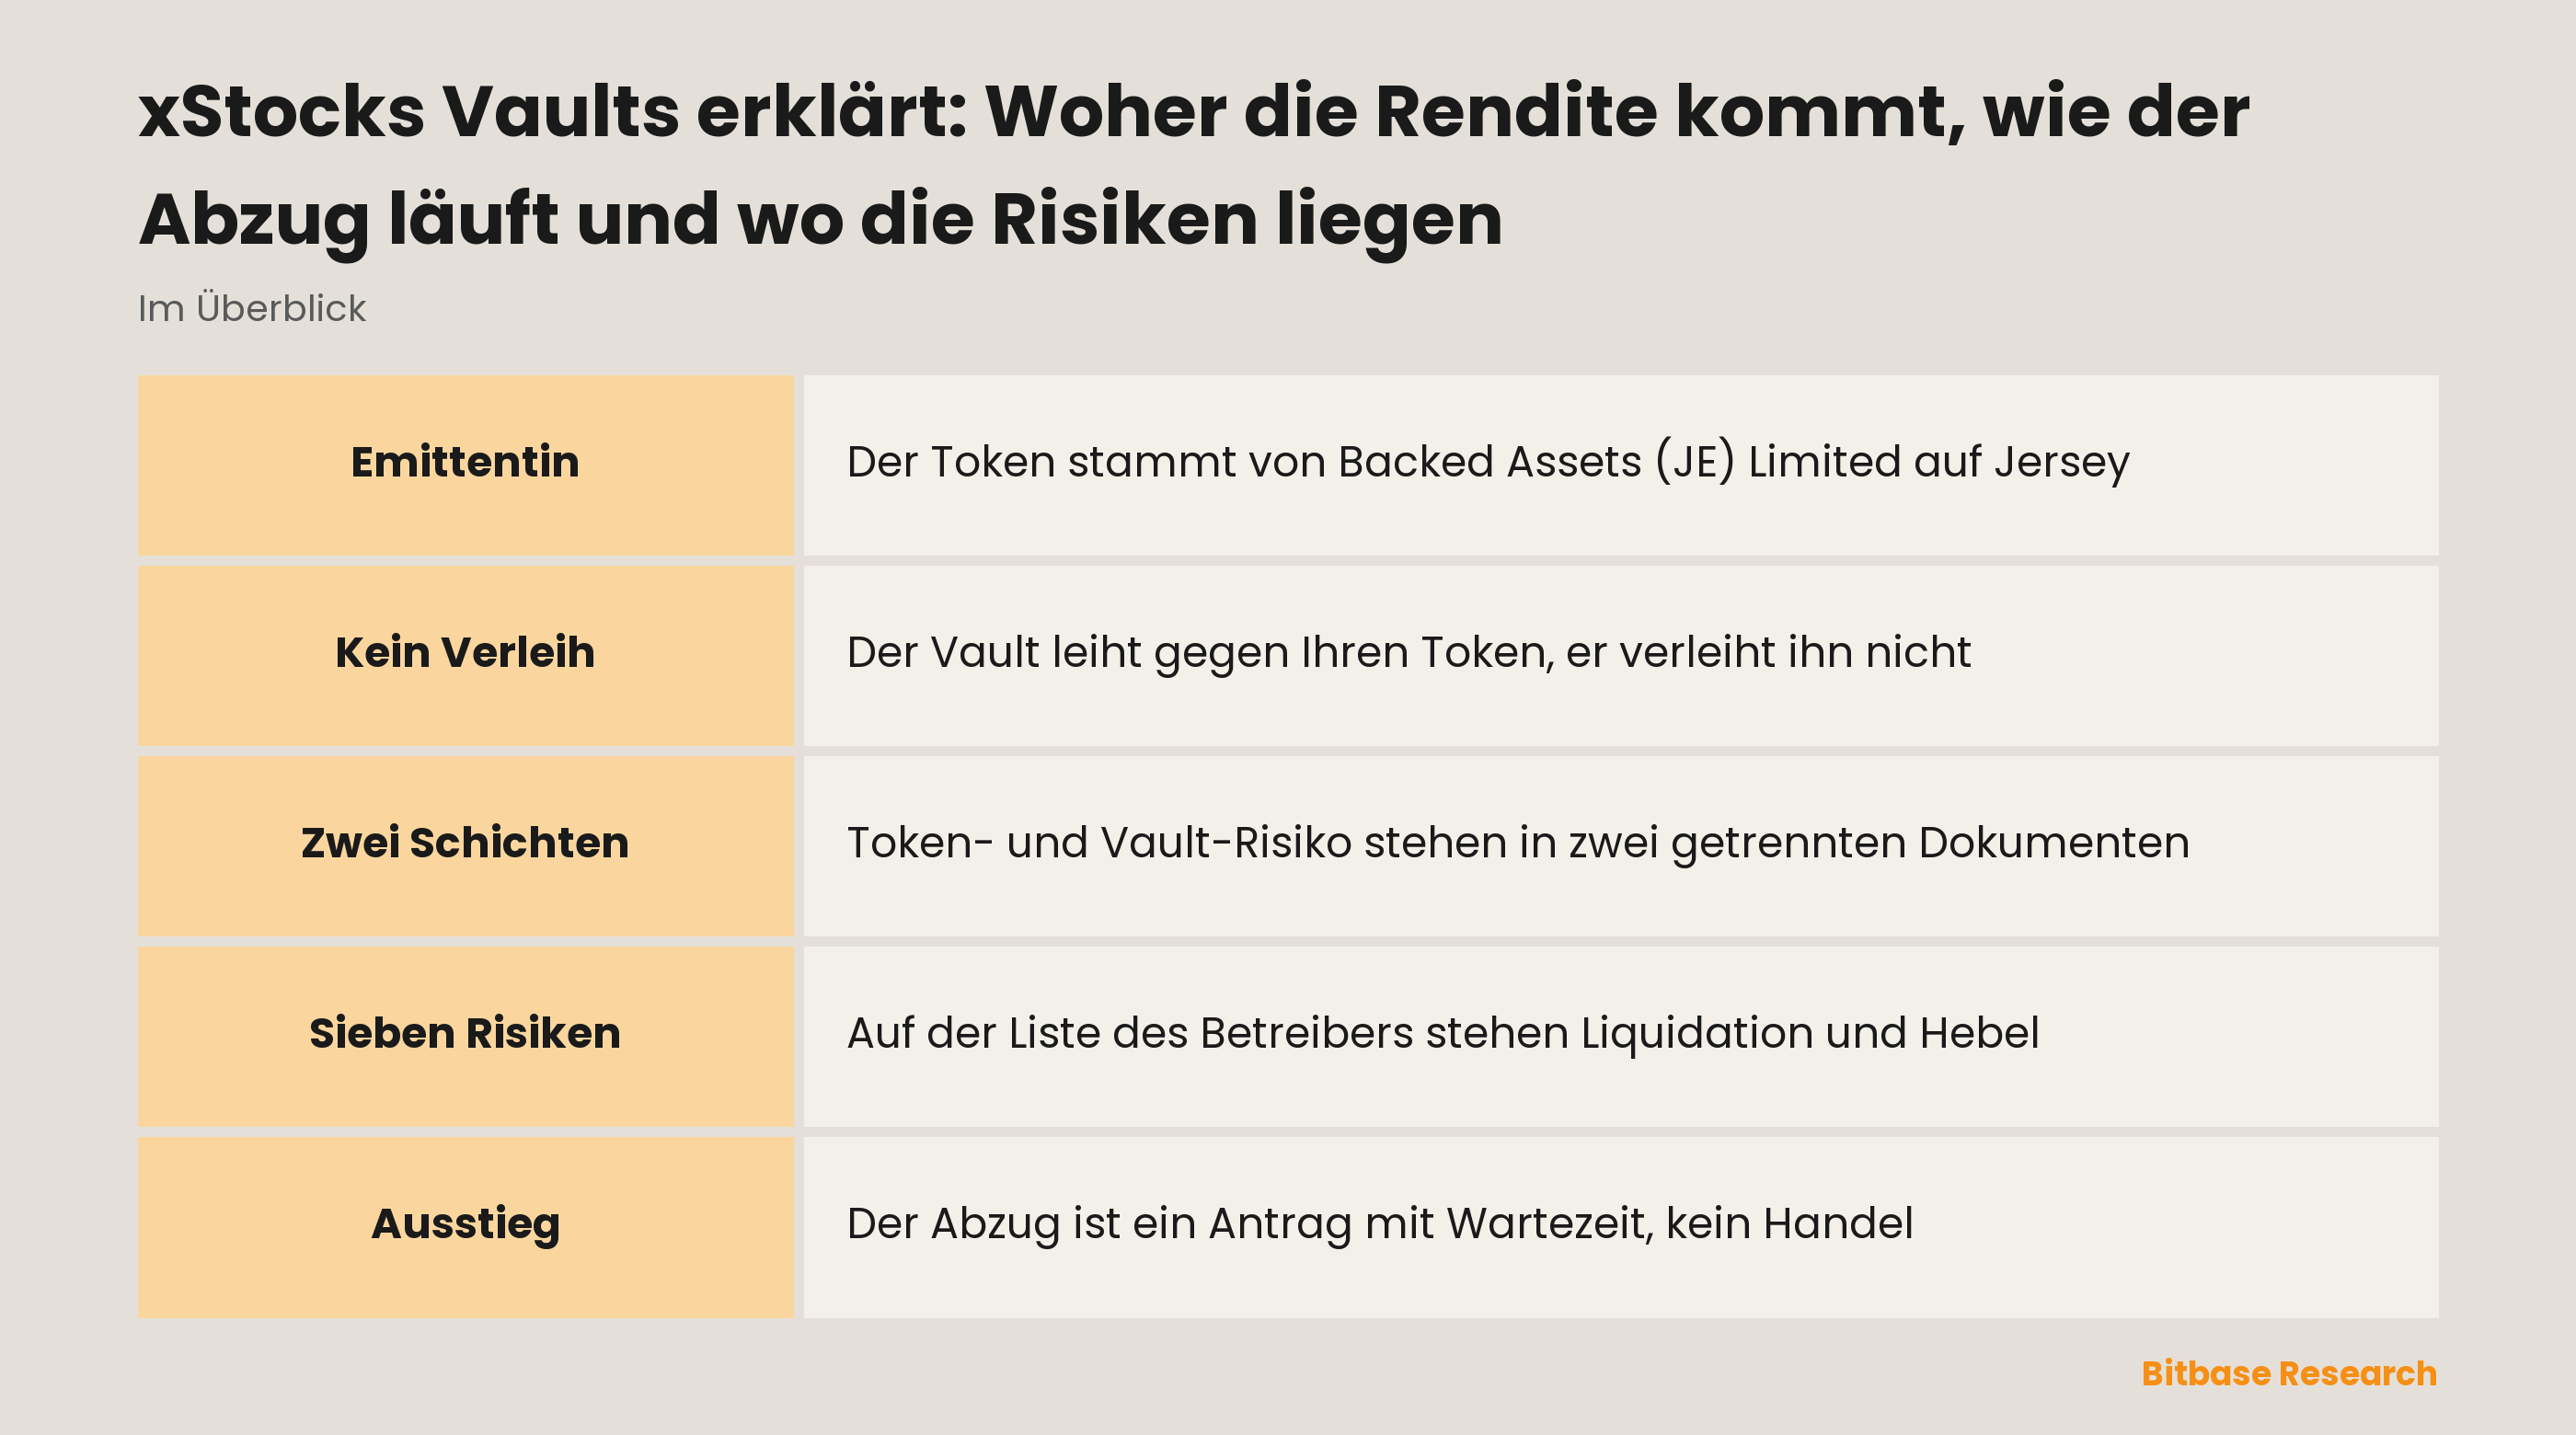
xStocks sind tokenisierte Wertpapiere, ausgegeben von Backed Assets (JE) Limited, einer privaten Gesellschaft mit beschränkter Haftung auf Jersey. Jeder Token ist eins zu eins mit der zugrunde liegenden Aktie besichert, die in regulierter Verwahrung liegt, und der Token selbst bewegt sich rund um die Uhr auf öffentlichen Blockchains. Für sich genommen wirft diese Konstruktion nichts ab: einen Token zu halten heisst, einen Anspruch zu halten, nicht eine Position in etwas, das verdient.
Der Vault setzt darauf auf. Die Hilfe-Dokumentation des Betreibers beschreibt den Ablauf unverblümt: «When you allocate SPYx, QQQx, or NVDAx to a vault, it's sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault's risk manager, Sentora.» Bevor überhaupt etwas verdient, sind bereits vier Dinge geschehen: der Token wechselt die Chain, seine Verwahrung ändert sich, er wird in eine zweite Darstellung verpackt, und er gerät unter eine dritte Partei, mit der Sie vorher nichts zu tun hatten.
Dann folgt die Stelle, die alles Weitere bestimmt. «Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound.»
Lesen Sie das zweimal, denn die verbreitetste Beschreibung dieses Produkts dreht die Sache um. In den Wiedergaben heisst es meist, die eingezahlte Aktie werde gegen Zins verliehen. Die eigene Seite des Betreibers sagt etwas deutlich anderes: die Aktie wird verpfändet, und der Vault leiht sich etwas gegen sie. Der Verleiher sind hier nicht Sie. Der Schuldner ist der Vault selbst, und was Sie verdienen, ist das, was das geliehene Geld einbringt, abzüglich der Kosten des Leihens – genau deshalb tauchen in der Risikoliste des Betreibers die Wörter «Liquidation» und «Hebel» auf.
Der Rückweg verläuft spiegelbildlich: «When you deallocate, your xStock is unwrapped and returned to your Kraken balance.» Ein Abzug ist ein Antrag und kein Handel, und er bringt eine vom Betreiber gesetzte Wartezeit mit sich; die Bedingungen stehen auf derselben Seite, und ändern darf sie der Betreiber.
Warum man eine tokenisierte Aktie überhaupt arbeiten lässt
Der Reiz ist schnell benannt. Eine Aktienposition liegt zwischen dem Kauftag und dem Verkaufstag brach, und die Hülle, in der sie steckt, ist programmierbar – was von einer Aktie im Depot nicht gilt. Die Hinweise derselben Plattform zählen auf, was Halter mit xStocks ausserhalb eines Vaults tun: sie als Sicherheit hinterlegen und dagegen leihen, sie für Handelsgebühren in Liquiditätspools geben oder sie über On-Chain-Kreditmärkte verleihen. Ein Vault bündelt das so, dass eine Einzahlung eine Reihe von Handgriffen ersetzt. Tokenisierte Aktien werden an mehreren Orten gehandelt, unter anderem auf dem Markt für tokenisierte Aktien von Bitbase, und die Vault-Frage stellt sich erst, wenn der Bestand bereits da ist.
Bequemlichkeit ist ein echter Nutzen, und das sollte man ehrlich benennen: ein besichertes Darlehen zu führen, die Mittel anzulegen und den Ertrag wieder anzulegen ist Arbeit, und dafür einen Anteil abzugeben ist ein vernünftiger Tausch. Was die Verpackung nicht kann, ist ändern, was darunter liegt. Eine Hülle, die Schritte verbirgt, hat sie nicht beseitigt, und das Risiko sitzt in den Schritten, nicht in der Oberfläche.
Der Token ist eine Konstruktion, der Vault eine andere
Die beiden Schichten scheitern aus unverbundenen Gründen und sind an verschiedenen Stellen dokumentiert.
Die erste Schicht ist das tokenisierte Wertpapier selbst. Emittentin ist Backed Assets (JE) Limited auf Jersey. Angeboten wird das Produkt von einer anderen Gesellschaft in einer anderen Rechtsordnung – die Risikoerklärung nennt Payward Digital Solutions Ltd., «a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority». Und die Aktien, die die Token decken, liegen noch einmal woanders: «The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party.» Dieselbe Erklärung zieht die Folgerung ausdrücklich, indem sie festhält, das Kreditrisiko «includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed».
Drei Gesellschaften, drei Rechtsordnungen und ein Verwahrvertrag, bei dem die Plattform, mit der Sie handeln, ausdrücklich nicht Partei ist – und das alles, bevor irgendeine Rendite ins Bild kommt.
Die zweite Schicht bringt ihre eigene Besetzung mit: eine verpackte Fassung des Tokens, eine eingebettete Wallet in einem bestimmten Netzwerk, einen Vault-Vertrag, einen namentlich genannten Risikomanager, der die Strategie festlegt, ein Kreditprotokoll, das die Dokumentation nicht nennt, und nachgelagerte Strategien, die sie ebenfalls nicht nennt.
| Schicht | Wem Sie gegenüberstehen | Wo es dokumentiert ist |
|---|---|---|
| Der Token | Emittentin, Anbieterin und Verwahrinstitute, die die Aktien halten | Risikoerklärung der Emittentin |
| Die Verpackung | Eine zweite On-Chain-Darstellung für die Vault-Buchhaltung | Hilfeseite zum Vault |
| Der Vault | Ein Vault-Vertrag und der Risikomanager, der die Strategie setzt | Hilfeseite zum Vault |
| Die Strategie | Ein Kreditprotokoll und nachgelagerte Orte, ohne Namen | Weitgehend unveröffentlicht |
Die letzte Zeile ist kein Vorwurf an das Produkt; sie markiert, wo die Dokumentation endet, und zu wissen, wo sie endet, ist der ganze Punkt. Eine Position, die Sie nicht Schicht für Schicht beschreiben können, ist eine Position, deren Risiken Sie nicht verorten können.
Was die Rendite bewegt
Weil der Vault leiht statt verleiht, ist der Ertrag hier eine Spanne und kein Zinssatz. Drei Grössen bestimmen sie, und keine liegt beim Betreiber: was die geliehenen Stablecoins dort einbringen, wo sie angelegt werden; was es kostet, sie gegen Aktiensicherheiten zu leihen; und welche Gebühren unterwegs anfallen. Steigen die Leihkosten schneller als die Erträge der Anlage, schrumpft die Spanne, gleichgültig wie sich die zugrunde liegende Aktie schlägt.
Daneben wirken zwei leisere Treiber. Die Sicherheit ist ein Aktien-Token, also bewegt sich das, was das Darlehen deckt, mit dem Aktienmarkt und nach dessen Kalender, nicht nach dem des Vaults. Ausserdem richten sich Leihsätze auf On-Chain-Kreditmärkten nach der Auslastung, sodass dieselbe Einzahlung unterschiedlich verdient, je nachdem, wie viel andere in dieser Woche leihen wollen. Die Folge formuliert der Betreiber mit eigenen Worten: «The rewards you earn can change over time, and there's a chance you could lose some or all of your deposit.» Eine ausgewiesene Zahl ist die Schätzung einer Spanne, nicht ihr Versprechen.
Woher die Verluste kämen
Der Betreiber nennt sieben Risikokategorien, und die Liste ist aufschlussreicher als die meisten, gerade wegen dessen, was daraufsteht: Smart-Contract-Risiko, Liquiditätsrisiko, Risiko fauler Kredite und Marktrisiko, Liquidationsrisiko, Risiko der chainübergreifenden Ausführung, Hebelrisiko und nachgelagerte Vermögensexponierung.
Dass Liquidation und Hebel überhaupt auftauchen, ist hier die wichtigste Offenlegung. Ein Produkt, das beiläufig als Ertrag auf eine ohnehin gehaltene Aktie beschrieben wird, braucht keines der beiden Wörter. Sie erscheinen, weil die Konstruktion eine Kreditposition ist, und Kreditpositionen werden unfreiwillig geschlossen, wenn die Sicherheit fällt oder ihr Halten teurer wird. Das ist ein Weg, auf dem eine Einlage schrumpft, obwohl es dem Unternehmen darunter gut geht.
Fauler Kredit ist ein geteilter Verlust, kein persönlicher. In einem gemeinsamen Vault landen Verluste im Topf, sodass das Ergebnis eines Marktereignisses, das Sie nie gesehen haben, verringern kann, was Sie zurückbekommen.
Chainübergreifende Ausführung und Smart-Contract-Risiko sind Installationsrisiken, und sie sind genau deshalb real, weil der Token sich bewegt hat: er verliess die Chain seiner Ausgabe, wurde zu einer verpackten Darstellung und trat in Verträge ein, die andere als die Emittentin geschrieben haben. Jeder dieser Schritte ist Code, der versagen kann, ganz unabhängig davon, ob die These zur Aktie stimmte.
Das Liquiditätsrisiko zeigt sich genau im falschen Moment. Aus einer Strategie abzuziehen, in der Geld angelegt ist, verlangt das Auflösen von Positionen, und aufgelöst wird am leichtesten, wenn es sonst niemand tut. Das ist der strukturelle Grund, weshalb es Wartezeiten gibt: die Vermögenswerte hinter der Position sind nicht sofort veräusserbar, und eine Warteschlange ist das, was einen geordneten Ausstieg von einem erzwungenen trennt.
Nichts davon ersetzt die Risiken der darunterliegenden Schicht. Struktur der Emittentin, Verwahrung, Rücknahmebedingungen und Handelskalender gelten unverändert weiter: der Vault fügt Risiken hinzu, er tauscht sie nicht aus. Zur ersten Schicht ausführlicher unsere Texte zur Tokenisierung realer Vermögenswerte und zu tokenisierten Wertpapieren und Fonds.
Wie Sie einen Vault prüfen, bevor Sie ihn nutzen
Beginnen Sie bei der eigenen Seite des Betreibers, nicht bei Berichten darüber. Der Unterschied ist nicht akademisch: die vielfach nachgedruckten Beschreibungen sagen, die eingezahlte Aktie werde verliehen, während der Hilfeartikel des Betreibers sagt, sie werde als Sicherheit für ein Stablecoin-Darlehen hinterlegt. Nur eines davon beschreibt die Dokumentation.
Lesen Sie die Risikoüberschriften vor der Rate. Eine Risikoliste ist eine verkleidete Strukturoffenlegung. Stehen Liquidation und Hebel darauf, ist die Position gehebelt, was das Marketing auch sagt. Steht fauler Kredit darauf, werden Verluste vergemeinschaftet.
Benennen Sie jede Partei und was sie steuert. Emittentin, Anbieterin, Verwahrregelung, Vault-Vertrag, Risikomanager und Kreditprotokoll. Wo die Dokumentation niemanden nennt, ist diese Lücke selbst ein Befund und keine Null.
Lesen Sie die Risikoerklärung der Emittentin getrennt von der Vault-Dokumentation. Sie beschreiben verschiedene Schichten, und die Bedingungen, die den Token selbst regeln – Deckung, Verwahrung, Rücknahme bei der Emittentin – stehen auf den Vault-Seiten überhaupt nicht. Das Wort «vault» kommt in der Risikoerklärung der Emittentin kein einziges Mal vor.
Prüfen Sie den Ausgang vor dem Eingang. Finden Sie, wo die Wartezeit steht und ob der Betreiber sie ändern kann. Bedingungen, die eine Seite ändern darf, sind aktuelle Einstellungen und keine festen Eigenschaften.
Prüfen Sie on-chain, was prüfbar ist. Der verpackte Token und der Vault-Vertrag haben Adressen, und Bestände, Umlaufmenge und Flüsse sind öffentlich. On-Chain-Daten sagen nichts darüber, ob eine Strategie taugt, aber sie bestätigen, dass die Konstruktion zur Beschreibung passt.
Fazit
Ein Vault macht aus einem Bestand eine Position. Der Token allein ist ein Anspruch gegen eine Emittentin, die Aktien bei Instituten hält, mit denen Ihre Plattform keinen Vertrag hat; der Vault legt darauf eine Verpackung, einen Chain-Wechsel, einen Risikomanager, ein besichertes Darlehen und nachgelagerte Orte, die die Dokumentation nicht nennt.
Die nützlichste Frage ist dieselbe wie bei jedem Renditeprodukt überhaupt: woher kommt das Geld? Hier antwortet der Betreiber direkt – die Position leiht sich gegen Ihren Token und verdient am Geliehenen. Ist das einmal klar, lesen sich Liquidationsrisiko, Hebelrisiko und die Warteschlange beim Abzug nicht mehr wie Kleingedrucktes, sondern wie Folgen der Konstruktion, und genau das sind sie.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- SoFi-Aktie (SOFI) kaufen: Handelswege, Kosten und Risiken
- SQQQ kaufen: tägliches inverses Exposure gegen den Leerverkauf von QQQ
- TLT kaufen: Handelszeiten, Kosten und die Risiken eines Anleihen-ETF
- Was ist POND: Marlin, Oyster und Grenzen der Assets
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Was xStocks Vaults sind: Einzahlungsweg, Renditemechanik und sieben benannte Risiken support.kraken.com
[2] xStocks-Risikoerklärung: Emittentin, Anbieterin, Deckung und Verwahrung www.kraken.com
[3] xStocks-FAQ: Netzwerke, Abzug in Eigenverwahrung und Nutzungen ausserhalb des Vaults support.kraken.com