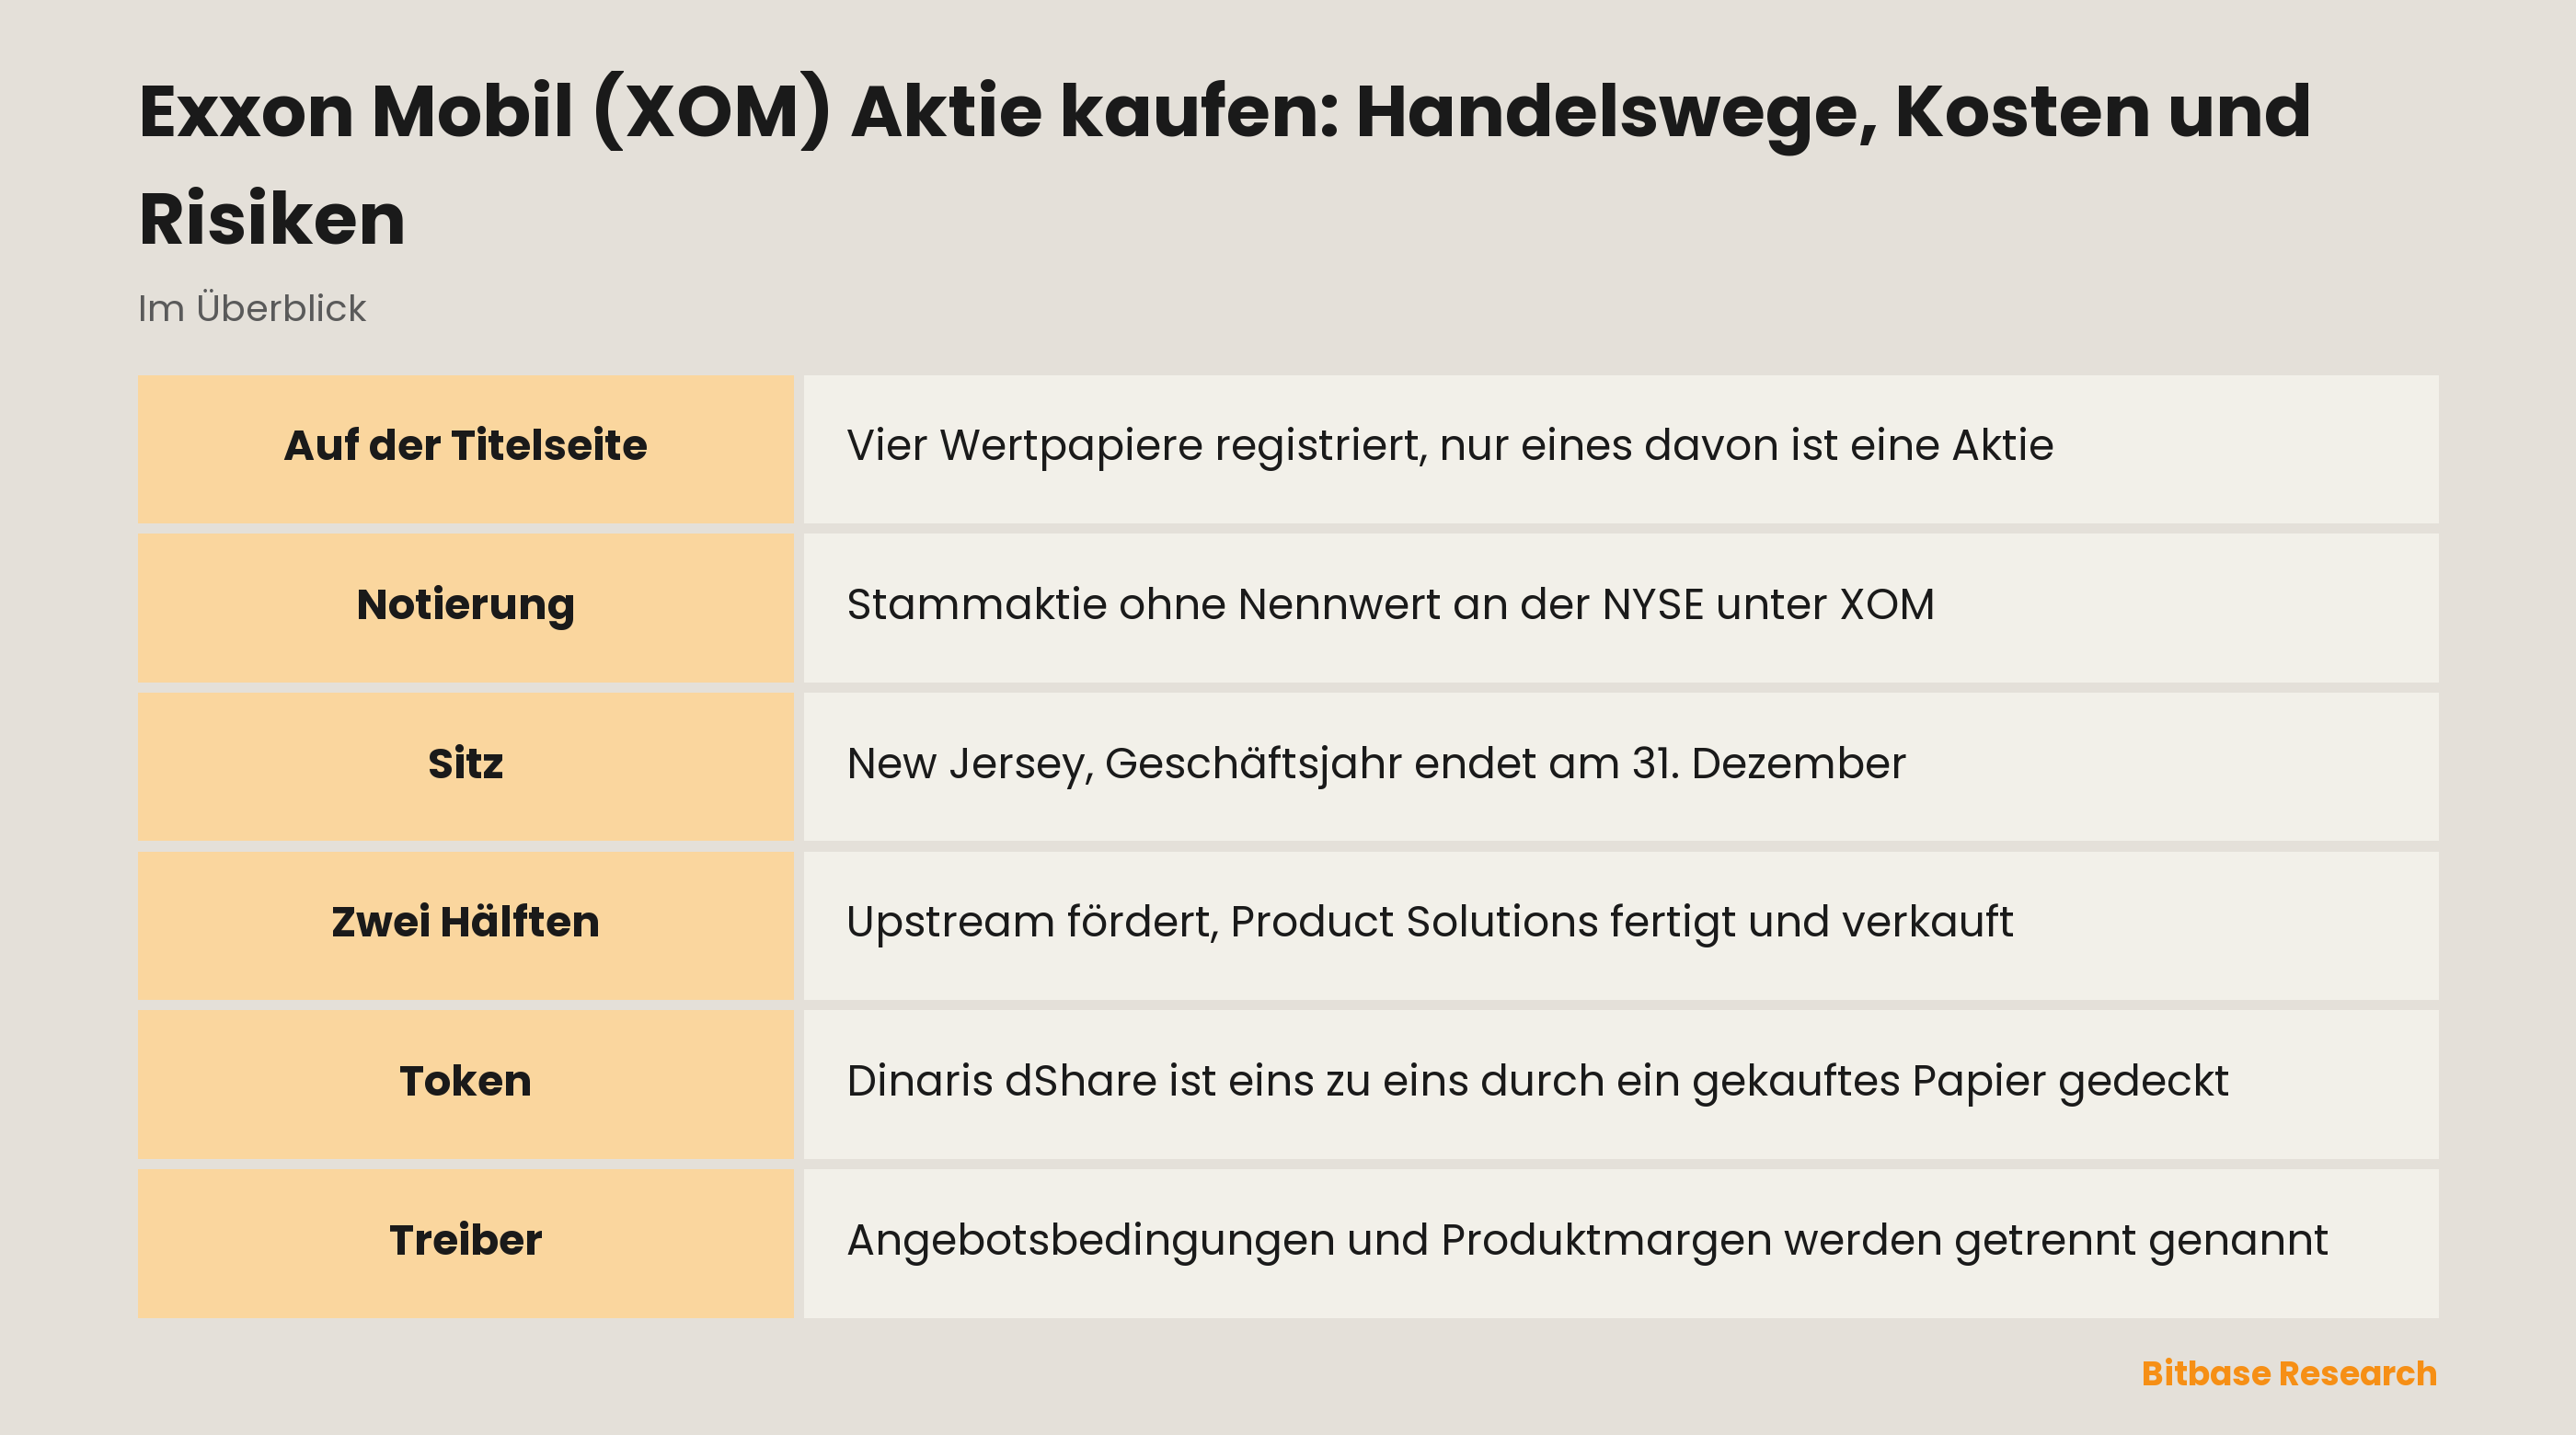
Sie lässt vier Wertpapiere auf einer einzigen Titelseite registrieren, und nur eines davon ist eine Aktie. Die Stammaktie der Exxon Mobil Corporation notiert in New York unter XOM, daneben stehen auf derselben Seite drei Anleiheserien mit eigenen Kürzeln. Hinter allen vieren steht ein Konzern, der mit der einen Hälfte einen Rohstoff fördert und mit der anderen Waren daraus herstellt – die Frage, was die Aktie bewegt, hat deshalb konstruktionsbedingt mehr als eine Antwort. Dieses Profil zeigt, wie der Geschäftsbericht das Unternehmen beschreibt, welches Papier diese drei Buchstaben bezeichnen und wie die tokenisierte Fassung gebaut ist.
Was ist Exxon Mobil (XOM)?
Der Geschäftsbericht beginnt mit einem langen Satz über das Unternehmen selbst. Sein „principal business involves exploration for, and production of, crude oil and natural gas; manufacture, trade, transport and sale of crude oil, natural gas, petroleum products, petrochemicals, and a wide variety of specialty products; and pursuit of lower-emission and other new business opportunities.“
Die Titelseite klärt zwei gesellschaftsrechtliche Punkte. Die Exxon Mobil Corporation ist in New Jersey eingetragen – der Staatencode auf dem strukturierten Deckblattbericht lautet NJ – und das Geschäftsjahr endet am 31. Dezember. Unter diesen Buchstaben registriert ist die Stammaktie ohne Nennwert, zugelassen an der New York Stock Exchange; auf derselben Seite und an derselben Börse sind zusätzlich drei Anleiheserien registriert.
Lesbar wird die Form des Geschäfts erst in der Segmentangabe. Vier berichtspflichtige Segmente zerfallen in zwei Hälften: „The Upstream segment is organized to explore for and produce crude oil and natural gas. Product Solutions consists of the Energy Products, Chemical Products, and Specialty Products segments, which are organized to manufacture and sell petroleum products and petrochemicals.“
| Hälfte | Berichtspflichtiges Segment | Was die Angabe darin auflistet |
|---|---|---|
| Upstream | Upstream | Exploration und Förderung von Rohöl und Erdgas |
| Product Solutions | Energy Products | Kraftstoffe, Aromaten sowie Katalysatoren und Lizenzierung |
| Product Solutions | Chemical Products | Olefine, Polyolefine und Zwischenprodukte |
| Product Solutions | Specialty Products | Fertigschmierstoffe, Grundöle und Wachse, Synthetika, Elastomere und Harze |
Die eine Hälfte verkauft den Rohstoff; die andere kauft Rohstoff dieser Art und verkauft, was sie daraus macht.
Warum XOM gehandelt wird
Ein integrierter Energiekonzern bietet, was ein Ein-Linien-Geschäft nicht bieten kann: beide Enden desselben Fasses innerhalb einer einzigen Notierung. Die Aktie ist ein Anspruch auf Förderung und auf Verarbeitung zugleich, ohne vorab darauf zu wetten, wo man besser steht.
Diese Breite erklärt auch die Kehrseite: Über eine einzelne Schlagzeile liest sich das Unternehmen schlecht. Der Bericht knüpft die Nachfrage an die Wirtschaftstätigkeit im Allgemeinen und nicht an ein bestimmtes Produkt: „The demand for energy and petrochemicals is generally linked closely with broad-based economic activities and levels of prosperity.“ Nachfrage verschiebt sich auch aus preisfernen Gründen, und das Dokument nennt darunter „technological improvements in energy efficiency“.
Eine Zeile wird jedem vertraut vorkommen, der aus Krypto kommt. Marktfaktoren, schreibt das Unternehmen, „may also result in losses from commodity derivatives and other instruments we use to hedge price exposures“. Der Produzent des Fasses nutzt selbst Derivate auf dieses Fass – genau jene Instrumentengattung, der ein Trader beim Kauf börsennotierter Unternehmen mit Stablecoins meist zuerst begegnet.
Registriert, verpackt oder bloß referenziert
Drei recht verschiedene Dinge tragen dieselben Buchstaben, und der Unterschied steht nie in den Buchstaben.
Die Bitbase-Kursseite zu XOM trägt den Titel Exxon Mobil (Dinari Tokenized Stock) (XOM). Alles hängt am Emittentennamen in diesem Titel: Was die Seite stellt, hat Dinari geschaffen, und das Unternehmen ist hier Referenz, nicht Gegenpartei. Diese Prüfung gilt dem Instrument und nicht dem Handelsplatz, quer durch die gesamte Reihe tokenisierter Aktien und ETFs.
Dinaris Wort für die Hülle lautet dShare, in der eigenen Dokumentation ohne Abschwächung definiert: „A dShare is a token 1:1 backed by a security, commonly a U.S. equity.“ Das Angebot reagiert nicht auf die Nachfrage nach dem Token – Ausgabe und Vernichtung warten darauf, dass zuerst die passende Brokerorder ausgeführt wird, geleitet über Alpaca. Hinter dem Token steht ein Papier, das der Broker von jemandem tatsächlich gekauft hat.
Geld, das beim Papier ankommt, erreicht auch den Halter, nach dem Kalender des Basiswerts und nicht nach einem vom Emittenten gewählten: Trifft die Zahlung ein, berechnet Dinari eine Ausschüttung und zahlt Direktinhaber in USD+. Über Stimmrechte und jedes andere mit einer Aktie verbundene Recht steht auf diesen Seiten schlicht nichts. Schweigen entscheidet nichts in die eine oder andere Richtung, weshalb hier weder behauptet wird, die Hülle verschaffe solche Rechte, noch, sie entziehe sie.
Auf welcher Uhr eine Order landet, ist der Punkt, der am häufigsten ergänzt statt geprüft wird. Die reguläre US-Sitzung ist ein Fenster; vorbörslich, nachbörslich und über Nacht sind drei weitere, und diese drei nehmen ausschließlich Limitorders. Den Rest deckt eine durchgehende On-Chain-Route ab, für einen Teil der Kürzel und mit dünnerer Liquidität. Eine Marktorder nach Schluss der regulären Sitzung schreibt der Handelsplatz zunächst in eine ausführbare Limitorder um, die dann ganz, teilweise oder gar nicht ausgeführt werden kann.
Als Drittes kommt der Perpetual-Future, der überhaupt nichts besitzt. Er folgt einer Notierung, nimmt Stablecoin als Sicherheit und verschiebt regelmäßig eine Funding-Zahlung zwischen beiden Seiten des Buchs, sodass Haltedauer selbst zu Kosten oder Ertrag wird. Welche der drei Formen eine Order erreicht, wiegt schwerer als das Kürzel, und die allgemeine Mechanik tokenisierter Aktien lohnt die Lektüre vor allen dreien.
Was XOM bewegt
Kein einzelner Preis reicht an dieses Unternehmen als Ganzes heran, und der Bericht zeigt es selbst: Er behandelt zwei Größen in zwei Sätzen mit zwei Ursachen. „Commodity prices and margins also vary depending on a number of factors affecting supply“, beginnt er und trennt sie dann. Auf der einen Seite: „Increased supply from the development of new or previously inaccessible oil and gas supply sources and technologies to enhance recovery from existing sources tends to reduce commodity prices to the extent such supply increases are not offset by commensurate growth in demand.“ Auf der anderen: „Similarly, increases in industry refining or petrochemical manufacturing capacity relative to demand tend to reduce margins on the affected products.“
Legt man das neben die Segmentangabe, erledigt die Struktur den Rest. Der Output von Upstream ist genau der Rohstoff, um dessen Preis es im ersten Satz geht; Product Solutions stellt Produkte her und verkauft sie, und der zweite Satz handelt von der Marge auf deren Herstellung. Andere Größen, andere Ursachen, andere Sätze. Nichts hier prognostiziert, wohin eine der beiden läuft; der Punkt ist allein, dass ein auf eine Zahl gebautes Modell dieses Konzerns etwas modelliert, was der Bericht nicht beschreibt.
Zugang steht vor all dem. Das Unternehmen schreibt, „a number of countries limit access to their oil and gas resources, including by restricting leasing, licensing, or permitting activities“. Wo Zugang gewährt ist, ist dessen Haltbarkeit eine eigene Frage: Manche Gastländer „lack well-developed legal systems, lack political or governmental stability, may be subject to regime changes“.
Politik erscheint als Katalog, nicht als Stimmung. Staatliche Maßnahmen gegen Emissionen hält der Bericht so fest: „include adoption of cap and trade regimes, carbon taxes, carbon accounting, carbon-based import duties or other trade tariffs“, und die Liste läuft weiter. Jeder Posten darin ist ein regulatorisches Ereignis mit Datum, keine Stimmung, die gehandelt wird.
Dann folgen Bedingungen, die alle Linien zugleich berühren: Die Ergebnisse sind „exposed to potential negative impacts due to changes in interest rates, inflation, currency exchange rates, changes in usage of the U.S. dollar in global trade“. Beim letzten Teilsatz sollte ein Krypto-Leser innehalten: Wie der Dollar im Welthandel genutzt wird, steht in den Risikofaktoren des Unternehmens, das das Fass verkauft.
Item 1A fasst dies unter vier Überschriften – Supply and Demand, Government and Political Factors, Climate Change and Energy Transition sowie Operational and Other Factors. Der Abschnitt läuft über den Punkt hinaus, an dem die hier verwendete Fassung unlesbar wurde; lesen Sie das Obige deshalb als Auszug, nie als Verzeichnis.
Risiken und Grenzen
Die Hülle fügt eine Abhängigkeit hinzu, die die Aktie nicht hat. Einen dShare zu halten heißt, darauf zu vertrauen, dass eine Konstruktion weiter funktioniert: Besicherung wie beschrieben gehalten, Broker-Routing intakt, Rücknahme zu den Bedingungen, die der Emittent gerade veröffentlicht. Den Anspruch in eine Blockchain zu schreiben verschiebt den Ort des Eintrags, nicht seine Grundlage.
Die Sitzungen sind die stille Gefahr. Drei der vier Fenster nehmen nur Limitorders, und die durchgehende Route deckt einen Teil der Kürzel ab. Ein Halter kann auf einen Kurs schauen, den gerade keine seiner Orders erreicht.
Namenskollisionen wirken in beide Richtungen. Auf diesen Emittenten sind vier Papiere registriert, ein Dokument zu einer der Anleiheserien betrifft die Aktie also in keiner Weise. Umgekehrt werden dreibuchstabige Kürzel in Krypto frei wiederverwendet, und eine Kursseite, deren Titel keinen Emittenten nennt, muss dieses Unternehmen gar nicht betreffen.
Die Hülle entscheidet über Rechte, nicht über das Exposure. Angebotsbedingungen, Produktmargen, Zugang und Politik erreichen jeden Weg zu diesem Namen unverändert.
Der eigene Risikoteil des Unternehmens ist länger als dieser. Item 1A ist die Stelle, an der das Unternehmen darlegt, was es für wesentlich hält, und nichts davon ersetzt es, ihn ganz zu lesen.
So prüfen Sie Angaben zu XOM selbst
Beginnen Sie beim strukturierten Deckblatt, nicht bei der Prosa. Exxon Mobil meldet bei EDGAR unter CIK 34088 und Aktenzeichen 1-2256, und in jedem Geschäftsberichtsordner liegt ein maschinell erzeugter Deckblattbericht: die Datei R1.htm neben dem Hauptdokument. Sie nennt den Registranten, den Sitzstaat, das Geschäftsjahr und je eine Zeile pro nach Section 12(b) registriertem Wertpapier, jeweils mit Gattungsbezeichnung, Kürzel und Börse. Zählen Sie dort die verschiedenen Kürzel; Zählfehler entstehen beim Lesen von Fließtext.
Woraus das Geschäft besteht, sagt maßgeblich die Segmentangabe, die die berichtspflichtigen Segmente in den Worten des Unternehmens benennt. Lesen Sie sie neben Item 1 für das Geschäft als Ganzes und neben Item 1A für Risiken in der Reihenfolge des Emittenten.
Zur Hülle deckt die Dinari-Dokumentation Besicherung, Order-Routing, Handelsfenster und Ausschüttungen ab; eine Frage, die sie offenlässt, bleibt offen. Zum Markt: Öffnen Sie die XOM-Kursseite und lesen Sie den Titel vor dem Chart, denn dort wird der Emittent genannt.
Fazit
Ein Name, vier registrierte Wertpapiere – und die Aktie ist nur das, was die meisten mit XOM meinen. Der Konzern darunter fördert mit der einen Hälfte Rohöl und Erdgas und stellt mit der anderen Mineralöl- und Petrochemieprodukte her, und sein eigener Bericht ordnet Rohstoffpreise und Produktmargen sorgfältig getrennten Angebotsbedingungen zu. Genau diese Sorgfalt ist die Gewohnheit, die sich zu übernehmen lohnt.
Einen Weg zu wählen heißt, ein Bündel von Abhängigkeiten zu wählen. Eine Aktie ruht auf Börse und Register, ein dShare auf der Konstruktion des Emittenten und seinen Sitzungsregeln, ein Kontrakt auf Sicherheit und Funding. Klären Sie diese Wahl zuerst; der Preis ist die einfachere Frage.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- QEW kaufen: Gleichgewichtung, Kosten und der Vergleich mit QQQ
- QQQM kaufen und mit QQQ vergleichen
- RSP kaufen: Gleichgewichtung, Kosten und der Vergleich mit SPY
- Nasdaq-Aktie und Nasdaq-100-Index: Was NDAQ-Anleger wirklich kaufen
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Exxon Mobil Form 10-K für das Geschäftsjahr 2025: Item 1, Segmentangabe und Risikofaktoren in Item 1A (SEC EDGAR) www.sec.gov
[2] XBRL-Deckblattbericht derselben Meldung: Registrant, Sitzstaat und je eine Zeile pro Wertpapier nach Section 12(b) www.sec.gov
[3] Dinari-Dokumentation: was ein dShare ist, Order-Routing, Handelsfenster und Ausschüttungen docs.dinari.com