Drei Wege führen zu einer Position in CoreWeave, und nur einer macht aus dir einen Aktionär. Die Aktie der Klasse A läuft an der Nasdaq unter CRWV; auf Bitbase gibt es zusätzlich eine tokenisierte Fassung von Ondo, einen Spotmarkt für diesen Token und ein Perpetual, das überhaupt nichts hält. Dieser Text zeigt, womit CoreWeave Geld verdient, warum der Kurs zuerst auf Stromverträge und Schulden reagiert und erst danach auf die Stimmung rund um KI, und worin sich die drei Wege bei Rechten, Handelszeiten und Abwicklung unterscheiden.
Was ist CoreWeave (CRWV)?
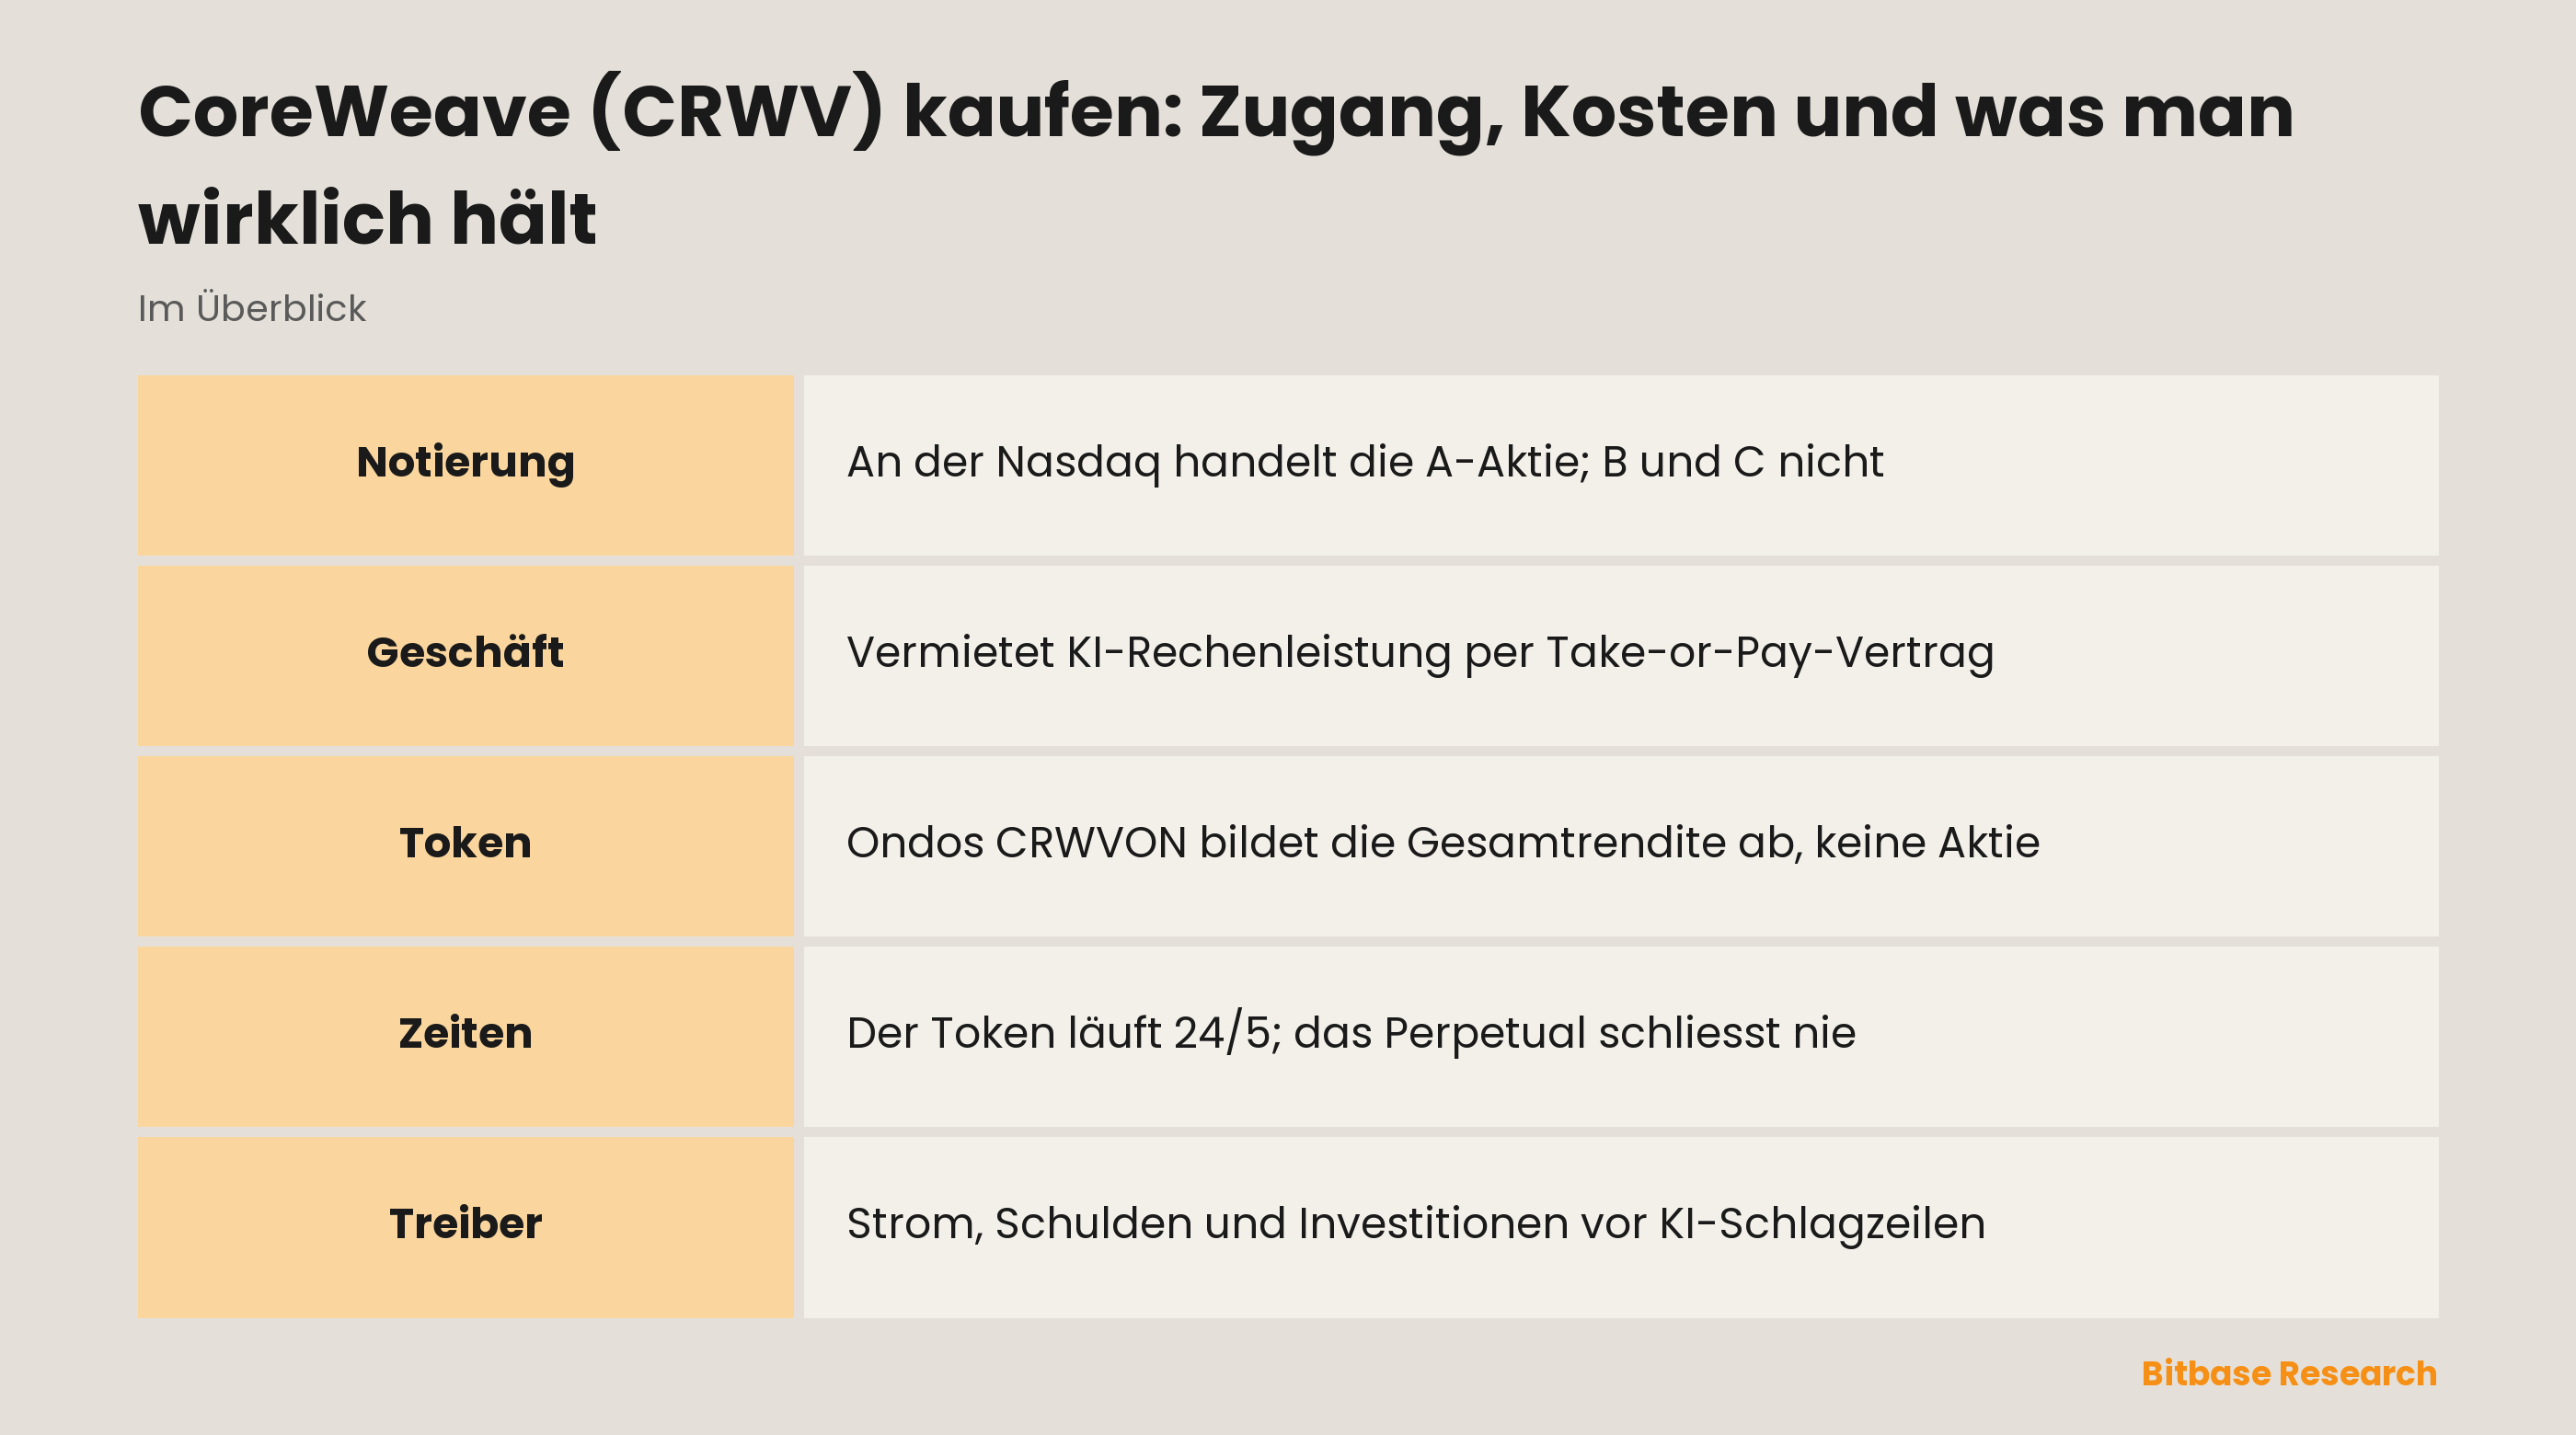
CoreWeave vermietet Rechenleistung für KI. Im Geschäftsbericht bezeichnet sich das Unternehmen als „The Essential Cloud for AI, purpose-built to accelerate breakthroughs by AI pioneers“ und verkauft über drei Linien: Infrastructure Services, Managed Software Services und Application Software Services. Gemeint ist meist die erste – Racks voller Beschleuniger, das Netzwerk dazwischen, der Speicher darunter und die Planungsschicht, die all das ausgelastet hält.
Die Vertragsform lohnt einen zweiten Blick. CoreWeave schreibt: «Customers generally access our platform through multi-year committed contracts, under which they purchase a specified amount of capacity on a take-or-pay basis over the contract term.» Take-or-Pay heisst: Der Kunde zahlt für die gebuchte Kapazität, ob er sie nutzt oder nicht. Die Planbarkeit der Umsätze kommt damit aus unterzeichneten Verträgen und nicht aus gemessenem Verbrauch – bei einer gewöhnlichen Cloud läuft die Abrechnung genau umgekehrt.
Die CoreWeave, Inc. ist eine Gesellschaft nach dem Recht von Delaware, notiert an der Nasdaq, das Geschäftsjahr endet am 31. Dezember. Unter CRWV handelt die Stammaktie der Klasse A. Daneben gibt es Klasse B und Klasse C: Die wirtschaftlichen Rechte können gleich sein, das Stimmgewicht ist es nicht, und am offenen Markt erreichbar ist für Privatanleger nur die Klasse A. Darauf kommen wir zurück, wenn es darum geht, was am Ende tatsächlich im Depot liegt.
Warum CRWV gehandelt wird
CRWV ist eine reine Wette auf gemietete KI-Rechenleistung, und das ist deutlich enger als «KI-Aktie». Ein Chipentwickler verkauft an jeden, der Beschleuniger kauft; ein Hyperscaler verkauft Rechenleistung neben einem Dutzend anderer Produkte. CoreWeave verkauft Kapazität, per Vertrag, an wenige sehr grosse Abnehmer. Daraus wird eine gehebelte Wette auf eine einzige konkrete Frage: Unterschreiben die Organisationen, die grosse Modelle trainieren und ausliefern, weiterhin mehrjährige Zusagen?
Die Kundenkonzentration nennt das Unternehmen selbst als Risiko, unter der Überschrift «A substantial portion of our revenue is driven by a limited number of our customers, and the loss of, or a significant reduction in, spending from one or a few of our top customers would adversely affect our business». Wer CRWV hält, trägt damit nicht die abstrakte Verbreitung von KI, sondern die Verlängerungsentscheidungen einiger weniger Abnehmer. Je kleiner deren Zahl, desto schwerer wiegt jeder einzelne Vertrag im Kurs.
Zur Kryptowelt besteht eine Verbindung über die Infrastruktur, nicht über die Bilanz. Der Umsatz von CoreWeave folgt keinem Tokenpreis. Gemeinsam ist beiden die Abhängigkeit von billigem Kapital und derselbe knappe Input: Rechenzentrumsflächen, Netzanschlüsse, Hochleistungsbeschleuniger. Deshalb laufen die Titel zeitweise im Gleichschritt, ohne dass es dafür eine ursächliche Verbindung gäbe.
Tokenisierte Aktie, Spot und Perpetual
Die Kursseite von Bitbase führt das Instrument als CoreWeave (Ondo Tokenized), Symbol CRWVON. Der Name ist die Signatur: Emittent ist Ondo, und es handelt sich nicht um eine Aktie.
Die Dokumentation von Ondo ist in drei Punkten eindeutig, und jeder davon widerlegt eine gängige Annahme. Erstens steht der Token nicht eins zu eins für eine Aktie: «One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset.» Die Token sind als Total-Return-Tracker gebaut und bilden das wirtschaftliche Ergebnis eines Aktienbesitzes mit wiederangelegten Dividenden nach Quellensteuer ab. Zweitens erhalten Inhaber keine Aktionärsrechte – im Original: «do not receive shareholder voting rights, statutory information rights or other shareholder rights». Drittens richtet sich das Produkt an Anlegerinnen und Anleger ausserhalb der USA, mit Einschränkungen nach Rechtsraum und weiteren Bedingungen.
An den Handelszeiten brechen die Erwartungen am häufigsten. Ondo beschreibt Ausgabe und Einzug als sofort und atomar, der Handel läuft in der Regel 24/5, mit Pausen rund um Kapitalmassnahmen und Risikogrenzen. Das ist länger als eine Nasdaq-Sitzung und kürzer als der durchgehende Betrieb, den man vom Kryptomarkt kennt. Eine Blockchain allein öffnet den Markt nicht am Wochenende.
Ein Perpetual ist noch einmal etwas anderes. Es hält weder Aktie noch Token, sondern bildet einen Preis ab, rechnet in Stablecoin ab, verrechnet eine periodische Finanzierungsrate zwischen Long- und Short-Seite und kann liquidiert werden, wenn die Margin aufgebraucht ist. Es liefert Richtung mit Hebel und Eigentum an gar nichts.
Die Frage, was man hält, hat damit drei Antworten, die aufeinander aufbauen. Das Perpetual hält nichts. Der Ondo-Token gibt wirtschaftliche Teilhabe ohne Aktionärsrechte. Die Nasdaq-Aktie gibt Aktionärsrechte – aber die der Klasse A, innerhalb einer Struktur aus drei Klassen, in der die Stimmen ungleich verteilt sind. Jeder Schritt näher an den Basiswert gibt mehr, und keiner gibt Kontrolle.
CRWV auf Bitbase handeln
Für dieses Kürzel gibt es drei Oberflächen, und sie beantworten verschiedene Fragen.
Die Kursseite ist der Bezugspunkt: Kurs, Chart und Marktdaten zur tokenisierten Aktie. Sie verlangt keine Position und keine Entscheidung; hier lassen sich Emittent und Symbol prüfen, bevor irgendetwas anderes passiert.
Der Spotmarkt der tokenisierten Aktie ist der Ort, an dem der Ondo-Token gegen einen Stablecoin gekauft und verkauft wird. Nach der Ausführung liegt der Token selbst im Depot: jener Total-Return-Tracker, mit seinem Handelskalender und ohne Aktionärsrechte. Ein Hin und Zurück kostet Spread plus Gebühr, und beides steht vor dem Absenden im Orderbuch.
Das Perpetual ist der gehebelte Weg. Margin in Stablecoin, Bewertung gegen einen Index statt gegen den letzten Abschluss, und Finanzierung als laufende Kosten oder Einnahme, je nachdem, welche Seite überfüllt ist. Wer wochenlang hält, zahlt oder kassiert Finanzierung viele Male, während eine Spotposition einmal beim Einstieg und einmal beim Ausstieg kostet. Auch Short läuft über diesen Weg: Der Verkauf eines Perpetuals eröffnet eine Short-Position, der Verkauf des Spotbestands reduziert nur eine vorhandene.
Ein vierter Weg liegt ausserhalb von Bitbase: die Klasse-A-Aktie über einen Broker mit Nasdaq-Zugang. Nur dieser Weg macht zum eingetragenen Aktionär, und nur er läuft über die US-Wertpapierabwicklung statt über eine Blockchain.
Was CRWV bewegt
Die Risikofaktoren, die das Unternehmen selbst einreicht, taugen hier mehr als jede Erzählung über künstliche Intelligenz, denn sie benennen physische und datierte Grenzen statt atmosphärischer.
Erstens der Strom. Das Unternehmen warnt, es «would be harmed if we were not able to access sufficient power or by increased costs to procure power, prolonged power outages, shortages, or capacity constraints». Racks mit Beschleunigern ziehen pro Quadratmeter deutlich mehr als die Technik, die sie ersetzt haben, und Netzanschlüsse werden nach dem Zeitplan der Versorger vergeben, nicht nach dem des Einkaufs. Ein unterschriebener Vertrag lässt sich ohne Leistung nicht bedienen.
Zweitens die Verschuldung. CoreWeave schreibt, die «substantial indebtedness could materially adversely affect our financial condition», und das Unternehmen «may still incur substantially more indebtedness in the future». Wer Hardware kauft, bevor sie Umsatz erzeugt, finanziert eine zeitliche Lücke, und der Preis dafür bewegt sich mit den Kreditbedingungen. Deshalb kann CRWV an einem Tag fallen, an dem die KI-Nachrichten gut sind: Die Nachricht, auf die es ankam, betraf die Zinsen.
Drittens die Investitionen, und zwar dauerhaft statt zyklisch: Der Betrieb «require substantial and growing capital expenditures», und es braucht zusätzliches Kapital «to fund our business and support our growth». Beschleuniger verlieren gegenüber neueren Bauteilen an Wert, schon das Halten der Kapazität ist daher eine wiederkehrende Ausgabe.
Darum herum liegt, was das Unternehmen mit seiner Branche teilt: eine begrenzte Zahl von Lieferanten wichtiger Komponenten, die Abhängigkeit von Rechenzentrumsbetreibern, harter Wettbewerb mit weit grösseren Cloud-Anbietern und das eigene Eingeständnis, dass «the broader adoption, use, and commercialization of artificial intelligence („AI“) technology, and the continued rapid pace of developments in the AI field, are inherently uncertain».
Zusammengenommen ergibt das ein Unternehmen, das Kapital und Strom in vertraglich gebundene Rechenleistung umwandelt. Alles, was die Kapitalkosten, die Verfügbarkeit von Leistung oder die Bereitschaft weniger grosser Abnehmer verändert, bewegt den Kurs früher als jede Verschiebung in der Begeisterung für KI.
Risiken und Grenzen
Auf dem tokenisierten Weg steht das Emittentenrisiko über dem Marktrisiko. Der Ondo-Token ist ein Anspruch gegen eine Struktur, nicht gegen CoreWeave. Sein Wert hängt davon ab, dass der Emittent weiterarbeitet, die Deckung hält und nach den eigenen Bedingungen zurücknimmt. Die Verwahrung on-chain ändert daran nichts.
Der Kalender erzeugt selbst die Lücken. Nasdaq-Sitzung und der 24/5-Betrieb des Tokens decken sich nicht vollständig, und beide unterscheiden sich vom Perpetual, das nie schliesst. Nachrichten, die bei geschlossenem Aktienmarkt eintreffen, werden zuerst dort bepreist, wo gerade gehandelt wird – so läuft eine Position ins Minus, ohne dass jemand gehandelt hätte.
Hebel verstärkt all das. Ein Perpetual wird zum Markierungspreis liquidiert, nicht zum letzten Abschluss, und Finanzierung läuft unabhängig von der Richtung weiter. Eine Position, die für eine normale Sitzung bemessen war, kann durch eine Lücke geschlossen werden, die ein Spot-Halter schlicht ausgesessen hätte.
Die Geschäftsrisiken verschwinden nicht, weil die Hülle wechselt. Kundenkonzentration, Stromverfügbarkeit und Schuldendienst gelten für Aktie, Token und Perpetual gleichermassen. Die Hülle entscheidet, welche Rechte zur Position gehören, wann gehandelt wird und wie abgerechnet wird; worauf sich die Position richtet, entscheidet sie nicht.
CRWV-Angaben selbst prüfen
Zum Unternehmen: In der SEC-Datenbank EDGAR liegt unter CIK 1769628 der Geschäftsbericht, und jedes oben zitierte Wort steht darin; die Suche über die Abschnittsüberschriften geht schneller als das Durchlesen. Die Investor-Relations-Seite von CoreWeave veröffentlicht dieselben Dokumente samt Terminkalender.
Zum tokenisierten Produkt: Die Dokumentation von Ondo ist die Quelle zu Besicherung, Rechten und Handelszeiten, und sie ist konkret genug, um die meisten Streitfragen in einem Satz zu klären.
Zum Markt: Auf der Kursseite von Bitbase steht der Emittent im Namen des Instruments. Fehlt im Titel die Angabe, wer den Token ausgegeben hat, handelt die Seite nicht von dem, was man erwartet: Unter demselben Kürzel kann ein völlig fremdes Kryptoprojekt liegen.
Fazit
Wer CRWV kauft, entscheidet zuerst, was er halten will, und erst danach, was er dafür zahlt. Das Perpetual hält nichts und verlangt Finanzierung allein für die Richtung. Der Ondo-Token hält wirtschaftliche Teilhabe und null Rechte, auf einem 24/5-Kalender, den der Emittent setzt. Die Nasdaq-Aktie hält eine Stimme der Klasse A innerhalb einer Struktur aus drei Klassen.
Welcher Weg es auch wird, gekauft wird dasselbe Unternehmen: eines, das Kapital und Strom in vertraglich gebundene Rechenleistung für wenige Kunden verwandelt. Die Risikofaktoren zu Strom, Schulden und Investitionen gehören vor die KI-Schlagzeilen gelesen. Sie sind es, die den Kurs bewegen.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Krypto-Aktien versus Bitcoin-ETFs: Exposure auf ein Geschäft oder auf Bitcoin?
- Adobe-Aktie (ADBE) kaufen: Handelswege, Kosten und Risiken
- Cboe-Aktie (CBOE) kaufen: Handelswege, Kosten und Risiken
- Exxon Mobil (XOM) Aktie kaufen: Handelswege, Kosten und Risiken
- Was ist Wayfinder?
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] CoreWeave Form 10-K für das Geschäftsjahr 2025: Sitz, Aktienklassen, Vertragsstruktur und Risikofaktoren (SEC EDGAR) www.sec.gov
[2] Ondo-Stocks-Überblick: Besicherung, Rechte und Handelszeiten (offizielle Ondo-Dokumentation) docs.ondo.finance
[3] CoreWeave Investor Relations: Berichte, Terminkalender und Unternehmensprofil investors.coreweave.com