ETHA ist das Kürzel des iShares Ethereum Trust ETF, eines Delaware Statutory Trust, dessen Anteile an der Nasdaq notieren und dessen erklärtes Ziel es ist, den Preis von Ether abzubilden. Diesen Anteil zu halten ist nicht dasselbe wie Ether zu halten, und eine tokenisierte Fassung dieses Anteils on-chain zu halten ist noch einmal eine dritte Konstruktion. Im Folgenden werden die Ebenen getrennt, es wird benannt, welches Dokument welche Frage klärt, und es wird jener Satz aus den eigenen Unterlagen des Trusts zitiert, den die meisten Leserinnen und Leser umgekehrt erwarten.
Der Trust hinter ETHA
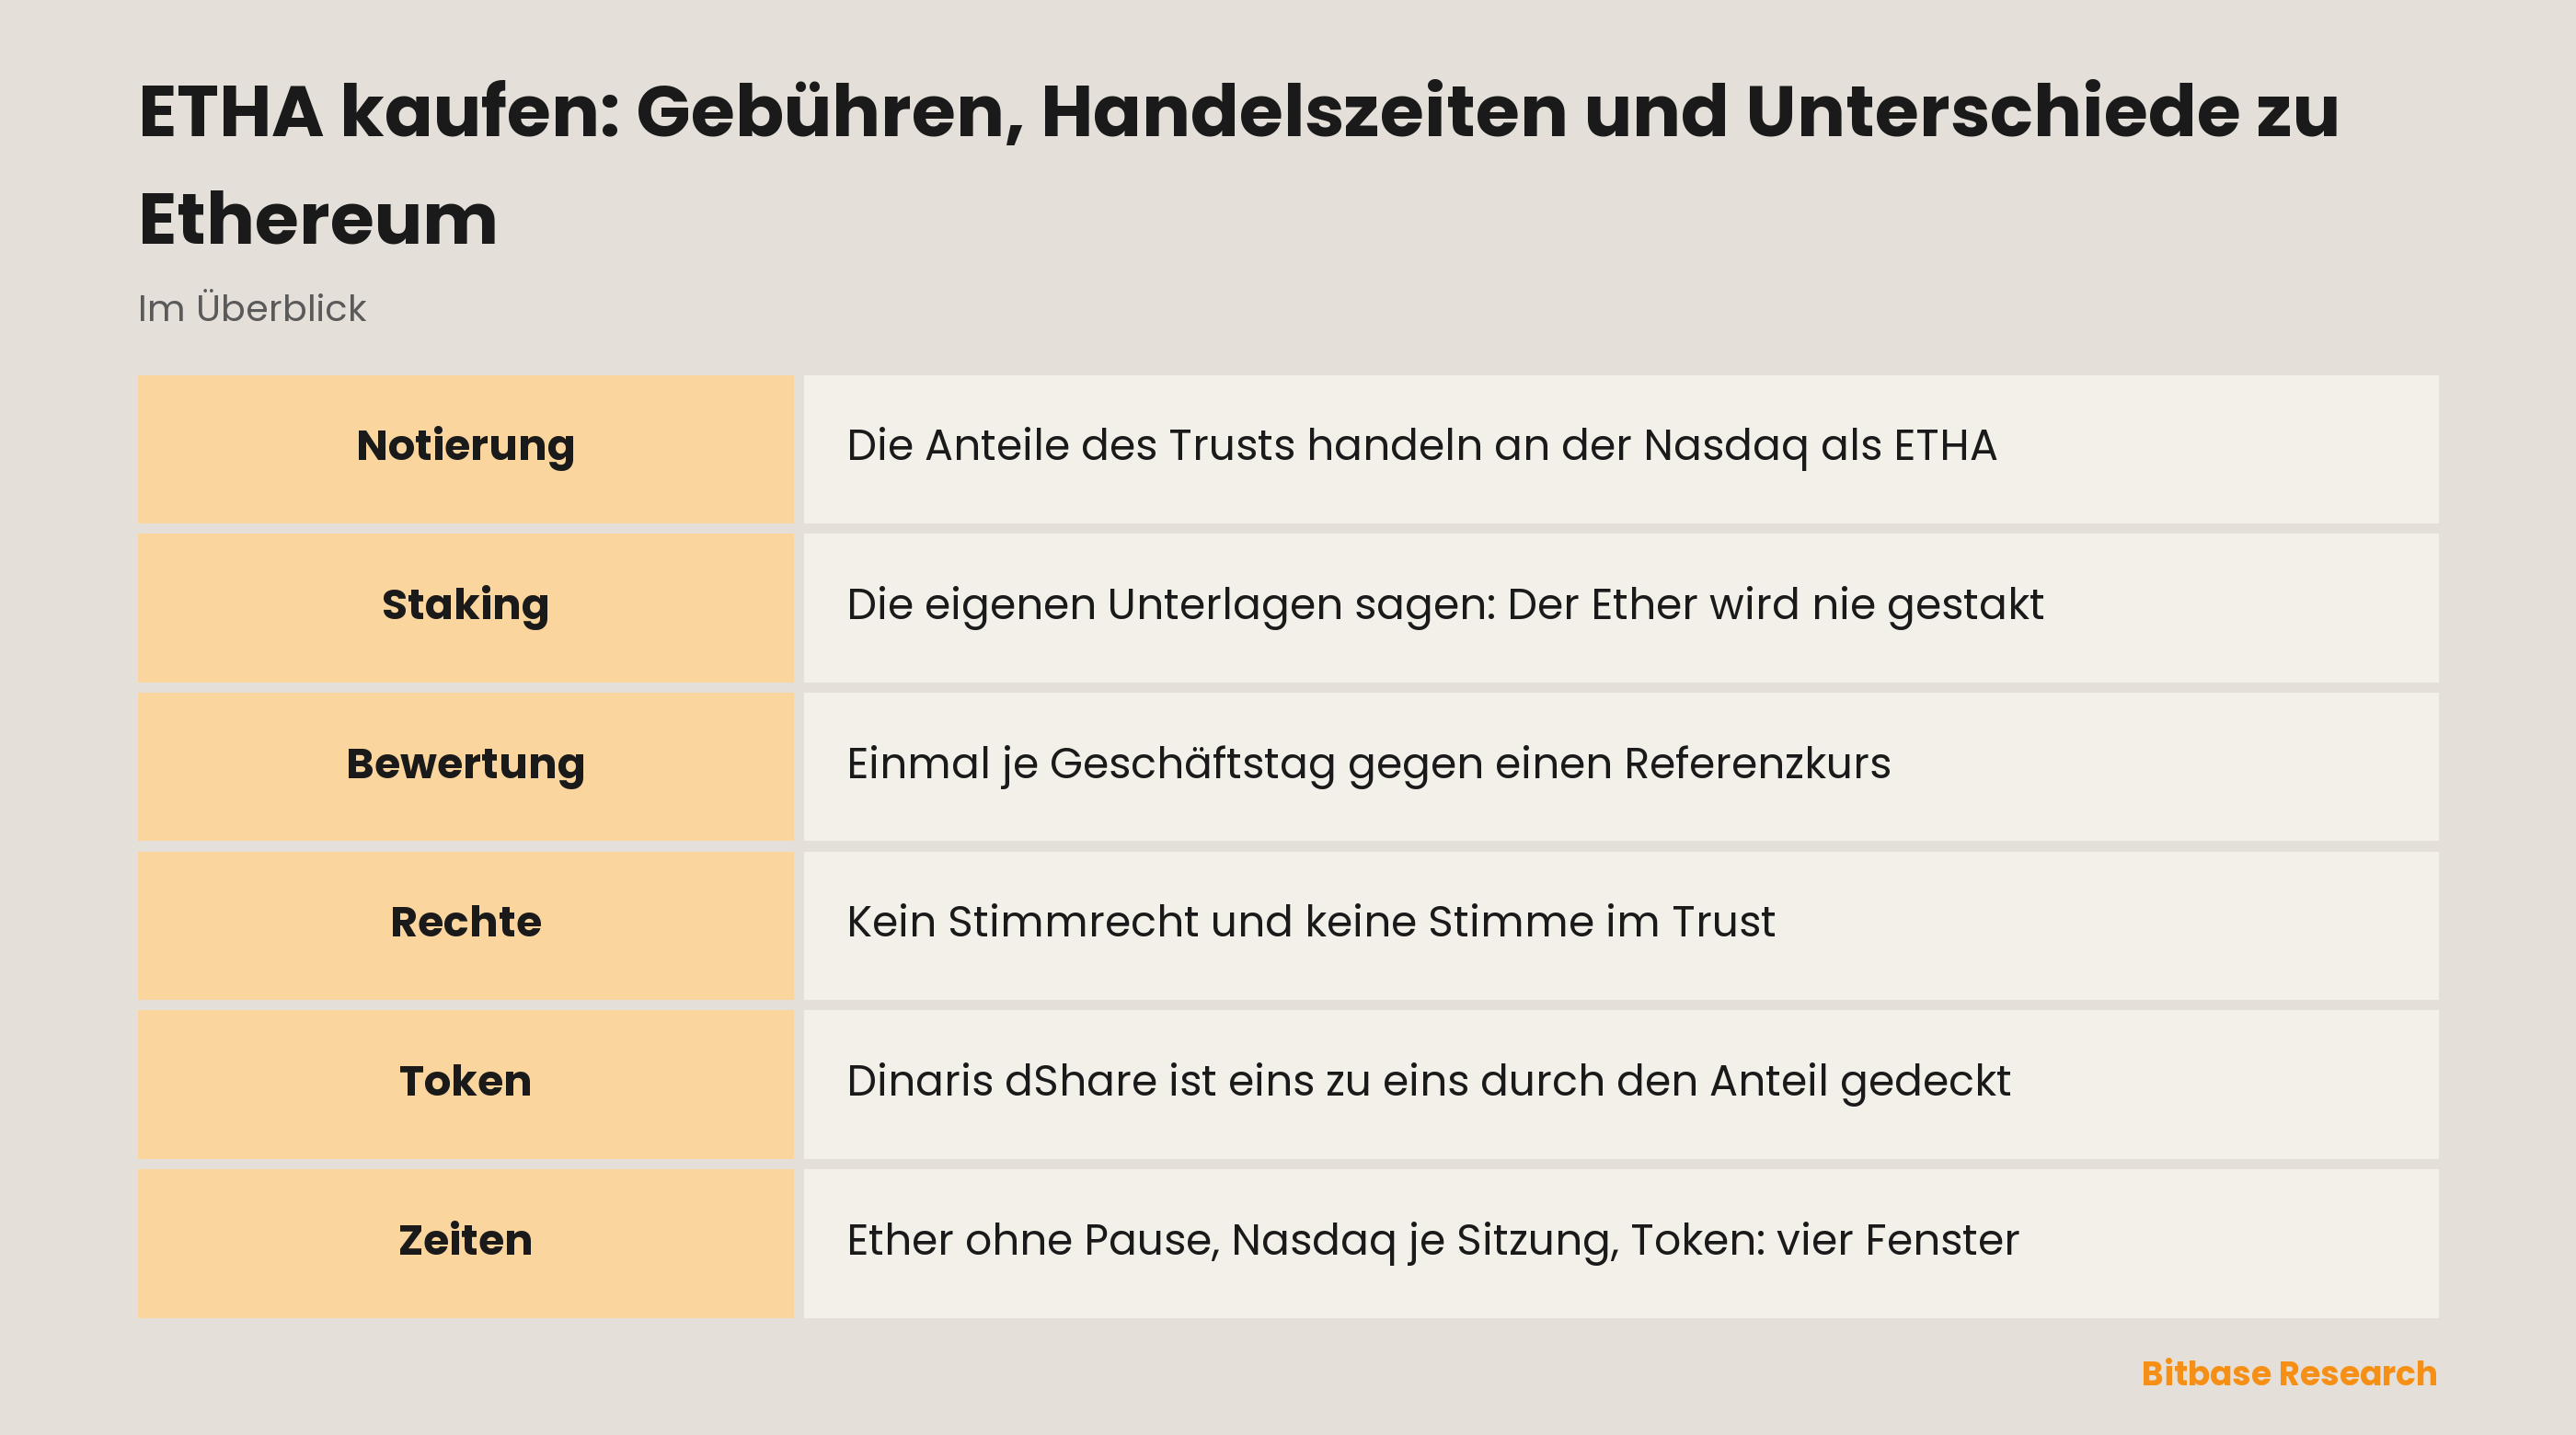
Der iShares Ethereum Trust ETF wurde am 8. November 2023 als Delaware Statutory Trust errichtet; seine Anteile sind an The Nasdaq Stock Market unter dem Kürzel ETHA notiert und werden dort gehandelt. Der Sponsor formuliert das Ziel so: «seeks to reflect generally the performance of the price of ether, the native token of the Ethereum network» – die Preisentwicklung von Ether, dem nativen Token des Ethereum-Netzwerks, im Wesentlichen abbilden. Die Arbeit in diesem Satz leistet das Wort generally: Bewertet wird der Trust gegen einen Referenzkurs, und ein Referenzkurs ist nicht jeder Abschluss an jedem Handelsplatz.
Hinter dieser einen Zeile steht eine Kette von Institutionen, mit denen ein Anteilsinhaber nie unmittelbar zu tun hat. Den Trust führen iShares Delaware Trust Sponsor LLC als Sponsor und BlackRock Fund Advisors als Treuhänder; den Ether selbst hält Coinbase Custody Trust Company, LLC, und als zusätzlich verfügbarer Verwahrer ist Anchorage Digital Bank N.A. benannt. Auch die Bewertung läuft nach Plan und nicht fortlaufend: An jedem Geschäftstag – also an jedem Tag außer Samstag, Sonntag und Tagen, an denen die Nasdaq für den regulären Handel geschlossen ist – bewertet der Trust seinen Ether so bald wie möglich nach 16:00 Uhr New Yorker Zeit, und zwar anhand der CME CF Ether-Dollar Reference Rate in der New-York-Variante. Der Ether selbst hört um vier Uhr nicht auf.
Zwei Offenlegungen setzen den rechtlichen Rahmen. Der Trust hält fest, er sei «is not an investment company registered under the Investment Company Act of 1940» – keine nach dem Gesetz von 1940 registrierte Investmentgesellschaft; und weil er weder registriert ist noch von der SEC als solche beaufsichtigt wird, gilt: «the owners of Shares do not have the regulatory protections provided to registered investment companies.» Anteilsinhaber genießen also nicht den regulatorischen Schutz registrierter Investmentgesellschaften. Zur Governance wird der Prospekt ebenso deutlich: Anteilsinhaber «do not have any voting rights, take no part in the management or control of, and have no voice in, the Trust's operations or business» – kein Stimmrecht, keine Beteiligung an Leitung oder Kontrolle, keine Stimme im Geschäft des Trusts.
Warum Anleger ETHA statt Ether halten
Die schlichte Antwort lautet: das Depot. Der Anteil liegt in einem gewöhnlichen Wertpapierdepot neben Aktien, also ohne Wallet, ohne Seed-Phrase und ohne Entscheidung über Eigenverwahrung. Für Geld, das ohnehin in einem Altersvorsorgekonto oder einem verwalteten Portfolio liegt, ist das häufig der einzige Weg, den das Konto überhaupt zulässt.
Was diese Bequemlichkeit kostet, ist genau die Frage, die als etha vs buying ethereum getippt wird. Ein Teil der Antwort ist die Gebühr, die weiter unten präzise verortet wird. Der Rest ist für dieses Asset spezifisch und erklärt, warum ein Ether-Fonds kein Bitcoin-Fonds mit anderem Logo ist.
Ether lässt sich staken, Bitcoin nicht. Staking ist der Weg, auf dem das Ethereum-Netzwerk jene Teilnehmer vergütet, die es absichern helfen, und ein großer Bestand Ether bei einem Verwahrer ist genau die Position, die solche Erträge im Prinzip erzielen könnte. Die eigenen Unterlagen des Trusts räumen diese Möglichkeit in einem einzigen Satz ab: «Neither the Trust, nor the Sponsor, nor the Ether Custodian, nor the Additional Ether Custodian, nor any other person associated with the Trust will, directly or indirectly, employ the Trust's ether in Staking Activities.» Weder Trust noch Sponsor noch die Verwahrer noch irgendeine mit dem Trust verbundene Person werden den Ether des Trusts direkt oder indirekt für Staking einsetzen. Der Prospekt wiederholt das mit denselben Worten.
Der Anteil folgt also dem Preis von Ether und sonst nichts an Ether. Die Grenze ist auf Produktebene gezogen: iShares hat einen eigenen Trust registriert, den iShares Staked Ethereum Trust ETF, notiert unter dem Kürzel ETHB. Das ist ein anderer Fonds mit eigener Registrierungsunterlage, und wer den einen Prospekt gelesen hat, weiß nichts über den anderen.
Drei Positionen, und nur eine lässt sich staken
Drei Dinge lassen sich hier halten, und sie sind keine Fassungen voneinander. Ether ist der Netzwerkwert: On-Chain-Abwicklung, Handelsplätze, die nie schließen, Eigenverwahrung möglich, und wer die Schlüssel kontrolliert, kann ihn staken. Ein ETHA-Anteil ist eine Einheit eines Trusts, der Ether hält: kein Stimmrecht, kein Status als registrierte Investmentgesellschaft, Bewertung gegen einen Index einmal je Geschäftstag, handelbar nur solange die Nasdaq geöffnet ist, und dauerhaft außerhalb des Stakings.
Die tokenisierte Ebene liegt auf diesem Anteil. Bitbase führt ETHA auf einer Kursseite, deren Instrumentenbezeichnung «iShares Ethereum Trust ETF (Dinari Tokenized ETF)» lautet, und zu lesen ist genau die Klammer: Herausgeber des Tokens ist Dinari, nicht iShares. Das Produkt von Dinari ist ein dShare, Aufträge werden über Alpaca geleitet, und jeder Token ist eins zu eins durch den zugrunde liegenden Anteil gedeckt. Sein Handelskalender teilt sich in vier Zeitfenster, und nur ein Teil der Kürzel läuft rund um die Uhr – welche genau, steht in Dinaris eigener Dokumentation und ist keine Annahme, die man von einem anderen Token mitbringt.
Was eine Hülle an den Halter durchreicht, bestimmen die Bedingungen des Emittenten, und diese Bedingungen gehören dem Emittenten. So sieht alles aus, was auf der Liste tokenisierter Aktien und ETFs steht. Da der Anteil selbst kein Stimmrecht trägt, ist die Governance-Frage eine Ebene tiefer bereits beantwortet: Die Token-Ebene kann kein Recht hinzufügen, das der zugrunde liegende Anteil nie hatte. Was die Fondsunterlagen nicht klären, sind Rücknahme, Zugangsberechtigung und der Weg zurück zum Anteil; diese Antworten stehen in der Dokumentation des Emittenten, nicht im Prospekt von iShares.
Was ETHA bewegt
Der bestimmende Eingang ist der Preis von Ether, allerdings gefiltert durch den Index, den der Trust verwendet, und nicht von einem einzelnen Handelsplatz genommen. Eine Verwerfung an einer einzelnen Börse bewegt die Bewertung des Trusts nicht, solange sie den Referenzkurs nicht bewegt.
Die Sponsorgebühr wirkt in die andere Richtung, leise und ohne Unterbrechung. Der Trust grenzt sie täglich zu einem annualisierten Satz auf den Nettoinventarwert ab und zahlt sie mindestens vierteljährlich nachschüssig, in Geld oder in Sachwerten oder in einer Kombination, was über die Zeit die Menge Ether hinter jedem Anteil verringert. Den Satz selbst nennt dieser Text bewusst nicht, weil er sich ändern kann; wo er zu lesen ist, steht weiter unten. Durch die eigene Regel des Trusts fehlen in derselben Rechnung auch Staking-Erträge, weshalb der Pfad des Anteils der Referenzkurs abzüglich einer laufenden Gebühr ist und nie der Referenzkurs zuzüglich einer Rendite.
Zwischen dem Referenzkurs und dem Preis, den ein Käufer zahlt, steht das Angebot an Anteilen, das große Intermediäre über Creation und Redemption ausweiten und zusammenziehen. Diese Verbindung ist eine Tendenz und keine Garantie, und sie hält nur so lange, wie diese Intermediäre handeln, sich finanzieren und abwickeln können.
Der Kalender bewegt den Preis für sich genommen. Ether wird an Wochenenden und Feiertagen gehandelt, die Nasdaq-Sitzung nicht. Eine Nachricht, die bei geschlossenem Aktienmarkt eintrifft, wird zuerst vom durchlaufenden Markt verarbeitet, und der Anteil preist beim Öffnen neu – wer also gar nichts getan hat, kann seine Position am Montag an anderer Stelle wiederfinden. Die Frage nach den etha trading hours ist deshalb keine Frage der Bequemlichkeit, sondern der Frage, wo das Risiko über Nacht liegt.
Wo das schiefgehen kann
Was unter etha investment risks aufzuzählen lohnt, ist strukturell und nicht gerichtet: Die Richtung ist schlicht der Preis von Ether.
Die Struktur steht über dem Preis. Der Trust ist keine registrierte Investmentgesellschaft, und seine eigenen Unterlagen sagen, dass Anteilsinhabern deshalb die entsprechenden Schutzmechanismen fehlen. Das ist eine Aussage über den Rahmen, keine Prognose: Der Vergleich mit einem herkömmlichen Fonds muss über Dokumente laufen und nicht über das gemeinsame Wort „ETF“.
Die Gebühr pausiert nie. Weil sie täglich auf den Nettoinventarwert abgegrenzt wird, wirkt sie in seitwärts laufenden wie in fallenden Märkten, und eine lange Haltedauer verstärkt ihre Wirkung auf den Ether hinter jedem Anteil. Die allgemeine Darstellung von Fondskosten und Verwahrung steht im Beitrag zu Kostenquoten und Verwahrmodellen.
Verwahrung ist delegiert, nicht beseitigt. Der Ether des Trusts liegt bei einem Verwahrer, und der Anteilsinhaber hat weder Schlüssel noch Adresse noch eine Grundlage, irgendjemandem Weisungen zu erteilen. Das operative Risiko dieser Ebene wird stellvertretend getragen.
Eine Hülle auf einer Hülle bringt eine Partei mehr. Die tokenisierte Fassung hängt davon ab, dass ihr Emittent weiter arbeitet und seine eigenen Bedingungen einhält. On-Chain zu halten beseitigt diese Abhängigkeit nicht – es erzeugt sie.
ETHA anhand der eigenen Dokumente prüfen
Jede Aussage oben steht in einem Dokument, das man selbst öffnen kann, und diese Dokumente sind nicht austauschbar.
Die Gebühr steht auf der iShares-Fondsseite zu ETHA: Die Zahl findet sich im Abschnitt Key Facts unter der Bezeichnung Sponsor Fee, und der Prospekt nennt dieselbe Gebühr im Abschnitt zu den Kosten des Trusts. Das ist die ehrliche Antwort auf etha expense ratio – ein lebendes Feld auf der Seite des Sponsors und keine Zahl, die man aus einem Monate alten Text auswendig lernt. Wer wissen will, was der Trust mit seinem Ether tut, öffnet Prospekt oder Jahresbericht und sucht im Text nach Staking Activities.
Die Unternehmensfakten liegen in den SEC-Einreichungen des Trusts unter CIK 2000638, und der Reiter Documents auf der Fondsseite bündelt Prospekt, Factsheet und Form 10-K an einer Stelle. Wenn Fondsseite und EDGAR-Einreichung auseinanderzugehen scheinen, gilt die Einreichung – sie trägt ein Datum.
Die Namen liegen nah genug beieinander, um verwechselt zu werden; prüfen Sie also, welches Produkt auf dem Bildschirm ist: Der iShares Ethereum Trust ETF handelt als ETHA, der iShares Staked Ethereum Trust ETF ist ein eigener Trust mit dem Kürzel ETHB. Lesen Sie das Deckblatt des Dokuments und nicht das Suchfeld. Für die tokenisierte Ebene gibt es die Bitbase-Kursseite zu ETHA, die den Emittenten in der Instrumentenbezeichnung nennt; ein Titel, der nicht sagt, wer einen Token herausgegeben hat, hat Ihnen noch nicht gesagt, was Sie vor dem Halten wissen müssen.
Fazit
Ether läuft durchgehend und kann von dem gestakt werden, der die Schlüssel hält. Ein ETHA-Anteil läuft auf der Nasdaq-Sitzung, wird einmal je Geschäftstag gegen einen Referenzkurs bewertet, trägt kein Stimmrecht und wird durch die eigene Regel des Trusts vom Staking ferngehalten. Ein Token, der eins zu eins durch diesen Anteil gedeckt ist, läuft nach dem Zeitplan seines Emittenten und lebt von dessen Bedingungen.
Jeder Schritt in Richtung Bequemlichkeit gibt etwas Bestimmtes ab, und keinen davon kann der Halter allein rückgängig machen. Die Gebühr lesen Sie auf der Seite des Sponsors, was der Trust tun und lassen wird im Prospekt, und alles, was dem Token widerfährt, in der Dokumentation des Emittenten. Erst danach wählen Sie die Ebene, auf der Sie eigentlich sein wollten.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- CME Group (CME) Aktien kaufen: Handelswege, Kosten und Risiken
- CrowdStrike (CRWD) Aktie kaufen: Handelswege, Kosten und Risiken
- Dell Technologies (DELL) Aktie kaufen: Handelswege, Kosten und Risiken
- MSTR handeln: Strategy und seine Bitcoin-Bilanz
- Was ist Hemi? Bitcoin-Ethereum-Supernetwork, hVM, hBK, PoP, Tunnels und HEMI
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] iShares Ethereum Trust ETF, Form 10-K für 2025: Trust-Struktur, Verwahrer, Bewertung und die Staking-Klausel (SEC EDGAR) www.sec.gov
[2] ETHA-Prospekt (Nachtrag nach Wirksamkeit): Status nach dem Gesetz von 1940, fehlendes Stimmrecht, Kosten des Trusts www.sec.gov
[3] Offizielle ETHA-Fondsseite: erklärtes Ziel, das Feld Sponsor Fee unter Key Facts und der Reiter Documents www.ishares.com
[4] iShares-Übersicht zu Ethereum-Produkten: nennt den separaten Staking-Trust und dessen Kürzel ETHB www.ishares.com