Im Namen steht Börse, im ersten Satz des eigenen Geschäftsberichts stehen Technologie und Daten. Intercontinental Exchange, Inc. berichtet in drei Segmenten, und eines davon wird bezahlt, wenn eine Hypothek ausgezahlt wird, und erneut, wenn sie in die Zwangsvollstreckung geht – ganz ohne Handel an irgendeinem Markt. Dieser Beitrag liest die Unterlagen statt des Namens: was das Unternehmen selbst als sein Geschäft bezeichnet, welche Erlöslinien es wiederkehrend nennt und welche transaktionsabhängig, und was der Kauf der an der NYSE notierten Aktie einbringt und was nicht.
Was ist Intercontinental Exchange (ICE)?
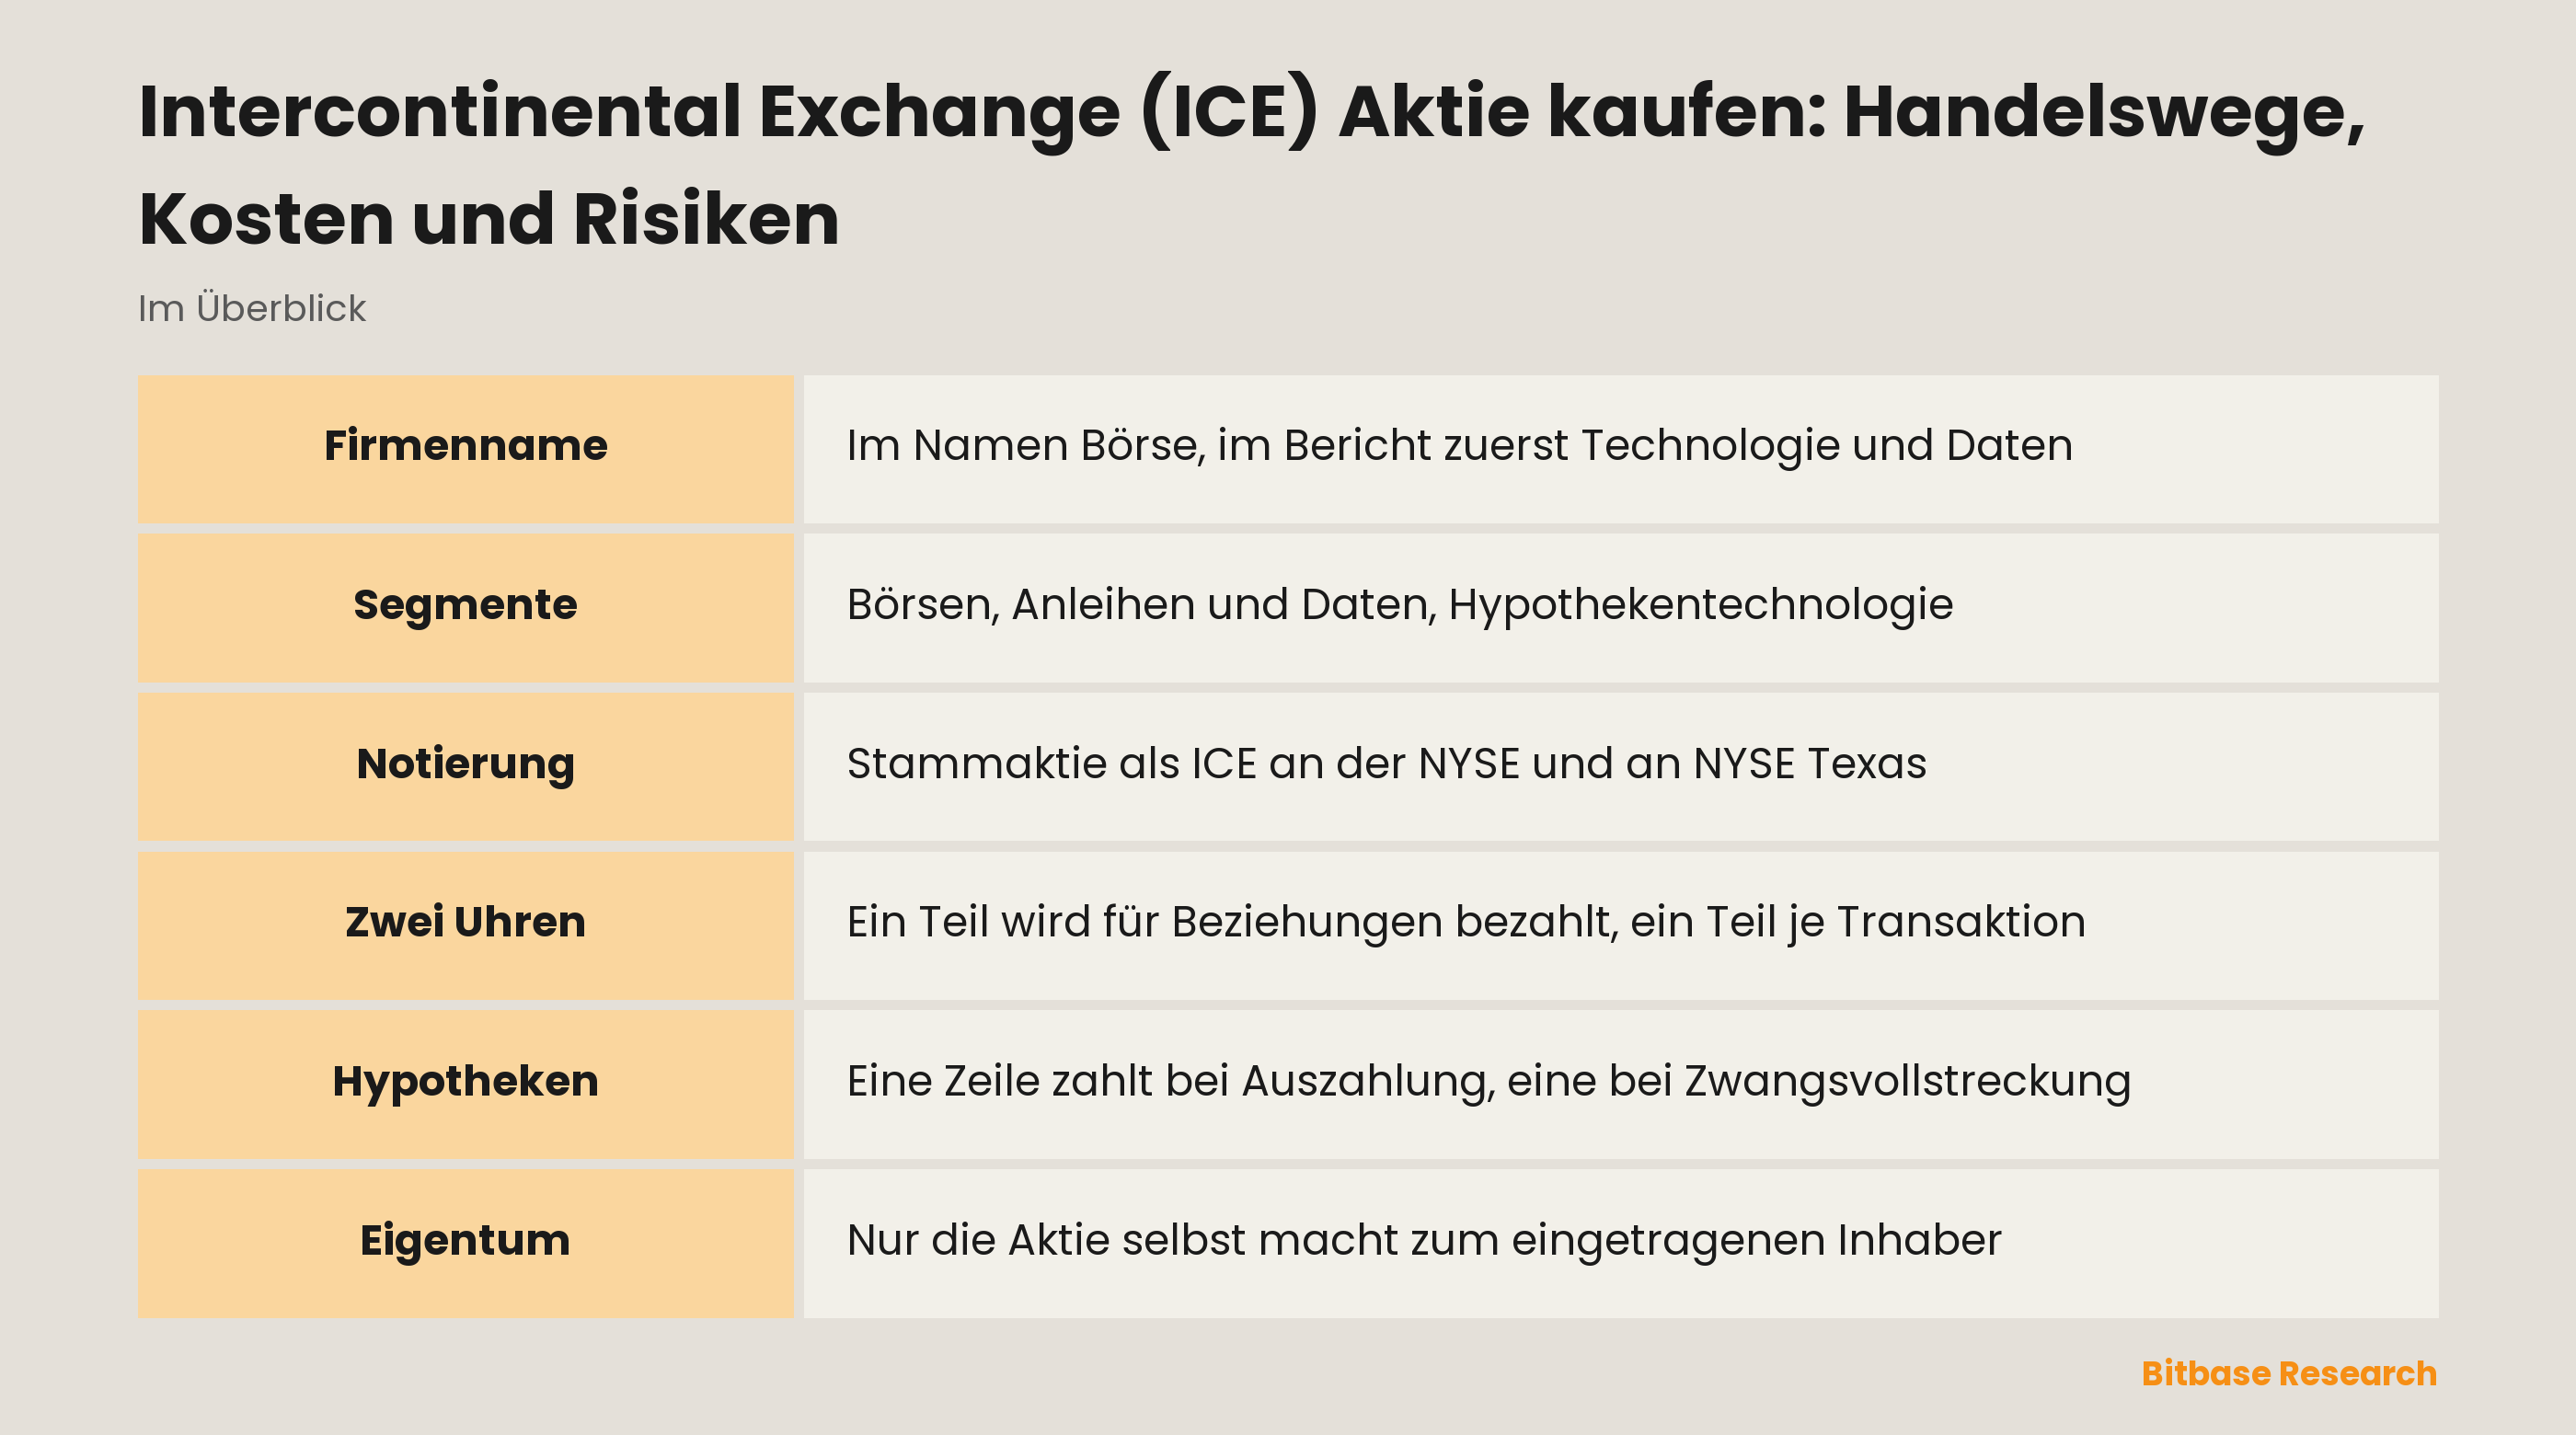
Ein Blick auf den ersten Satz des Geschäftsberichts lässt den juristischen Namen wie ein historisches Überbleibsel wirken: „Intercontinental Exchange, Inc. is a leading global provider of technology and data to a broad range of customers including financial institutions, corporations and government entities.“ Das Wort Börse steht im Firmennamen und nicht in der Selbstbeschreibung. Das ist kein Formulierungsversehen, sondern die Form des Geschäfts.
Getragen wird dieses Geschäft von drei berichtspflichtigen Segmenten, die im Bericht Exchanges, Fixed Income and Data Services und Mortgage Technology heissen. Das erste ist genau das, was der Name verspricht: „We operate regulated marketplaces for the listing, trading and clearing of a broad array of derivatives contracts and financial securities.“ Das zweite wird als Segment beschrieben, das „includes our fixed income execution, or ICE Bonds, CDS clearing, our fixed income data and analytics offerings, and other multi-asset class data and network services.“ Das dritte hat mit beiden nichts zu tun: seine Produkte sollen, in den Worten des Unternehmens, „connect the key stakeholders across the mortgage origination workflow and provide our customers with data services and technology that deliver greater transparency and enable significant customer efficiency gains.“
Legt man die drei Beschreibungen nebeneinander, hält die Vorstellung nicht stand, mit dieser Aktie kaufe man einen Handelsplatz: ein Betreiber regulierter Marktplätze, ein Daten- und Ausführungsgeschäft für Anleihen und ein Softwarehaus, das an die Hypothekenvergabe verkauft, teilen sich eine Bilanz und ein Kürzel.
Die gesellschaftsrechtlichen Angaben stehen auf der Titelseite und gehören gelesen statt vermutet. Es handelt sich um eine Gesellschaft aus Delaware, deren Geschäftsjahr jeweils am 31. Dezember endet. Die Tabelle nach Abschnitt 12(b) auf derselben Seite registriert die Stammaktie unter dem Kürzel ICE und nennt zwei Plätze, an denen diese Registrierung gilt: die New York Stock Exchange und NYSE Texas.
Warum ICE gehandelt wird
Einen Betreiber zu besitzen ist etwas anderes, als das zu besitzen, was durch ihn hindurchfliesst. Die Vermögenswerte, die hier notiert, gecleart, bewertet und finanziert werden, gehören anderen. Dem Unternehmen gehört die Infrastruktur, und bezahlt wird sie über eine Mischung, die der Bericht offen benennt: „Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.“
Genau dieser Satz erklärt, warum die Aktie in Phasen gehalten wird, in denen ein reiner Handelsplatz längst abgestossen wäre. Ein Geschäft, das nur je Transaktion bezahlt wird, braucht Leute, die weiter handeln; ein Geschäft, das zusätzlich Abonnements, Notierungen und Daten in Rechnung stellt, stellt weiter in Rechnung, ob jemand eine Order aufgibt oder nicht. Die Mischung macht die Aktie nicht sicher. Sie sorgt dafür, dass die Aktie auf mehr als eine Frage antwortet, und das ist eine andere Eigenschaft, die auch als andere analysiert werden muss.
Dieselbe Gewohnheit gilt für Betreiber, die aus dem Kryptomarkt statt aus dem Rohstoffgeschäft gewachsen sind: erst die Unterlagen öffnen und sehen, woraus die oberste Zeile besteht, dann dem Wort auf dem Kürzel glauben. Wir gehen diese Methode an solchen Namen in unserem Beitrag zu Aktien von Kryptobörsen und Brokern durch, und die Antworten, die sie dort liefert, sind nicht die Antworten von hier.
Wege zu ICE und wozu jeder davon macht
Der direkte Weg ist ein Depot mit Zugang zur New York Stock Exchange, und nur dort bleibt am Ende jenes registrierte Wertpapier übrig, das die Titelseite nennt. Abgewickelt wird über das Aktiensystem, der Handelskalender gehört der Börse, und die Rechte, die an der Stammaktie hängen, fallen einem als eingetragenem Inhaber zu.
Exposure gegenüber einem börsennotierten Unternehmen taucht auch in anderen Gestalten auf, und jede Gestalt schreibt die Bedingungen neu. Eine tokenisierte Aktie stammt von einem dritten Emittenten: sie ist keine Aktie, sie gewährt kein einziges Aktionärsrecht und hängt an der Struktur, den Zugangsregeln und den Rücknahmebedingungen dieses Emittenten, die er jederzeit neu schreiben kann. Ein Perpetual steht noch weiter weg: es hält überhaupt keinen Basiswert, bildet einen Preis ab, verlangt Margin, zahlt oder kassiert Funding und kann liquidiert werden, während der Inhaber seine Richtung noch für richtig hält.
Ob es eine dieser Gestalten für ein bestimmtes Unternehmen gibt, ist eine Frage an die Handelsplattform und an den Emittenten, nie an die Berichte des Unternehmens. Ein 10-K beschreibt den Registranten. Was andere Firmen auf dessen Aktien aufgebaut haben, steht mit keinem Wort darin, und als Beleg taugt es in keine Richtung. Seine eigene Liste an Instrumenten des traditionellen Marktes führt Bitbase auf der Seite zu den TradFi-Märkten, und wie ein verpacktes Produkt konstruiert ist, sagt verbindlich allein die Dokumentation des Emittenten.
Der Schluss daraus ist schlicht: Der Wechsel der Hülle wechselt nie das Unternehmen darin. Es wechseln die Rechte, die mit der Position mitreisen, die Zeiten, in denen sie bewegt werden kann, und die Zahl der Parteien, die zahlungsfähig bleiben müssen, damit sie wert ist, was auf dem Bildschirm steht.
Was ICE bewegt
Die oberste Zeile läuft auf zwei Uhren, und der Bericht beschriftet beide. Erlöse aus Daten- und Konnektivitätsdiensten sind „largely recurring in nature“, und für Notierungsgebühren gilt dieselbe Formulierung. Diese Zeilen werden für eine Beziehung bezahlt, nicht für ein Ereignis. Daneben stehen die transaktionsabhängigen Zeilen und verhalten sich umgekehrt: Sie entstehen erst, wenn etwas passiert. Wer die eine Uhr verfolgt und die andere übersieht, wird regelmässig überrascht, und zwar in beide Richtungen.
Ein Segment verdient an beiden Enden des Hypothekenzyklus. Hier wird der Bericht ungewöhnlich deutlich. „Revenue from the ICE Mortgage Technology network is largely transaction-based.“ Erlöse aus Abschlusslösungen „are largely transaction-based and are based on the volume of loan closings“. Und dann jener Satz, der das ganze Unternehmen neu rahmt: Erlöse aus Lösungen für notleidende Kredite „are largely transaction-based and are based on the number of foreclosures“. Alles, was die Zahl abgeschlossener Kredite verändert, zeigt sich in der einen Zeile. Alles, was die Zahl ausfallender Kredite verändert, in der anderen. Beide laufen nicht gemeinsam, und keine ist eine Funktion von Handelsvolumen, wo auch immer.
Vertraglich gebundene Software kommt nach Rechnungsplan. Ein Teil des Hypothekengeschäfts wird als Software verkauft, und diese Erlöse „are based on recurring Software as a Service, or SaaS, subscription fees, with an additive transaction-based or success-based pricing fee“, während Erlöse aus Servicing-Software „largely recurring in nature“ sind. Wiederkehrend beschreibt hier, wie Rechnungen gestellt werden, und verspricht nicht, wie lange sie weiter gestellt werden.
Die Marktplätze antworten auf Aktivität und auf ein anderswo geschriebenes Regelwerk. Eine Gebühr je Kontrakt wird verdient, wenn Kontrakte den Besitzer wechseln, gleich wohin die Preise in jener Woche liefen. Der zweite Eingang steckt in der Formulierung des Unternehmens selbst: Es sind „regulated marketplaces“, und die Bedingungen, unter denen ein regulierter Marktplatz arbeitet, werden ausserhalb des Unternehmens gesetzt, von Stellen mit eigenem Zeitplan statt mit Quartalskalender.
Zusammengenommen ist das eine Aktie, die von mehreren Uhren gleichzeitig bepreist wird: Transaktionen, Abonnements, Notierungen, abgeschlossene Kredite, Zwangsvollstreckungen und die Regelwerke über allem. Wer sie als Stellvertreter für Marktvolatilität hält, hält einen Bruchteil dessen, was sie ist.
Risiken und Grenzen
Ein Kürzel liegt über Geschäften ohne gemeinsamen Zyklus. Eine These über Derivatevolumen beschreibt einen Teil des Unternehmens, eine These über die Hypothekenvergabe einen anderen. Beide können zutreffen und die Aktie trotzdem nicht erklären, weil die übrigen Segmente in der Zeit etwas anderes taten.
Wiederkehrend ist ein Abrechnungswort, keine Garantie. Der Bericht beschreibt damit, wie Erlöse entstehen, und die Beschreibung stimmt; eine Aussage darüber, dass die darunterliegenden Beziehungen fortbestehen, ist sie nicht. Abonnements laufen aus, Notierungen wandern, Verträge erreichen ihr Ende.
Regulierung ist eine Abhängigkeit, die das Unternehmen selbst benennt. Als reguliert beschriebene Marktplätze arbeiten auf Erlaubnissen, die überprüft, und Regeln, die neu geschrieben werden können, und keiner dieser Vorgänge fragt den Aktionär. Noch so gründliches Lesen der Erlöstabellen bepreist das nicht im Voraus.
Eine Hülle fügt eine Partei hinzu, und die hinzugefügte Partei ist das neue Risiko. Wird das Exposure anders als über die Aktie aufgebaut, muss neben dem Unternehmen noch jemand zahlungsfähig bleiben und die eigenen Bedingungen einhalten. Diese Abhängigkeit steht neben allem Genannten und kommt hinzu.
Was hier bewusst fehlt, ist ebenfalls eine Grenze. Weder Marktkapitalisierung noch Kurs, Bewertungskennzahl, Quartalsumsatz oder Segmentanteil stehen oben, weil sich all das ändert und ein einmal geschriebener Satz später in die Irre führt. Solche Zahlen gehören in die Berichte, wo sie ein Datum tragen.
Wie man Angaben zu ICE selbst prüft
Gehen Sie zum Unternehmen statt zu Kommentaren über das Unternehmen. Die Unterlagen von Intercontinental Exchange, Inc. liegen bei SEC EDGAR unter CIK 1571949, und der Geschäftsbericht auf Formular 10-K ist die Quelle jedes Zitats oben. Beginnen Sie auf der Titelseite: Die Tabelle nach Abschnitt 12(b) klärt gleich dreierlei – welches Wertpapier, welches Kürzel, welche Börse – und vor dieser Klärung lohnt keine andere Frage. Danach folgt Item 1 mit den Segmentbeschreibungen und der Sprache zu wiederkehrend gegenüber transaktionsabhängig.
Die Investor-Relations-Seite veröffentlicht dieselben Unterlagen samt Terminen und Angaben zur Aktie. Für alles Verpackte oder Derivative liegt die Autorität bei der Dokumentation des Emittenten und bei den Produktseiten des Handelsplatzes, der es führt; ein Unternehmensbericht ersetzt keines von beidem.
Eine Gewohnheit räumt hier die meisten Missverständnisse ab. Ein Kürzel ist eine von einem Handelsplatz vergebene Bezeichnung und kein weltweiter Identifikator eines Unternehmens, und dieselbe kurze Zeichenfolge kann an völlig unverwandten Dingen in völlig unverwandten Märkten hängen. Bevor eine Seite als Seite über dieses Unternehmen gilt, prüfen Sie den juristischen Namen und die Börse; genau die Disziplin, die Krypto-Kürzel von Aktiensymbolen trennt, gilt auch hier.
Fazit
Wer ICE kauft, kauft einen Satz Erlösuhren, die zufällig gemeinsam gehalten werden. Manche ticken, wenn Kontrakte den Besitzer wechseln, manche, wenn Rechnungen hinausgehen, eine, wenn ein Kredit ausgezahlt wird, und eine, wenn ein Kredit ausfällt. Die Börse im Namen beschreibt ein Segment und nicht das Unternehmen, und das Unternehmen sagt es im ersten Satz seines Geschäftsberichts selbst.
Die nützliche Vorbereitung ist daher keine Meinung zu Handelsvolumen. Sie ist ein Durchgang durch Item 1, um zu sehen, welches Segment was tut, und anschliessend eine Entscheidung darüber, in welcher Gestalt man das Exposure halten will – im Wissen, dass nur eine davon zum Aktionär macht.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- CME Group (CME) Aktien kaufen: Handelswege, Kosten und Risiken
- CrowdStrike (CRWD) Aktie kaufen: Handelswege, Kosten und Risiken
- Dell Technologies (DELL) Aktie kaufen: Handelswege, Kosten und Risiken
- NFLX kaufen und handeln: Netflix ohne Abonnentenzahl
- Base-Meme-Token erklärt: Toshi und Brett
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Intercontinental Exchange Form 10-K für 2025: Registrierung, Segmente und Erlössprache (SEC EDGAR) www.sec.gov
[2] Intercontinental Exchange Investor Relations: Berichte, Terminkalender und Aktiendaten ir.theice.com