Wer QEW hält und wer einen marktkapitalisierungsgewichteten Nasdaq-100-Fonds hält, besitzt dieselben hundert Unternehmen in zwei verschiedenen Anteilen, und was beide trennt, ist eine Regel und keine Meinung. QEW bildet einen Index ab, den Nasdaq viermal im Jahr auf gleiche Emittentengewichte zurücksetzt, während die kapitalgewichtete Variante das jeweils Größte weiterhin das größte Stück behalten lässt. Dieser Text zeigt, was dieses Zurücksetzen kostet, in welcher Zeile der Fondsunterlagen die jährliche Gebühr steht und warum „gleichgewichtet“ vier Termine beschreibt und nicht jeden Handelstag.
Was ist der Invesco QQQ Equal Weight ETF (QEW)?
Das Anlageziel passt in einen Satz: Der Fonds „strebt an, die Anlageergebnisse (vor Gebühren und Kosten) des Nasdaq-100 Equal Weighted Index nachzubilden“. Verwaltungsgesellschaft ist Invesco Capital Management LLC, die Anteile sind an der The Nasdaq Stock Market LLC notiert, und der Fonds „investiert in der Regel mindestens 90% seines Gesamtvermögens in die Wertpapiere, die den zugrunde liegenden Index bilden“.
Der Index selbst gehört einem anderen. Nasdaq, Inc. „erstellt, pflegt und berechnet den zugrunde liegenden Index“, streng nach eigenen Richtlinien und festgelegten Verfahren. Invesco führt ein Portfolio nach Regeln, die es nicht schreibt; wenn sich die Gewichte ändern, ändern sie sich, weil im Nasdaq-Kalender ein Termin fällig war, und nicht, weil jemand eine Entscheidung getroffen hätte.
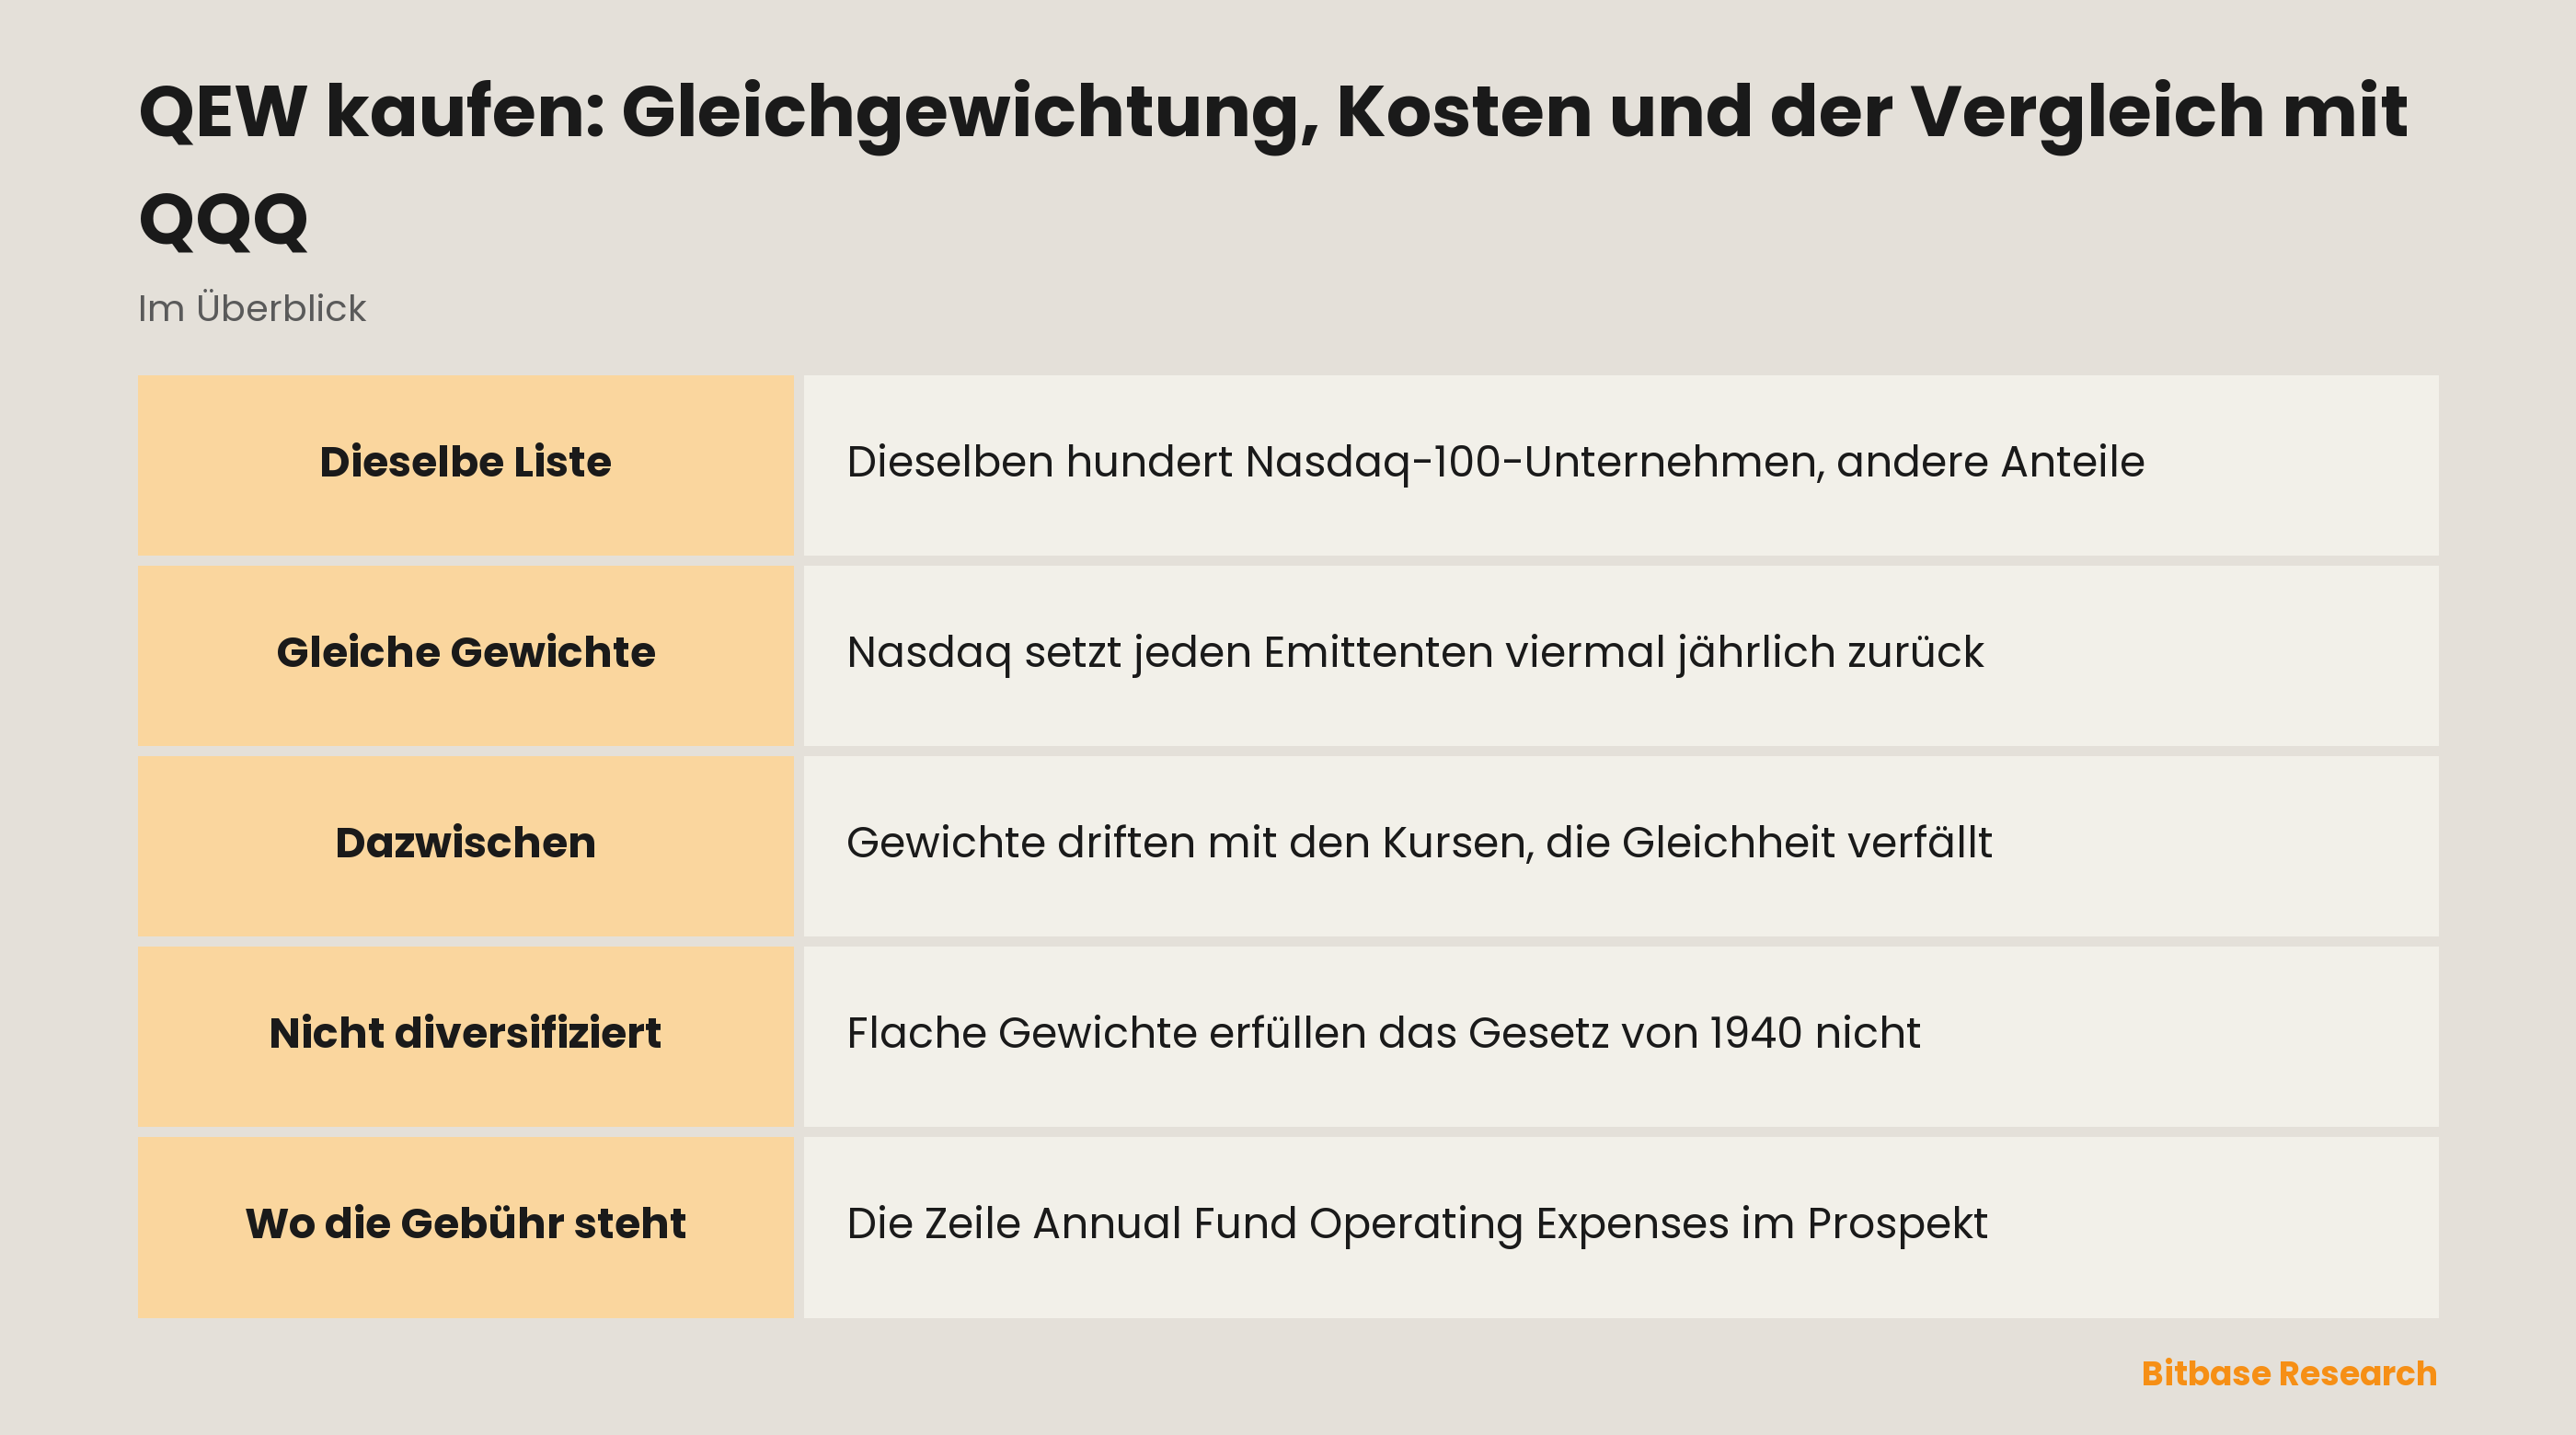
Was diese Regeln tun, fasst der Verkaufsprospekt in einem einzigen Gegensatz: Der Index „enthält dieselben Wertpapiere wie der Nasdaq-100, doch jedes Unternehmen im zugrunde liegenden Index ist gleichgewichtet und nicht nach der Marktkapitalisierung des jeweiligen Wertpapiers gewichtet“. Kein Screening, kein Qualitätsfilter, keine Neigung in irgendeine Richtung. Wer aufgenommen wird, entscheidet sich anderswo, und die Zulassungsregeln, die über die Nasdaq-100-Mitgliedschaft bestimmen, gelten hier unverändert. QEW erbt die Liste und ändert allein die Anteile.
Eine Einstufung überrascht regelmäßig: Der Fonds ist „nicht diversifiziert“ und muss deshalb „bestimmte Diversifikationsanforderungen des Investment Company Act von 1940 nicht erfüllen“. Hundert Emittenten in gleichen Teilen zu halten klingt nach der Wörterbuchdefinition von Streuung, doch die Einstufung ist eine rechtliche nach einem bestimmten Gesetz und folgt nicht daraus, wie flach die Gewichte aussehen.
Warum jemand einen gleichgewichteten Nasdaq-100 kauft
Weil die Titelliste identisch ist, geht es bei der Wahl zwischen beiden Fonds nie darum, welche Unternehmen man besitzt. Es geht ausschließlich darum, wie viel von jedem – was diesen Vergleich zu einem der saubereren in der Fondsauswahl macht: Eine Variable bewegt sich, alles andere wird festgehalten.
Bei Kapitalgewichtung entscheidet der eigene Erfolg über den Platz im Index. Wer schneller wächst als die übrigen, von dem hält der Index mehr, ohne dass jemand einen Kauf beschlossen hätte. Die Gleichgewichtung durchtrennt diese Rückkopplung nach Plan: Was gestiegen ist, wird gestutzt, was zurückblieb, wird aufgestockt. Ob das hilft, hängt davon ab, was als Nächstes geschieht. Vorher feststeht etwas anderes: Beide Fonds können sich nicht gleich verhalten, weil die Arithmetik es verbietet.
Der Grund, warum man danach greift, ist meist die Konzentration – und hier sind die Fondsunterlagen vorsichtiger als das Verkaufsargument. Gleichgewichtung glättet tatsächlich die Größe der Emittenten. Daraus folgt aber nicht, dass sich auch das Sektorengewicht glättet, und der Prospekt sagt das deutlich: Der Index „kann von Zeit zu Zeit in erheblichem Maße in Wertpapieren von Emittenten einer einzelnen Branche oder Branchengruppe konzentriert sein“, und wo er sich konzentriert, „wird auch der Fonds seine Anlagen in etwa im selben Maße konzentrieren“. Eine Liste großer nichtfinanzieller Nasdaq-Unternehmen gleich zu gewichten ändert, wie viel man von jedem hält, nicht aber, mit welcher Art von Geschäft diese Liste gefüllt ist.
Drei Wege zu denselben hundert Unternehmen
Der erste Weg ist der Fonds selbst, als notiertes Wertpapier über einen Broker mit Zugang zur Nasdaq gekauft. Gekauft werden damit nicht die hundert Unternehmen, sondern ein Anteil an einem Portfolio, das sie hält, samt der Pflicht der Verwaltungsgesellschaft, den Index durch jedes Zurücksetzen hindurch weiter abzubilden. Die vierteljährlichen Transaktionen werden für einen erledigt und aus dem Fondsvermögen bezahlt.
Der zweite ist der kapitalgewichtete Fonds auf demselben Titelkreis, also der Vergleich, den die meisten Käufer tatsächlich anstellen. Dieselben Namen, andere Anteile, kein planmäßiges Zurücksetzen. Ein Fonds, der nie auf Zielgewichte zurückkehrt, hat an einem Rebalancing-Termin nichts zu handeln, und das ist der strukturelle Grund, warum beide unterschiedliche Kosten tragen, bevor überhaupt eine Gebühr erhoben wird.
Der dritte ist, die hundert Titel direkt zu halten und selbst zurückzusetzen. Diese Variante zeigt, was der Fonds wirklich verkauft: Orders in jedem Titel, der abgedriftet ist, viermal im Jahr, der Spread bei jedem einzelnen und die Steuerereignisse persönlich. Der Fonds lässt diese Kosten nicht verschwinden. Er bündelt sie.
Ein Weg steht Privatpersonen nicht offen: der Kauf direkt beim Fonds. „Nur autorisierte Teilnehmer (APs) dürfen Ausgabe- oder Rücknahmegeschäfte unmittelbar mit dem Fonds tätigen“, und diese APs „sind nicht verpflichtet, Ausgabe- oder Rücknahmeaufträge einzureichen“. Alle anderen kaufen an der Börse von einem anderen Inhaber, und deshalb ist der gezahlte Preis nicht der Nettoinventarwert des Fonds: Anteile „werden an einer Börse zu Preisen gehandelt, die dem jüngsten NAV des Fonds entsprechen, darüber oder darunter liegen“. Der NAV „wird am Ende jedes Geschäftstags berechnet“, während der Börsenkurs „während der Handelszeiten fortlaufend schwankt“. Eine Bewertung pro Tag gegen eine ganze Sitzung voller Kurse, und die Lücke dazwischen hat einen Namen und ein Maß.
Was QEW bewegt
Beginnen wir beim Kalender, denn hier ist er ein Mechanismus und kein Verwaltungsdetail. Die Nasdaq-Methodik setzt ein Index-Rebalancing „vierteljährlich“ an, auf Basis der „letzten Kurse zum Handelsschluss des letzten Handelstags im Februar, Mai, August und November“. Die Zusammensetzung läuft nach einer langsameren Uhr: „Eine Rekonstitution des Index erfolgt jährlich.“ Vier Zurücksetzungen und eine Überprüfung der Liste.
Diese Stichtage sind ihrerseits eine Wahl, die sich verschieben kann, und kürzlich verschoben sie sich. Das Änderungsprotokoll der Methodik hält fest, dass das vierteljährliche Rebalancing bis zum Frühjahr 2026 den Schluss „des dritten Freitags im März, Juni, September und Dezember“ verwendete. Wer Verhalten über diese Grenze hinweg vergleicht, vergleicht zwei leicht unterschiedliche Regeln.
Zwischen diesen Terminen ist der Fonds überhaupt nicht gleichgewichtet. Die Methodik ist eindeutig: „Abgesehen als unmittelbare Folge von Kapitalmaßnahmen erfährt der Index zwischen planmäßigen Rekonstitutions- und Rebalancing-Ereignissen normalerweise keine Anpassungen der Stückzahlen.“ Die Gewichte werden am Stichtag gesetzt und driften danach mit den Kursen bis zum nächsten. Gleichgewichtung gilt viermal im Jahr und verfällt dazwischen fortlaufend, weshalb die tatsächliche Positionierung zu jedem Zeitpunkt davon abhängt, wie lange das letzte Zurücksetzen zurückliegt und wie weit die Titel seither auseinandergelaufen sind.
Die Streuung innerhalb der Liste wiegt deshalb schwerer als deren Richtung. Konzentrieren sich die Gewinne auf eine Handvoll der größten Namen, kommt ein Portfolio, das sie bewusst genauso groß hält wie alles andere, nicht mit; verteilen sich die Gewinne über den Rest, läuft die Arithmetik andersherum. Dieselbe Nachricht erreicht beide Fonds, und die Gewichtung bestimmt die Amplitude.
Änderungen der Zusammensetzung kommen mechanisch aus dem Mutterindex: Ein aus dem Nasdaq-100 entferntes Papier „wird auch hier entfernt“, Aufnahmen werden „zur selben Zeit“ gespiegelt, und ein Ersatz „übernimmt das Gewicht des entfernten Unternehmens zum vorangegangenen Monatsende“.
Risiken und Grenzen
Das Rebalancing ist Kostenfaktor ebenso wie Merkmal, und der Fonds benennt es selbst. Die Rendite kann vom Index abweichen, weil der Fonds „Betriebskosten trägt, die für den zugrunde liegenden Index nicht anfallen, und Kosten beim Kauf und Verkauf von Wertpapieren trägt, insbesondere beim Rebalancing“. Auf die Einschränkung kommt es an: Das Rebalancing wird eigens als der Moment genannt, in dem Handelskosten zubeißen. Eine Strategie, die über das Zurücksetzen von Gewichten definiert ist, muss handeln, um überhaupt zu existieren.
Diese Transaktionen tauchen als Umschlag wieder auf. Der Fonds „zahlt Transaktionskosten wie Provisionen, wenn er Wertpapiere kauft und verkauft“, und er zahlt sie aus dem Fondsvermögen, statt eine Rechnung zu stellen, sodass sie nie auf einer Abrechnung erscheinen.
Die Branchenkonzentration überlebt das Gewichtungsschema, wie oben gezeigt, und daneben steht die Einstufung als nicht diversifiziert. Keines von beidem ist ein Mangel; beides sind Bedingungen, die ein Käufer beim Einstieg akzeptiert.
Die Marktstruktur setzt eigene Grenzen. Der Prospekt warnt vor dem „möglichen Fehlen eines aktiven Marktes für die Anteile“ und vor Stressphasen, in denen dieser Markt „weniger liquide werden kann“ und damit „eine Abweichung zwischen dem Marktpreis der Anteile und ihrem NAV“ verursacht. Hinzu kommt, dass ein Fonds, dessen Unterlagen auf 2026 datiert sind, eine kurze öffentliche Historie hinter sich hat – was in keine der beiden Richtungen ein Beleg ist.
Wie man QEW selbst überprüft
Fragen zu einem Fonds beantworten Fondsunterlagen, und das ist ein anderer Weg als die Prüfung eines Unternehmensberichts. Der Kurzprospekt liegt bei der SEC-Datenbank EDGAR unter Invesco Exchange-Traded Fund Trust II, CIK 1378872, und er ist die Quelle jeder oben zitierten Zeile.
Die jährliche Gebühr steht im Abschnitt „Fees and Expenses of the Fund“, in der Zeile „Annual Fund Operating Expenses“. Diese Zeile ist die Kostenquote, an der einzigen Stelle, an der sie unter Haftung angegeben wird. Ein Vergleich mit einem anderen Fonds heißt, dieselbe Tabelle in dessen Prospekt zu öffnen und das Datum des Dokuments zu prüfen, bevor man einer der Zahlen traut.
Die Regeln liest man in der Nasdaq-Indexmethodik selbst und nicht in einer Beschreibung davon, und man geht direkt zum Änderungsprotokoll im Anhang. Dort wird eine verschobene Regel festgehalten, und das ist der schnellste Weg herauszufinden, ob das Verhalten, an das man sich erinnert, noch gilt.
Sitzungszeiten und Feiertage veröffentlicht Nasdaq in einem eigenen Handelskalender. Der Fonds handelt, wenn seine Notierungsbörse geöffnet ist, und kein Fondsdokument setzt diesen Kalender außer Kraft.
Was eine bestimmte Handelsplattform tatsächlich listet, zeigt ihr eigenes Verzeichnis tokenisierter Aktien und ETFs. Dass ein Kürzel an der Nasdaq existiert, sagt nichts darüber, wo es sonst noch erreichbar ist.
Fazit
QEW und ein kapitalgewichteter Nasdaq-100-Fonds beantworten eine Frage nach dem Anteil, nicht nach der Auswahl. Die gleichgewichtete Variante kauft dieselben hundert Unternehmen und weigert sich, eines davon zu einer beherrschenden Position wachsen zu lassen – um den Preis, viermal im Jahr zu handeln, um diese Weigerung durchzusetzen, und ohne die Branchenkonzentration anzutasten, die die zugrunde liegende Liste von Natur aus mitbringt.
Diese Weigerung ist das Produkt. Beurteile sie, indem du die Regel liest, die sie erzeugt, und die Tabelle, die sie bepreist: beide veröffentlicht, datiert und kurz genug, um sie vollständig zu lesen.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- CrowdStrike (CRWD) Aktie kaufen: Handelswege, Kosten und Risiken
- Dell Technologies (DELL) Aktie kaufen: Handelswege, Kosten und Risiken
- ETHA kaufen: Gebühren, Handelszeiten und Unterschiede zu Ethereum
- PLTR handeln: Palantir ohne die Aktie zu besitzen
- Was ist Arbitrum (ARB)? Sechs Dinge teilen sich den Namen
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kurzprospekt des Invesco QQQ Equal Weight ETF: Ziel, Index, Gebührentabelle und Risiken (SEC EDGAR) www.sec.gov
[2] Methodik des Nasdaq-100 Equal Weighted Index: Gewichtung, Rebalancing-Kalender und Änderungsprotokoll indexes.nasdaqomx.com
[3] Produktseite des Fonds bei Invesco: aktuelle Unterlagen und Offenlegungen www.invesco.com
[4] Handelskalender der Nasdaq: Sitzungsplan und Markttage www.nasdaqtrader.com