Dieselbe Liste von Unternehmen lässt sich zu zwei Fonds mit völlig verschiedenem Charakter verpacken, und RSP ist derjenige, der die Unternehmensgröße einfach wegwirft. Der Kurzprospekt von Invesco presst die gesamte Konstruktion in einen einzigen Satz darüber, was viermal im Jahr geschieht – alles Weitere folgt daraus: worauf der Fonds reagiert, wie oft er handelt und worin er trotzdem konzentriert sein kann.
Was ist der Invesco S&P 500 Equal Weight ETF (RSP)?
RSP ist ein Indexfonds, notiert an der NYSE Arca, und sein Prospekt formuliert das Anlageziel in einer Zeile: Der Fonds strebt an, die Anlageergebnisse des S&P 500 Equal Weight Index vor Gebühren und Kosten nachzubilden. In diesem Satz stehen zwei Indizes, und sie auseinanderzuhalten ist der größte Teil der Arbeit. Den S&P 500 selbst nennt der Prospekt den Mutterindex, konzipiert, um die Wertentwicklung der Aktien größerer US-Unternehmen zu messen; den Index, dem RSP tatsächlich folgt, beschreibt er als gleichgewichtete Version des Mutterindex. Die Liste ist dieselbe. Die Arithmetik, die darüber gelegt wird, nicht.
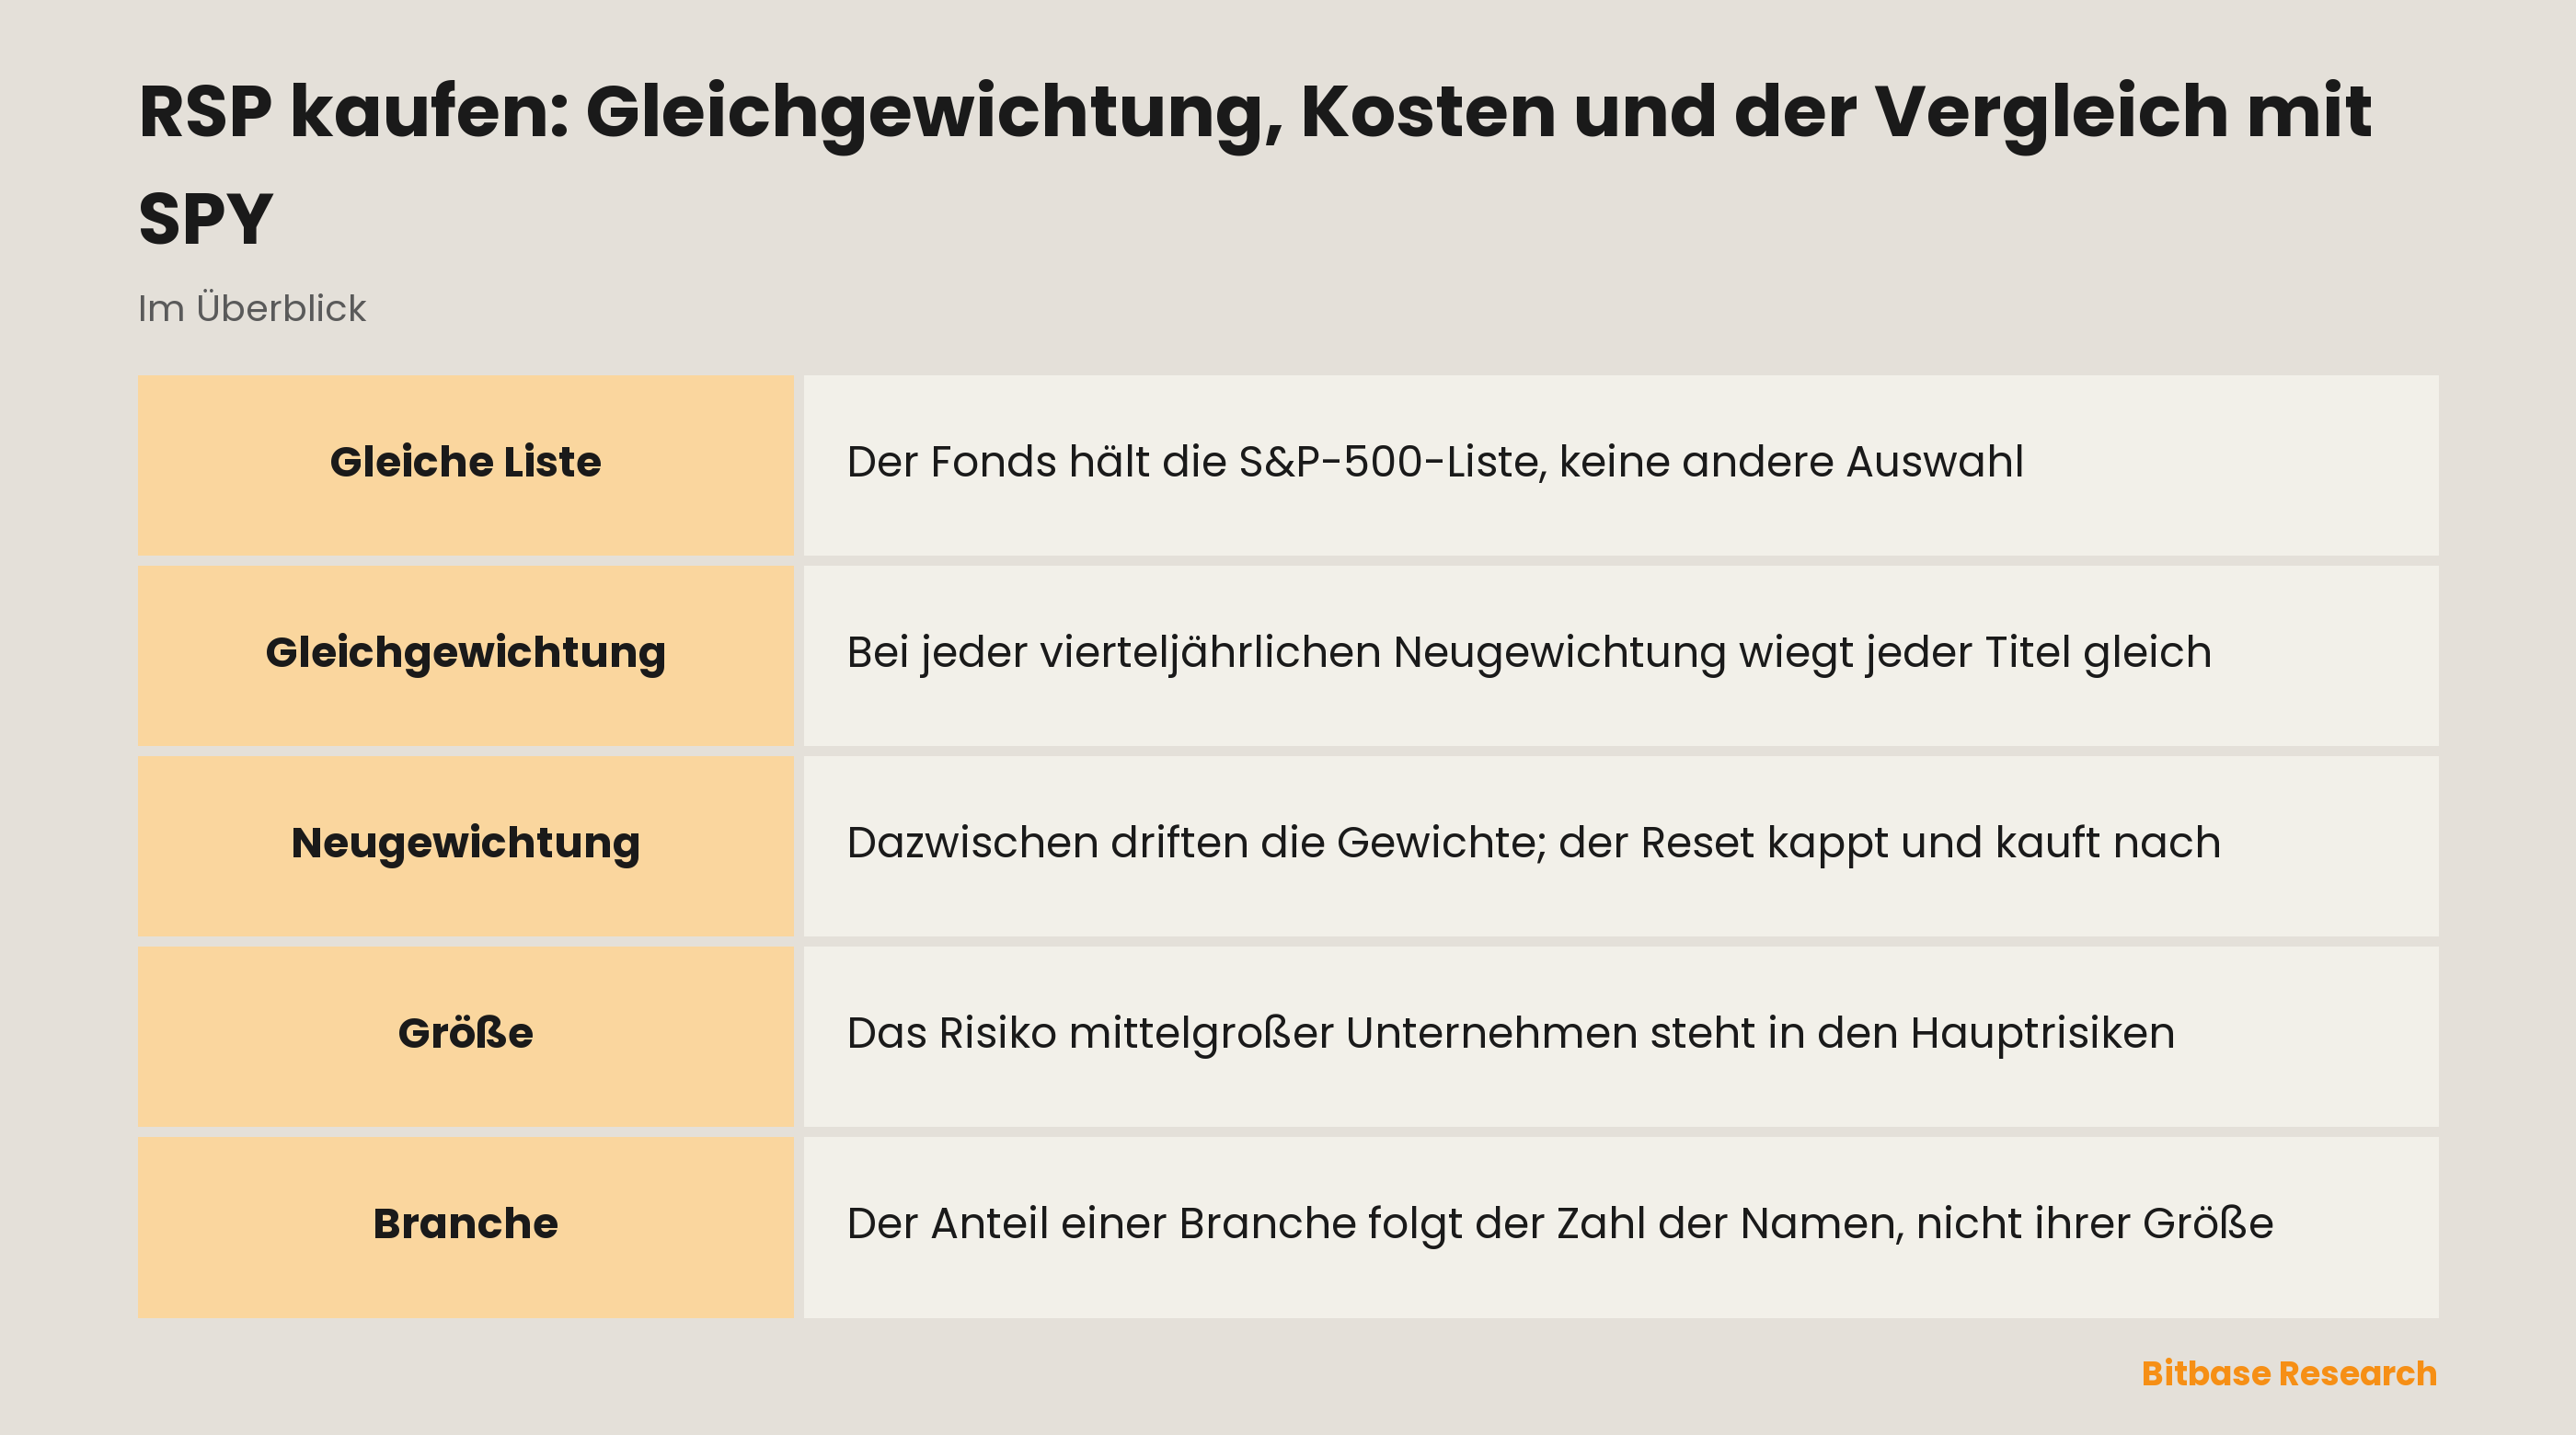
Diese Arithmetik ist ausgeschrieben, nicht angedeutet. Gleichgewichtung bedeutet laut Prospekt: Anders als der Mutterindex, der eine nach Streubesitz-Marktkapitalisierung gewichtete Methodik verwendet, weist der zugrunde liegende Index jedem Bestandteil bei jeder vierteljährlichen Neugewichtung dasselbe Gewicht zu. Die Gewichtung nach Marktkapitalisierung lässt die Größe eines Unternehmens entscheiden, wie viel davon ein Anleger hält. Die Gleichgewichtung löscht diese Entscheidung und setzt an ihre Stelle eine eigene Regel, die nach Kalender greift statt fortlaufend.
Der Fonds nähert sich dem Index nicht an, er hält ihn: Er verwendet eine vollständige Replikation, das heißt, er investiert in der Regel in sämtliche Wertpapiere des zugrunde liegenden Index, im Verhältnis zu deren Gewichten in diesem Index. Die Regel selbst gehört jemand anderem – der Prospekt nennt S&P Dow Jones Indices als Indexanbieter, der den Index zusammenstellt, pflegt und berechnet. Invesco betreibt den Fonds; es schreibt nicht, wem der Fonds gehorcht.
Warum RSP gehandelt wird
Ein nach Marktkapitalisierung gewichteter Indexfonds beantwortet eine Frage: Was haben die größten börsennotierten Unternehmen getan. Die Gleichgewichtung stellt eine engere: Was hat ein typisches Mitglied derselben Liste getan. Wenn beim Reset jeder Bestandteil dasselbe Gewicht trägt, zählen ein Riese und ein bloß großes Unternehmen exakt gleich viel. Außerdem ist es Arbeit, diese Regel nach Zeitplan auf einen großen Korb anzuwenden, und wer sie angewandt haben will, ohne sie anzuwenden, kauft Ausführung statt einer Idee.
Das macht aus dem Paar ein Messgerät und nicht nur eine Position. Der Vergleich SPY gegen RSP fällt ungewöhnlich sauber aus, weil die Unternehmen darunter auf beiden Seiten dieselben sind: Eine Lücke zwischen beiden sagt etwas über die Marktbreite und nichts über Titelauswahl – keiner der beiden Fonds hat etwas ausgewählt. Ein Vorbehalt bleibt: der Trust hinter SPY ist ein Unit Investment Trust, RSP dagegen ein offener Fonds, es trennen sie also zwei Variablen, und die Gewichtung ist nur die lautere davon.
Die Wege hinein und wer dabei für Sie neu gewichtet
Wer RSP über einen Broker mit Zugang zur NYSE Arca kauft, wird Anteilseigner des Fonds, und die Unternehmen hält der Fonds. Zwischen Halter und Geschäften steht eine Hülle, und innerhalb dieser Hülle ist die vierteljährliche Neugewichtung das operative Problem von jemand anderem.
Dieselbe Position von Hand aufzubauen zeigt, was die Hülle wert ist. Jeder Bestandteil muss einzeln gekauft und anschließend im Takt des Index wieder auf gleiches Gewicht gebracht werden, mit den Transaktionen und der Buchführung, die das mit sich bringt. Die Position ist reproduzierbar. Das Produkt ist die Pflege.
Derivate auf den S&P 500 sehen nach Abkürzung aus und landen woanders. Ein Kontrakt auf den Mutterindex bildet die nach Streubesitz-Marktkapitalisierung gewichtete Fassung ab, liefert also gar keine Gleichgewichtung – genau das Gewichtungsschema lässt er zurück.
Eine tokenisierte Hülle ist wieder eine andere Form. Sie wird von einem Dritten begeben und nicht von der Fondsgesellschaft, und Besicherung, Zugang, Dividendenbehandlung und Handelszeiten schreibt dann dieser Emittent, nicht Invesco. Welche Ticker ein Handelsplatz in dieser Form führt, wird veröffentlicht und nicht erraten: Bei Bitbase zeigt das die Liste der tokenisierten Aktien und ETFs. Ein Perpetual-Kontrakt steht noch weiter draußen: Er hält keinen Anteil an irgendetwas, seine laufenden Kosten sind Funding, und er kann liquidiert werden.
Was RSP bewegt
Der Reset ist terminiert, nicht ausgelöst. Die Gewichte sind bei jeder vierteljährlichen Neugewichtung gleich und sonst nie; dazwischen bewegen sich Kurse, und die Gleichheit zerfällt. Sie wiederherzustellen heißt, zu beschneiden, was seit dem letzten Reset relativ gestiegen ist, und nachzukaufen, was zurückgeblieben ist. Diese Geschäfte entstehen aus Kalender und Arithmetik, und sie finden an stillen Tagen genauso statt wie an lauten.
Hier zeigt sich Breite, nicht Führerschaft. In einem kapitalisierungsgewichteten Indexfonds können wenige sehr große Titel den ganzen Index tragen, während der Rest der Liste seitwärts läuft. Die Gleichgewichtung verbietet das: Eine Bewegung, die auf die größten Namen beschränkt bleibt, wird auf dasselbe Gewicht verdünnt wie alles andere, während eine über die ganze Liste verteilte Bewegung in voller Stärke ankommt.
Die Größe reicht weiter nach unten, als der Mutterindex vermuten lässt. Unter den Hauptrisiken des Fonds führt der Prospekt das Risiko mittelgroßer Unternehmen auf und warnt, dass Anlagen in Papieren solcher Unternehmen typischerweise mit größeren Risiken verbunden sind als Anlagen in Papieren größerer, etablierterer Unternehmen – und das steht im Dokument eines Fonds, dessen Mutterindex die Aktien größerer US-Unternehmen misst. Die Gleichgewichtung ist der Grund, warum beide Sätze in dasselbe Dokument gehören: Sobald die Größe das Gewicht nicht mehr festlegt, tragen die kleinsten Mitglieder einer Large-Cap-Liste im Fonds so viel wie die größten.
Das Branchengewicht folgt der Anzahl. Der Prospekt warnt, dass der zugrunde liegende Index seiner Methodik folgend zeitweise in erheblichem Maß auf Papiere von Emittenten einer einzelnen Branche oder Branchengruppe konzentriert sein kann, und dass der Fonds sich nur in dem Maß konzentriert, in dem der Index diese Konzentration abbildet. Die Konzentration auf einzelne Unternehmen ist damit weg, die auf Branchen nicht – und die Art, wie sie entsteht, ändert sich: Der Anteil einer Branche am Fonds folgt der Zahl der Namen, die zu ihr gehören, nicht ihrer Größe. Aufnahmen in den Mutterindex und Streichungen daraus kommen über denselben Kanal, und ein replizierender Fonds führt sie aus, statt sie zu bewerten.
Risiken und Grenzen
Die RSP-Anlagerisiken, die zuerst zu lesen sind, stehen in der Konstruktion und nicht im Markt. Zuerst die Konzentration: Sie ist verschoben, nicht verschwunden – die Gleichgewichtung verspricht nur, dass kein einzelnes Unternehmen dominiert, und die Branchenangabe sagt unmissverständlich, dass der Index sich immer noch stark zu einer Emittentengruppe neigen kann.
Die Abhängigkeit vom Index ist vollständig. Der Prospekt ist unverblümt: Anders als viele Investmentgesellschaften verfolgt der Fonds keine Strategie, die Renditen oberhalb seines zugrunde liegenden Index anstrebt. Es gibt keinen Spielraum, einen Bestandteil auszulassen, und keinen Mechanismus, von einem besseren mehr zu halten.
Der Umschlag ist eine Kostenfolge des Entwurfs. Ein Portfolio, das nach Zeitplan auf gleiche Gewichte zurückgesetzt wird, handelt mehr als eines, das die Gewichte treiben lässt, und die Portfolio-Umschlagsrate des letzten Geschäftsjahres nennt der Fonds im gleichnamigen Abschnitt des Prospekts. Diese Kennzahl wird jedes Jahr neu ausgewiesen – genau deshalb liest man sie, statt sie zu erinnern.
Unvollkommene Nachbildung ist bauartbedingt. Die Rendite des Fonds kann aus einer Reihe von Gründen von der Rendite des zugrunde liegenden Index abweichen, angefangen bei Betriebskosten, die ein Index nie zahlt. Wie weit das Ergebnis abdriftet, ist der Tracking Error, und das ist eine andere Messgröße als der Auf- oder Abschlag, zu dem ein Anteil an einem bestimmten Tag den Besitzer wechselt.
Börsenkurs und eigene Bewertung des Fonds sind zwei Zahlen. Anteile werden an einer Börse zu Kursen gehandelt, die dem zuletzt festgestellten Nettoinventarwert des Fonds entsprechen, darüber oder darunter liegen, und der Mechanismus, der beide normalerweise zusammenzieht, ist schmal: Nur autorisierte Teilnehmer dürfen Ausgabe- und Rücknahmegeschäfte direkt mit dem Fonds abwickeln.
Hüllen bringen eigene Risiken mit. Ein Token hängt von einem Emittenten ab, der weder Invesco noch die Börse ist, und von Bedingungen, die dieser Emittent schreibt und ändern kann; ein Perpetual hält überhaupt keinen Fondsanteil und kann per Liquidation geschlossen werden. Keines davon ändert, was die Unternehmen tun; beide ändern, was man hält.
Wie Sie Angaben zu RSP selbst prüfen
Beginnen Sie beim Dokument, nicht bei einer Datenseite. Der Kurzprospekt ist auf EDGAR öffentlich, und er ist die Quelle jedes hier zitierten Satzes: des Anlageziels, der Klausel zur Gleichgewichtung, der Formulierung zur vollständigen Replikation, der Konzentrationspolitik und der Risikoüberschriften.
Die RSP-Kostenquote wohnt in demselben Dokument – im Abschnitt zu Gebühren und Kosten des Fonds, in der Tabelle der jährlichen Betriebskosten, in den Zeilen Verwaltungsgebühren, sonstige Aufwendungen und gesamte jährliche Betriebskosten. Die Kosten zweier Fonds zu vergleichen heißt, beide Prospekte zu öffnen und in jedem dieselbe Zeile zu lesen; das ist etwas anderes, als zwei von einer Vergleichsseite abgeschriebene Zahlen nebeneinanderzulegen: Das Dokument trägt ein Datum, und das Datum entscheidet, ob die Zahl noch stimmt. Die Produktseite von Invesco zu diesem Ticker ist ebenfalls datiert.
Die RSP-Handelszeiten gehören dem Börsenplatz und nicht dem Fonds: Die Anteile werden gestellt, solange die NYSE Arca offen ist, und nicht mehr, wenn sie schließt, während der Nettoinventarwert nach dem in den Unterlagen beschriebenen Zeitplan ermittelt wird – Handelssitzung und Bewertung sind also nicht dasselbe Ereignis. Jede Hülle, die sich auf den Ticker bezieht, läuft nach dem Kalender ihres eigenen Emittenten.
Für die Regeln, denen der Fonds gehorcht, gehen Sie auf die Indexseite. Der Prospekt nennt S&P Dow Jones Indices als diejenige Stelle, die den zugrunde liegenden Index zusammenstellt, pflegt und berechnet; was in den Fonds gehört und wann die Gewichte wieder gleich werden, entscheidet damit der Indexanbieter und nicht eine Unterlage von Invesco.
Für SPY tun Sie dasselbe auf der anderen Seite des Vergleichs. Sein Prospekt hält fest, dass der Trust ein in den Vereinigten Staaten errichteter Unit Investment Trust ist und dass er nicht aktiv verwaltet wird – schon das ist eine andere Rechtsform, bevor überhaupt über Gewichte gestritten wird.
Fazit
RSP zu kaufen heißt, eine einzige Regel auf eine vertraute Liste zu kaufen: dieselben Unternehmen wie im S&P 500, jedes mit demselben Gewicht bei jeder vierteljährlichen Neugewichtung. Deshalb erscheint im Kurs Breite, wo in einem kapitalisierungsgewichteten Fonds Führerschaft erschiene; deshalb folgt die Branchenposition der Zahl der Namen in einer Gruppe und nicht ihrer Größe; und deshalb handelt das Portfolio nach Kalender, weil die Regel es verlangt.
Die zuerst zu klärende Frage lautet also nicht, ob Gleichgewichtung besser ist, sondern ob die gekaufte Position diejenige ist, die die ganze Liste liest – und ob sie aus dem Prospekt gelesen wurde oder aus irgendeiner Zusammenfassung davon.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- ETHA kaufen: Gebühren, Handelszeiten und Unterschiede zu Ethereum
- IBIT kaufen: Gebühr, Handelszeiten und die Unterschiede zu Bitcoin
- Intercontinental Exchange (ICE) Aktie kaufen: Handelswege, Kosten und Risiken
- SHOP handeln: Shopify, ein kanadischer Emittent an der Nasdaq
- Yield Basis erklärt
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kurzprospekt des Invesco S&P 500 Equal Weight ETF: Ziel, Gleichgewichtung, Replikation, Konzentration und Risiken (SEC EDGAR) www.sec.gov
[2] Prospekt des SPDR S&P 500 ETF Trust: Struktur als Unit Investment Trust und Notierung (SEC EDGAR) www.sec.gov
[3] Invesco-Produktseite zu RSP: die datierten Kennzahlen, die der Prospekt auslässt www.invesco.com