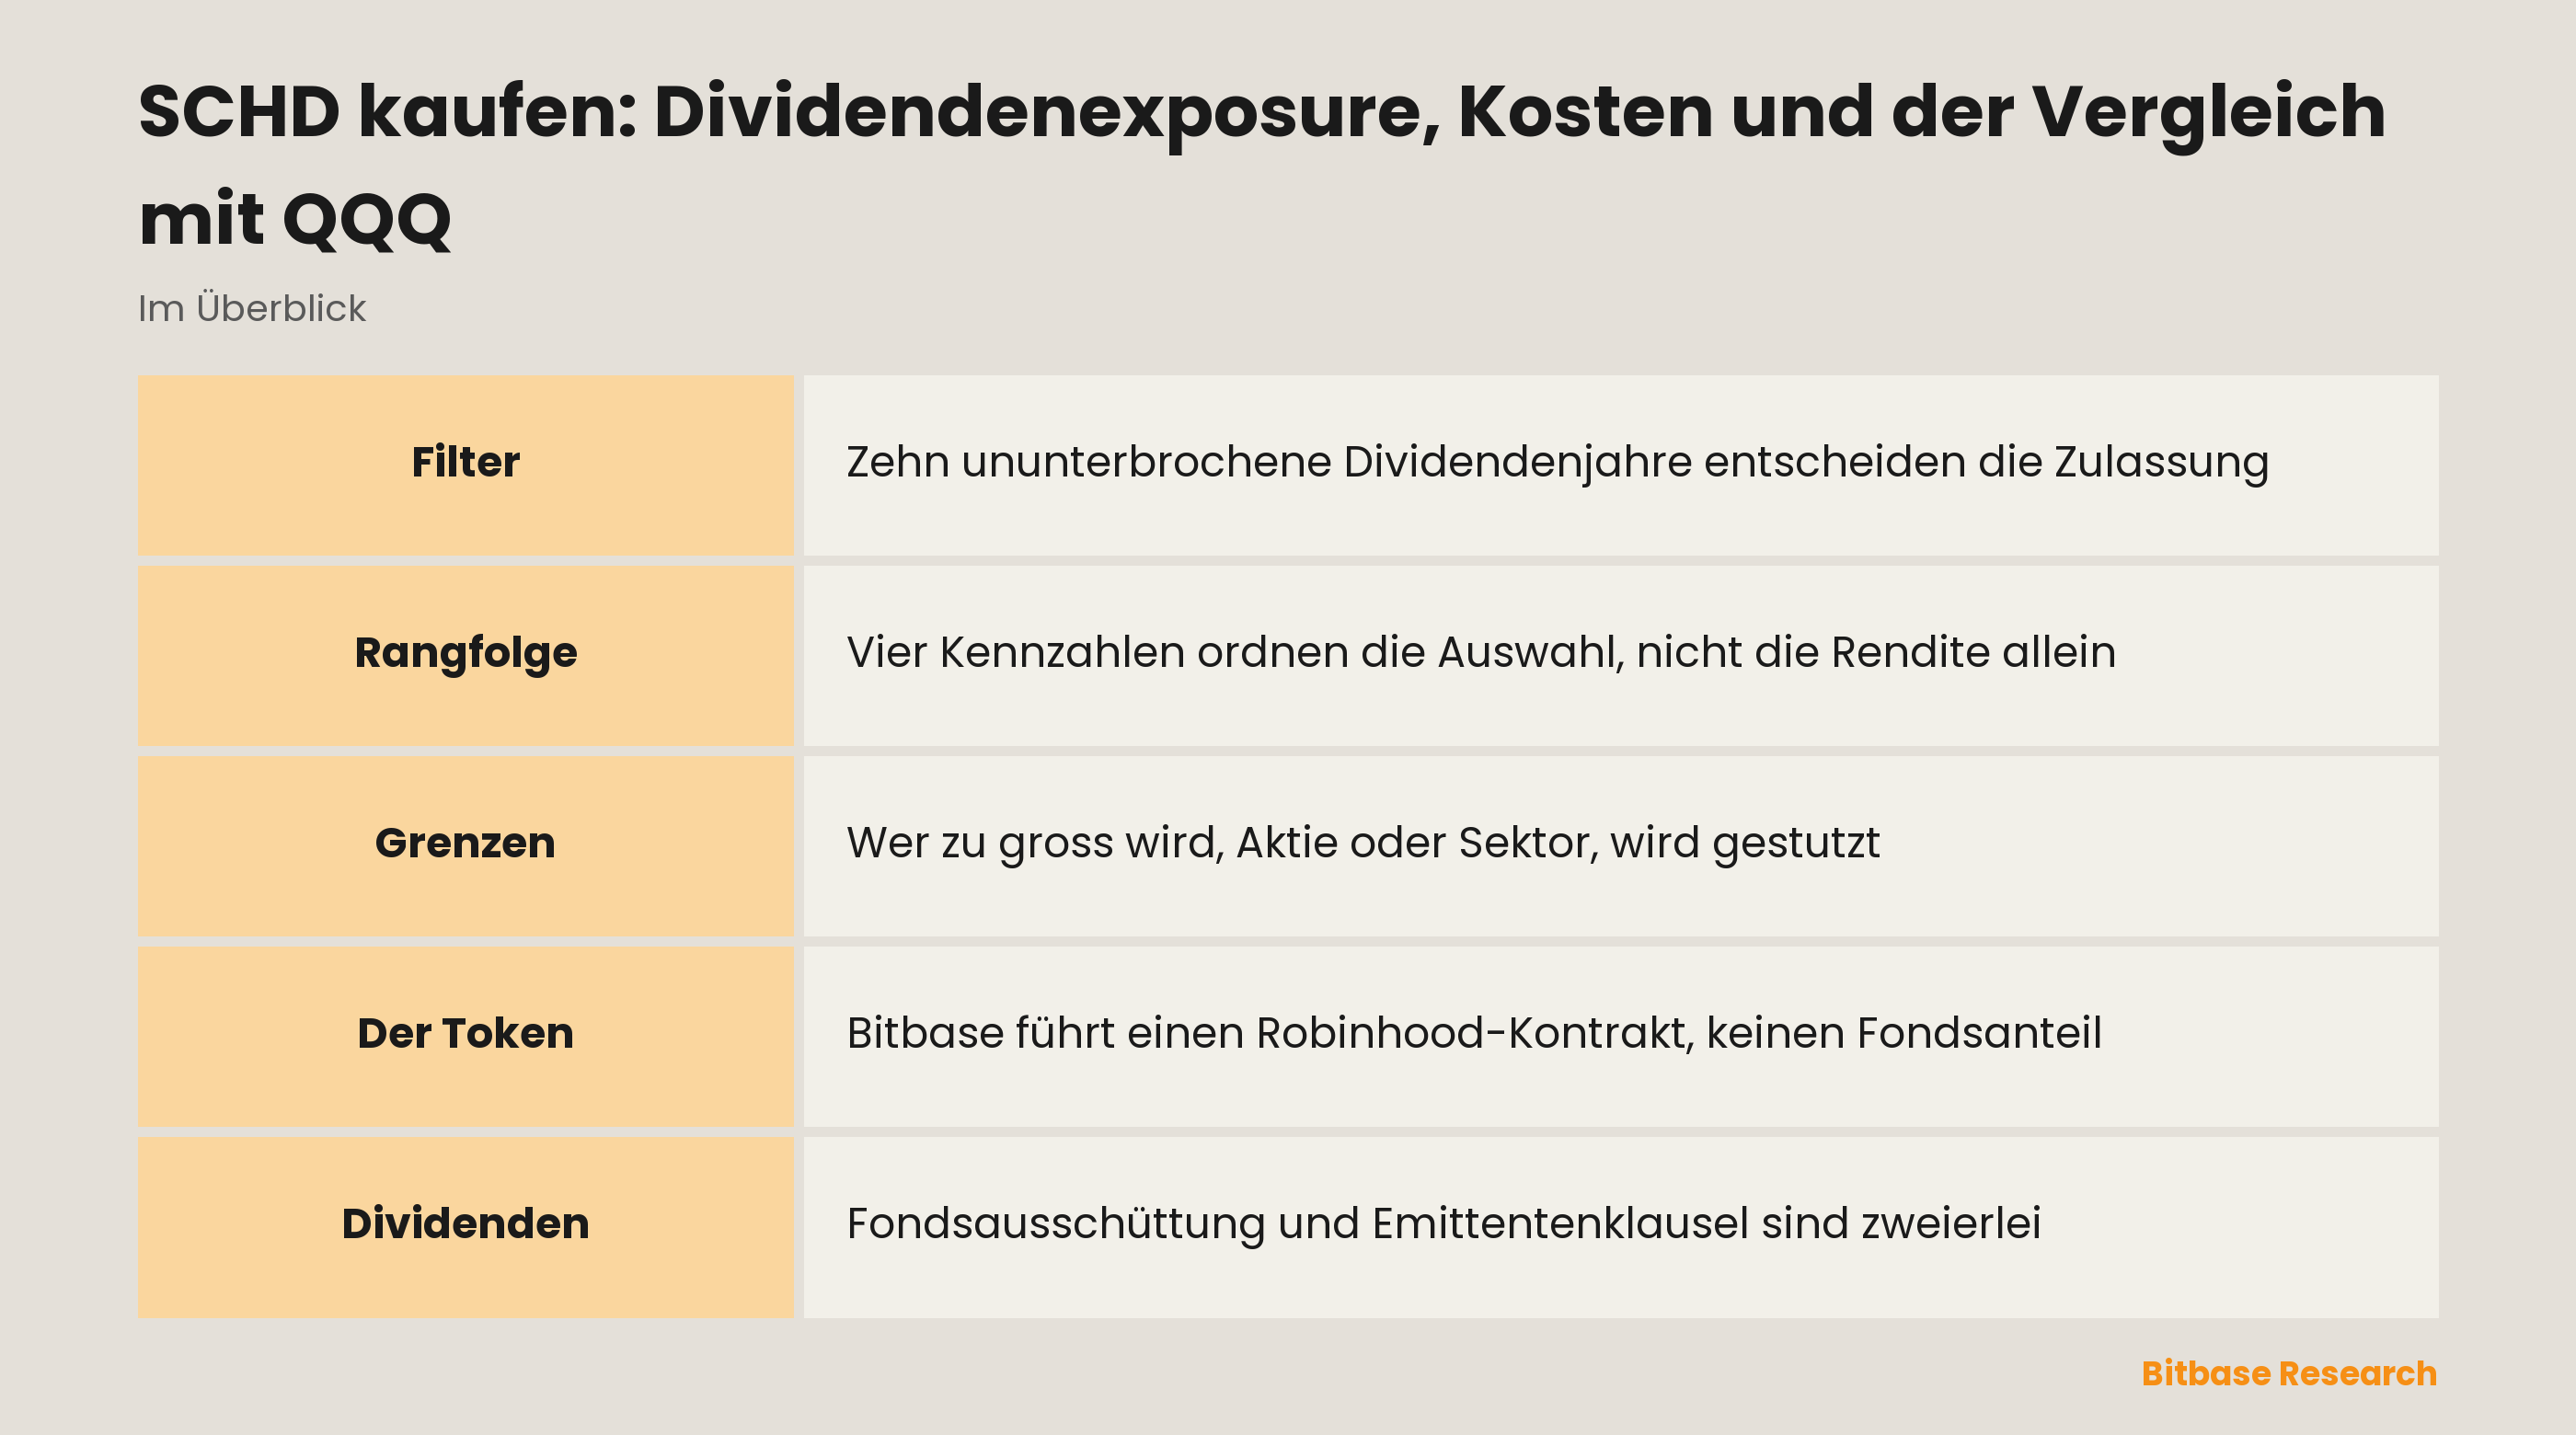
Er wirft jedes Unternehmen hinaus, das nicht zehn Jahre in Folge eine Dividende gezahlt hat, und sortiert erst danach, was übrig bleibt, nach vier Finanzkennzahlen. Diese Regeln gehören dem Dow Jones U.S. Dividend 100 Index, und SCHD ist der börsengehandelte Fonds von Schwab, der ihn abbilden soll. Auf Bitbase führen dieselben vier Buchstaben woandershin – zu einem Robinhood Classic Stock Token, dessen Umgang mit Dividenden, Handelszeiten und Rechten in den Bedingungen eines Emittenten steht und nicht im Verkaufsprospekt des Fonds. Diese beiden Dokumente auseinanderzuhalten ist die erste Aufgabe hier; die Indexregeln neben die von QQQ zu legen die zweite.
Was ist der Schwab U.S. Dividend Equity ETF (SCHD)?
Der Kurzprospekt, den Schwab Strategic Trust am 27. Februar 2026 bei der US-Börsenaufsicht einreichte, fasst das Ziel in einen Satz: „Das Ziel des Fonds ist es, die Gesamtrendite des Dow Jones U.S. Dividend 100 Index vor Gebühren und Kosten so genau wie möglich nachzubilden.“ Fast alles, was diesen Fonds auszeichnet, ist damit eine Eigenschaft des Index und keine Entscheidung, die bei Schwab getroffen wird.
Dasselbe Dokument beschreibt den Index als „darauf ausgelegt, die Wertentwicklung von Aktien mit hoher Dividendenrendite von US-Unternehmen zu messen, die eine Historie beständiger Dividendenzahlungen aufweisen und auf Basis von Finanzkennzahlen nach fundamentaler Stärke gegenüber Vergleichsunternehmen ausgewählt werden“. In diesem Satz stecken drei getrennte Tests, und sie laufen nacheinander.
Zuerst der Historientest. Indexfähige Aktien „müssen mindestens 10 aufeinanderfolgende Jahre an Dividendenzahlungen vorweisen“ und außerdem eine Schwelle beim Streubesitz-Marktwert sowie Mindestkriterien für Liquidität überschreiten. Ein Unternehmen, das im Vorjahr zu zahlen begonnen hat, ist kein Kandidat, so großzügig die Zahlung auch sein mag.
Dann die Rangfolge. Was übrig bleibt, wird „anhand von vier fundamentalen Merkmalen bewertet: Cashflow zur Gesamtverschuldung, Eigenkapitalrendite, Dividendenrendite und fünfjährige Dividendenwachstumsrate“. Die Rendite ist eine von vier Eingangsgrößen; die anderen drei messen Bilanzstärke und das Wachstum der Zahlung selbst. Genau diese Kombination trennt den Index von einer Liste, die nur nach Rendite sortiert ist.
Zuletzt wird das Ergebnis umgeformt. Die Gewichte folgen einem „modifizierten Ansatz der Marktkapitalisierungsgewichtung“, dann greifen zwei Obergrenzen: Keine einzelne Aktie darf mehr als 4% des Index ausmachen, und kein Sektor in der Definition des Indexanbieters mehr als 25%, beides „gemessen zum Zeitpunkt von Indexaufbau, Neuzusammensetzung und Rebalancing“. Die Zusammensetzung wird „jährlich überprüft und vierteljährlich neu gewichtet“.
Der Fonds verpflichtet sich zu folgen, wenn auch nicht lückenlos. Seine erklärte Politik ist es, unter normalen Umständen „mindestens 90% seines Nettovermögens in diese Aktien zu investieren“. Seine Anteile wechseln den Besitzer wie bei jedem notierten Fonds: Einzelne Anteile „können nur am Sekundärmarkt gekauft und verkauft werden, also an einer nationalen Wertpapierbörse“. Nötig ist folglich ein Depot mit Zugang zu dieser Börse und kein Konto bei der Fondsgesellschaft.
Warum SCHD gehandelt wird
Der Reiz liegt in einem Filter, den jemand anderes anwendet und veröffentlicht. Herauszufinden, welche Unternehmen eine belastbare Zahlungshistorie haben und welche davon finanziell solide wirken, ist Arbeit; der Index erledigt sie nach festem Kalender, und der Fonds schreibt die Antwort ab.
Der zweite Grund sind jene beiden Obergrenzen, und er wird leicht überlesen. Ein gewöhnlicher kapitalisierungsgewichteter Index lässt seine größten Mitglieder unbegrenzt wachsen, während dieser bei jeder planmäßigen Überprüfung alles über 4% und jeden Sektor über 25% zurückstutzt. Das entstehende Portfolio ist absichtlich flacher als der Markt, aus dem es stammt.
Das ist zugleich die ehrliche Art, ihn neben QQQ zu legen. Die beiden Fonds unterscheiden sich nicht im Grad, sondern in dem, wonach sie auswählen. Der Fonds von Invesco bildet den Nasdaq-100 ab, den sein Sponsor als die 100 größten nichtfinanziellen an der Nasdaq gehandelten Unternehmen beschreibt; die Mitgliedschaft folgt dort also Größe und Notierungsort. Der Index von SCHD beginnt bei einem Jahrzehnt Dividendenzahlungen und sieht ein Unternehmen, das diesen Test nicht besteht, gar nicht erst an. Ihre Renditen zu vergleichen beantwortet eine weit engere Frage als ihre Regeln zu vergleichen.
Wo der Prospekt endet und die Bedingungen des Emittenten beginnen
Alles bisher Gesagte stammt aus den Unterlagen des Fonds. Was Bitbase unter diesen Buchstaben führt, unterliegt einem anderen Dokument, geschrieben von einem anderen Unternehmen.
Die Kursseite nennt das Instrument Schwab US Dividend Equity ETF und versieht es mit dem Etikett Robinhood Token, und dieses Etikett entscheidet darüber, was ein Käufer halten würde. Die europäische Website von Robinhood definiert das Produkt unmissverständlich: Classic Stock Tokens sind „Derivatkontrakte zwischen dir und Robinhood“, bepreist zu den Kursen der zugrunde liegenden Wertpapiere, „ohne Rechte an ihnen zu gewähren“. Die Basiswerte „gehören Robinhood und werden bei einem in den USA lizenzierten Institut verwahrt“, und die Token „gewähren keinerlei Rechte an den zugrunde liegenden Aktien oder ETPs“. Emittentin ist Robinhood Europe, UAB unter Aufsicht der Bank von Litauen, und das Handelsfenster läuft von Montag 02:00 Uhr MEZ bis Samstag 02:00 Uhr MEZ.
Dividenden brauchen einen eigenen Absatz, denn dieser Fonds beruht in seinem ganzen Ansatz auf Dividenden, und zwei verschiedene Dinge lassen sich hier sehr leicht zu einem verschmelzen.
Auf Fondsebene ist der Prospekt in seiner eigenen Risikosprache vorsichtig: „Wenn Aktien im Bestand des Fonds ihre Dividenden kürzen oder einstellen, kann die Fähigkeit des Fonds, Erträge zu erwirtschaften, beeinträchtigt werden.“ Was der Fonds selbst ausschüttet, wie oft und wie viel, beantworten die Unterlagen des Fonds und keine Kursseite.
Auf Tokenebene ist der Mechanismus vertraglich und gehört dem Emittenten. Robinhood schreibt: „Zahlt die zugrunde liegende Aktie oder das ETP eine Dividende, leitet Robinhood einen entsprechenden Betrag an berechtigte Inhaber weiter … in bar.“ Das ist eine Zahlung einer Gegenpartei aus einem Vertrag und keine Ausschüttung, die man als Inhaber von Fondsanteilen erhält; dieselbe Quelle sagt, dass die Token keine Rechte am Basiswert geben. Wer als berechtigt gilt, wann der Betrag eintrifft und wie er steuerlich behandelt wird, steht in den Bedingungen des Emittenten. Lies jenen Abschnitt, statt anzunehmen, er spiegle den Fonds; kein einziges Dokument stellt beide Ebenen nebeneinander.
Wie viele Oberflächen ein Ticker auf einer Plattform hat, ist eine Eigenschaft der Plattform und nicht des Fonds; die aktuelle Antwort trägt die Liste der tokenisierten Werte.
Was SCHD bewegt
Dividendenpolitik ist hier eine Indexnachricht, was sich anderswo nicht sagen lässt. Ein Unternehmen, das seine Zahlung kürzt oder aussetzt, bricht den Zulassungstest, und der Index entfernt es bei der nächsten planmäßigen Überprüfung, ganz gleich was der Kurs getan hat. Ein Ereignis, das in einem kapitalisierungsgewichteten Fonds bloß eine schlechte Nachricht wäre, ist hier eine Veränderung der Zusammensetzung.
Deshalb erledigt der Kalender einen großen Teil der Arbeit. Die Zusammensetzung wird einmal jährlich geprüft, die Gewichte werden vierteljährlich zurückgesetzt; das Portfolio ändert sich also an veröffentlichten Terminen und nicht als Antwort auf Schlagzeilen, und die an jenem Tag gekauften oder verkauften Unternehmen haben nichts dazu beigetragen.
Die Obergrenzen arbeiten gegen eine Rally. Eine Position, die das Einzelwertlimit durchbricht, wird beim nächsten Rebalancing gestutzt und der Überhang auf alle übrigen verteilt; ein Sektor jenseits seines eigenen Limits erfährt dieselbe Korrektur eine Ebene höher. Ein Markt, der von einer Handvoll sehr großer Namen getragen wird, lässt diesen Index konstruktionsbedingt hinter sich – das ist eine Entwurfsentscheidung und kein Ausführungsfehler.
Eine Eingangsgröße bewegt sich fortlaufend. Die Dividendenrendite ist eines der vier Rangmerkmale, und eine Rendite ist ein Verhältnis mit dem Aktienkurs im Nenner. Kurse bewegen sich täglich, während die Rangfolge nur zum Überprüfungstermin neu berechnet wird; die Liste des Fonds ist deshalb immer eine Aufnahme vom letzten Neuzusammensetzungstermin.
Das Sektorexposure ist geerbt und nicht gewählt. Der Prospekt verpflichtet den Fonds, „seine Anlagen in einer bestimmten Branche, Branchengruppe oder einem Sektor ungefähr in dem Maße zu konzentrieren, in dem der Index konzentriert ist“.
Risiken und Grenzen
Ein Filter ist kein Versprechen. Der Prospekt nennt Investment Style Risk ohne Abschwächung: Der Fonds „kann hinter Fonds zurückbleiben, die ihre Anlagen nicht auf dividendenzahlende Aktien beschränken“. Eine zehnjährige Zahlungshistorie beschreibt die Vergangenheit und bindet niemanden. Daneben stehen Konzentrationsrisiko, Tracking-Error- und Korrelationsrisiko sowie das Risiko des Börsenhandels.
Die Obergrenzen binden in Zeitpunkten und nicht fortlaufend. Sie gelten „zum Zeitpunkt von Indexaufbau, Neuzusammensetzung und Rebalancing“, sodass Gewichte dazwischen darüber hinauswandern können, ohne dass etwas schiefgegangen wäre.
Der Fonds ist nicht der Index. Jene 90%-Politik lässt planmäßig einen Spielraum, und der Prospekt warnt gesondert, dass Kurs und Nettoinventarwert auseinanderlaufen können, denn „es kann Zeiten geben, in denen Marktpreis und NAV erheblich voneinander abweichen“. Genau das ist der Abstand zwischen dem Kurs eines Fonds und seinem NAV, und er weitet sich ausgerechnet dann, wenn die Märkte ungeordnet sind.
Der Token fügt eine Risikoschicht hinzu, die in keinem Fondsdokument vorkommt. Er ist eine Forderung gegen eine Gegenpartei, und die Bedingungen, auf die es am meisten ankommt – Berechtigung, Dividendenklausel, Handelsfenster, Behandlung von Kapitalmaßnahmen –, schreibt und ändert eben diese Gegenpartei. Auch die Kalender stimmen nicht überein: Ein Kontrakt, der nur über das Wochenende pausiert, stellt weiter Kurse, während die Börse hinter dem Fonds geschlossen ist; alles, was in dieser Lücke geschieht, wird ohne Fondskurs zum Abgleich bepreist.
So prüfst du Angaben zu SCHD selbst
Beginne bei der Einreichung, denn sie ist kostenlos und alles andere ist ihre Zusammenfassung. Die EDGAR-Volltextsuche findet sie über den exakten Rechtsnamen des Fonds; das hier durchgehend zitierte Dokument ist der Kurzprospekt auf Formular 497K, eingereicht von Schwab Strategic Trust und datiert auf den 27. Februar 2026.
Die Kosten stehen im selben Dokument, in einer Tabelle. Der Gebührenabschnitt trägt die Überschriften „Shareholder Fees“ und „Annual Fund Operating Expenses“, und die Kostenquote ist eine Zeile in der zweiten davon. Sie dort zu lesen schlägt jede andere Quelle aus einem Grund: Die Tabelle wird bei jeder Einreichung neu aufgestellt, die Zahl kommt also mit einem Datum. Der Prospekt verweist außerdem auf die eigene Seite der Fondsgesellschaft für den vollständigen Prospekt, das Zusatzinformationsdokument und die Berichte an die Anteilinhaber.
Der Index hat eine eigene Papierspur. Der Prospekt überlässt die Definition eines Sektors „dem Indexanbieter“, und das ist das Signal, dass die Regeln zur Zusammensetzung anderswo veröffentlicht werden und die Fondsgesellschaft sie nicht umschreiben darf.
Mit alldem hat der Token keine Überschneidung. Die europäischen Seiten von Robinhood sind der einzige Ort, an dem seine Definition, seine Zahlungsklausel und seine Zugangsregeln festgehalten sind. Auf Bitbase trägt die Kursseite für diesen Ticker den Kurs, und der dort abgedruckte Instrumentenname nennt den Emittenten. Ein Titel, der keinen Emittenten nennt, beschreibt nicht das Objekt, an das du denkst.
Fazit
SCHD zu kaufen heißt, ein Regelwerk zu kaufen. Zehn ununterbrochene Dividendenjahre entscheiden, wer zugelassen ist, vier Kennzahlen entscheiden die Rangfolge, zwei Obergrenzen entscheiden die Form, und ein veröffentlichter Kalender entscheidet, wann sich daran etwas ändert.
Auf Bitbase führen dieselben Buchstaben zu einem Robinhood Classic Stock Token: einem Kontrakt, der zum Kurs des Fonds bepreist wird statt einem Stück von ihm, mit eigenen Zeiten und eigener Dividendenklausel. Der Prospekt wird diesen Kontrakt nie beschreiben, und die Bedingungen des Emittenten werden nie den Fonds beschreiben. Kläre, welches der beiden Dokumente das regelt, was du hältst, bevor die Order rausgeht.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- ETHA kaufen: Gebühren, Handelszeiten und Unterschiede zu Ethereum
- IBIT kaufen: Gebühr, Handelszeiten und die Unterschiede zu Bitcoin
- Intercontinental Exchange (ICE) Aktie kaufen: Handelswege, Kosten und Risiken
- Aktienindizes handeln, ohne den Index zu besitzen
- Fiat-Zahlungswege im Vergleich: Banküberweisung, Karte, ACH und SEPA
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kurzprospekt des Schwab U.S. Dividend Equity ETF, Formular 497K, 27. Februar 2026 (SEC EDGAR) www.sec.gov
[2] Robinhood Europe: was ein Classic Stock Token ist, wem der Basiswert gehört, Zeiten und Dividenden robinhood.com
[3] Invesco QQQ: der Nasdaq-100 und wie seine Mitgliedschaft definiert ist www.invesco.com