Ihr Umsatz wird gezählt, nicht abonniert. Snowflake schreibt der SEC, die Plattform werde über ein „kundenzentriertes, verbrauchsbasiertes Geschäftsmodell“ bereitgestellt, und der Umsatz werde erfasst, „während Kunden Rechenleistung, Speicher und Datentransfer verbrauchen“ – zwischen einem unterschriebenen Vertrag und einem erfassten Dollar liegt hier also mehr Abstand als bei einem Anbieter, der Arbeitsplätze verkauft. Dieses Profil behandelt, was das Unternehmen verkauft, warum dieser Zähler entscheidet, welche Offenlegung zu lesen lohnt, und was die an der NYSE notierte Aktie vom Ondo-Token auf Bitbase und vom Perpetual mit Stablecoin-Margin trennt.
Was ist Snowflake (SNOW)?
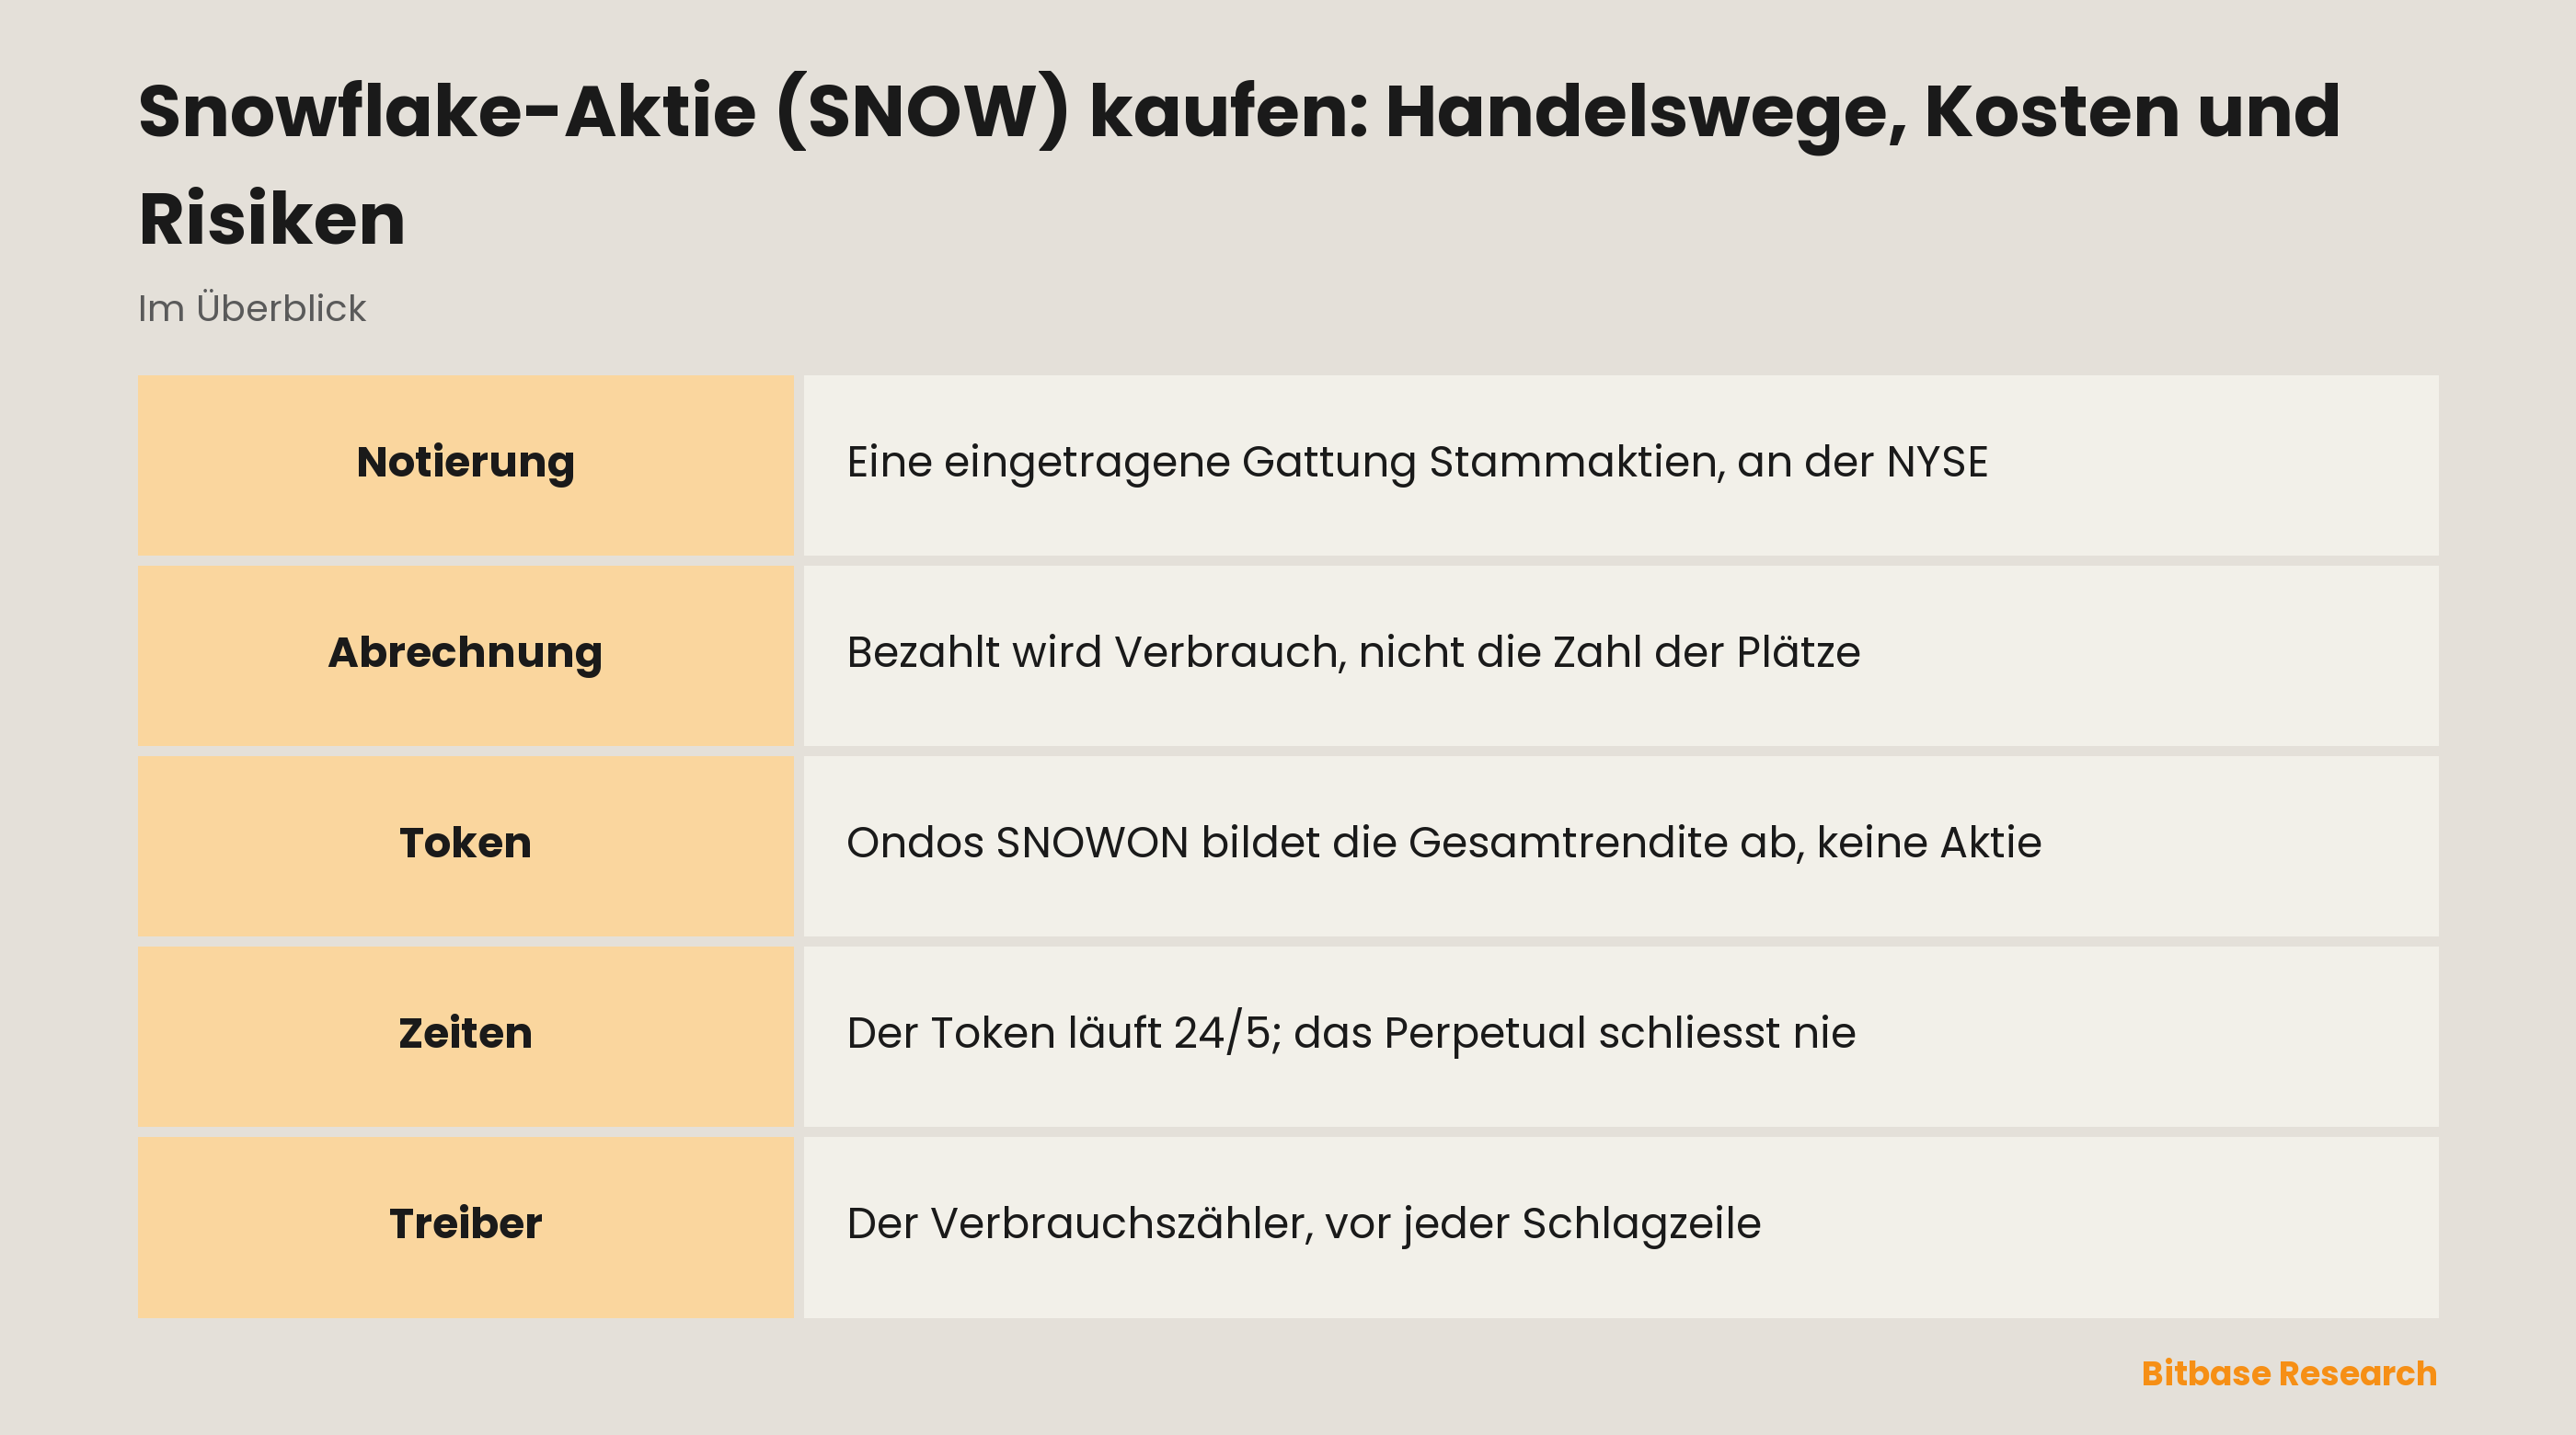
Snowflake Inc. ist in Delaware eingetragen, und das Deckblatt des Geschäftsberichts meldet nach Section 12(b) genau ein Wertpapier an: Stammaktien, gehandelt unter dem Kürzel SNOW an der New York Stock Exchange. Ein Großteil der Softwarewerte, mit denen dieses Kürzel gewöhnlich in einem Atemzug genannt wird, notiert dagegen an der Nasdaq.
Die eigene Plattform nennt das Unternehmen „die innovative Technologie hinter der AI Data Cloud, die es Kunden erlaubt, Daten zu einer einzigen verlässlichen Quelle zusammenzuführen“. Für die Bewertung der Aktie wiegt jedoch ein anderer Satz aus demselben Abschnitt schwerer: „Wir stellen unsere Plattform über ein kundenzentriertes, verbrauchsbasiertes Geschäftsmodell bereit.“
Auch der Berichtskalender gehört niemandem sonst. Das Geschäftsjahr endet am 31. Januar, der als Geschäftsjahr 2026 bezeichnete Bericht schließt also eine Periode ab, die am 31. Januar 2026 endete – nie derselbe Zeitabschnitt wie bei einem Unternehmen mit Dezemberabschluss.
Ein letztes Detail des Deckblatts lohnt den zweiten Blick. Die Berichte für die Geschäftsjahre 2024 und 2025 melden „Class A Common Stock“ an, der Bericht für 2026 schlicht „Common Stock“, bei identischem Kürzel und identischer Börse. Die Klassenbezeichnung ist irgendwann zwischen diesen Einreichungen vom eingetragenen Wertpapier verschwunden – im Kursverlauf nicht zu sehen, auf einem Deckblatt sofort.
Warum SNOW gehandelt wird
Eine Position in SNOW ist eine Position auf Nutzung, und die Berichte beschreiben die Mechanik ungewöhnlich offen. Kunden „nutzen die Plattform entweder über Kapazitätsvereinbarungen, in denen sie sich zu einem bestimmten Verbrauch zu vereinbarten Preisen verpflichten, oder über On-Demand-Vereinbarungen“. Bei Kapazitätsvereinbarungen, „aus denen der überwiegende Teil des Umsatzes stammt, stellt das Unternehmen seinen Kunden üblicherweise jährlich im Voraus in Rechnung“.
Diese beiden Sätze öffnen eine Lücke, die ein arbeitsplatzbasierter Anbieter nie hat: Das Geld kommt zu Beginn der Laufzeit, der Umsatz erst, während die Plattform benutzt wird. Dazwischen liegt eine Zusage, die der Kunde womöglich nicht ausschöpft, und die Verträge verzeihen das häufig: „In vielen Fällen gestatten Kundenverträge, nicht genutzte Kapazität in eine spätere Bestellung zu übertragen, in der Regel beim Kauf zusätzlicher Kapazität.“
Der Zähler selbst ist feingliedrig, und jede Skala steht ausgeschrieben da. „Bei Rechenressourcen richtet sich der Verbrauch nach Art der genutzten Ressource und Dauer der Nutzung, bei einzelnen Funktionen nach der Menge der verarbeiteten Daten.“ Speicher rechnet sich über „durchschnittliche Terabyte pro Monat“, Datentransfer über „übertragene Terabyte, den genutzten Public-Cloud-Anbieter und die Region“.
Diese Feinheit wirkt in beide Richtungen: Eine auf die Plattform verschobene Last hebt die Rechnung, ohne dass ein Vertrag neu verhandelt wird, und eine Abfrage, die weniger Daten liest, senkt sie ebenso lautlos.
Eine Aktie, ein Total-Return-Tracker und eine Funding-Zahlung
Auf Bitbase führt dieses Kürzel zu einer Seite mit dem Titel Snowflake (Ondo Tokenized Stock) (SNOWON), und der dort genannte Emittent entscheidet, was das Instrument ist.
Ondos Dokumentation verweigert die bequeme Abkürzung: „Ein Token entspricht nicht zwangsläufig dem Wert einer Aktie, und der Preis eines Tokens stimmt nicht immer mit dem Preis des Basiswerts überein.“ Abgebildet wird die Gesamtrendite: Dividenden fließen nach Quellensteuer in den Wert des Tokens zurück, statt den Halter als Bargeld zu erreichen. Rechte wandern ebenfalls nicht mit – Halter „erhalten keine Stimmrechte, keine gesetzlichen Informationsrechte und keine sonstigen Aktionärsrechte“ –, und die Verfügbarkeit ist im Allgemeinen auf Anleger außerhalb der USA beschränkt und unterliegt jurisdiktionellen und weiteren Einschränkungen. Gehandelt wird 24/5 statt rund um die Uhr, mit Pausen für Kapitalmaßnahmen und Risikokontrollen, und eine kleine Zahl von Werten wird in einem Off-Hours-Fenster gestellt. Ausgabe und Einzug erfolgen sofort, und ein Kauf oder Verkauf tauscht Token gegen Stablecoins „in einer einzigen atomaren Transaktion“.
Das Perpetual gehört in eine dritte Kategorie. Dahinter steht nichts – keine Aktie, kein Token, kein Verwahrer –, es läuft nie aus, Margin und Abrechnung erfolgen in Stablecoin, und Funding wandert in Intervallen von der überfüllten Seite des Buchs zur anderen.
Was ein Aktien-Perpetual der vertrauten Krypto-Mechanik hinzufügt, ist ein Referenzmarkt, der schließt. Wie sich der Mark-Preis verhält, während der Basiswert dunkel ist, und was in diesen Stunden aus dem Funding wird, beantwortet die Kontraktregelseite der Handelsplattform.
SNOW auf Bitbase handeln
Der Blick beginnt auf der Kursseite: Der Name des Emittenten steht dort im Titel direkt neben der Notierung, und die breitere Liste aktienbezogener Instrumente zeigt, welches Kürzel welche Wege mitbringt.
Der handelbare Weg ist hier der Perpetual-Kontrakt. Margin wird in Stablecoin gestellt, die Größe in Kontrakten statt in Stückzahlen angegeben, und es gibt keinen Termin zu verwalten. Der Satz, der die meisten hierher bringt – SNOW-Aktien mit USDT kaufen –, benennt die Währung zutreffend und den Kaufgegenstand überhaupt nicht: Auf einer Derivateplattform kauft ein Stablecoin einen Kontrakt, der sich auf einen Preis bezieht.
Ein Verkauf verringert hier keinen Bestand, sondern eröffnet eine Short-Position. Genau darum geht es allen, die fragen, wie sich SNOW shorten lässt: Es muss kein Stück geliehen und kein Rückruf gefürchtet werden.
Die beiden Kosten haben unterschiedliche Formen: Spread und Gebühr fallen zweimal an, beim Einstieg und beim Ausstieg, und sind damit erledigt, während Funding sich für jedes Intervall wiederholt, das die Position überlebt – die Haltedauer bepreist den Handel also ebenso sicher wie der Einstieg. Überleben ist eine Frage des Puffers: Margin-Anforderungen legen fest, wie weit der Mark-Preis laufen darf, bevor die Plattform schließt, und die Rechnung hinter einem Liquidationspreis gehört zur Entscheidung über die Größe. Intervall, Formel und Grenzen des Fundings sind Kontraktparameter – nimm sie von der Regelseite der Plattform, auf der du handelst.
Abseits der Plattform ist die NYSE-Linie ein gewöhnlicher Kauf über einen Broker, handelbar nur, solange diese Börse geöffnet ist.
Was SNOW bewegt
Beginne mit dem Satz, den das Unternehmen neben sein eigenes Auftragsbuch stellt: „Höhe und Zeitpunkt der Umsatzerfassung hängen allgemein vom künftigen Verbrauch der Kunden ab, der seiner Natur nach schwankt und im Ermessen der Kunden liegt, und können über die ursprüngliche Vertragslaufzeit hinausreichen, wenn Kunden nicht genutzte Kapazität in künftige Perioden übertragen dürfen, üblicherweise beim Kauf zusätzlicher Kapazität bei der Verlängerung.“
Jeder Teilsatz trägt. Unsicher ist nicht nur die Höhe, sondern auch der Zeitpunkt. Die Schwankung gehört dem Kunden, nicht dem Anbieter. Und eine Verpflichtung kann den Vertrag überleben, der sie erzeugt hat.
Deshalb wird dieses Buch so genau gelesen, und deshalb sagt der Wortlaut seiner Definition mehr als seine Größe: „Verbleibende Leistungsverpflichtungen (RPO) sind der Betrag vertraglich vereinbarter künftiger Umsätze, die noch nicht erfasst wurden, einschließlich (i) abgegrenzter Umsätze und (ii) unkündbarer vertraglicher Beträge, die in künftigen Perioden in Rechnung gestellt und als Umsatz erfasst werden.“ Eine steigende Zahl sagt, dass Kunden zu zahlen versprochen haben, nicht wann sie verbrauchen – und das Unternehmen hat bereits gesagt, dass es das selbst nicht weiß.
Was die Kennzahl ausschließt, wiegt ebenso schwer: „Die RPO des Unternehmens enthalten keine Leistungsverpflichtungen aus On-Demand-Vereinbarungen, da mit diesen keine Mindestabnahmeverpflichtungen verbunden sind.“ Was immer in diesem Teil geschieht, bleibt konstruktionsbedingt im Auftragsbuch unsichtbar.
Der Zähler macht zudem Effizienz zu einer Umsatzvariablen, was Arbeitsplatzpreise nie können. Da der Verbrauch nach Art und Dauer der Rechenleistung, nach gespeicherten Terabyte pro Monat und nach übertragenen Terabyte bemessen wird, gibt ein Kunde, der seine Warehouses optimiert, weniger aus, ohne etwas zu kündigen – und keine der beiden Richtungen wird angekündigt.
Risiken und Grenzen
Der Token schiebt einen Emittenten zwischen Halter und Unternehmen. Sein Wert hängt an Ondos Struktur, Zugangsregeln und Rücknahmebedingungen, die der Emittent ändern kann, und er ist ausdrücklich kein Anspruch auf eine Aktie.
Über derselben Exponierung laufen drei Uhren: eine Börsensitzung, ein Token mit 24/5 und Emittentenpausen und ein Kontrakt ohne Schlussglocke. Eine Nachricht, die eintrifft, während zwei davon stillstehen, wird von der offenen bepreist, und die übrigen holen sie in einem einzigen Druck nach.
Hebel macht aus dieser Lücke einen Ausstieg. Die Schließung folgt dem Mark-Preis, nicht dem letzten Abschluss, und Funding bleibt in beide Richtungen fällig. Eine Größe, die in einer gewöhnlichen Sitzung niemandem auffällt, kann von einer Wochenendbewegung beendet werden, die ein Aktionär schlicht verschlafen hätte.
Keine Hülle berührt den Zähler. Verbrauchen Kunden weniger als zugesagt, erreicht das die eingetragene Aktie, Ondos Token und den Kontrakt gleichermaßen, und die Übertragungsklausel bedeutet, dass eine nicht ausgeschöpfte Zusage später wieder auftauchen kann, statt zu verschwinden.
Eine Grenze gehört diesem Artikel selbst: Die eigenen Risikofaktoren des Unternehmens füllen im Geschäftsbericht einen eigenen Abschnitt und sind hier nicht zusammengefasst.
SNOW-Informationen selbst prüfen
Alles oben Zitierte liegt auf SEC EDGAR unter CIK 1640147, und der Geschäftsbericht trägt die Aktennummer 001-39504. Ein Detail entscheidet, ob das richtige Dokument überhaupt erscheint: Das Geschäftsjahr endet am 31. Januar, zu öffnen ist also der Bericht, dessen Periode im Januar schließt – ein Filter auf ein Kalenderjahresende liefert den falschen Jahrgang oder gar nichts.
Lies das Deckblatt vor dem Fließtext. Rechtsname, Sitzstaat, Bezeichnung des eingetragenen Wertpapiers, Kürzel und Börse stehen dort beieinander, und sie sind Feld für Feld ausgefüllt statt als Sätze geschrieben – deshalb klärt sich eine Frage wie „wie viele Klassen sind eingetragen“ genau dort. Der Vergleich zweier Jahrgänge macht auch die oben beschriebene Änderung sichtbar.
| Was zu lesen ist | Wo es steht | Was es klärt |
|---|---|---|
| Das Deckblatt | Erste Seite des Geschäftsberichts | Name, Sitz, Wertpapierbezeichnung, Kürzel, Börse |
| Die Umsatzerfassungsmethode | Anhang zum Abschluss | Kapazität oder On Demand, und wann Verbrauch zu Umsatz wird |
| Die Anhangangabe zu den RPO | Umsatzangabe im selben Anhang | Was vereinbart, aber nicht erfasst ist, und was die Zahl auslässt |
| Die Kontraktregelseite | Derivatedokumentation der Plattform | Funding-Intervall, Margin-Stufen, Schließungsmechanik |
Auf der Plattformseite beantwortet der Name des Emittenten im Instrumententitel, was ein Kürzel nicht beantworten kann; ein Titel, der niemanden nennt, beschreibt keine tokenisierte Aktie. Ondos eigene Dokumentation ist der Ort, an dem Besicherung, Rechte und Handelskalender verbindlich stehen.
Fazit
SNOW zu kaufen heißt, zwischen einem Eigentumsanspruch und zwei Kontrakten über einen Preis zu wählen. Aktionärsstatus hängt nur an einem Weg: der an der NYSE notierten Stammaktie. Ondos Token bildet die Gesamtrendite ab, ohne ein einziges Aktionärsrecht zu gewähren, und folgt dem Kalender des Emittenten. Das Perpetual hält gar nichts und berechnet Funding für jedes Intervall, das die Position offen bleibt.
Unter allen dreien liegt ein Zähler. Snowflake verdient, wenn Daten abgefragt, gespeichert und bewegt werden, nicht wenn ein Arbeitsplatz besetzt ist – die erste Offenlegung ist daher nicht die Umsatzzeile, sondern die Verbrauchssprache um sie herum: Kapazität gegen On Demand, die Übertragung nicht genutzter Kapazität und ein Auftragsbuch, das von einem Verbrauch abhängt, der „seiner Natur nach schwankt und im Ermessen der Kunden liegt“.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- ETHA kaufen: Gebühren, Handelszeiten und Unterschiede zu Ethereum
- IBIT kaufen: Gebühr, Handelszeiten und die Unterschiede zu Bitcoin
- Intercontinental Exchange (ICE) Aktie kaufen: Handelswege, Kosten und Risiken
- Aktien auf Bitbase handeln: eine Schritt-für-Schritt-Anleitung für Krypto-Trader
- Krypto-ETF-Mittelströme richtig lesen
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Snowflake Form 10-K für das Geschäftsjahr 2026: Geschäftsmodell, Umsatzerfassung und RPO (SEC EDGAR) www.sec.gov
[2] Strukturiertes Deckblatt derselben Einreichung: Emittent, Sitz, Wertpapier, Kürzel, Börse und Geschäftsjahr www.sec.gov
[3] Ondo-Stocks-Überblick: Besicherung, Rechte und Handelszeiten (offizielle Ondo-Dokumentation) docs.ondo.finance