Puedes operar en Cboe toda la semana sin poseer nada de ella. Esta compañía explota los mercados donde cotizan las opciones sobre el índice S&P 500 y los productos sobre el VIX, y sus propias acciones ordinarias están registradas en una bolsa que ella misma opera. Comprar CBOE te pasa de un lado a otro de ese montaje, de modo que la pregunta deja de ser adónde fue el mercado y pasa a ser por qué cobra el lugar donde se negocia.
¿Qué es Cboe Global Markets (CBOE)?
Cboe Global Markets, Inc. es una sociedad constituida en Delaware cuyo ejercicio fiscal termina el 31 de diciembre. En su informe anual se describe como «the world's leading derivatives and securities exchange network» y afirma que «delivers cutting-edge trading, clearing, and investment solutions to people around the world». Si se apartan los adjetivos queda una estructura sencilla: posee mercados y vende la entrada a ellos.
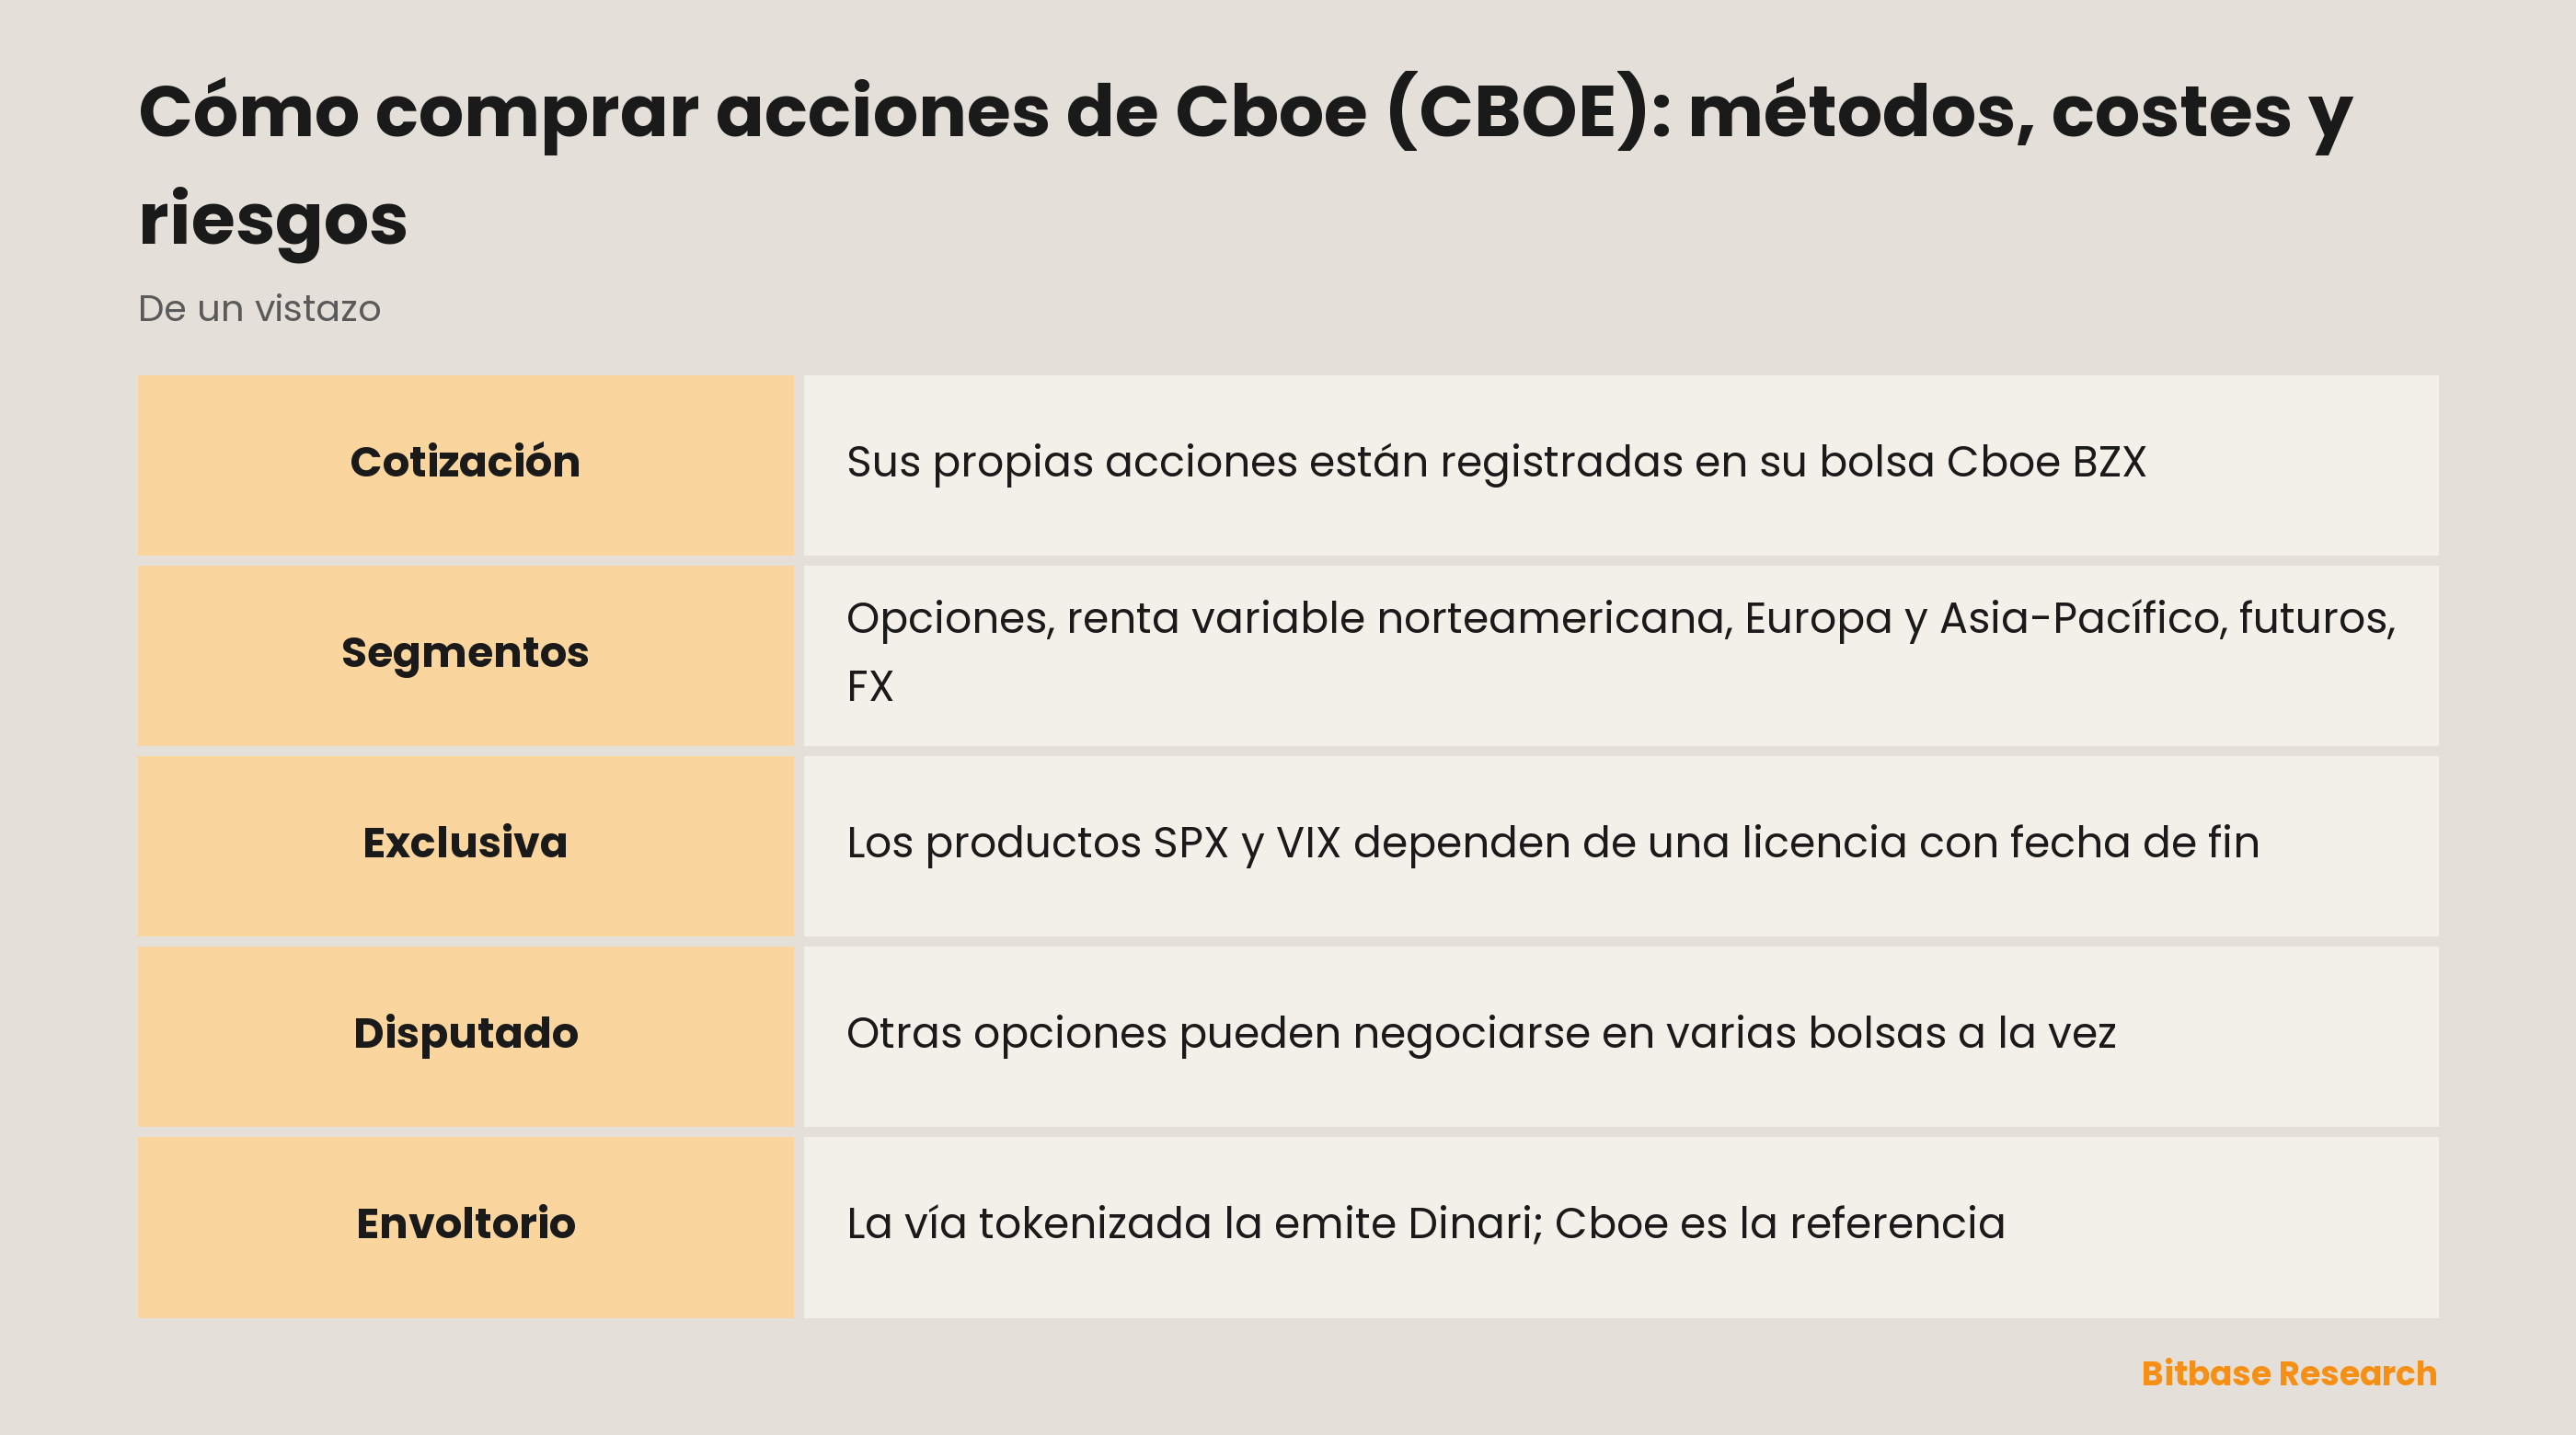
La portada de ese informe trae un detalle en el que conviene detenerse. Las acciones ordinarias cotizan bajo el símbolo CBOE y están registradas en Cboe BZX, una bolsa que la propia compañía explota. El documento lo confirma también desde el otro lado, al situar «the Cboe Global Markets, Inc. common stock listing» dentro del segmento de renta variable norteamericana. Dicho de otro modo, la acción que compra un inversor es, en la contabilidad de la propia compañía, uno de sus clientes de cotización.
Cboe informa en cinco segmentos, y sus nombres bastan para ver hasta dónde llega el negocio.
| Segmento | Qué contiene |
|---|---|
| Opciones | Opciones sobre índices y sobre acciones, además de datos de mercado, licencias de índices, enrutamiento y servicios de acceso |
| Renta variable norteamericana | Cotizaciones corporativas en Cboe Canada, cotizaciones de ETP en BZX y la cotización de las propias acciones de Cboe Global Markets |
| Europa y Asia-Pacífico | Plataformas paneuropeas de derivados y renta variable, la compensación de Cboe Clear Europe y Cboe Australia |
| Futuros | Servicios de negociación de CFE, un mercado de futuros totalmente electrónico |
| FX global | Negociación institucional de divisas en la plataforma Cboe FX, junto con forwards sin entrega |
El segmento de opciones es aquel del que salió el nombre. Cboe lo describe como opciones sobre índices de mercado, a las que llama opciones sobre índices, y opciones sobre acciones de empresas individuales. En pantalla se parecen mucho; como negocio son dos cosas distintas.
Por qué la gente opera CBOE
A un mercado se le paga cuando algo cambia de manos. La comisión de negociación se cobra por contrato, así que esa línea responde a cuántos contratos se cruzaron, no a dónde cerró el índice. Esa forma la comparte cualquier bolsa cotizada.
Lo que distingue a Cboe es que parte de lo que se negocia en sus mercados no puede negociarse en ningún otro sitio del país. La compañía declara que tiene «exclusive U.S. rights to list options on the S&P 500 Index, S&P 100 Index, S&P 500 ESG Index, and S&P Select Sector Indices», y nombra como sus «most frequently traded proprietary products» las «SPX options and VIX options and futures». El indicador de volatilidad al que remiten esos productos se deriva del primero de ellos: el informe dice que el índice VIX es «not directly tradable», que se calcula «based on the mid-point of real-time quotes of SPX options» y que está construido para reflejar «investors' consensus view of future 30-day expected stock market volatility».
Otras opciones no tienen esa protección. El documento describe contratos que «are eligible to trade, as applicable, on Cboe Options, C2, BZX, EDGX, and/or other U.S. national securities exchanges», es decir, un instrumento capaz de estar en varios mercados a la vez, incluidos algunos que esta compañía no posee. Un mismo operador lleva así un libro que nadie puede copiar y, al lado, otro por el que compiten todos.
El cripto vive dentro de esa estructura, no al margen de ella. La compañía informa de que «on June 9, 2025, Cboe successfully completed the migration of cash-settled Bitcoin and Ether futures contracts from Cboe Digital Exchange to CFE», la misma sociedad de futuros donde cotizan los futuros sobre el VIX. La aritmética coincide con cómo se arma el ingreso de bolsas y brókeres cotizados: comisiones sobre la actividad, más líneas que se facturan haya o no alguien negociando.
Un operador de bolsas, envuelto por otro
La página de precio de Bitbase para este ticker se titula Cboe Global Markets (Dinari Tokenized Stock) (CBOE). La parte que sostiene ese título es la marca del emisor: lo que la página cotiza lo emitió Dinari, y Cboe es la referencia, no la contraparte. Conviene sujetar esa distinción siempre que se ponen las acciones tokenizadas al lado del valor propiamente dicho.
Dinari define su producto como un dShare, «a token 1:1 backed by a security, commonly a U.S. equity». La emisión y la quema solo ocurren después de que se ejecute la orden de bolsa correspondiente, y esas órdenes se cursan a través de Alpaca. Es una promesa más estrecha que la fórmula «acción en la blockchain», y también más concreta: el respaldo es una posición que un bróker compró de verdad.
El horario es donde se rompen las suposiciones. Dinari maneja cuatro ventanas: la sesión regular estadounidense, los tramos previo y posterior al cierre que solo admiten órdenes limitadas, un tramo nocturno con la misma restricción y una ventana en cadena que cubre las horas en que todo lo demás está cerrado. Esa última atiende solo a una parte de los tickers y tiene menos liquidez, así que el resumen honesto es este: la mayoría de los dShares siguen el calendario bursátil estadounidense y solo una parte de la gama llega a operar sin interrupción. Una orden de mercado enviada fuera del horario regular se convierte automáticamente en una orden limitada ejecutable y puede ejecutarse entera, en parte o no ejecutarse.
Los dividendos siguen al subyacente. Cuando el efectivo llega al titular del valor, Dinari lo calcula y lo distribuye; los titulares directos reciben USD+, y los importes por debajo de un mínimo establecido no se distribuyen. Sobre el voto u otros derechos de accionista esa documentación no dice nada, así que aquí no se afirma ni que el envoltorio los conceda ni que los quite. Lee las condiciones del emisor antes de dar por supuesta cualquiera de las dos cosas.
Un futuro perpetuo es una tercera forma, y la más fácil de leer mal. No tiene ni acción ni token. Sigue un precio, liquida en stablecoin y mueve una tasa de financiación entre largos y cortos cada cierto intervalo, de modo que una posición mantenida durante semanas la paga o la cobra muchas veces. Da dirección con apalancamiento y propiedad de nada.
Qué mueve a Cboe
Empecemos por lo que no la mueve. Cboe no está larga en el S&P 500 ni larga en volatilidad. Le pagan cuando se negocia cualquiera de los dos, de manera que lo que llega a la línea de ingresos es la actividad, no el nivel.
La licencia exclusiva es la parte del negocio que trae calendario propio. La compañía declara que su «license with S&P extends through December 31, 2033, with exclusive rights to trade S&P 500 Index options through December 31, 2032». Un derecho exclusivo con fecha de término publicada no es riesgo de mercado y ninguna sesión lo revaloriza; es una cuestión de renovación situada debajo de la línea de ingresos más distintiva que tiene la compañía. Aquí no se pronostica cómo se resuelve; las fechas están en el documento.
Al lado está la mitad disputada del libro de opciones: los instrumentos admitidos a negociación en varias bolsas nacionales se mueven por tarifas, condiciones de enrutamiento y tecnología, no por exclusividad. Un mismo trimestre puede ser bueno para una mitad y flojo para la otra, y por eso un titular suelto sobre volumen de opciones rara vez explica un movimiento de la acción.
Vienen después las líneas que no necesitan operación alguna. La compañía gana con «licensing of proprietary options market data, index licensing, routing services, and access and capacity services» y declara que «we license proprietary indices for third parties to use to create third-party indices and products». Un fondo construido en otra parte sobre un índice de Cboe paga a Cboe por la referencia, lo que es una cuestión de suscripciones y no de negociación.
Por último, la propia forma de la compañía es una variable. Mover futuros sobre bitcoin y ether liquidados en efectivo entre sociedades propias, como registra el documento para junio de 2025, cambia qué segmento reporta esa actividad sin cambiar la actividad. Las tablas por segmentos de periodos distintos solo se comparan después de revisar el perímetro.
Riesgos y límites
El envoltorio trae su propio riesgo, por delante de cualquier cosa que haga la compañía. Un dShare es un derecho frente a la estructura de Dinari: frente a que el emisor siga operando, a que el respaldo se mantenga como está descrito y a que el reembolso funcione según unas condiciones que el emisor publica y puede revisar. Tener el token en cadena traslada esa dependencia, no la elimina.
El calendario es el detalle que peor se lee. La mayoría de los dShares siguen la sesión estadounidense, las ventanas ampliadas solo admiten órdenes limitadas y la vía continua cubre parte de la gama, no toda. Una noticia que llega con el mercado cerrado la pone en precio el primer sitio que abra, y quien no envió ninguna orden encuentra igualmente su posición revalorizada.
Una licencia con fecha es una dependencia por construcción. Los derechos exclusivos descritos arriba corren hasta fechas concretas y cubren justamente los productos que la compañía señala como sus propios más negociados. Una familia estrecha que comparte una misma referencia significa que un cambio en cómo se licencia o se calcula esa referencia tocaría más de una línea a la vez.
Sus propios riesgos los expone Cboe en una sección que este texto no leyó. El Item 1A del informe anual es donde la compañía enumera lo que considera relevante. Nada de lo anterior es un resumen de esa sección; ábrela directamente antes de tomar cualquier lista de riesgos, esta incluida, por completa.
Cómo verificar por tu cuenta la información sobre Cboe
Por el lado de la compañía, EDGAR guarda bajo el CIK 1374310 todas las presentaciones, y la portada del informe anual responde más por línea que cualquier perfil: nombre legal, estado de constitución, símbolo de cotización y la bolsa en la que están registradas las acciones. El Item 1 enumera los segmentos citados arriba y el Item 1A recoge los riesgos con las palabras de la compañía. El sitio de relación con inversores publica los mismos documentos junto al calendario de resultados.
Hay una comprobación propia de este emisor. Bajo una sola marca, Cboe opera varios mercados, entre ellos Cboe Options, C2, BZX, EDGX y CFE. Un tarifario, un registro de normas o un aviso de negociación pertenece a una de esas sociedades y no rige automáticamente para las demás, así que confirma a qué mercado se refiere un documento antes de aplicarlo al que tú utilizas.
Por el lado del envoltorio, la documentación propia de Dinari es la autoridad sobre respaldo, recorrido de la orden, ventanas de negociación y distribuciones. Por el lado del mercado, la página de precio de Bitbase muestra el nombre del emisor dentro del título del instrumento. Cuando un título no nombra emisor, esas mismas letras pueden pertenecer a un proyecto cripto sin relación que las comparte por casualidad.
En resumen
Cboe está a los dos lados de la pantalla: es el mercado donde cotizan las opciones sobre índices y los productos de volatilidad, y es una acción que puede comprar cualquiera. Cobra una comisión cuando los contratos cambian de manos, una licencia cuando otro construye sobre sus índices y una tarifa de acceso a las firmas que quieren sentarse cerca del motor de casación. Una parte de eso la protege un derecho exclusivo con vencimiento publicado; por la otra se pelea cada día.
Las vías de exposición no son equivalentes. La pregunta por la propiedad se resuelve en la portada de un documento, la del dShare en la documentación de un emisor y la del perpetuo en la financiación y el margen. Decide cuál de las tres estás comprando antes de decidir cuánto vale.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Acciones cripto frente a ETF de bitcoin: ¿exposición a un negocio o a bitcoin?
- Cómo comprar acciones de Adobe (ADBE): métodos de negociación, costes y riesgos
- Cómo comprar acciones de CME Group (CME): métodos, costes y riesgos
- Cómo comprar acciones tokenizadas: acceso, comisiones y qué posees en realidad
- The DATA Foundation, antes Story Protocol: la migración del token IP a DATA
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Cboe Global Markets, formulario 10-K de 2025: portada, segmentos y productos propios (SEC EDGAR) www.sec.gov
[2] Documentación de Dinari: qué es un dShare, respaldo, recorrido de la orden y ventanas docs.dinari.com
[3] Relación con inversores de Cboe Global Markets: documentos y calendario ir.cboe.com