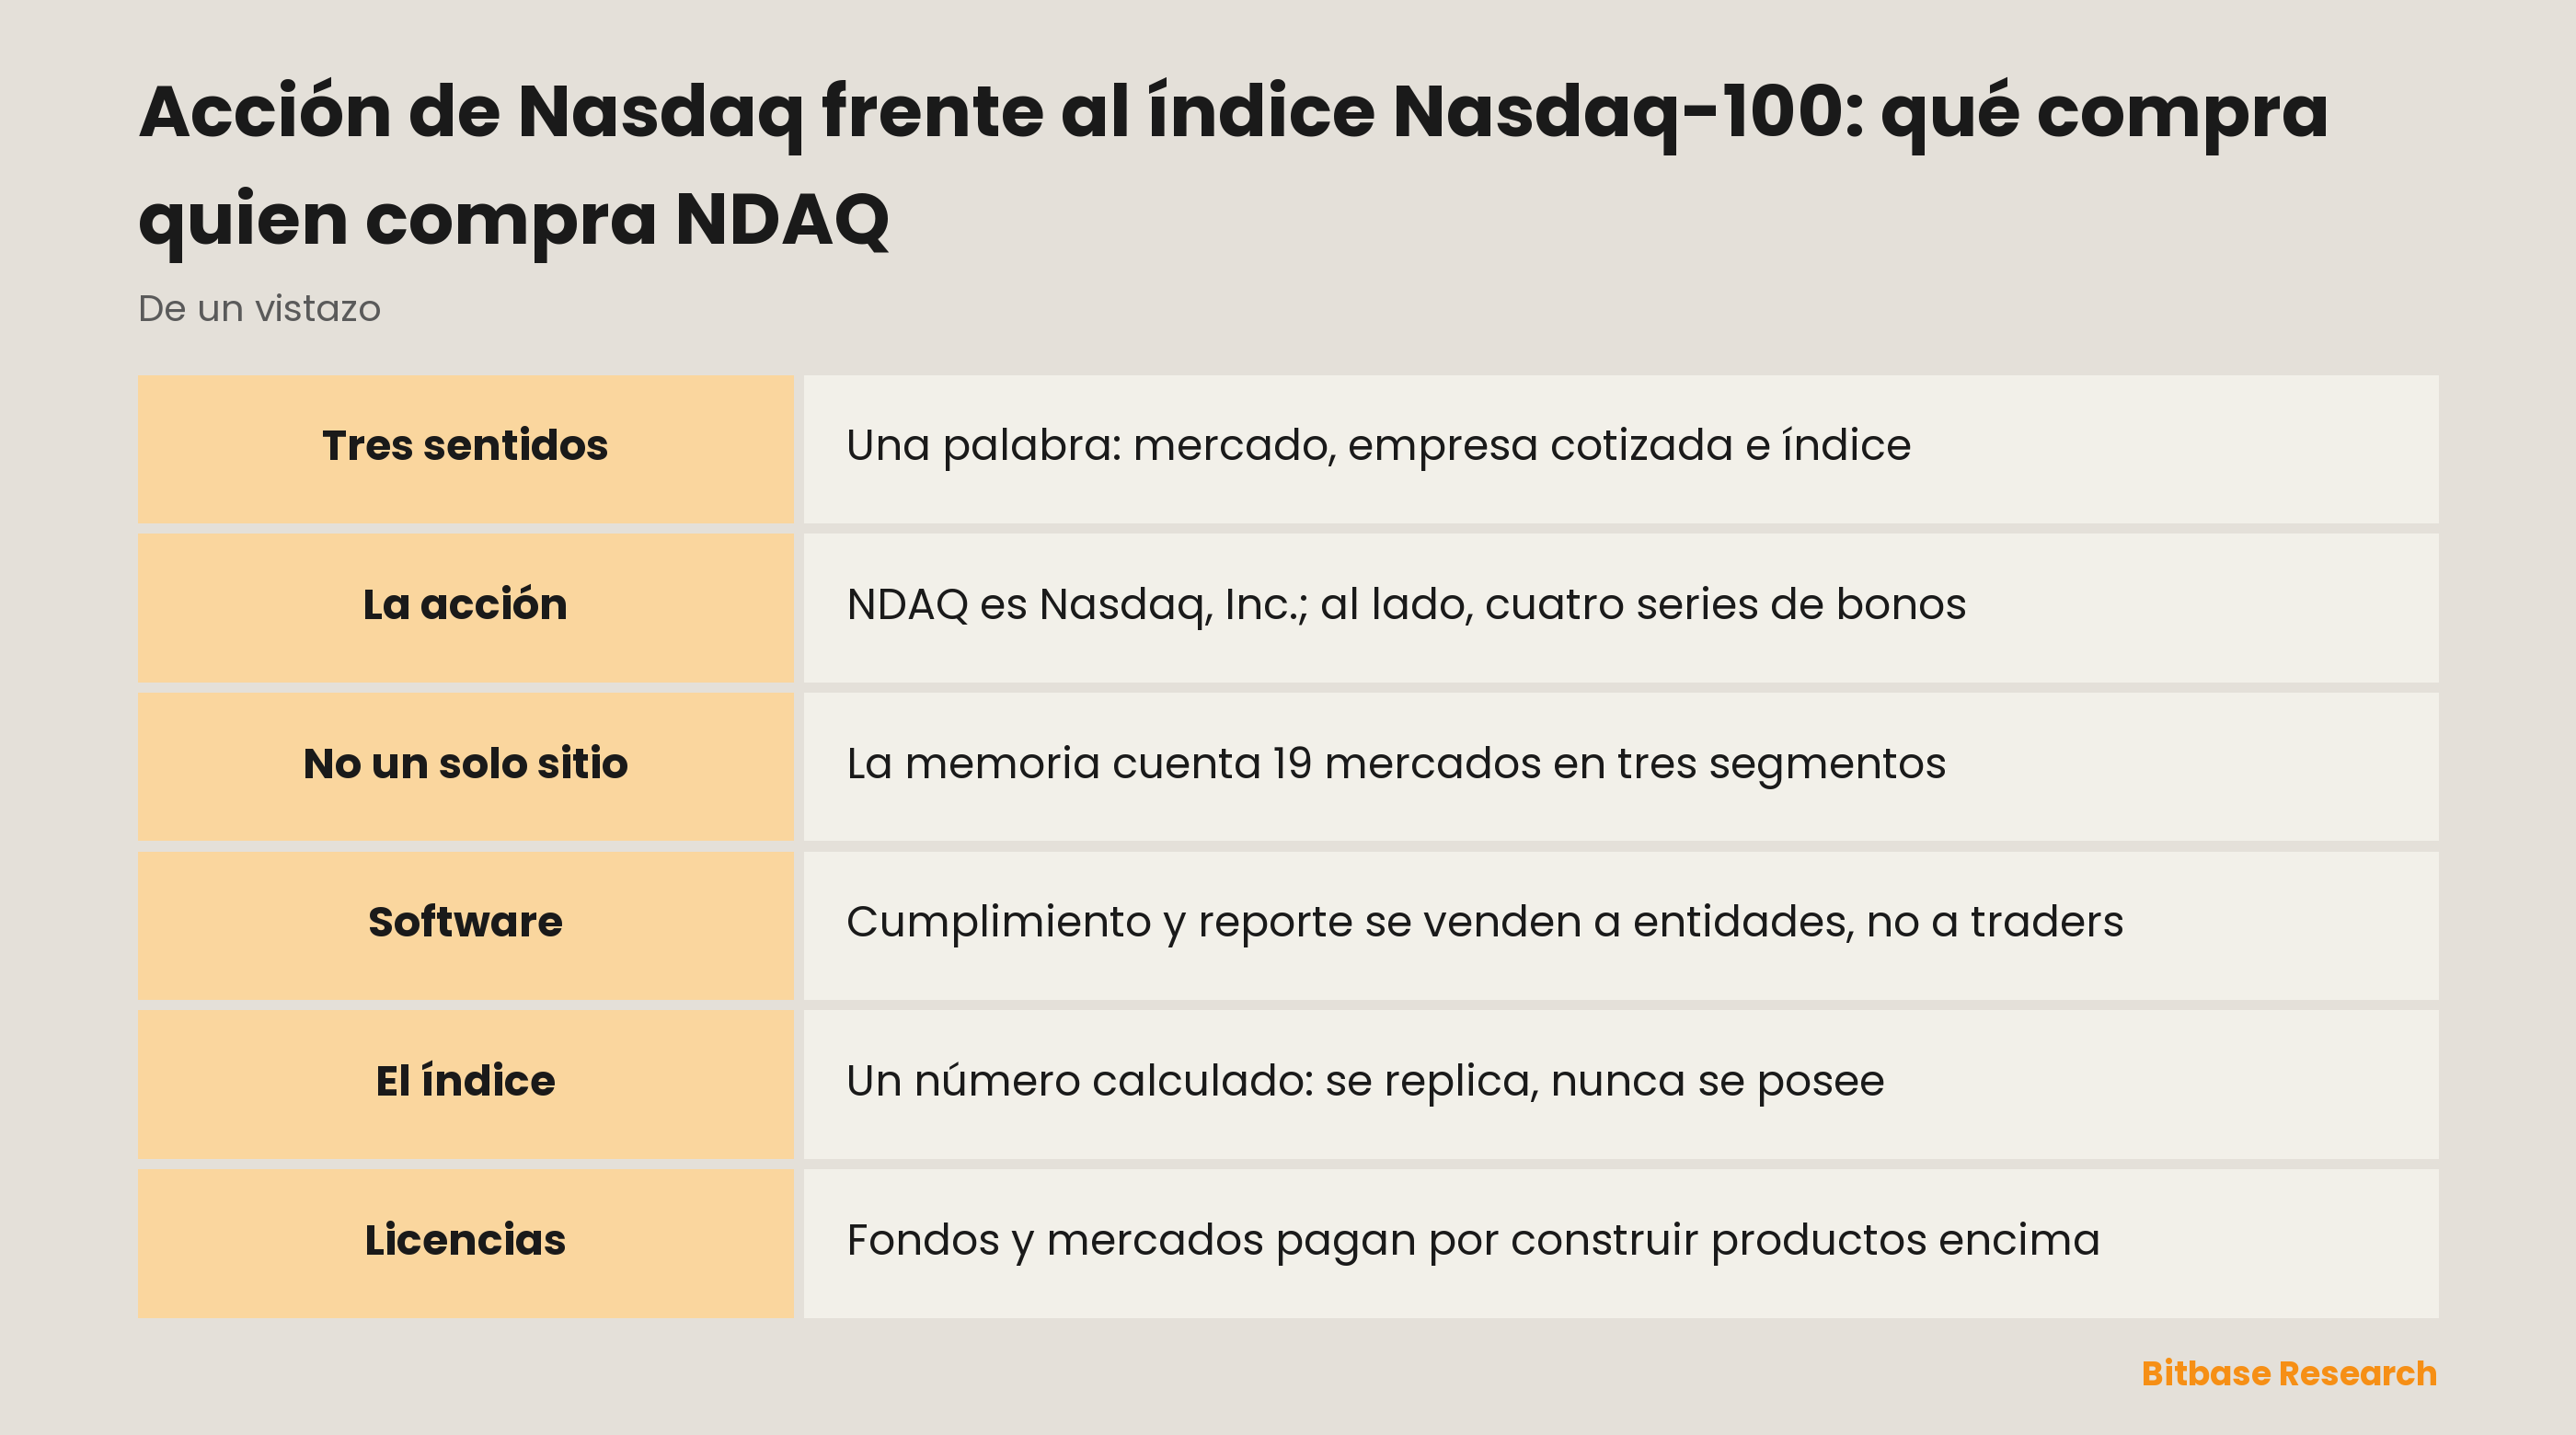
La palabra Nasdaq hace tres trabajos distintos en el habla corriente, y una búsqueda de «acción de Nasdaq» casi nunca aclara cuál de los tres. Un mercado es un lugar y no un valor; el Nasdaq-100 es un número calculado que se puede replicar pero no tener; y entre ambos está Nasdaq, Inc., una sociedad de Delaware cuya acción ordinaria lleva el símbolo NDAQ. Este perfil separa las tres cosas, lee en su propia memoria anual qué vende realmente la empresa y explica por qué el índice acaba siendo uno de sus productos.
Qué es Nasdaq, Inc. (NDAQ)
La primera sorpresa está en cómo se describe la propia compañía. La memoria anual abre diciendo que Nasdaq es «a leading technology platform that powers the world's economies». No un mercado, no una bolsa de valores, sino una plataforma tecnológica. La formulación se explica enseguida: «We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services», es decir, acceso al capital, tecnología financiera y servicios de mercado.
Solo el último es el negocio que sugiere el nombre, y hasta ese va en plural. Market Services «includes our equity derivative trading and clearing, cash equity trading», y después vienen renta fija, divisas y materias primas; la compañía opera 19 mercados en varias clases de activos, y algunos no están en Nueva York sino en las capitales del norte de Europa y del Báltico. El sitio que casi todo el mundo se imagina —The Nasdaq Stock Market, al que la memoria llama «the largest single venue of liquidity for trading U.S.-listed cash equities»— es una parte de un solo segmento.
Financial Technology vende software, y en su mayor parte no a traders: tecnología contra el delito financiero, tecnología regulatoria y tecnología para los mercados de capitales. Nasdaq Verafin «provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering», o sea detección de fraude y prevención del blanqueo para entidades financieras. AxiomSL se dedica a la gestión de datos de riesgo y al reporte regulatorio del sector financiero. A ninguno de esos productos le importa cómo cerró hoy un valor del Nasdaq-100.
Dentro de Capital Access Platforms está la pieza sobre la que gira este texto: datos y servicios de cotización, índices, y analítica y soluciones corporativas. El negocio de índices vive dentro de la empresa.
Quedan dos datos de identidad, y conviene leerlos en el documento en lugar de suponerlos. Nasdaq, Inc. está constituida en Delaware, su ejercicio cierra el 31 de diciembre, y lo que cotiza como NDAQ es su acción ordinaria con valor nominal de un centavo, admitida precisamente en el mercado que opera su propia filial. En esa misma portada hay registradas además cuatro series de bonos sénior, cada una con símbolo propio. Cinco valores, cinco símbolos, y solo uno de ellos es una acción.
Por qué se compra NDAQ
Quien compra NDAQ se lleva una mezcla cuyas partes no se mueven juntas. Una sí depende de la actividad del mercado: las comisiones de negociación y compensación suben con el volumen que pasa por los mercados. Las otras dos no. Los ingresos por cotización se facturan a las empresas por el hecho mismo de estar cotizadas, y el software de cumplimiento se vende mediante contratos que sobreviven a cualquier semana concreta.
Por esa mezcla, la acción no funciona como reflejo del mercado que alberga. Un trimestre tranquilo reduce un componente y deja los otros dos donde estaban; una subida espectacular de los grandes valores tecnológicos apenas añade nada a una licencia firmada con un departamento de cumplimiento.
El negocio de cotizaciones es competitivo como la infraestructura rara vez lo es, y el documento nombra al rival sin rodeos: «Our primary competitor for larger company stock share listings in the U.S. is NYSE». Una cotización se puede trasladar, y la obligación que la acompaña no termina con el debut: «Once listed, companies must maintain rigorous listing and corporate governance standards».
A quien llega desde el mundo cripto conviene decírselo claro: ninguna parte de estos ingresos está denominada en tokens. Lo que sí se traslada es la materia. El cribado de listas de sanciones, la vigilancia de operaciones y el reporte regulatorio son aquí una línea de producto y no un gasto general.
El índice es un producto, no un valor
Un índice es una regla más un número. El Nasdaq-100 es, en palabras de su propio dueño, el «flagship index» de la compañía, y «includes the top 100 non-financial companies listed on The Nasdaq Stock Market»: las cien mayores empresas no financieras cotizadas en ese mercado. Nada en esa frase describe un activo. No hay título, no hay libro de órdenes y no hay contraparte; hay una metodología publicada, un cálculo y productos que otros construyen sobre el resultado.
Y esos productos no son versiones unos de otros. Un fondo que replica el índice mantiene los valores que lo componen y emite participaciones propias, de modo que lo que se compra es una parte del fondo, con su comisión y su error de seguimiento interpuestos entre el partícipe y el número; un fondo así, desmontado capa por capa, muestra cuántas capas llegan a acumularse. Un futuro no mantiene absolutamente nada. Es un acuerdo con fecha, listado en ciclo trimestral —marzo, junio, septiembre, diciembre— que convierte puntos de índice en dinero mediante un multiplicador fijo; la versión micro del mismo contrato usa un multiplicador diez veces menor, lo que cambia el tamaño de la posición, no su apalancamiento ni su riesgo. Al vencimiento liquida en efectivo contra un precio armado con las aperturas de los valores del índice y no tomado de ninguna cotización visible; a qué se refiere exactamente esa liquidación merece una lectura aparte.
Esos contratos llevan además un tercer calendario: del domingo por la tarde al viernes por la tarde en hora del este de Estados Unidos, con una pausa técnica diaria dentro. No es la sesión bursátil ni es un mercado continuo.
Lo que cierra el círculo es una frase del documento. «Our Index business develops and licenses Nasdaq-branded indices and financial products», dice, y «License fees for our trademark licenses vary by product»: la tarifa se calcula sobre un porcentaje de los activos subyacentes, sobre el importe de la emisión de un producto, sobre el número de productos o sobre el número de contratos negociados. El fondo paga por replicar el índice; el mercado que lista un contrato sobre él también paga. El índice no se puede comprar, pero el derecho a construir un producto encima sí se vende, y lo vende la empresa cuya acción es el segundo significado de la palabra.
Hay dos envoltorios más que quedan del todo fuera del sistema bursátil. Una acción tokenizada es el instrumento de un tercero: el emisor define qué hay detrás, quién puede tenerla y cómo se reembolsa, y puede reescribir esas definiciones. Un contrato perpetuo elimina el subyacente por completo: margen en stablecoin, un pago periódico del lado saturado hacia el contrario y cierre forzoso cuando el margen se adelgaza. Que una empresa concreta exista en alguna de esas formas se decide símbolo a símbolo y nunca por notoriedad; el catálogo propio de acciones tokenizadas y mercados de futuros de una plataforma es donde está la respuesta vigente.
Qué mueve a NDAQ
El flujo de nuevas cotizaciones llega a esta empresa antes que a la cartera de nadie. Cada admisión amplía la base de comisiones, y una empresa que traslada su cotización se lleva la comisión consigo, hacia un destino que el documento está dispuesto a nombrar. Dónde decide cotizar un emisor es una decisión que casi ningún inversor vigila, y aquí es un hecho de ingresos.
La economía de las licencias de índices tiene forma propia, y las condiciones citadas la delatan: se cobra por volumen de activos, importe de emisión, número de productos y número de contratos, no por cuánto ha subido el índice. El dinero que entra en productos que replican un índice de Nasdaq llega por tanto a esa línea incluso en un mercado plano, y un emisor que se pasa a una metodología rival resta de ella incluso en uno alcista. Los rivales aparecen en el mismo documento: «We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell».
La regulación llega aquí dos veces y con signos opuestos. Una nueva obligación de reporte crea demanda de exactamente lo que vende la línea de Regulatory Technology, mientras que un cambio en las reglas de estructura de mercado aterriza sobre los negocios de negociación y cotización como coste y como límite. Un titular regulatorio no es, por sí mismo, bueno ni malo para esta acción.
La turbulencia del mercado mueve solo una parte de la compañía. Una semana violenta eleva los volúmenes de los mercados y no hace nada a un contrato de software plurianual ni a una factura de cotización ya emitida; esos presupuestos siguen el calendario de cumplimiento, no el ánimo. Leer un repunte de volatilidad directamente sobre este símbolo es poner precio a un segmento e ignorar dos.
Riesgos y límites
El negocio de índices se sostiene sobre contratos, y los contratos tienen otra parte. Las tarifas dependen de que otras firmas sigan construyendo sobre metodologías de marca Nasdaq, frente a competidores nombrados que publican las suyas. Un reglamento vale lo que paguen por él sus licenciatarios.
El software trae un riesgo que un mercado no tiene. Vender a bancos y gestoras implica ciclos de venta largos, obligaciones de implantación y la posibilidad de que el supervisor del cliente cambie lo que el producto debe hacer.
El nombre invita a la comparación equivocada. Una opinión sobre las grandes tecnológicas cotizadas es una opinión sobre el índice, y el índice no es esta empresa: instrumentos distintos, impulsores distintos.
El envoltorio cambia tu derecho, no el negocio. El token de un tercero entrega exposición con la forma que fijan sus propias condiciones; un derivado apalancado entrega dirección, una obligación de financiación y un precio en el que la posición termina sin ti.
Este texto no es la divulgación de riesgos de la compañía. En la sección Risk Factors de esa misma memoria, Nasdaq, Inc. expone con sus palabras qué considera capaz de perjudicarla. Esa sección no pudo leerse completa al preparar este perfil, y ninguna línea de arriba la sustituye.
Cómo verificar la información sobre NDAQ
Todas las citas anteriores salen de un único documento: el formulario 10-K que Nasdaq, Inc. presenta con el número CIK 1120193 y que puede leerse gratis en SEC EDGAR. Después conviene un atajo que casi nadie aprende. La portada de un documento moderno existe también como informe XBRL estructurado, publicado junto al propio documento con el nombre R1.htm, y responde a las preguntas de identidad sin una sola frase de prosa: denominación del registrante, estado de constitución, cada clase de valores registrada al amparo de la sección 12(b), el símbolo y el mercado de cada una, y el ejercicio fiscal. La pregunta hay que plantearla como recuento y no como consulta: ¿cuántos símbolos distintos declara? La respuesta es cinco, y solo uno de ellos es una acción.
Para el índice, hay que ir a su dueño. Nasdaq publica el resumen y la metodología del Nasdaq-100 en su propio sitio de índices, y las reglas de allí —el requisito de mercado de cotización y la exclusión de las empresas financieras— son la definición del índice y no un resumen de ella.
Para las condiciones de los contratos, hay que ir al mercado que los lista: multiplicadores, saltos mínimos, meses cotizados, horarios y procedimientos de liquidación viven en las páginas de especificaciones de CME Group y allí se revisan. Y qué existe en una plataforma cripto, y con qué condiciones, lo deciden únicamente sus propias páginas de producto.
En resumen
«Comprar Nasdaq» es una instrucción incompleta, y las tres maneras de completarla no se sustituyen entre sí. El mercado es un lugar, y los lugares no están en venta. El índice es un reglamento licenciado que solo se puede replicar: mediante un fondo que mantiene sus componentes o mediante un contrato que vence. NDAQ es una participación en la empresa que opera lo primero y licencia lo segundo, y que además lleva dos negocios que venden software y datos a instituciones que quizá no negocien nunca.
Esa última parte es la que el nombre esconde. Lee las descripciones de los segmentos antes de decidir que este símbolo es una apuesta por la actividad del mercado.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar RSP: ponderación equitativa, costes y comparación con SPY
- Cómo comprar SCHD: exposición a dividendos, costes y comparación con QQQ
- Cómo comprar acciones de Snowflake (SNOW): métodos de negociación, costes y riesgos
- Acciones de equipos para semiconductores: la cadena y sus riesgos
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Nasdaq, Inc., formulario 10-K de 2025, Item 1: segmentos, licencias de índices y competencia (SEC EDGAR) www.sec.gov
[2] Portada del mismo documento en XBRL: registrante, estado, clases de la sección 12(b), símbolos y mercado www.sec.gov
[3] Resumen del índice Nasdaq-100: composición y exclusión de las empresas financieras indexes.nasdaq.com
[4] Especificaciones del CME E-mini Nasdaq-100: multiplicador, meses, horarios y liquidación en efectivo www.cmegroup.com