Recurrir a TLT como al rincón tranquilo de una cartera es la forma habitual de encontrarse con este fondo, y sus propios documentos dedican más palabras a explicar por qué ese instinto falla que a cualquier otra cosa. Dentro hay deuda del Gobierno de Estados Unidos a muy largo plazo: el prestatario es tan fiable como pueden serlo los prestatarios, y el precio está entre los más inquietos de la bolsa. No son dos hechos en tensión, sino un mismo hecho leído desde los dos extremos de un bono. Este perfil cubre qué tiene el fondo dentro, por qué su precio se mueve por algo distinto del crédito, dónde se publican los costes y los repartos, y cuál de los tres calendarios gobierna una posición.
Qué es el iShares 20+ Year Treasury Bond ETF (TLT)
El objetivo declarado cabe en una línea. El fondo «seeks to track the investment results of an index composed of U.S. Treasury bonds with remaining maturities greater than twenty years.» Ahí no se promete una rentabilidad, ni la devolución del principal, ni fecha alguna. Se promete seguir una regla.
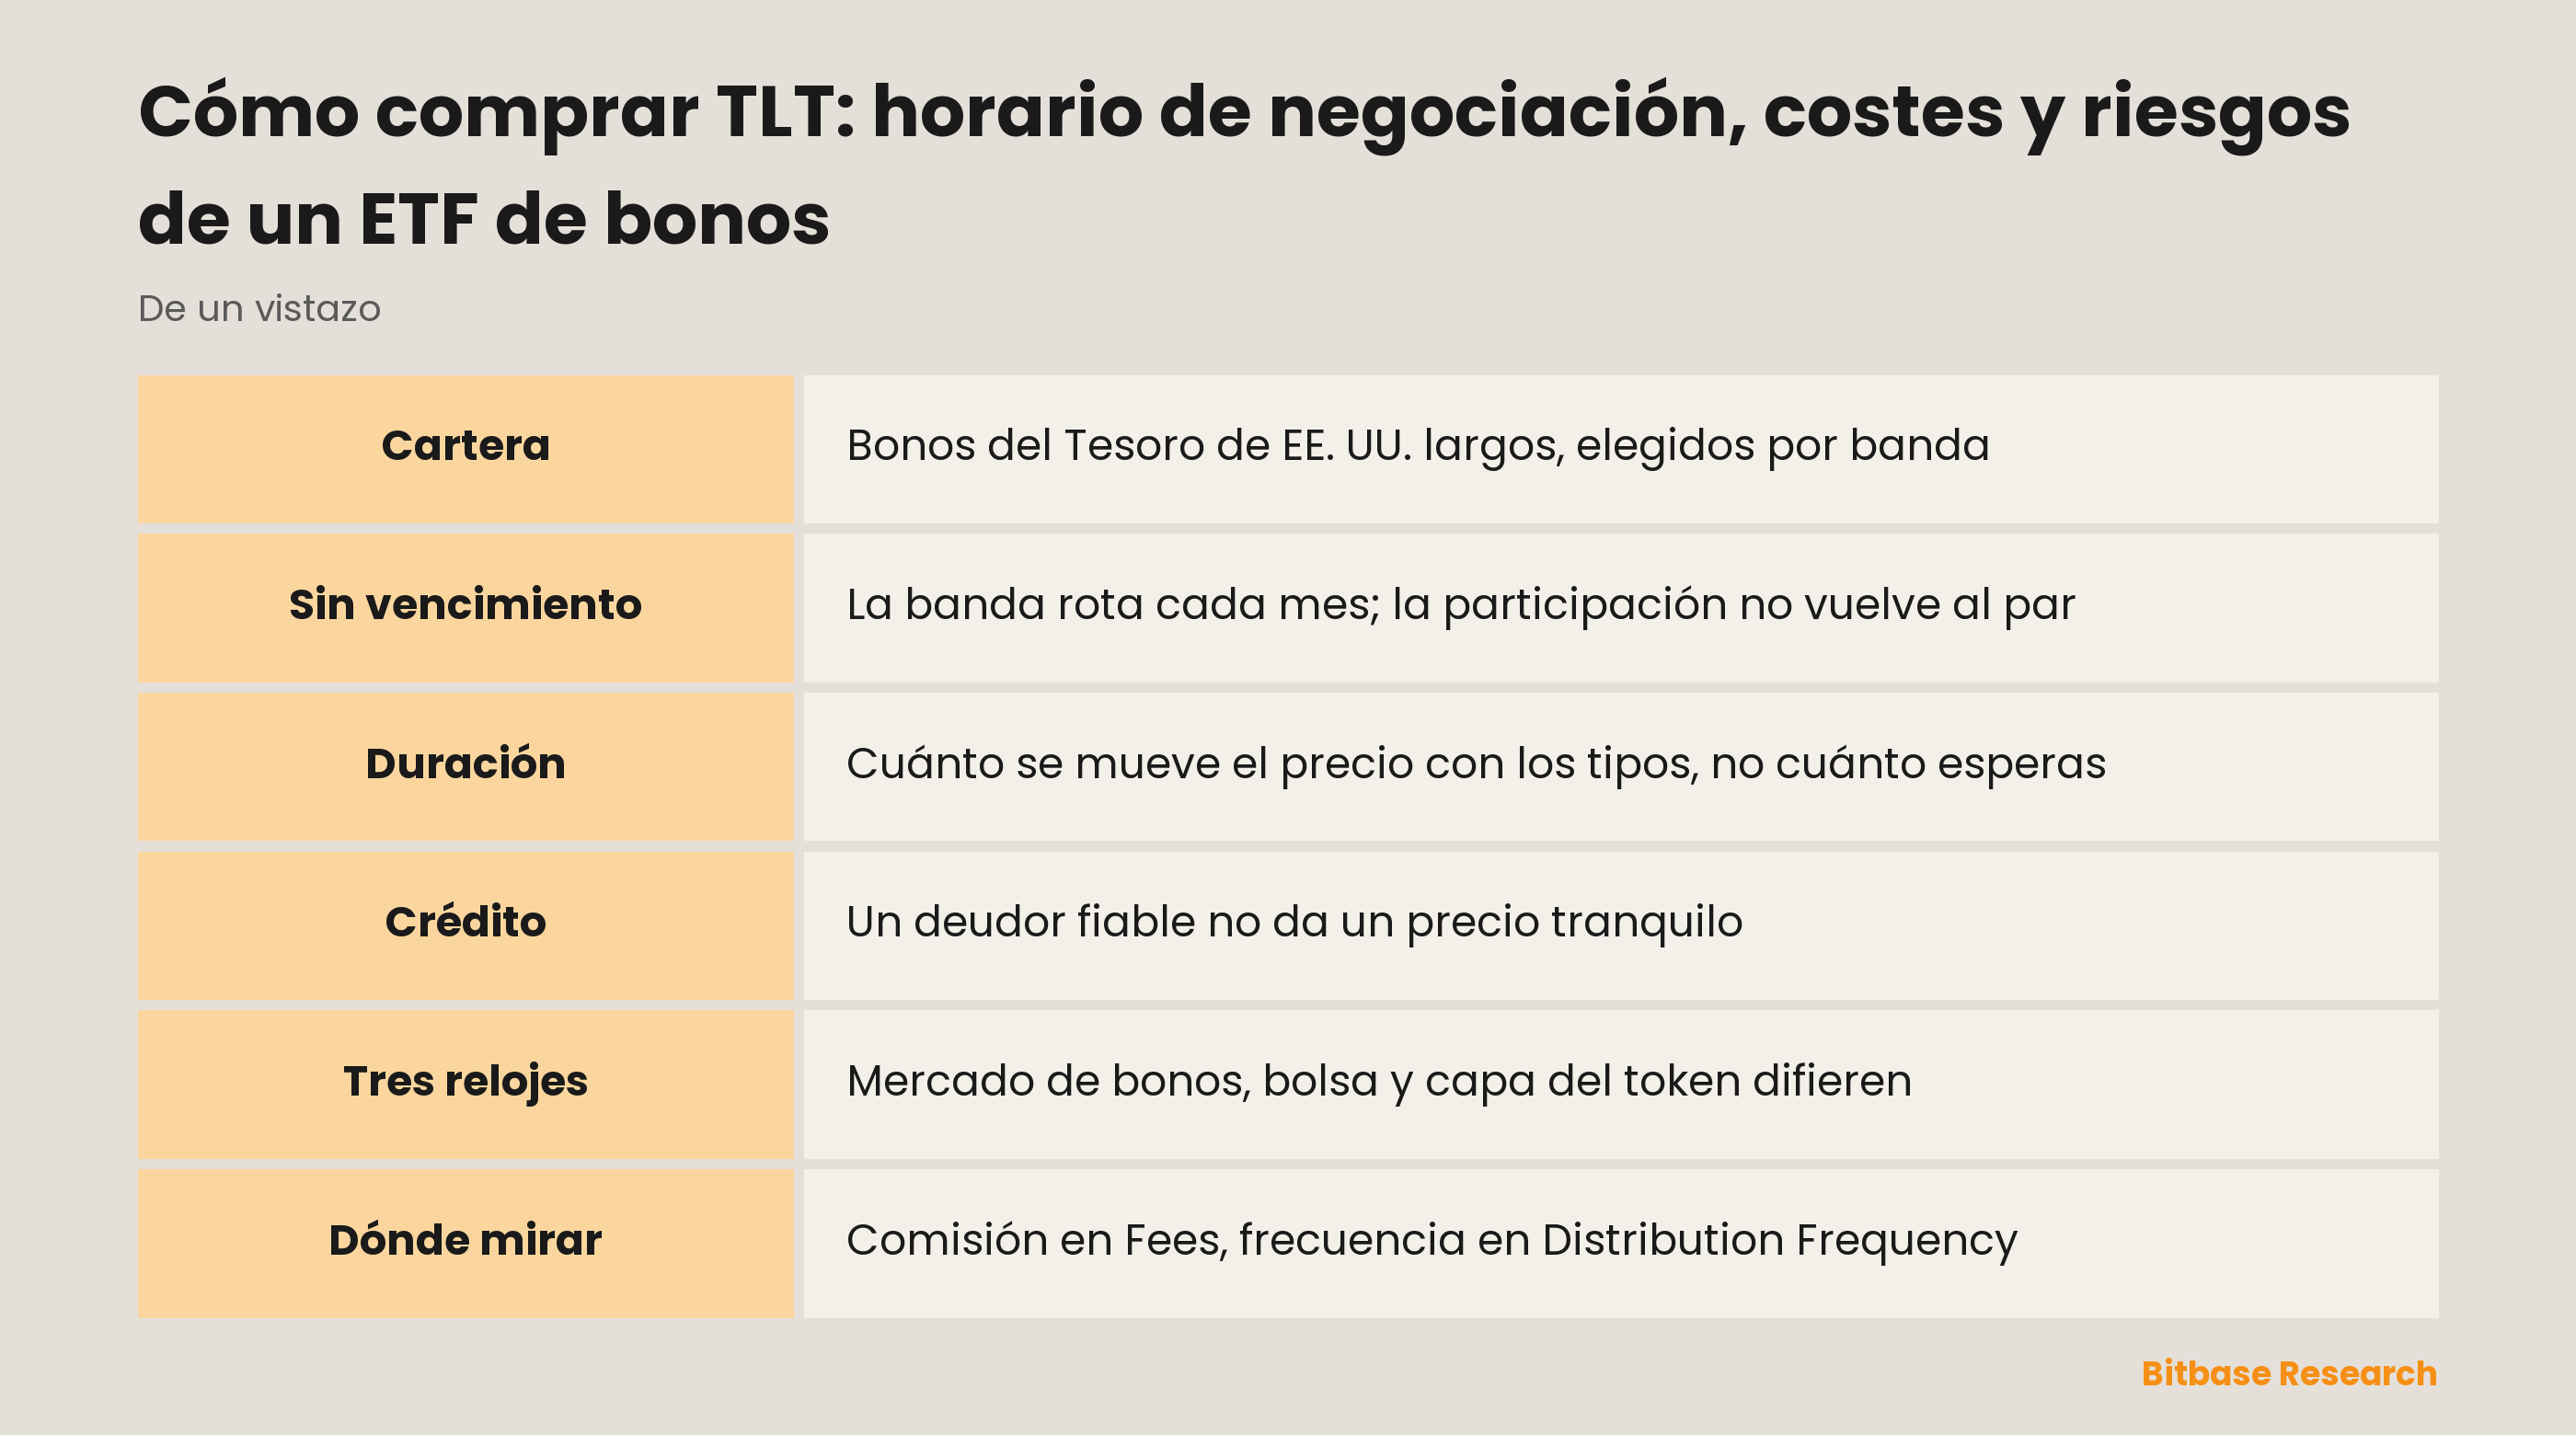
La regla pertenece a otro. El índice de referencia es el ICE U.S. Treasury 20+ Year Bond Index, cuyos componentes «are updated on the last calendar day of each month.» Un bono califica mientras su vida restante se mantenga por encima de esa línea y sale en cuanto cae por debajo. La cartera es una banda de vencimientos que se desplaza, no un conjunto fijo de préstamos.
Lleve esa distinción durante el resto de la página, porque da la vuelta a la intuición habitual. Un bono del Tesoro concreto tiene final: el día en que el Estado devuelve el principal. Una banda no tiene final, y tampoco lo tiene una participación en un fondo que la replica. La ficha del fondo expone el lado del partícipe sin rodeos: las participaciones de un ETF «are bought and sold at market price (not NAV) and are not individually redeemed from the fund.» Salir es vender al precio que dé el mercado, nunca esperar a que se devuelva el nominal. Las participaciones cotizan en Nasdaq.
Por qué se negocia TLT
La descripción del propio fondo nombra el atractivo sin adornos: «offers a way to gain targeted exposure to long duration government debt.» Cada palabra ahí soporta peso. Dirigida significa que la banda de vencimientos se elige y se mantiene por usted. Duración larga significa que el precio reacciona con fuerza al movimiento de los tipos. Deuda pública significa que la pregunta por el crédito está casi cerrada y la que sigue viva es la de los tipos.
Montar esa misma exposición a mano se puede y cansa: comprar los bonos, vigilar cómo cada uno envejece y sale de la banda, venderlo y sustituirlo, reinvertir los cupones. Un solo ticker absorbe ese trabajo de calendario, y una cuenta que no puede tener bonos del Tesoro sueltos suele poder tener un fondo cotizado.
Un segundo uso no tiene nada que ver con las rentas. Los precios de los bonos largos se mueven en contra del nivel general de los tipos, y se mueven mucho, así que el fondo también se negocia como expresión de una opinión sobre tipos. Un comprador quiere que se quede quieto; el otro está ahí precisamente porque no lo hará.
Dónde termina el bono y empieza el envoltorio
Tres objetos pueden llevar estas letras, y están encajados uno dentro de otro, no puestos en paralelo.
Un bono del Tesoro es la base: un préstamo al Gobierno de Estados Unidos, con cupón y con una fecha en la que vuelve el principal.
Una participación del fondo es un paso hacia fuera: una parte de una cartera de esos bonos, no de ninguno en concreto. Los gastos del fondo salen primero, y la participación cambia de manos en Nasdaq a un precio que no tiene por qué coincidir con el valor de lo que hay detrás: es la misma distancia entre el precio de un fondo cotizado y su valor liquidativo para la que la página del fondo reserva una fila llamada Premium/Discount.
Una versión tokenizada es otro paso hacia fuera, construida por una parte sin relación alguna con el fondo. La página de mercado de Bitbase para este ticker se titula iShares 20 Year Treasury Bond ETF (Dinari Tokenized ETF) (TLT), y lo que resuelve es la marca de emisor dentro del título, no las tres letras. La estructura de Dinari es el dShare: un token se sostiene contra un valor, y los tokens se emiten o se retiran solo una vez liquidada la orden correspondiente en el bróker, que en este emisor es Alpaca. El valor que hay detrás del token es la participación del fondo. Así que el token apunta a una participación, la participación a una cartera y la cartera a deuda que debe el Estado.
Cada paso hacia fuera añade una parte que tiene que cumplir, y ninguno elimina la exposición a tipos que está en el fondo del todo. Las condiciones difieren mucho entre emisores de acciones y ETF tokenizados, así que el nombre del emisor se lee antes que el ticker.
Qué mueve a TLT
Empiece donde empieza el folleto, porque dos frases contienen casi todo: «An increase in interest rates generally will cause the value of fixed-income securities to decline. Securities with longer maturities generally are more sensitive to interest rate changes and subject to greater fluctuations in value.» La primera da la dirección; la segunda explica por qué este fondo no es una versión suave de un fondo de bonos.
El nombre de esa sensibilidad es duración, y la definición va escondida en un paréntesis que casi todos saltan: «an instrument's price sensitivity to a change in interest rates.» En la página del fondo es una fila llamada Effective Duration. Léala como un multiplicador y no como un plazo de espera: no cuánto falta para cobrar, sino con cuánta fuerza se mueve el precio cuando se mueve el tipo.
El multiplicador tampoco se queda quieto, y por eso a su lado hay una fila llamada Convexity, la convexidad. Mide «the change in duration for a given change in rates», y donde es positiva, «duration lengthens when rates fall and contracts when rates rise.» La sensibilidad medida hoy no es la que rige después de un movimiento grande.
Qué mueve a los tipos se deja abierto a propósito: «government policy, monetary policy, inflation expectations, perceptions of risk, and supply and demand for fixed-income securities», y los cambios «can be sudden and unpredictable». Por eso las rentabilidades del Tesoro se tratan como una variable macro con entidad propia.
Hay un motor más lento que actúa sobre las rentas y no sobre el precio. Cuando los bonos salen del índice y hay efectivo que volver a colocar, el fondo compra a los tipos vigentes en ese momento; el folleto avisa de que el fondo «may be required to invest in lower-yielding bonds» al vencer posiciones y también «when bonds in the Underlying Index are substituted.» Los repartos siguen a los cupones que la cartera gana de verdad.
Un motor está aquí prácticamente ausente. Las obligaciones directas del Tesoro estadounidense «have historically involved little risk of loss of principal if held to maturity, but the market value of such securities is not guaranteed and may fluctuate.» El crédito es la variable silenciosa; el valor de mercado, la ruidosa.
Riesgos y límites
Dos frases suenan igual y no lo son. Que Estados Unidos difícilmente vaya a impagar y que este fondo difícilmente vaya a caer son afirmaciones distintas, y los documentos solo respaldan la primera. La frase tranquilizadora de arriba lleva una condición —if held to maturity, mantenerlo hasta el vencimiento— que un partícipe no puede cumplir. Una participación no tiene fecha de vencimiento, no tiene un nominal que vuelva ni ventana de reembolso para un tenedor individual. Tampoco está asegurada: la inversión en el fondo «is not insured or guaranteed by the Federal Deposit Insurance Corporation or any other government agency.»
La pregunta por el horario tiene tres respuestas. Los bonos cambian de manos fuera de bolsa según un calendario que la Securities Industry and Financial Markets Association publica como recomendación, referido a «the trading of U.S. dollar-denominated government securities» y otros instrumentos, y que trae cierres anticipados propios: varios a las dos de la tarde de Nueva York y uno a mediodía el Viernes Santo. Las participaciones se negocian en la bolsa, cuyo calendario cierra el mercado entero el Viernes Santo y fija sus cierres anticipados a la una de la tarde. La capa tokenizada mantiene un tercer calendario: además de la sesión estadounidense ordinaria, Dinari opera ventanas previas, posteriores y nocturnas que solo admiten órdenes limitadas, más una vía continua en cadena abierta para una parte de los tickers y no para todos; una orden de mercado enviada fuera del horario ordinario se convierte en una orden limitada ejecutable y puede ejecutarse por completo, en parte o nada. Responder en una sola frase a cuándo se negocia TLT es elegir una capa en silencio por el lector.
El envoltorio es una dependencia, no un atajo. Lo que vale un dShare descansa en que el montaje de Dinari siga funcionando: respaldo custodiado como se describe, enrutamiento de órdenes operativo, reembolso atendido según condiciones que el emisor publica y puede revisar. Una cadena de bloques traslada el registro, no la obligación.
Los repartos pasan por más manos que un dividendo de acciones. El dinero nace como cupón que debe el Tesoro, llega al fondo, sale de él como reparto una vez descontados los gastos y solo entonces alcanza al tenedor del token: Dinari calcula y distribuye cuando entra el efectivo del subyacente y paga a los tenedores directos en USD+, y los importes por debajo de un mínimo establecido no se distribuyen.
Cómo verificar por su cuenta la información sobre TLT
Este ticker se comprueba en una página de fondo y no en un informe de empresa, y esa página está organizada por pestañas. Fees es donde vive el coste, rotulado como las comisiones indicadas en el folleto y desglosado en comisión de gestión, gastos de fondos adquiridos y otros gastos. Léalo ahí y no en ningún artículo, este incluido: una cifra copiada a la prosa es una cifra que ya nadie vuelve a comprobar.
Key Facts guarda las filas estructurales: Benchmark Index, Exchange, Fund Inception, CUSIP y Distribution Frequency. Esta última responde a cada cuánto paga el fondo, y la pestaña Distributions muestra lo que pagó en realidad. Portfolio Characteristics lleva Effective Duration, Convexity, Weighted Avg Maturity y 30 Day SEC Yield, que juntos forman el perfil de sensibilidad a tipos y se desplazan a medida que la cartera rota. Son filas para releer, no cifras para memorizar. Documents guarda el folleto y su versión resumida: cada frase citada en esta página sale de ellos o de la propia ficha del fondo.
Cada calendario tiene su guardián. La bolsa publica el calendario de negociación de las participaciones, con festivos y cierres anticipados; la SIFMA publica aparte el horario recomendado para el mercado de renta fija, y los dos no encajan. Sobre respaldo, enrutamiento, sesiones y repartos del token, la autoridad es la documentación de Dinari, y todo lo que falte allí sobre los dShares queda sin verificar en lugar de darse por supuesto. La página de cotización de Bitbase nombra al emisor en su propio título: así se confirma a qué envoltorio pertenece una cotización antes de ponerla junto a cualquier otra cifra.
En resumen
TLT responde bien a una pregunta estrecha y mal a una amplia. La estrecha es cómo mantener un tramo delimitado del extremo largo de la curva del Tesoro sin llevar uno mismo la rotación; la regla lo hace cada mes y publica el resultado. La amplia —dónde debe estar el dinero cuando nada parece seguro— no la responde, porque lo que hace fiable a un bono del Tesoro es la devolución del principal al final, y un fondo construido sobre una banda de vencimientos no tiene final.
Así que lea la comisión en la pestaña Fees, trate Effective Duration y Convexity como medidas de sensibilidad y no de tiempo, y decida qué capa está comprando antes de discutir cuánto vale. Un bono, una participación en un fondo de bonos y un token emitido contra esa participación son tres obligaciones distintas vestidas con las mismas tres letras.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar IBIT: comisión, horario de negociación y diferencias con bitcoin
- Cómo comprar acciones de Intercontinental Exchange (ICE): métodos, costes y riesgos
- Cómo comprar acciones de Eli Lilly (LLY): métodos de negociación, costes y riesgos
- Futuros del VIX: el índice en sí no se puede comprar
- Qué es Linea: una capa 2 zkEVM compatible con Ethereum
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Folleto resumido de TLT: regla del índice y factores de riesgo (SEC EDGAR) www.sec.gov
[2] Página del fondo TLT en iShares: las pestañas y filas citadas www.ishares.com
[3] Ficha del fondo TLT: descripción y glosario www.ishares.com
[4] Calendario de SIFMA para el mercado de renta fija www.sifma.org
[5] Calendario de la bolsa: festivos y cierres anticipados www.nasdaqtrader.com
[6] Documentación de Dinari: qué es un dShare y cómo liquida docs.dinari.com