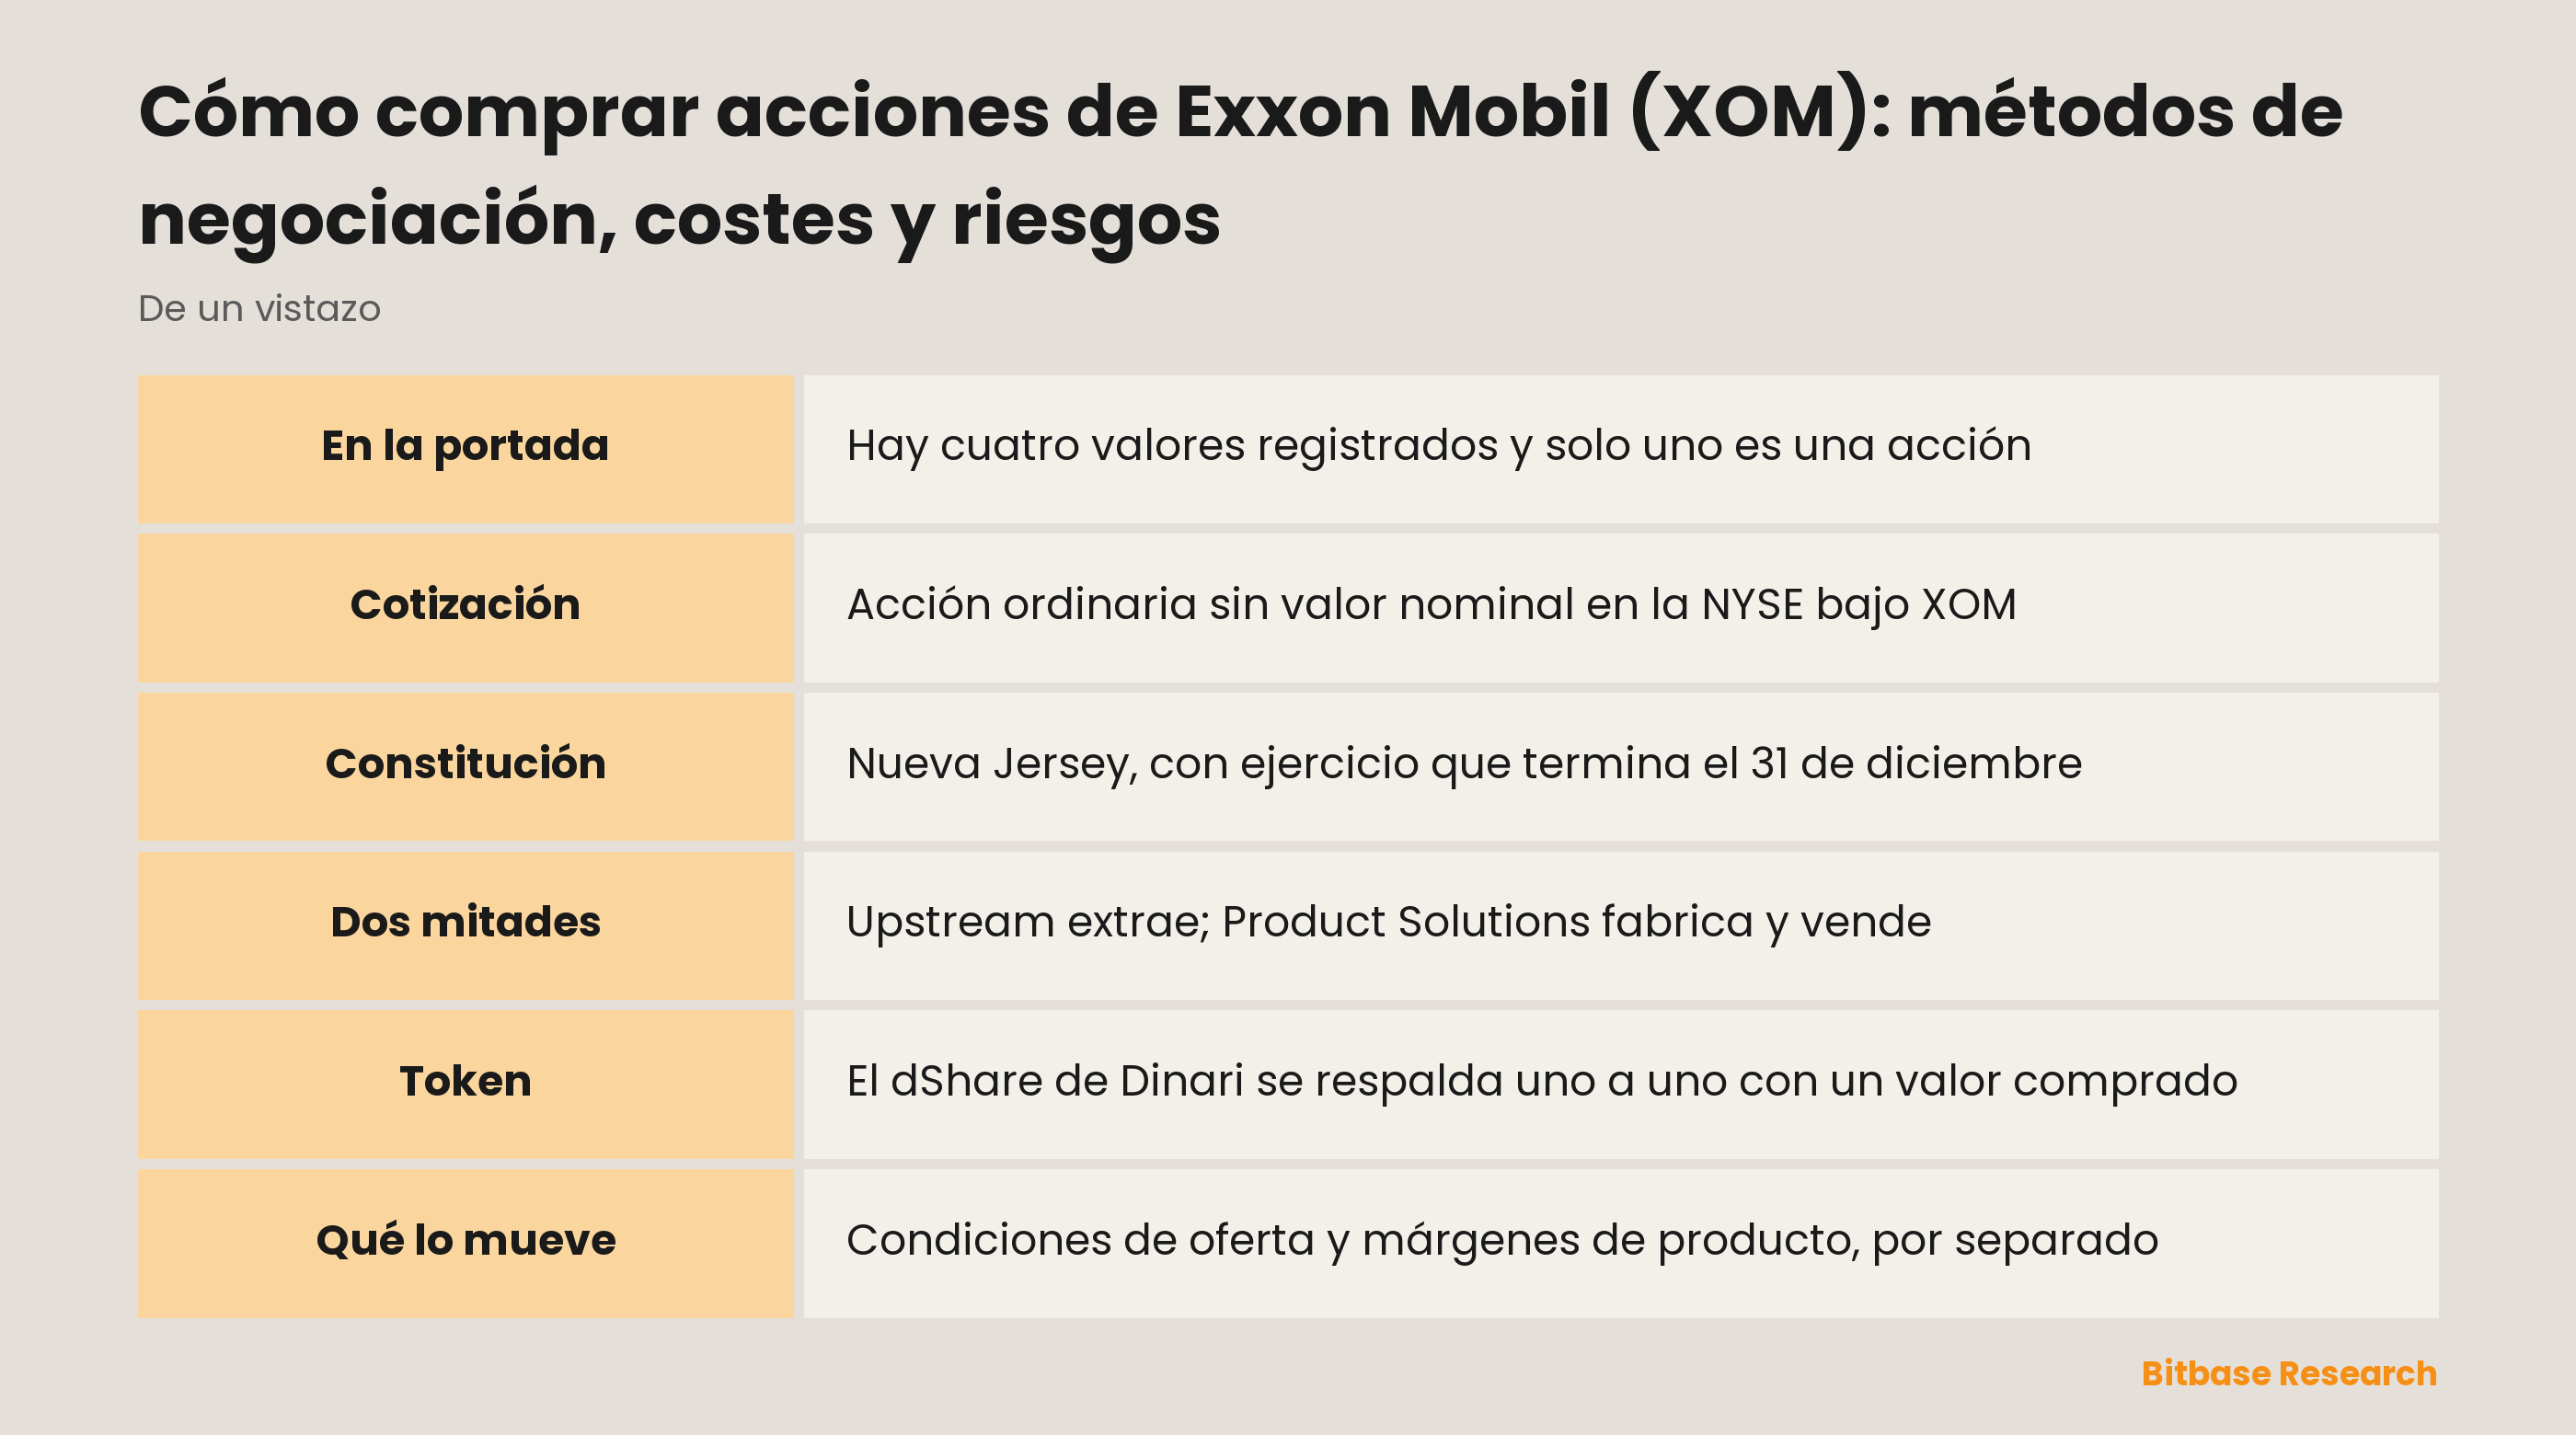
Registra cuatro valores en una sola portada, y solo uno de ellos es una acción. La acción ordinaria de Exxon Mobil Corporation cotiza en Nueva York bajo XOM, y a su lado, en esa misma página, figuran tres series de bonos con símbolos propios. Detrás de las cuatro hay una compañía que con una mitad extrae una materia prima y con la otra fabrica bienes a partir de ella, así que la pregunta de qué mueve la acción tiene, por construcción, más de una respuesta. Este perfil explica cómo describe el negocio el informe anual, qué valor nombran realmente esas tres letras y cómo está montada la versión tokenizada.
Qué es Exxon Mobil (XOM)
El informe anual abre con una frase larga sobre la propia compañía. Su «principal business involves exploration for, and production of, crude oil and natural gas; manufacture, trade, transport and sale of crude oil, natural gas, petroleum products, petrochemicals, and a wide variety of specialty products; and pursuit of lower-emission and other new business opportunities».
La portada resuelve dos cuestiones societarias. Exxon Mobil Corporation está constituida en Nueva Jersey —el código de estado en la ficha estructurada de portada dice NJ— y su ejercicio termina el 31 de diciembre. El valor de renta variable registrado bajo esas letras es la acción ordinaria sin valor nominal, admitida en la Bolsa de Nueva York; en la misma página y en el mismo mercado hay además tres series de bonos registradas.
La forma del negocio solo se vuelve legible en la nota de segmentos. Cuatro segmentos reportables se reparten en dos mitades: «The Upstream segment is organized to explore for and produce crude oil and natural gas. Product Solutions consists of the Energy Products, Chemical Products, and Specialty Products segments, which are organized to manufacture and sell petroleum products and petrochemicals».
| Mitad | Segmento reportable | Lo que la nota coloca dentro |
|---|---|---|
| Upstream | Upstream | Exploración y producción de crudo y gas natural |
| Product Solutions | Energy Products | Combustibles, aromáticos, catalizadores y licencias |
| Product Solutions | Chemical Products | Olefinas, poliolefinas e intermedios |
| Product Solutions | Specialty Products | Lubricantes terminados, bases y ceras, sintéticos, elastómeros y resinas |
Una mitad vende la materia prima; la otra compra materia prima de esa clase y vende lo que fabrica con ella.
Por qué se negocia XOM
Una energética integrada ofrece lo que un negocio de una sola línea no puede: los dos extremos del mismo barril dentro de una misma cotización. La acción es un derecho sobre la extracción y sobre la transformación a la vez, sin apuesta previa sobre cuál de los dos lados conviene más.
Esa amplitud explica también el reverso: la compañía se lee mal a través de un titular suelto. El informe ata la demanda a la actividad en general y no a un producto concreto: «The demand for energy and petrochemicals is generally linked closely with broad-based economic activities and levels of prosperity». La demanda también se desplaza por motivos ajenos al precio, y el documento menciona entre ellos «technological improvements in energy efficiency».
Una línea le sonará familiar a cualquiera que llegue desde las criptomonedas. Los factores de mercado, escribe la compañía, «may also result in losses from commodity derivatives and other instruments we use to hedge price exposures». El productor del barril es a su vez usuario de derivados sobre ese barril, es decir, la misma familia de instrumentos con la que se topa primero quien compra empresas cotizadas con stablecoins.
Registrado, envuelto o solo referenciado
Tres cosas bastante distintas llevan esas mismas letras, y la diferencia nunca está escrita en las letras.
La página de cotización de Bitbase para XOM se titula Exxon Mobil (Dinari Tokenized Stock) (XOM). Todo depende del nombre del emisor dentro de ese título: lo que la página cotiza lo creó Dinari, y la compañía es aquí la referencia, no la contraparte. Esa comprobación corresponde al instrumento y no a la plataforma, y vale para toda la gama de acciones y ETF tokenizados.
Dinari llama dShare a su envoltorio y lo define sin matices en su documentación: «A dShare is a token 1:1 backed by a security, commonly a U.S. equity». La oferta no responde al apetito por el token: la emisión y la destrucción esperan a que se ejecute antes la orden bursátil correspondiente, enrutada a través de Alpaca. Lo que hay detrás del token es un valor que el bróker de alguien fue a comprar de verdad.
El efectivo que llega al valor llega también al titular, según el calendario del subyacente y no según el que elija el emisor: cuando entra el dinero, Dinari calcula un reparto y paga a los titulares directos en USD+. Sobre el voto, y sobre cualquier otro derecho asociado a una acción, esas páginas sencillamente no dicen nada. El silencio no resuelve nada en ninguna dirección, de modo que este perfil no afirma ni que el envoltorio conceda tales derechos ni que los retire.
En qué reloj cae una orden es la parte que más se da por supuesta. La sesión regular estadounidense es una ventana; el premercado, el postmercado y la sesión nocturna son otras tres, y esas tres solo admiten órdenes limitadas. El resto del tiempo lo cubre una ruta continua en cadena, disponible para una parte de los tickers y con liquidez más fina. Una orden de mercado enviada una vez cerrada la sesión regular la reescribe la plataforma como orden limitada ejecutable, y a partir de ahí puede ejecutarse entera, ejecutarse en parte o quedarse intacta.
En tercer lugar aparece el contrato perpetuo, que no posee absolutamente nada. Sigue una cotización, admite stablecoin como garantía y mueve un pago periódico de financiación entre los dos lados del libro, de manera que el tiempo de tenencia se convierte por sí mismo en coste o en ingreso. En cuál de las tres formas aterriza una orden pesa más que el ticker, y conviene leer la mecánica general de las acciones tokenizadas antes que las tres.
Qué mueve a XOM
Ningún precio único alcanza a toda esta compañía, y el propio informe lo demuestra: trata dos magnitudes en dos frases con dos causas. «Commodity prices and margins also vary depending on a number of factors affecting supply», empieza, y acto seguido las separa. Por un lado: «Increased supply from the development of new or previously inaccessible oil and gas supply sources and technologies to enhance recovery from existing sources tends to reduce commodity prices to the extent such supply increases are not offset by commensurate growth in demand». Por otro: «Similarly, increases in industry refining or petrochemical manufacturing capacity relative to demand tend to reduce margins on the affected products».
Póngase eso junto a la nota de segmentos y la estructura hace el resto. La producción de Upstream es precisamente la materia prima cuyo precio aparece en la primera frase; Product Solutions fabrica y vende productos, y la segunda frase trata del margen que se gana al fabricarlos. Magnitudes distintas, causas distintas, frases distintas. Aquí no se pronostica hacia dónde va ninguna de las dos; lo único que se señala es que un modelo de esta compañía construido sobre una cifra modela algo que el informe no describe.
El acceso va por delante de todo lo demás. La compañía escribe que «a number of countries limit access to their oil and gas resources, including by restricting leasing, licensing, or permitting activities». Allí donde el acceso se concede, su durabilidad es otra cuestión: algunos países de acogida «lack well-developed legal systems, lack political or governmental stability, may be subject to regime changes».
La política aparece como catálogo y no como estado de ánimo. Las actuaciones públicas dirigidas a las emisiones las recoge el informe así: «include adoption of cap and trade regimes, carbon taxes, carbon accounting, carbon-based import duties or other trade tariffs», y la lista continúa. Cada punto es un acontecimiento regulatorio con fecha, no un sentimiento que se negocie.
Después vienen las condiciones que tocan todas las líneas a la vez: los resultados están «exposed to potential negative impacts due to changes in interest rates, inflation, currency exchange rates, changes in usage of the U.S. dollar in global trade». En ese último inciso conviene detenerse desde la perspectiva cripto: cómo se usa el dólar en el comercio mundial figura entre los factores de riesgo de la empresa que vende el barril.
El Item 1A reúne todo esto bajo cuatro encabezados: Supply and Demand, Government and Political Factors, Climate Change and Energy Transition y Operational and Other Factors. La sección continúa más allá del punto en que la copia consultada aquí dejó de ser legible, así que lo anterior es un extracto y nunca un inventario.
Riesgos y límites
El envoltorio añade una dependencia que la acción no tiene. Tener un dShare significa confiar en que un montaje siga funcionando: respaldo custodiado como se describe, enrutamiento del bróker operativo, reembolso atendido en los términos que el emisor publica en ese momento. Escribir el derecho en una cadena de bloques cambia dónde queda anotado, no en qué se apoya.
Las sesiones son el peligro silencioso. Tres de las cuatro ventanas solo admiten órdenes limitadas, y la ruta continua cubre una parte de los tickers. Un titular puede estar mirando un precio al que ninguna orden suya llega en ese momento.
Las colisiones de nombre funcionan en los dos sentidos. Bajo este emisor hay cuatro valores registrados, de modo que un documento referido a una de las series de bonos no dice nada sobre la acción. Y al revés: los tickers de tres letras se reutilizan con total libertad en cripto, y una página cuyo título no identifica al emisor no tiene por qué referirse a esta compañía.
El envoltorio decide tus derechos, no tu exposición. Las condiciones de oferta, los márgenes de producto, el acceso y la política llegan sin alterarse a cualquier vía hacia este nombre.
La sección de riesgos de la propia compañía es más larga que esta. El Item 1A es donde la empresa expone lo que considera relevante, y nada de lo anterior sustituye leerlo de principio a fin.
Cómo verificar por tu cuenta la información sobre XOM
Empieza por la portada estructurada, no por la prosa. Exxon Mobil presenta sus documentos en EDGAR con el CIK 34088 y el número de expediente 1-2256, y cada carpeta de informe anual guarda una ficha de portada generada por máquina: el archivo R1.htm, junto al documento principal. Da el nombre del registrante, el estado de constitución, el ejercicio de referencia y una fila por cada valor registrado conforme a la sección 12(b), cada una con la denominación de la clase, el ticker y el mercado. Cuenta ahí los tickers distintos; los errores de recuento vienen de leer prosa.
Sobre en qué consiste el negocio, la autoridad es la nota de segmentos, que nombra los segmentos reportables con las palabras de la propia compañía. Léela junto al Item 1 para el negocio en conjunto y junto al Item 1A para los riesgos en el orden que fija el emisor.
Sobre el envoltorio, la documentación de Dinari cubre respaldo, enrutamiento de órdenes, ventanas de sesión y repartos; una pregunta que deje abierta sigue abierta. Sobre el mercado, abre la página de cotización de XOM y lee el título antes que el gráfico, porque ahí es donde se nombra al emisor.
En resumen
Un nombre, cuatro valores registrados, y la acción es solo aquello que la mayoría entiende al decir XOM. La compañía que hay debajo extrae crudo y gas natural con una mitad y fabrica productos petrolíferos y petroquímicos con la otra, y su propio informe atribuye con cuidado los precios de las materias primas y los márgenes de producto a condiciones de oferta separadas. Ese cuidado es precisamente la costumbre que merece la pena copiar.
Elegir una vía es elegir un conjunto de dependencias. Una acción se apoya en un mercado y en un registro, un dShare en el montaje del emisor y sus reglas de sesión, un contrato en la garantía y la financiación. Cierra primero esa elección; el precio es la pregunta más fácil.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar QEW: ponderación equitativa, costes y comparación con QQQ
- Cómo comprar QQQM y compararlo con QQQ
- Cómo comprar RSP: ponderación equitativa, costes y comparación con SPY
- Acción de Nasdaq frente al índice Nasdaq-100: qué compra quien compra NDAQ
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Exxon Mobil, formulario 10-K del ejercicio 2025: Item 1, nota de segmentos y factores de riesgo del Item 1A (SEC EDGAR) www.sec.gov
[2] Ficha de portada XBRL del mismo informe: registrante, estado de constitución y una fila por valor registrado bajo la sección 12(b) www.sec.gov
[3] Documentación de Dinari: qué es un dShare, enrutamiento de órdenes, ventanas de sesión y repartos docs.dinari.com