Tienes una acción tokenizada y casi de inmediato te plantean una segunda decisión: si dejar que rinda algo mientras la mantienes. Esa decisión no es una versión reducida de la primera. Incorpora contrapartes con las que no tratabas antes, añade una forma nueva de que la posición se cierre sin ti, y depende por completo de la pregunta que resuelve cualquier producto de rendimiento: quién paga, y con cargo a qué. Aquí está cómo se ensambla una bóveda de xStocks, qué dice la propia documentación del operador que le ocurre a un token depositado, y qué comprobaciones conviene hacer antes de que cualquier tasa anunciada signifique algo.
Qué hace una bóveda de xStocks con tu token
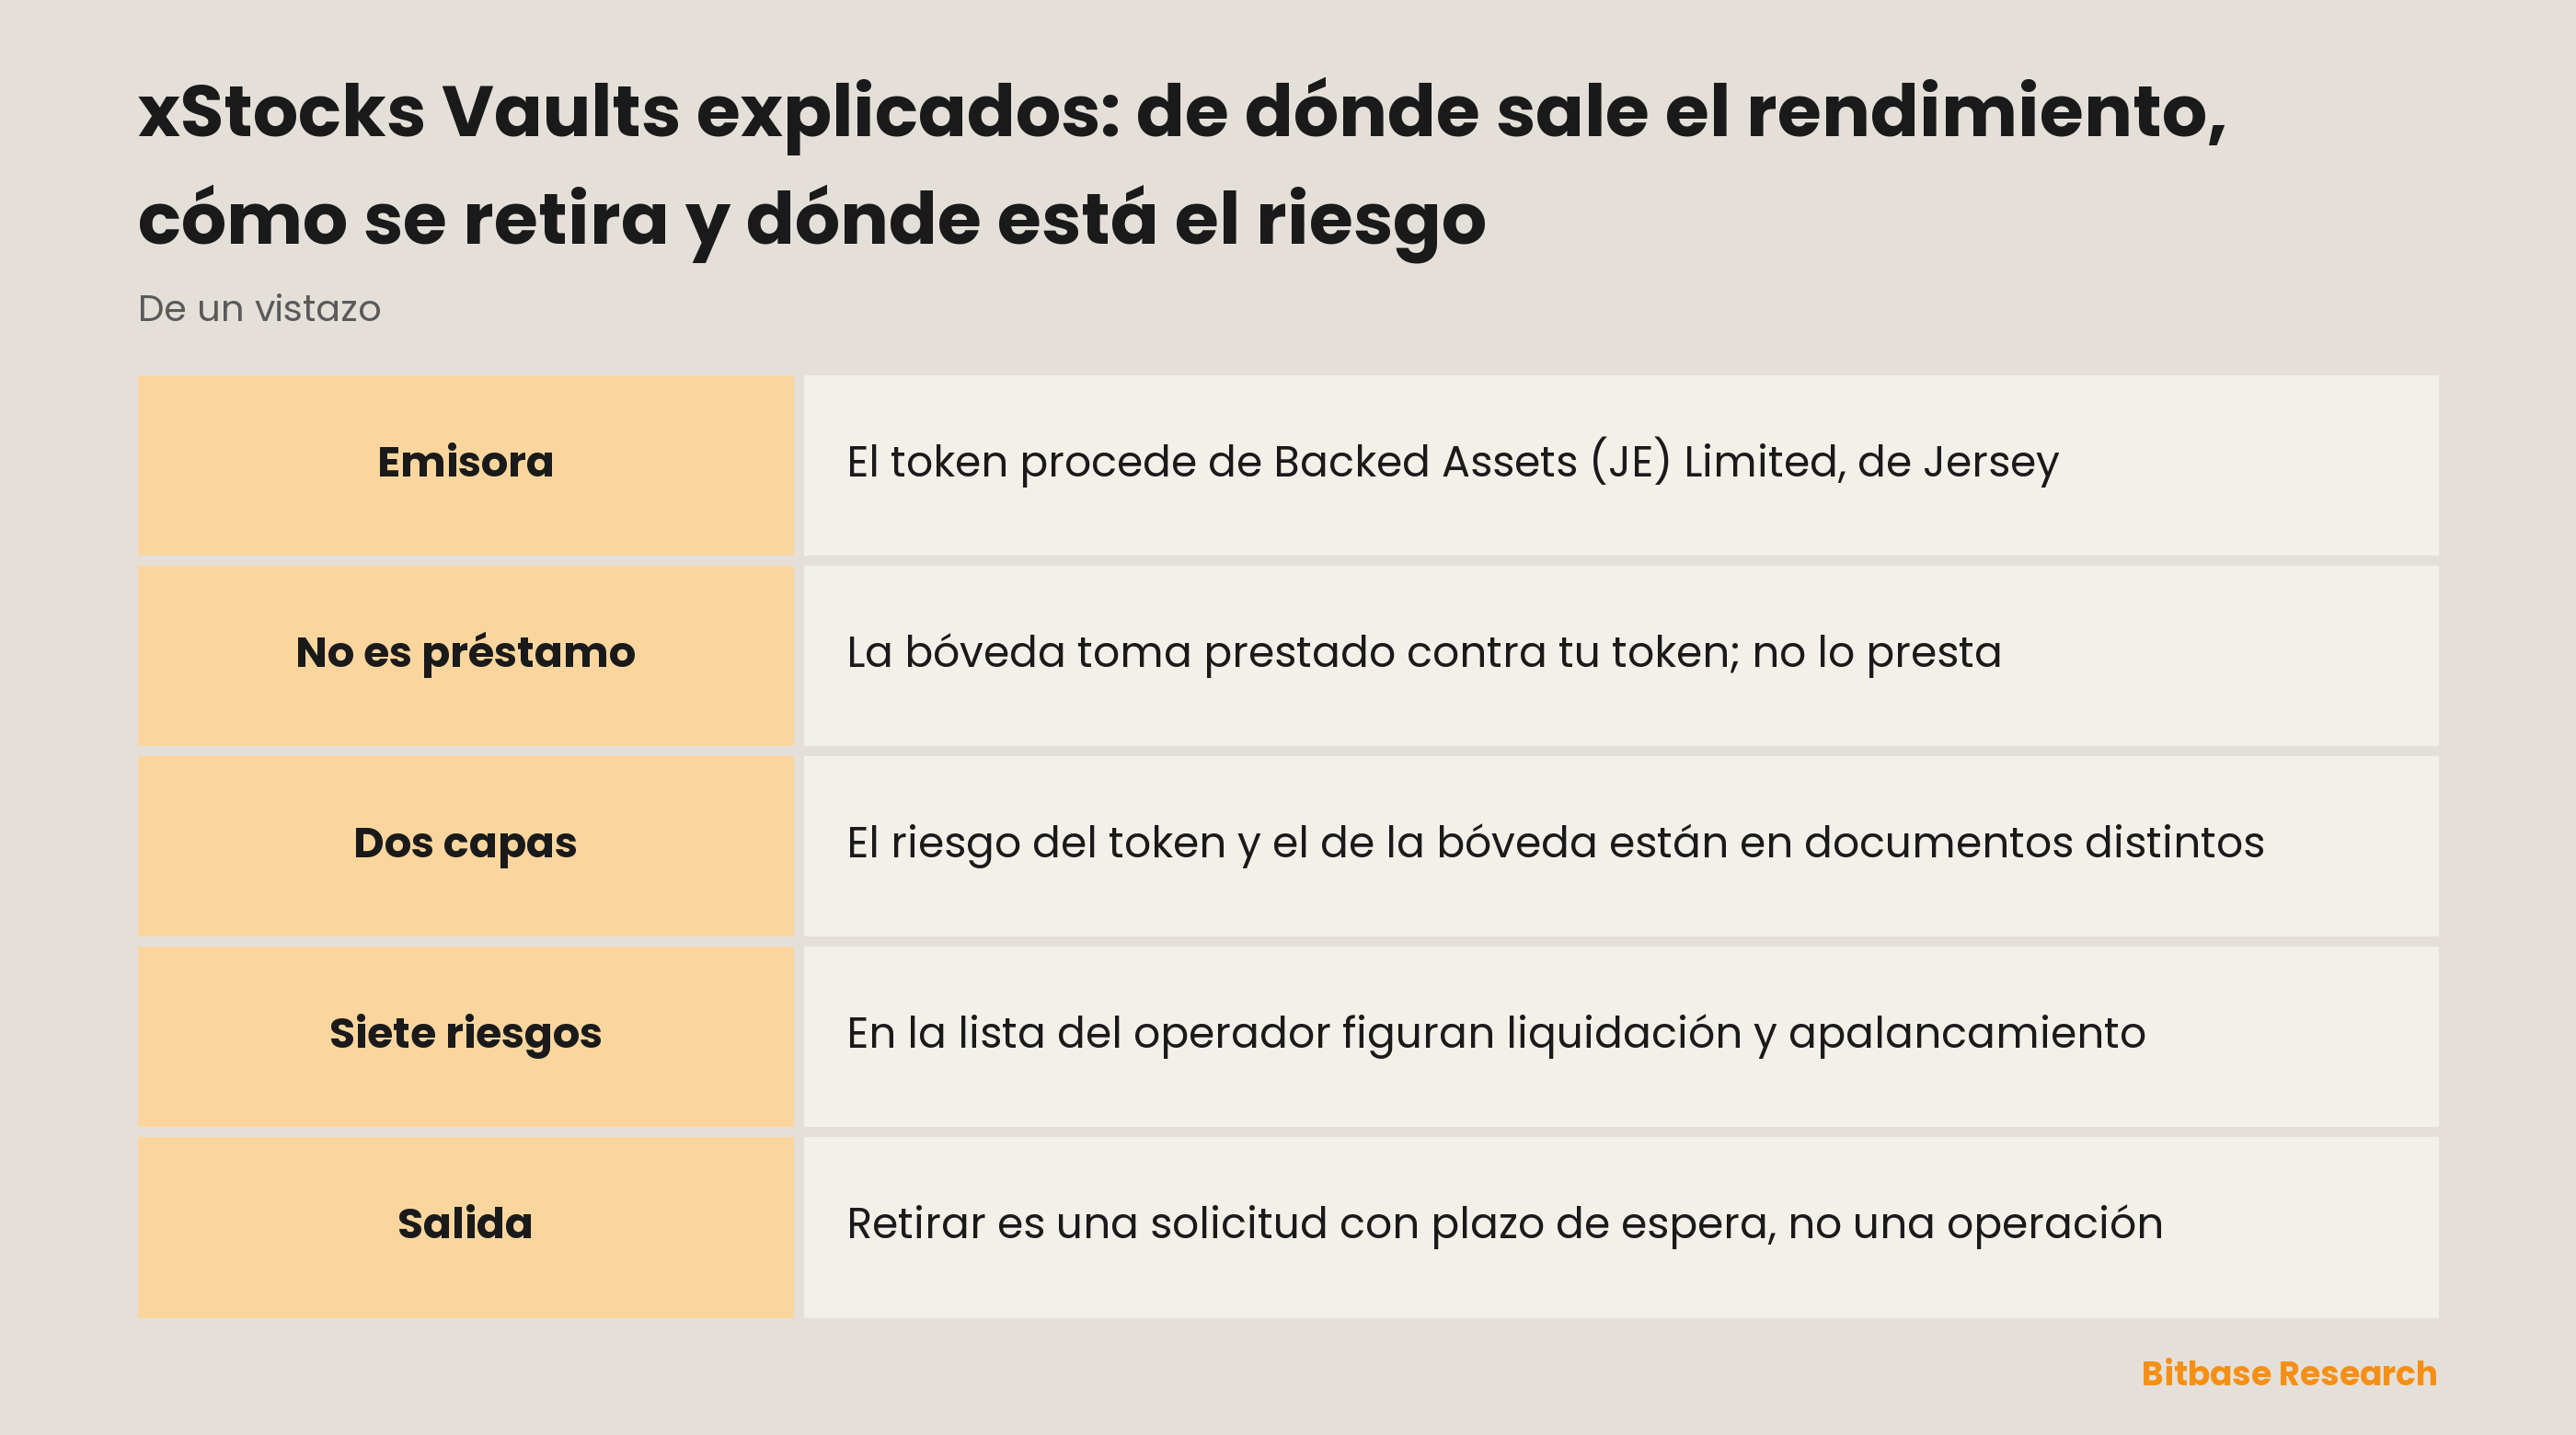
Los xStocks son valores tokenizados emitidos por Backed Assets (JE) Limited, una sociedad privada de responsabilidad limitada de Jersey. Cada uno está respaldado uno a uno por la acción subyacente, mantenida en custodia regulada, y el token circula por cadenas públicas a todas horas. Por sí sola, esa estructura no produce rendimiento alguno: tener el token es tener un derecho, no una posición en algo que gane dinero.
La bóveda se monta encima. La documentación de soporte del operador describe la secuencia sin rodeos: «When you allocate SPYx, QQQx, or NVDAx to a vault, it's sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault's risk manager, Sentora.» Antes de que nada empiece a rendir ya han ocurrido cuatro cosas: el token cambia de cadena, cambia su régimen de custodia, queda envuelto en una segunda representación y pasa a manos de un tercero con el que no tratabas hasta ahora.
Después llega el pasaje que decide todo lo demás. «Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound.»
Conviene leerlo dos veces, porque la descripción más difundida de este producto invierte la situación. Los relatos repetidos dicen que la acción depositada se presta a cambio de un interés. La página del propio operador dice algo materialmente distinto: la acción se pignora, y la bóveda toma prestado contra ella. El prestamista aquí no eres tú. El prestatario es la propia bóveda, y lo que ganas es lo que rinde el dinero tomado prestado una vez descontado el coste de tomarlo. Por eso en la lista de riesgos del propio operador aparecen las palabras «liquidación» y «apalancamiento».
La salida funciona en espejo: «When you deallocate, your xStock is unwrapped and returned to your Kraken balance.» Retirar es una solicitud y no una operación, y lleva asociado un plazo de espera fijado por el operador; las condiciones están en esa misma página y es el operador quien puede cambiarlas.
Por qué alguien pondría a trabajar una acción tokenizada
El atractivo se explica rápido. Una posición en acciones permanece inactiva entre el día que la compras y el día que la vendes, y la envoltura en la que vive es programable, cosa que una acción en una cuenta de valores no es. Las propias indicaciones de la plataforma enumeran lo que los tenedores hacen con xStocks fuera de una bóveda: aportarlos como garantía y tomar prestado contra ellos, entregarlos a fondos de liquidez a cambio de comisiones de negociación, o prestarlos a través de mercados de crédito en cadena. Una bóveda empaqueta todo eso para que un solo depósito sustituya una secuencia de pasos manuales. Las acciones tokenizadas se negocian en varios lugares, entre ellos el mercado de acciones tokenizadas de Bitbase, y la pregunta por la bóveda solo aparece cuando ya tienes la posición.
La comodidad es un beneficio real y merece nombrarse con honestidad: llevar un préstamo con garantía, colocar lo obtenido y reinvertir el retorno es un trabajo, y ceder una parte para que otro lo haga es un intercambio razonable. Lo que el empaquetado no puede hacer es cambiar lo que hay debajo. Una envoltura que oculta pasos no los ha eliminado, y el riesgo vive en los pasos, no en la interfaz.
El token es una estructura; la bóveda es otra
Las dos capas fallan por motivos sin relación entre sí y están documentadas en sitios distintos.
La primera capa es el valor tokenizado. Su emisora es Backed Assets (JE) Limited, en Jersey. Quien ofrece el producto a los clientes es otra sociedad en otra jurisdicción: la declaración de riesgos nombra a Payward Digital Solutions Ltd., «a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority». Y las acciones que respaldan los tokens están todavía en otro lugar: «The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party.» La misma declaración explicita la consecuencia, señalando que el riesgo de crédito «includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed».
Tres entidades, tres jurisdicciones y un contrato de custodia del que la plataforma con la que operas declara expresamente no ser parte, y todo ello antes de que el rendimiento entre en escena.
La segunda capa trae su propio reparto: una versión envuelta del token, una cartera integrada en una red concreta, un contrato de bóveda, un gestor de riesgos nombrado que fija la estrategia, un protocolo de crédito que la documentación no nombra y unas estrategias posteriores que tampoco nombra.
| Capa | A quién te enfrentas | Dónde está documentado |
|---|---|---|
| El token | Emisora, entidad oferente e instituciones depositarias que guardan las acciones | Declaración de riesgos de la emisora |
| La envoltura | Una segunda representación en cadena para la contabilidad de la bóveda | Página de soporte de la bóveda |
| La bóveda | El contrato de bóveda y el gestor de riesgos que fija la estrategia | Página de soporte de la bóveda |
| La estrategia | Un protocolo de crédito y destinos posteriores, sin nombrar | Prácticamente sin divulgar |
La última fila no es un reproche al producto: es el punto donde la documentación se detiene, y saber dónde se detiene es justamente lo importante. Una posición que no puedes describir capa por capa es una posición cuyos riesgos no puedes localizar.
Qué mueve el rendimiento
Como la bóveda toma prestado en lugar de prestar, aquí el retorno es un diferencial y no una tasa. Lo fijan tres magnitudes y ninguna está en manos del operador: cuánto rinden las stablecoins prestadas allí donde se colocan, cuánto cuesta tomarlas prestadas contra garantía en acciones, y qué comisiones se retienen por el camino. Cuando el coste de tomar prestado sube más deprisa que el retorno de la colocación, el diferencial se estrecha, con independencia de cómo se comporte la acción subyacente.
Al lado actúan dos fuerzas más silenciosas. La garantía es un token de acciones, de modo que lo que respalda el préstamo se mueve con la bolsa y según el calendario de la bolsa, no el de la bóveda. Además, los tipos de préstamo en los mercados de crédito en cadena los fija la utilización, así que un mismo depósito rinde distinto según cuánto quieran tomar prestado los demás esa semana. El operador formula la consecuencia con sus propias palabras: «The rewards you earn can change over time, and there's a chance you could lose some or all of your deposit.» Una cifra anunciada es la estimación de un diferencial, no su promesa.
De dónde vendrían las pérdidas
El operador nombra siete categorías de riesgo, y la lista resulta más informativa que la mayoría precisamente por lo que contiene: riesgo de contrato inteligente, riesgo de liquidez, riesgo de deuda incobrable y de mercado, riesgo de liquidación, riesgo de ejecución entre cadenas, riesgo de apalancamiento y exposición a activos posteriores.
Que aparezcan siquiera la liquidación y el apalancamiento es la divulgación más importante de todas. Un producto descrito a la ligera como ganar un retorno sobre acciones que ya tienes no necesita ninguna de las dos palabras. Aparecen porque la estructura es una posición de endeudamiento, y las posiciones de endeudamiento se cierran de forma forzosa cuando la garantía cae o cuando sostenerlas se encarece. Esa es una vía por la que un depósito mengua aunque la empresa subyacente esté perfectamente.
La deuda incobrable es una pérdida compartida, no individual. En una bóveda mancomunada las pérdidas recaen sobre el fondo común, de modo que el resultado de un episodio de mercado que nunca llegaste a ver puede reducir lo que recuperas.
La ejecución entre cadenas y el riesgo de contrato inteligente son riesgos de fontanería, y son reales precisamente porque el token se movió: abandonó la cadena en la que se emitió, pasó a ser una representación envuelta y entró en contratos escritos por partes distintas de la emisora. Cada uno de esos pasos es código que puede fallar al margen de si la tesis sobre la acción era correcta.
El riesgo de liquidez aparece exactamente en el peor momento. Retirar de una estrategia con dinero colocado obliga a deshacer posiciones, y deshacerlas es más fácil cuando nadie más lo está haciendo. Esa es la razón estructural por la que existen los plazos de espera: los activos que sostienen la posición no son realizables al instante, así que una cola es lo que separa una salida ordenada de una forzada.
Nada de esto sustituye a los riesgos de la capa inferior. La estructura de la emisora, la custodia, las condiciones de reembolso y el calendario de negociación siguen aplicándose igual: la bóveda añade riesgos, no los reemplaza. Sobre esa primera capa, nuestros artículos sobre tokenización de activos reales y sobre valores y fondos tokenizados entran en más detalle.
Cómo comprobar una bóveda antes de usarla
Empieza por la página del propio operador, no por lo que se cuenta de ella. La diferencia no es académica: las descripciones más reproducidas dicen que la acción depositada se presta, mientras que el artículo de soporte del operador dice que se aporta como garantía de un préstamo en stablecoins. Solo una de las dos es lo que describe la documentación.
Lee los titulares de riesgo antes que la tasa. Una lista de riesgos es una divulgación estructural disfrazada. Si incluye liquidación y apalancamiento, la posición está apalancada diga lo que diga el marketing. Si incluye deuda incobrable, las pérdidas se mutualizan.
Nombra cada parte y lo que controla. Emisora, entidad oferente, régimen de custodia, contrato de bóveda, gestor de riesgos y protocolo de crédito. Allí donde la documentación no nombra a nadie, ese hueco es en sí mismo un hallazgo y no un cero.
Lee la declaración legal de la emisora aparte de la documentación de la bóveda. Describen capas distintas, y las condiciones que rigen el token —respaldo, custodia, reembolso ante la emisora— no están en las páginas de la bóveda en absoluto. La palabra «vault» no aparece ni una sola vez en la declaración de riesgos de la emisora.
Comprueba la salida antes que la entrada. Busca dónde está fijado el plazo de espera y si el operador puede modificarlo. Unas condiciones que una sola parte puede cambiar son ajustes vigentes, no propiedades fijas.
Verifica en cadena lo verificable. El token envuelto y el contrato de bóveda tienen direcciones, y los saldos, la oferta y los flujos son públicos. Los datos en cadena no dicen si una estrategia es buena, pero confirman que la estructura coincide con la descripción.
En resumen
Una bóveda convierte una tenencia en una posición. El token por sí solo es un derecho frente a una emisora que guarda acciones en instituciones con las que tu plataforma no tiene contrato; la bóveda añade encima una envoltura, un salto de cadena, un gestor de riesgos, un préstamo con garantía y unos destinos posteriores que la documentación deja sin nombrar.
La pregunta más útil es la misma que sirve para cualquier producto de rendimiento que haya existido: ¿de dónde sale el dinero? Aquí el operador responde directamente: la posición toma prestado contra tu token y gana con lo prestado. Una vez que eso queda claro, el riesgo de liquidación, el de apalancamiento y la cola de retirada dejan de leerse como letra pequeña y empiezan a leerse como consecuencias de la estructura, que es lo que son.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de SoFi (SOFI): métodos de negociación, costes y riesgos
- Cómo comprar SQQQ: exposición inversa diaria frente a ponerse corto en QQQ
- Cómo comprar TLT: horario de negociación, costes y riesgos de un ETF de bonos
- Qué es POND: contexto de Marlin, Oyster y límites de activos
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Qué son las bóvedas de xStocks: flujo de depósito, mecanismo de rendimiento y siete riesgos support.kraken.com
[2] Declaración de riesgos de xStocks: emisora, oferente, respaldo y custodia www.kraken.com
[3] Preguntas frecuentes de xStocks: redes, retirada a autocustodia y usos fuera de la bóveda support.kraken.com