Comprar CME Group es una operación distinta de comprar cualquier cosa que cotice en sus mercados, y esa frontera se pierde con facilidad. Su acción ordinaria de clase A está registrada en Nasdaq con el símbolo CME, mientras que los productos que la mayoría de los operadores asocia con ese nombre son lo que la empresa vende, no lo que la empresa es. Este perfil explica qué hace CME Group, de dónde procede su ingreso en sus propias palabras, y qué otorga una acción que un contrato nunca otorgará.
Qué es CME Group (CME)
La memoria anual se abre con una sola frase sobre la propia compañía: CME Group «enables clients to trade futures, options, cash and over-the-counter (OTC) products, optimize portfolios and analyze data», es decir, permite a sus clientes negociar futuros, opciones, contado y productos extrabursátiles, optimizar carteras y analizar datos, para que los participantes puedan «to efficiently manage risk and capture opportunities», gestionar el riesgo con eficiencia y aprovechar oportunidades.
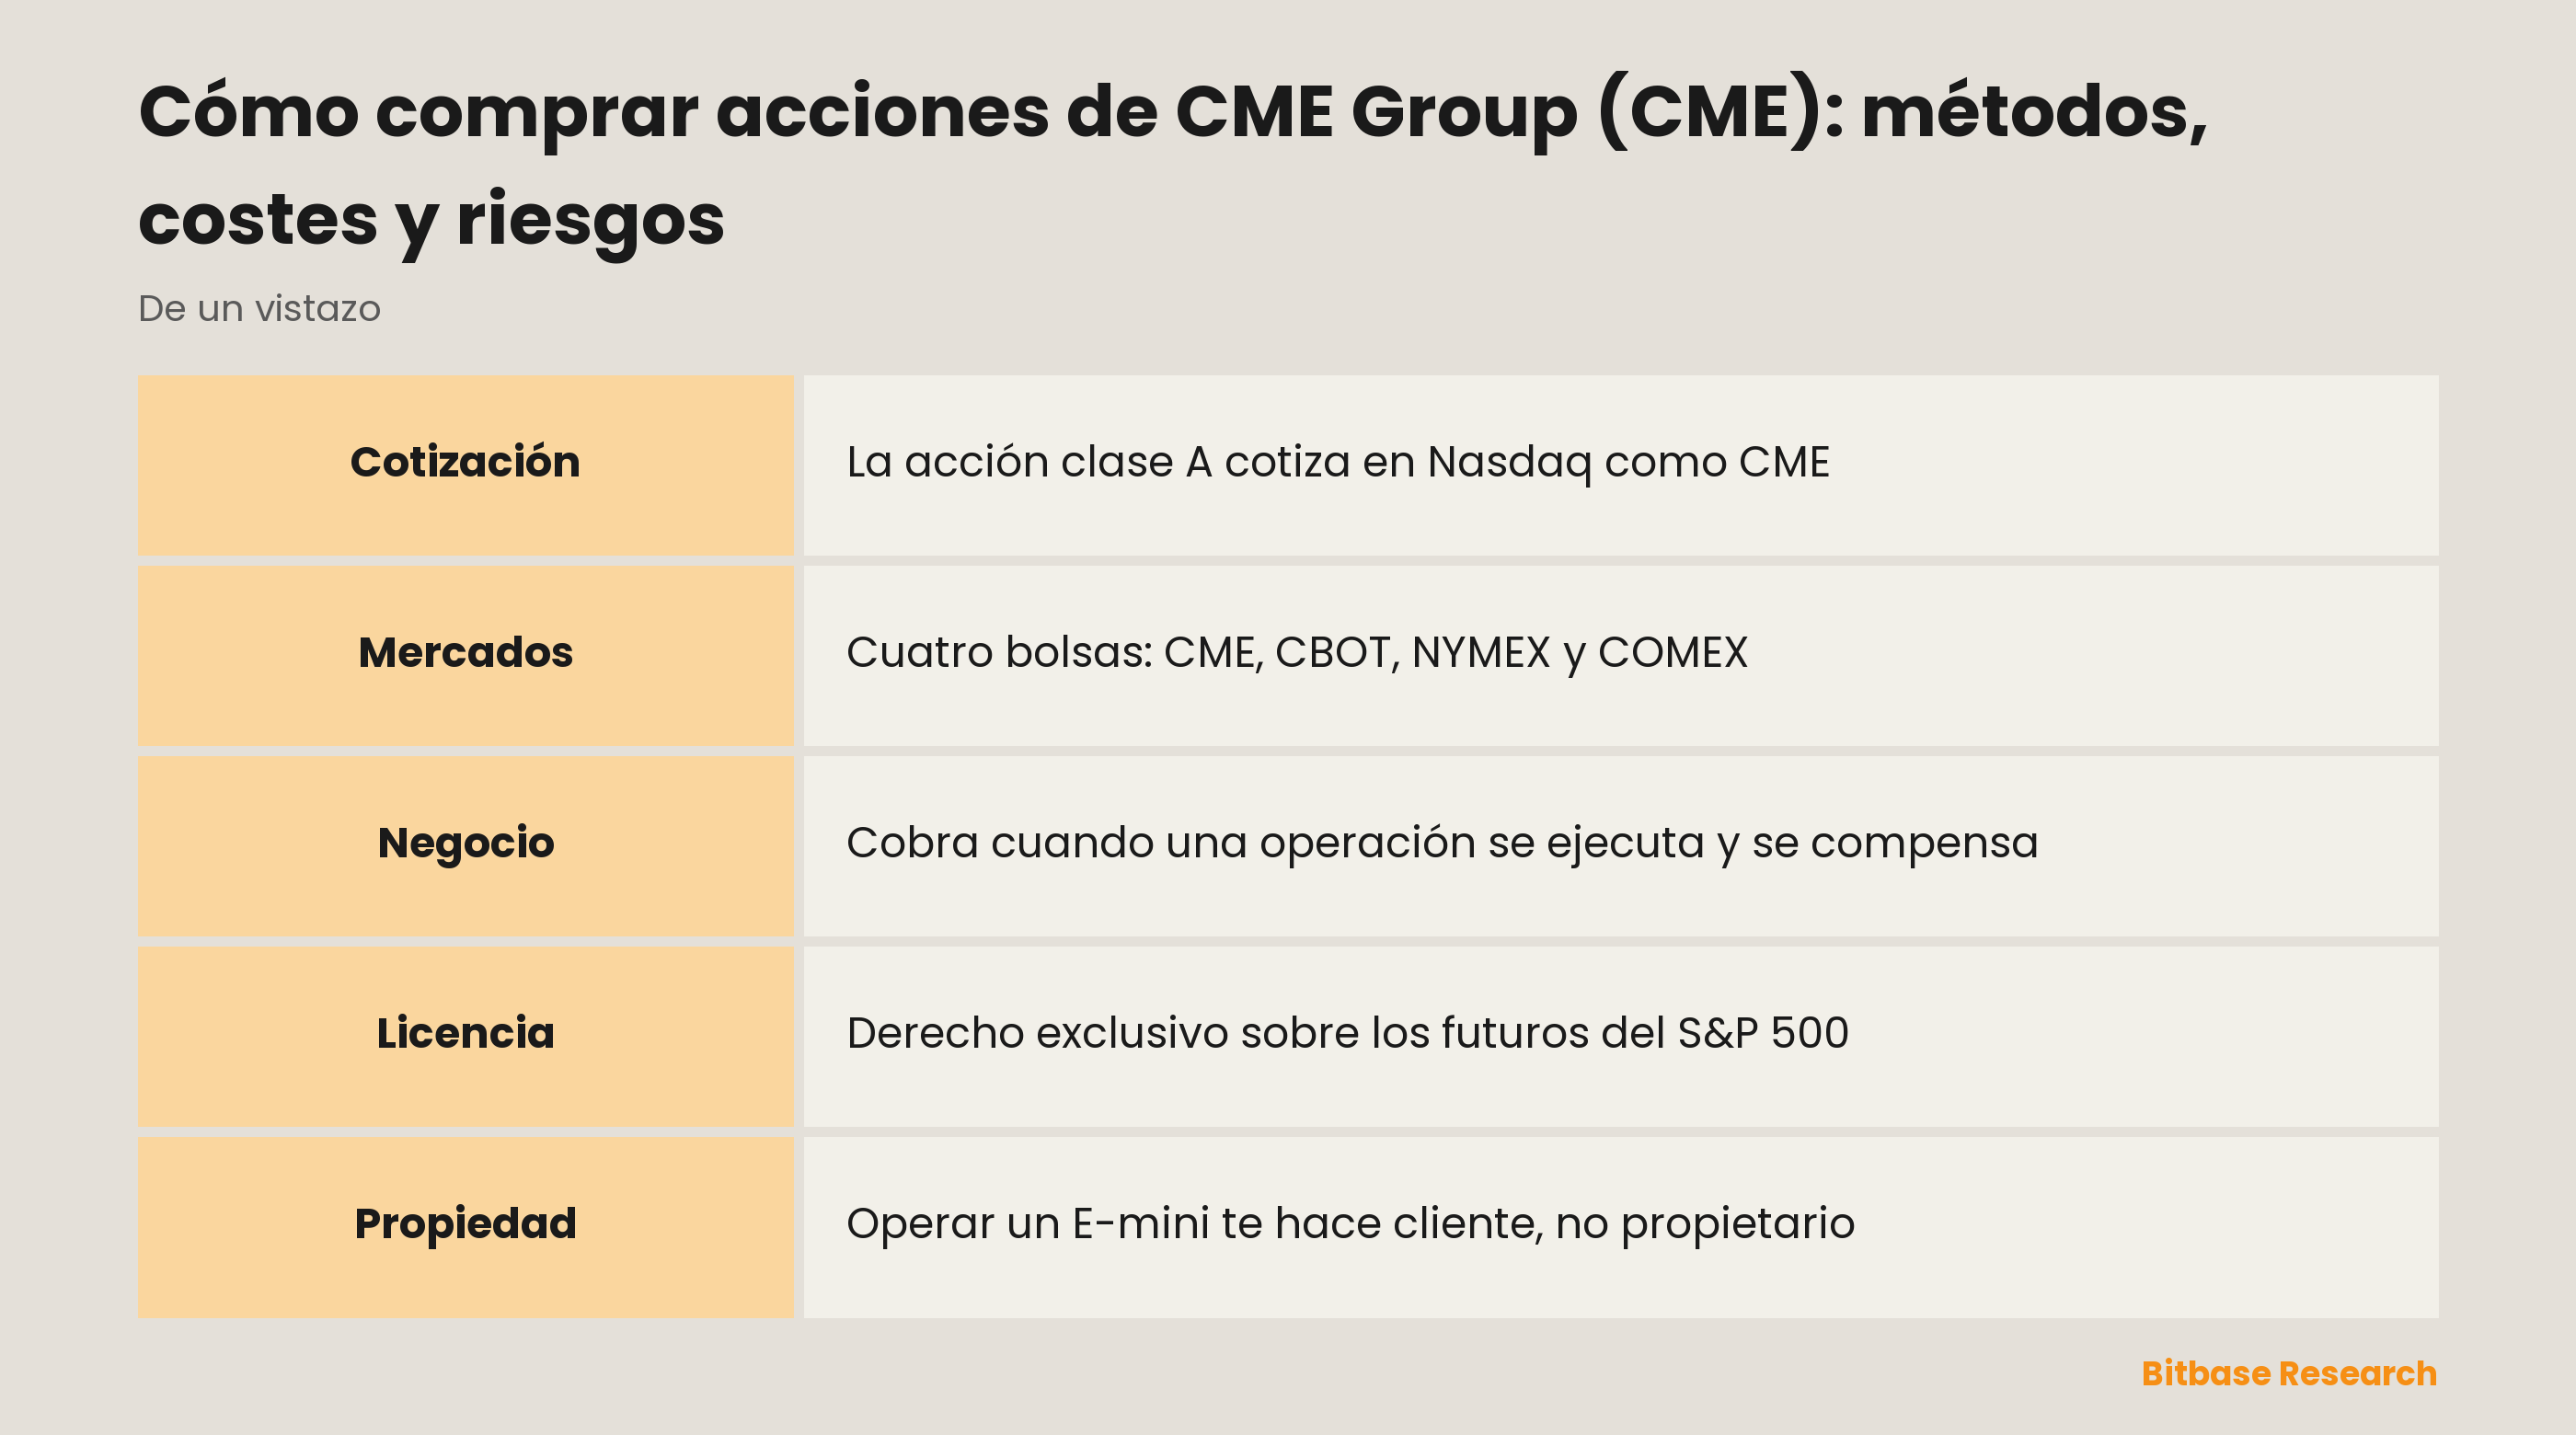
Debajo de esa frase hay cuatro mercados, que el documento llama «our derivatives exchanges (CME, CBOT, NYMEX and COMEX)»: dos mercados de futuros de Chicago junto a los mercados neoyorquinos de energía y metales. Fueron instituciones separadas y hoy son centros de negociación dentro de una única sociedad cotizada.
La gama de productos es amplia. La memoria enumera los tipos de interés, nombrando «SOFR, U.S. Treasury and Federal Funds»; los índices bursátiles, nombrando «E-mini S&P 500, E-mini Nasdaq 100 and E-mini Russell 2000»; y después divisas, materias primas agrícolas, energía, metales y criptomonedas: «Bitcoin, Ether, Solana and XRP».
La ejecución es sobre todo electrónica, aunque no del todo: los productos «are traded primarily through CME Globex, as well as by open outcry in Chicago for SOFR options and through privately negotiated transactions», principalmente por CME Globex, más la negociación a viva voz en Chicago para las opciones sobre SOFR y las operaciones pactadas en privado. Lo que separa a un grupo bursátil de un bróker es la compensación. La compañía describe una «integrated clearing function» que funciona «serving as the counterparty to every trade, becoming the buyer to each seller and the seller to each buyer»: es contraparte de cada operación, comprador para cada vendedor y vendedor para cada comprador.
Los datos societarios son más llanos. CME Group Inc. es una sociedad de Delaware con sede en Chicago, su ejercicio cierra el 31 de diciembre y el valor registrado conforme a la sección 12(b) es la acción ordinaria de clase A, símbolo CME, admitida en Nasdaq. Este último dato conviene leerlo en el documento en vez de darlo por supuesto.
Por qué se negocia CME
La economía cabe en una frase: «The majority of clearing and transaction fees received from clearing firms represents charges for trades executed and cleared on behalf of their customers.» La mayor parte de las comisiones de compensación y negociación cobradas a las firmas compensadoras corresponde a operaciones ejecutadas y compensadas por cuenta de sus clientes.
Leída con atención, esa frase dice que la entrada es un recuento, no una dirección. Una cobertura abierta porque se esperan bajadas de tipos y otra abierta porque se esperan subidas son ambas operaciones, y ambas se compensan. Lo que el negocio necesita son participantes con un motivo para actuar, y la memoria nombra esos motivos: sus productos «provide a means for hedging, speculation and asset allocation», ofrecen un medio para cubrirse, especular y asignar activos. La demanda de certidumbre es la materia prima.
Una segunda línea de ingresos corre con otro reloj. La compañía vende «primary price discovery and referential pricing information», formación primaria de precios e información de precios de referencia, en forma de «real-time, historical and derived data»: datos en tiempo real, históricos y derivados. Una suscripción no se dispara por una tarde agitada ni enmudece en una tranquila.
Hay además un activo sin equivalente operativo. A través de una empresa conjunta con S&P Global, el grupo posee «a long-term, ownership-linked, exclusive license to list futures and options based on the S&P 500 Index»: una licencia exclusiva, de largo plazo y vinculada a la participación accionarial, para listar futuros y opciones sobre el índice S&P 500. Es una posición jurídica, que se defiende en las renovaciones del contrato y no con lanzamientos de producto.
Para quien opera en cripto el atractivo es concreto: los productos sobre bitcoin, ether, Solana y XRP están en el mismo listado de tarifas que el maíz y la deuda del Tesoro, y las acciones de la compañía se liquidan por el sistema bursátil ordinario. Los futuros sobre el Nasdaq-100 listados junto a ellos muestran hasta dónde llega un mismo listado de tarifas.
Qué vía compra realmente la compañía
La vía que convierte en propietario es la más corriente: una acción ordinaria de clase A comprada a través de un bróker con acceso a Nasdaq. Lleva derechos de accionista y liquida en el sistema bursátil estadounidense, y cualquier otra vía debería medirse contra ella.
La distinción que conviene formular con precisión separa usar este mercado de poseerlo. Una posición en un contrato E-mini te convierte en cliente de esta compañía; una posición en sus acciones te convierte en copropietario del listado de tarifas que ese cliente paga. Una opinión sobre hacia dónde va un índice y una opinión sobre cuánta negociación ocurre a su alrededor son dos opiniones distintas, y la misma tarde una puede acertar y la otra no. Un trimestre puede cerrar cerca de donde empezó mientras el número de contratos compensados contra ese índice sube o baja con fuerza; a la línea de ingresos de esta compañía llega el segundo número.
El vencimiento muestra lo mismo desde otro ángulo. Los futuros sobre índices se listan en ciclo trimestral, así que una posición pensada para durar más de un trimestre hay que trasladarla del contrato que vence al siguiente. Cada traslado es un par de operaciones y ambas se compensan: el calendario llega al listado de tarifas con independencia de que alguien acertara la dirección.
La exposición también puede empaquetarla alguien que no sea un bróker, y el envoltorio cambia lo que se posee. Una acción tokenizada la emite un tercero y ofrece exposición económica sin derechos de accionista, con condiciones de acceso y reembolso que el emisor fija y puede modificar. Un contrato perpetuo no mantiene ni acción ni token: sigue un precio, se margina en stablecoin, traslada financiación entre las dos partes de forma periódica y se cierra solo si falta margen.
Qué nombres ofrece cada plataforma y en cuál de esas formas varía de un símbolo a otro, y no se deduce de la notoriedad de una compañía. El catálogo de acciones tokenizadas y futuros es donde la lista de la propia plataforma se lee directamente.
Qué mueve a CME Group
El motor es la actividad, y la actividad no es lo mismo que el movimiento del precio. Un mercado que se desliza con poco volumen y otro que oscila con mucho pueden cerrar el mes en el mismo nivel, pero solo uno de los dos dio trabajo a quien lo compensa. Las operaciones nacen del desacuerdo sobre el futuro sumado a que alguien sostiene un riesgo que preferiría no sostener.
La política monetaria llega al negocio por la lista de productos y no por el estado de ánimo. Cuando la senda de los tipos cortos está realmente en disputa, los instrumentos que se usan para cubrir esa disputa incluyen los productos sobre SOFR, deuda del Tesoro y fondos federales que la memoria nombra. Una política que no sorprende a nadie genera menos cobertura de ese tipo.
La posición de licencia es estructural y silenciosa. Un derecho exclusivo y de largo plazo a listar futuros y opciones sobre el S&P 500 no aparece jamás en un gráfico diario y determina qué pueden ofrecer los competidores. La competencia en tarifas corre con ese mismo reloj lento: un negocio que cobra por operación compensada siempre está expuesto a un rival que ponga precio más bajo a un contrato comparable, y eso se ve en el nivel de comisiones a lo largo de años, no en la cotización a lo largo de días.
Riesgos y límites
El ingreso depende de condiciones que la compañía no fija. La volatilidad, la demanda de cobertura y la disposición a operar las aporta el mundo exterior. Una racha larga de calma no es un fallo de gestión ni se arregla con una decisión de gestión.
La cámara de compensación es tanto un servicio como una concentración. Ser contraparte de cada operación ata la posición del grupo a sus propios controles de riesgo y a los miembros que compensan a través de ella.
Los derechos contractuales se pueden renegociar. Una licencia exclusiva hoy lo es bajo unas condiciones, y las condiciones tienen fechas: una dependencia invisible en las estadísticas de negociación.
El envoltorio cambia lo que posees sin cambiar lo que lo mueve. Por un token de un tercero, la exposición llega acompañada de la estructura del emisor y de sus condiciones de reembolso, y sin derechos de accionista; por un derivado apalancado, llega con financiación y con un precio de liquidación. Ninguno altera el negocio subyacente; ambos alteran tu derecho sobre él.
Este perfil no sustituye la propia divulgación de riesgos de la compañía. CME Group expone sus riesgos con sus propias palabras en la sección Risk Factors de su memoria anual, y esa sección es más concreta que cualquier resumen escrito desde fuera.
Cómo verificar por tu cuenta la información sobre CME Group
Empieza por el propio documento. En SEC EDGAR, CME Group presenta bajo el CIK 1156375, y cada frase citada arriba procede de su memoria anual en el formulario 10-K. La portada es la comprobación más rápida de todo el documento: la tabla de la sección 12(b) pone la clase del valor, el símbolo y el mercado en una sola línea, de modo que la pregunta sobre dónde cotiza una compañía queda resuelta sin interpretación. Más adelante, en el mismo documento, la sección Risk Factors es donde la compañía nombra con sus propias palabras aquello que considera capaz de perjudicarla; conviene leerla en el original.
Las condiciones de los contratos están en otro sitio por completo. Multiplicadores, tamaños de tick, meses listados y procedimientos de liquidación viven en las páginas de especificaciones del propio mercado, y esas páginas se revisan; una memoria anual no dirá cuánto vale un punto de un contrato, y cualquier guía que cite esas cifras solo está al día el día en que se escribió. Para cualquier cosa negociada en una plataforma cripto, las páginas de producto de esa plataforma son la autoridad sobre qué hay listado, comisiones y márgenes.
En resumen
Comprar CME Group es una apuesta sobre cuánto riesgo necesita transferir el mundo, no sobre hacia dónde va un precio concreto. La compañía gana cuando una operación se ejecuta y se compensa, vende los datos que la negociación produce y sostiene una posición de licencia difícil de reproducir. Nada de eso exige una opinión sobre el nivel del S&P 500 ni sobre el precio del bitcoin.
El error que conviene evitar es tratar una posición en el mercado como una versión ampliada de una posición en sus productos. Una acción compra un derecho sobre el listado de tarifas y los derechos que da la propiedad del capital; un contrato compra una opinión sobre un precio y una obligación frente a la cámara de compensación.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Acciones cripto frente a ETF de bitcoin: ¿exposición a un negocio o a bitcoin?
- Cómo comprar acciones de Adobe (ADBE): métodos de negociación, costes y riesgos
- Cómo comprar acciones de Cboe (CBOE): métodos, costes y riesgos
- Cómo comprar TQQQ: apalancamiento diario, QQQ y futuros del Nasdaq comparados
- Qué es SuperVerse
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] CME Group, formulario 10-K de 2025: cotización, mercados, productos y comisiones (SEC EDGAR) www.sec.gov
[2] Índice de presentaciones de CME Group en SEC EDGAR, CIK 1156375: todas las memorias www.sec.gov