El ejercicio que CrowdStrike llama fiscal 2026 terminó el 31 de enero de 2026, así que casi todo el trabajo que cabe dentro ocurrió durante el año natural 2025, y esa única línea de la portada del informe anual decide si comparar la empresa con cualquier competidor que cierre libros en diciembre significa algo. La compañía vende ciberseguridad por suscripción, con precio por cada endpoint y por cada módulo, de modo que los ingresos que reporta son en su mayoría el desenrollado de contratos firmados antes. Este artículo explica qué vende CrowdStrike, por qué el modelo de facturación decide qué noticias mueven la cotización, y en qué se diferencia poseer la acción de clase A de operar el perpetuo con margen en USDT en Bitbase.
Qué es CrowdStrike (CRWD)
CrowdStrike Holdings, Inc. es una sociedad constituida en Delaware con oficinas principales en Austin, Texas. En su informe anual describe la plataforma CrowdStrike Falcon como la que «serves as the operating system for cybersecurity» y detiene intrusiones «through a single lightweight sensor».
Ese sensor da forma a todo el modelo comercial. Recoge datos «from across the enterprise, including endpoints, cloud workloads, identities, and third-party sources», y una vez que el cliente lo despliega «they can easily add additional cloud modules». Las suscripciones se tarifican «generally priced on a per-endpoint and per-module basis», así que la factura crece en dos direcciones a la vez: más máquinas protegidas y más módulos activados en cada una. Una línea menor cubre los servicios profesionales, como la respuesta a incidentes, que la empresa considera «primarily as an opportunity to cross-sell subscriptions».
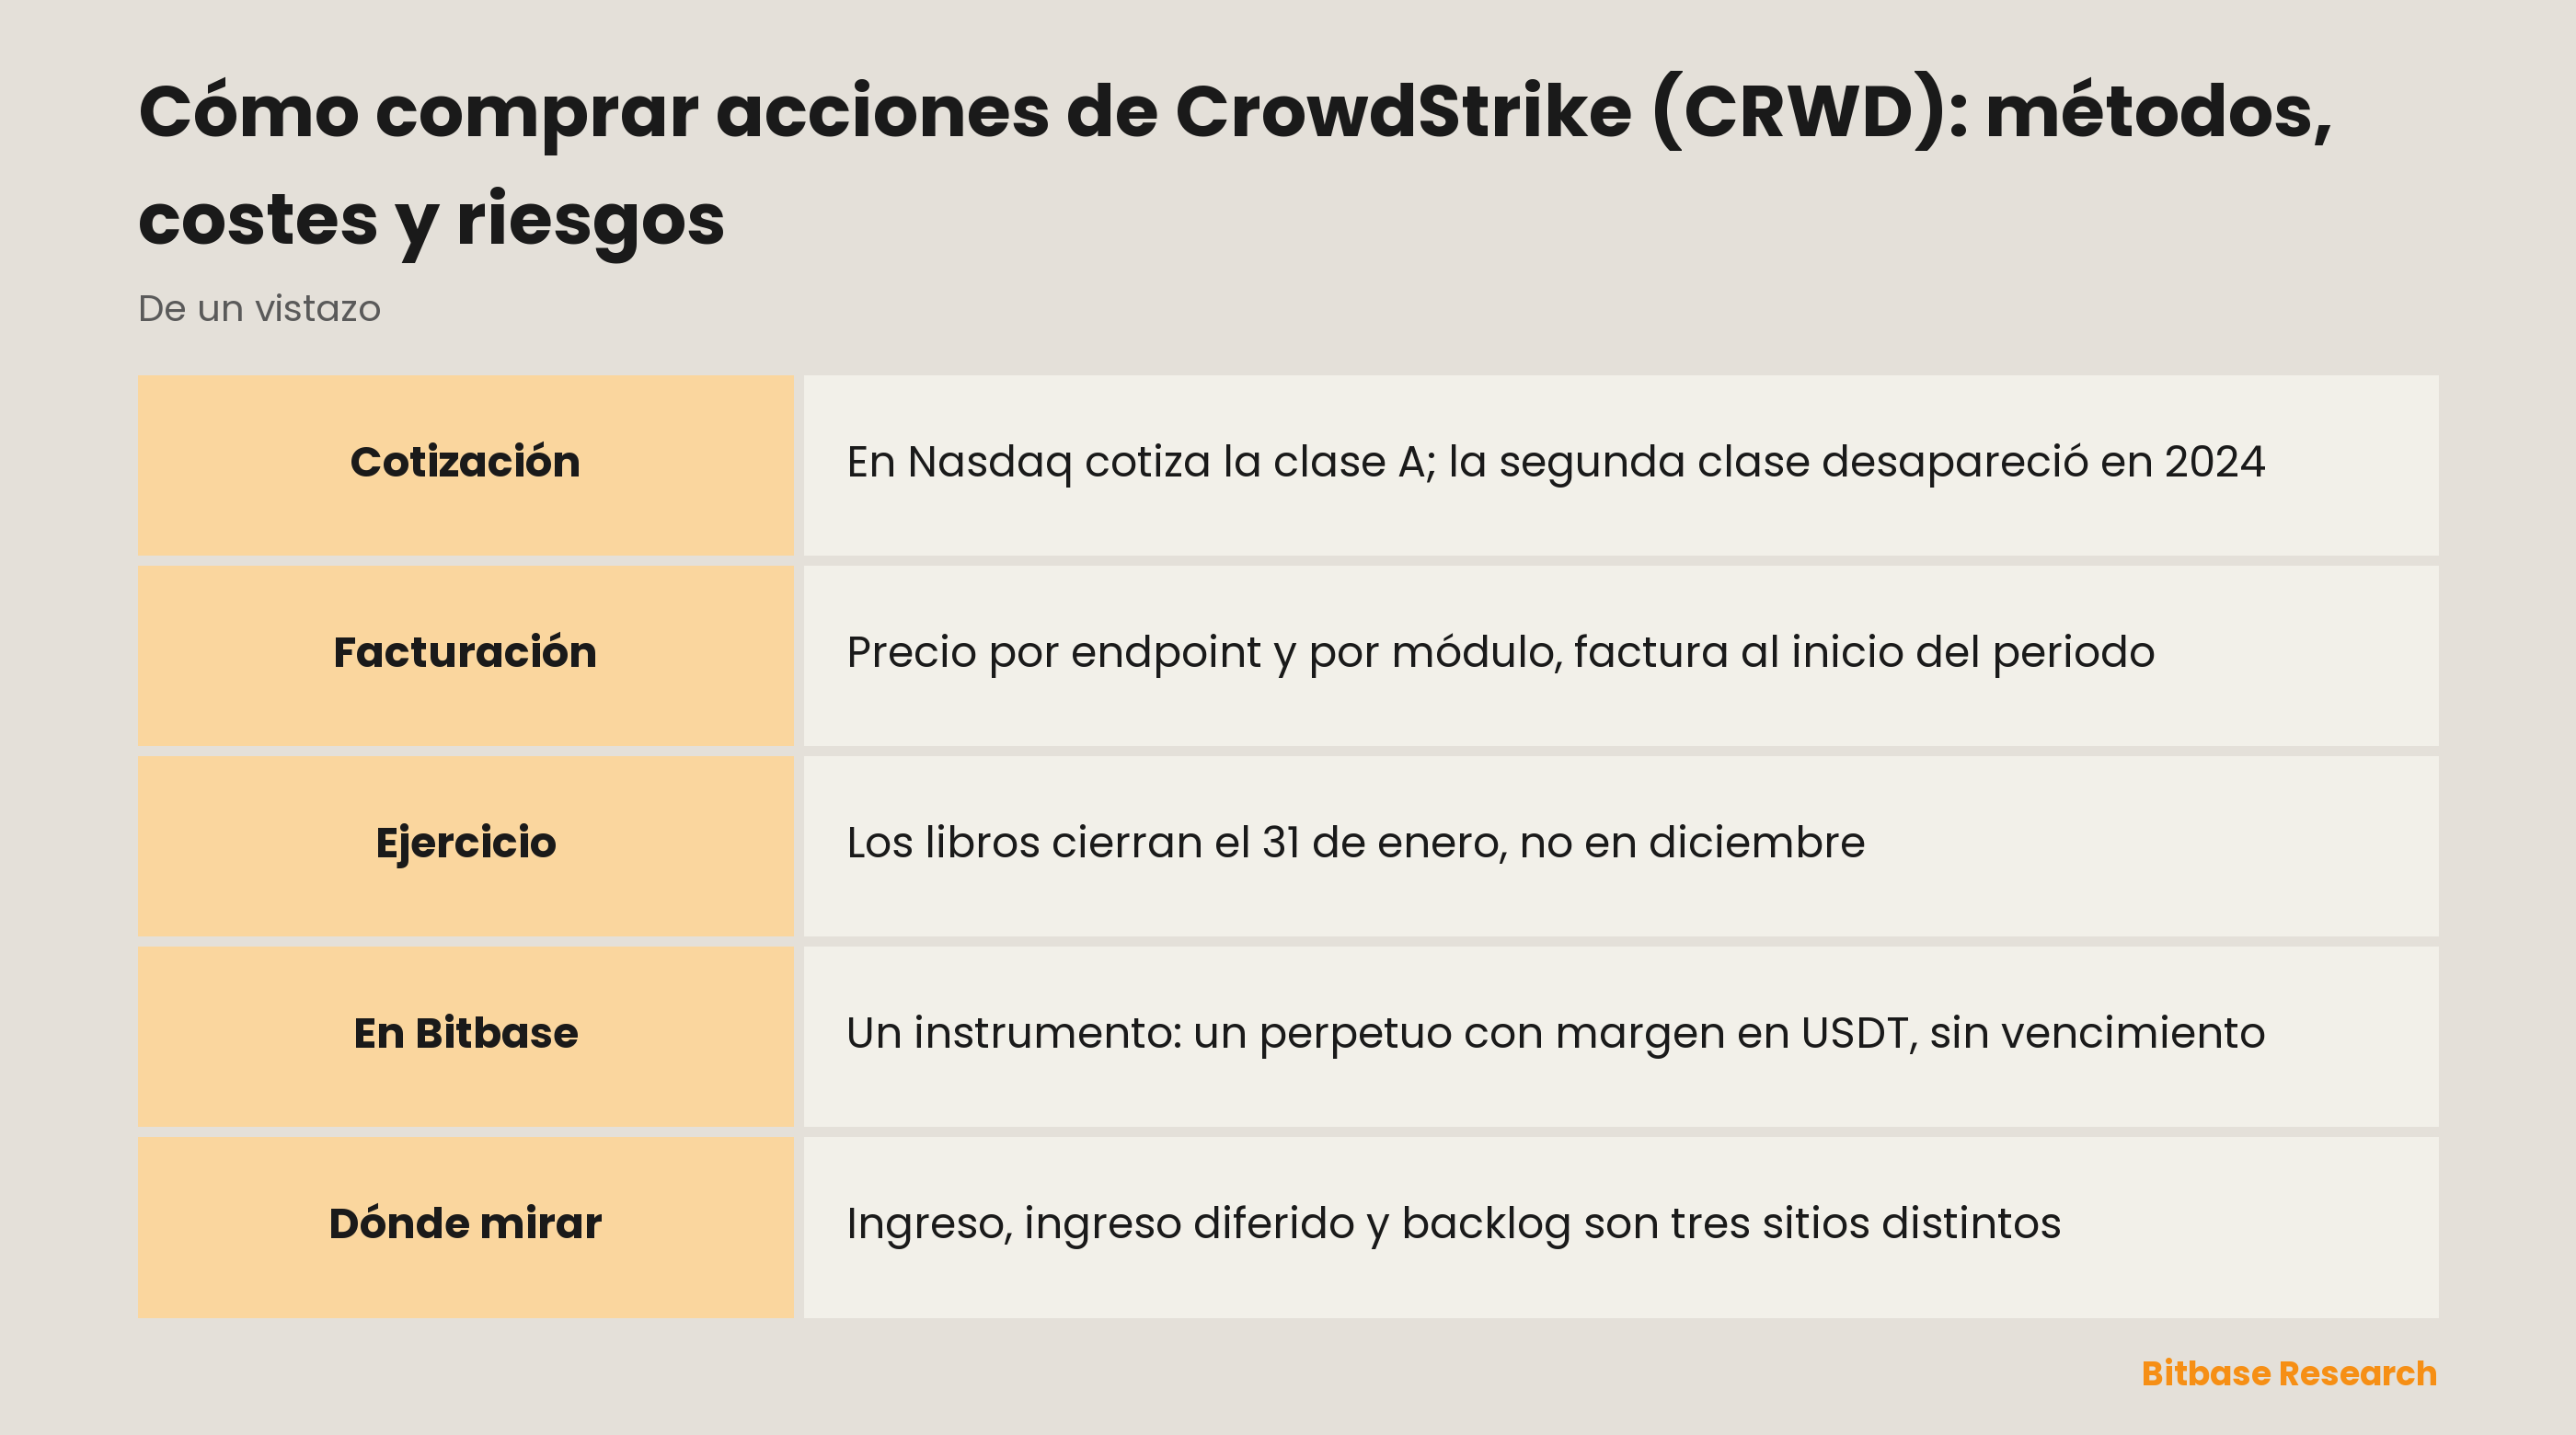
Lo que cotiza bajo CRWD es la acción ordinaria de clase A, registrada en The Nasdaq Stock Market y listada desde junio de 2019. Existió una segunda clase hasta diciembre de 2024, cuando las acciones de clase B en circulación se convirtieron automáticamente en clase A. La estructura de doble clase que muchas cotizadas tecnológicas siguen arrastrando aquí ya no existe.
Por qué se opera CRWD
Una posición en CRWD es una posición sobre renovaciones, no sobre un lanzamiento concreto. Los contratos son «generally non-cancelable» y duran «generally one to three years», y el escenario de fracaso aparece literal entre los factores de riesgo: «If our customers do not renew their subscriptions for our products and add additional cloud modules to their subscriptions, our future results of operations could be harmed.»
El crecimiento dentro de la base instalada tiene su propia métrica publicada. La tasa de retención neta en dólares compara el ARR de un conjunto de clientes de suscripción «against the same metric for those subscription customers from the prior year» y refleja «customer renewals, expansion, contraction, and churn». Mide la base que ya existe, no cuántos nombres nuevos firmaron.
La demanda sigue el calendario del comprador, no el del vendedor. «Given the annual budget approval process of many of our customers, we see seasonal patterns in our business», escribe la empresa, y el nuevo ingreso recurrente anual es «typically greater in the second half of the year, particularly in the fourth quarter». Como ese cuarto trimestre cierra el 31 de enero, la temporada de ventas más pesada queda atravesada sobre la frontera del año natural.
El vínculo con las criptomonedas es fino y conviene decirlo claro: ninguna parte de estos ingresos depende del precio de ningún token. Lo que pone a CRWD delante de un público cripto es el instrumento, no el negocio.
Comprar la acción o comprar el precio
Las rutas hacia CRWD se separan en una sola pregunta: ¿la operación termina con un derecho frente a la empresa o con un contrato sobre su precio?
Una compra a través de un bróker con acceso al Nasdaq termina con el derecho. El comprador tiene la acción ordinaria de clase A y los derechos asociados, liquidada por el sistema bursátil estadounidense. Incluso aquí hay una capa intermedia, y la propia empresa la nombra: la mayoría de los tenedores son «beneficial owners but whose shares are held in street name by brokers and other nominees».
El contrato perpetuo termina en el precio y en nada más. Se garantiza y se liquida en una stablecoin, no posee ninguna acción y no tiene fecha de vencimiento. Venderlo no es el espejo de vender una acción: una venta abre una posición corta en lugar de reducir una tenencia, y esa es la respuesta mecánica a cómo ponerse corto en CRWD sin organizar un préstamo de títulos.
El coste se comporta distinto en cada ruta. Una posición en acciones paga una vez al entrar y otra al salir. Un perpetuo añade una tasa de financiación continua que se intercambia periódicamente entre largos y cortos y la paga el lado que está abarrotado, de modo que la cuenta escala con el tiempo de tenencia y no con el número de operaciones.
Cómo operar CRWD en Bitbase
En Bitbase, CRWD es un contrato perpetuo con margen en USDT. La garantía se aporta en stablecoin, el tamaño se elige en contratos y no en número de acciones, y no hay ninguna fecha de liquidación que gestionar. Quien busque comprar acciones de CRWD con USDT debe tener claro qué compra esa frase aquí: exposición a un precio, no una participación en la empresa.
El diferencial y la comisión se cobran al entrar y al salir, y ahí terminan. La financiación no termina: se acumula mientras la posición siga abierta, lo que convierte el tiempo de tenencia en una variable de precio. El colchón de margen decide la supervivencia: el contrato se cierra contra un precio de marca y no contra la última operación del libro, así que lo que cuenta es cuánto puede recorrer ese precio antes de agotar el colchón.
Lo específico de un perpetuo sobre acciones es el calendario que tiene debajo. Un perpetuo cripto se apoya en un mercado spot que nunca cierra; este se apoya en una acción que deja de negociarse cada tarde laborable, todo el fin de semana y en festivos, de modo que la siguiente apertura en el mercado bursátil puede llegar como un hueco. Cómo deriva la plataforma su precio de marca durante esas horas, y qué hace con la financiación mientras el mercado de referencia está cerrado, son preguntas que debe contestar su propia página de reglas del contrato, y hay que hacerlas antes de dimensionar la posición. La cobertura de instrumentos no es uniforme entre tickers, y la sección TradFi es la página que la enumera.
Qué mueve a CRWD
La cuenta de resultados es un registro rezagado de decisiones ya tomadas. CrowdStrike reconoce el ingreso por suscripción «ratably over the contract term» y formula ella misma la consecuencia: «any increase or decline in new sales or renewals in any one period will not be immediately reflected in our revenue for that period.»
Eso convierte el ingreso reportado en un mal sistema de alerta temprana y desplaza la atención al balance. A los clientes se les factura normalmente al inicio del periodo de suscripción, y ese cobro anticipado queda como ingreso diferido hasta que el servicio se presta.
Y luego hay una bolsa que no aparece en ninguna de esas dos líneas. Cuando el contrato está firmado pero el derecho a facturar todavía no ha llegado, el importe queda «classified as backlog», y esas cantidades «are not recorded in deferred revenue or elsewhere in our consolidated financial statements». Leer solo ingreso e ingreso diferido cubre dos de los tres sitios donde se guarda el futuro ya contratado.
El ingreso recurrente anual comprime todo eso en una cifra, y su definición pesa más que su nivel. El ARR se «calculated as the annualized value of our customer subscription contracts as of the measurement date, assuming any contract that expires during the next 12 months is renewed on its existing terms». Ese supuesto hace trabajo real, y por eso el ARR se lee junto a la tasa de retención y no en su lugar.
Junto a la contabilidad están los factores que la propia empresa nombra: ciclos de venta «long and unpredictable»; dependencia de centros de datos de terceros, «such as Amazon Web Services», para operar la plataforma; y la condición permanente de ser, como proveedor de ciberseguridad, «a target of cyberattacks».
Riesgos y límites
CrowdStrike carga con un incidente que tiene fecha. El 19 de julio de 2024 la empresa «released a content configuration update for our Falcon sensor that resulted in system crashes for certain Windows systems», al que sus documentos llaman siempre July 19 Incident. Sigue siendo un factor de riesgo con nombre propio, del que se espera que continúe teniendo «an adverse effect on our business, sales, customer and partner relations, reputation, results of operations and financial condition».
La rentabilidad tampoco es una cuestión cerrada. El propio titular de la empresa dice: «We have a history of losses, and while we have achieved profitability in certain periods, we may not be able to achieve or sustain profitability in the future.»
El riesgo de producto es aquí inusualmente directo, porque el producto es la defensa: «If our solutions fail or are perceived to fail to detect or prevent incidents or have or are perceived to have defects, errors, or vulnerabilities, our brand and reputation would be harmed.» La palabra perceived aparece dos veces en esa frase, y no es relleno.
El apalancamiento cambia cómo se sienten esos mismos riesgos de negocio. Un accionista que aguanta un mal trimestre ve una caída; una posición perpetua del mismo nominal puede quedar cerrada por el mismo movimiento, y un hueco de fin de semana puede llevar el precio de marca a través de un nivel de liquidación sin ocasión de operar por el camino.
Cómo verificar la información sobre CRWD
Cada cita anterior procede del informe anual de CrowdStrike en el formulario 10-K, presentado ante la Comisión de Bolsa y Valores de Estados Unidos bajo el CIK 1535527 y de lectura gratuita en EDGAR. La portada resuelve por sí sola casi todas las preguntas de identidad: el nombre exacto del emisor, el estado de constitución y la tabla de valores registrados conforme a la Section 12(b), donde constan la clase, el ticker y el mercado.
La portada resuelve también el ejercicio fiscal. Dice «For the fiscal year ended January 31», y esa línea reencuadra cualquier comparación: un titular sobre los resultados del año fiscal 2026 describe un periodo que transcurrió casi íntegramente en el año natural anterior.
Más allá de la portada, el Item 1 describe el negocio, el Item 1A enumera los factores de riesgo bajo titulares escritos por la empresa y no por un analista, y las notas a los estados financieros contienen la política de reconocimiento de ingresos y los cuadros de ingreso diferido. La web de relación con inversores publica los mismos documentos junto al calendario de resultados. Para el contrato, las páginas de reglas y de tarifas de la propia plataforma son la autoridad sobre financiación, margen y elegibilidad.
En resumen
Comprar CRWD empieza por decidir si el objetivo es poseer un negocio o sostener una opinión sobre su precio. La acción de clase A en Nasdaq es propiedad, hoy en una estructura de clase única y liquidada por el sistema bursátil. El perpetuo en Bitbase es un contrato con margen en stablecoin, sin vencimiento, sin derechos de accionista y con un coste de financiación corriente; y es además la vía por la que se abre un corto en lugar de reducir una tenencia.
Debajo de ambas rutas está la misma empresa: factura por endpoint y por módulo, cobra por adelantado, reconoce el ingreso despacio a lo largo de uno a tres años, y guarda su futuro contratado repartido entre ingreso, ingreso diferido y una línea de backlog que no aparece en ninguno de los dos.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Acciones cripto frente a ETF de bitcoin: ¿exposición a un negocio o a bitcoin?
- Cómo comprar acciones de Adobe (ADBE): métodos de negociación, costes y riesgos
- Cómo comprar acciones de Cboe (CBOE): métodos, costes y riesgos
- Cómo comprar acciones de Vertiv (VRT): métodos de negociación, costes y riesgos
- ¿Qué es Venice AI?
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] CrowdStrike, formulario 10-K del ejercicio 2026: cierre del ejercicio, registro conforme a la Section 12(b), negocio, reconocimiento de ingresos y factores de riesgo (SEC EDGAR) www.sec.gov
[2] Relación con inversores de CrowdStrike: documentos, calendario de resultados y comunicaciones de la empresa ir.crowdstrike.com