Hay tres caminos hacia una exposición a CoreWeave y solo uno te convierte en accionista. La acción de clase A cotiza en Nasdaq bajo el ticker CRWV; en Bitbase se suman una versión tokenizada emitida por Ondo, un mercado spot para ese token y un perpetuo que no posee absolutamente nada. Este artículo explica de qué vive CoreWeave, por qué su cotización responde antes a los contratos de electricidad y a la deuda que al ánimo en torno a la IA, y en qué se diferencian los tres caminos en derechos, horarios y liquidación.
¿Qué es CoreWeave (CRWV)?
CoreWeave alquila capacidad de cómputo para inteligencia artificial. En su informe anual la compañía se describe como «The Essential Cloud for AI, purpose-built to accelerate breakthroughs by AI pioneers» y vende por tres líneas: Infrastructure Services, Managed Software Services y Application Software Services. Casi siempre se habla de la primera: bastidores llenos de aceleradores, la red que los une, el almacenamiento que hay debajo y la capa de planificación que impide que todo eso quede parado.
La forma de los contratos merece una segunda lectura. CoreWeave escribe: «Customers generally access our platform through multi-year committed contracts, under which they purchase a specified amount of capacity on a take-or-pay basis over the contract term.» Take-or-pay significa que el cliente paga la capacidad contratada la use o no. La visibilidad de los ingresos procede entonces de contratos firmados y no del consumo medido; en una nube convencional la facturación funciona justo al revés.
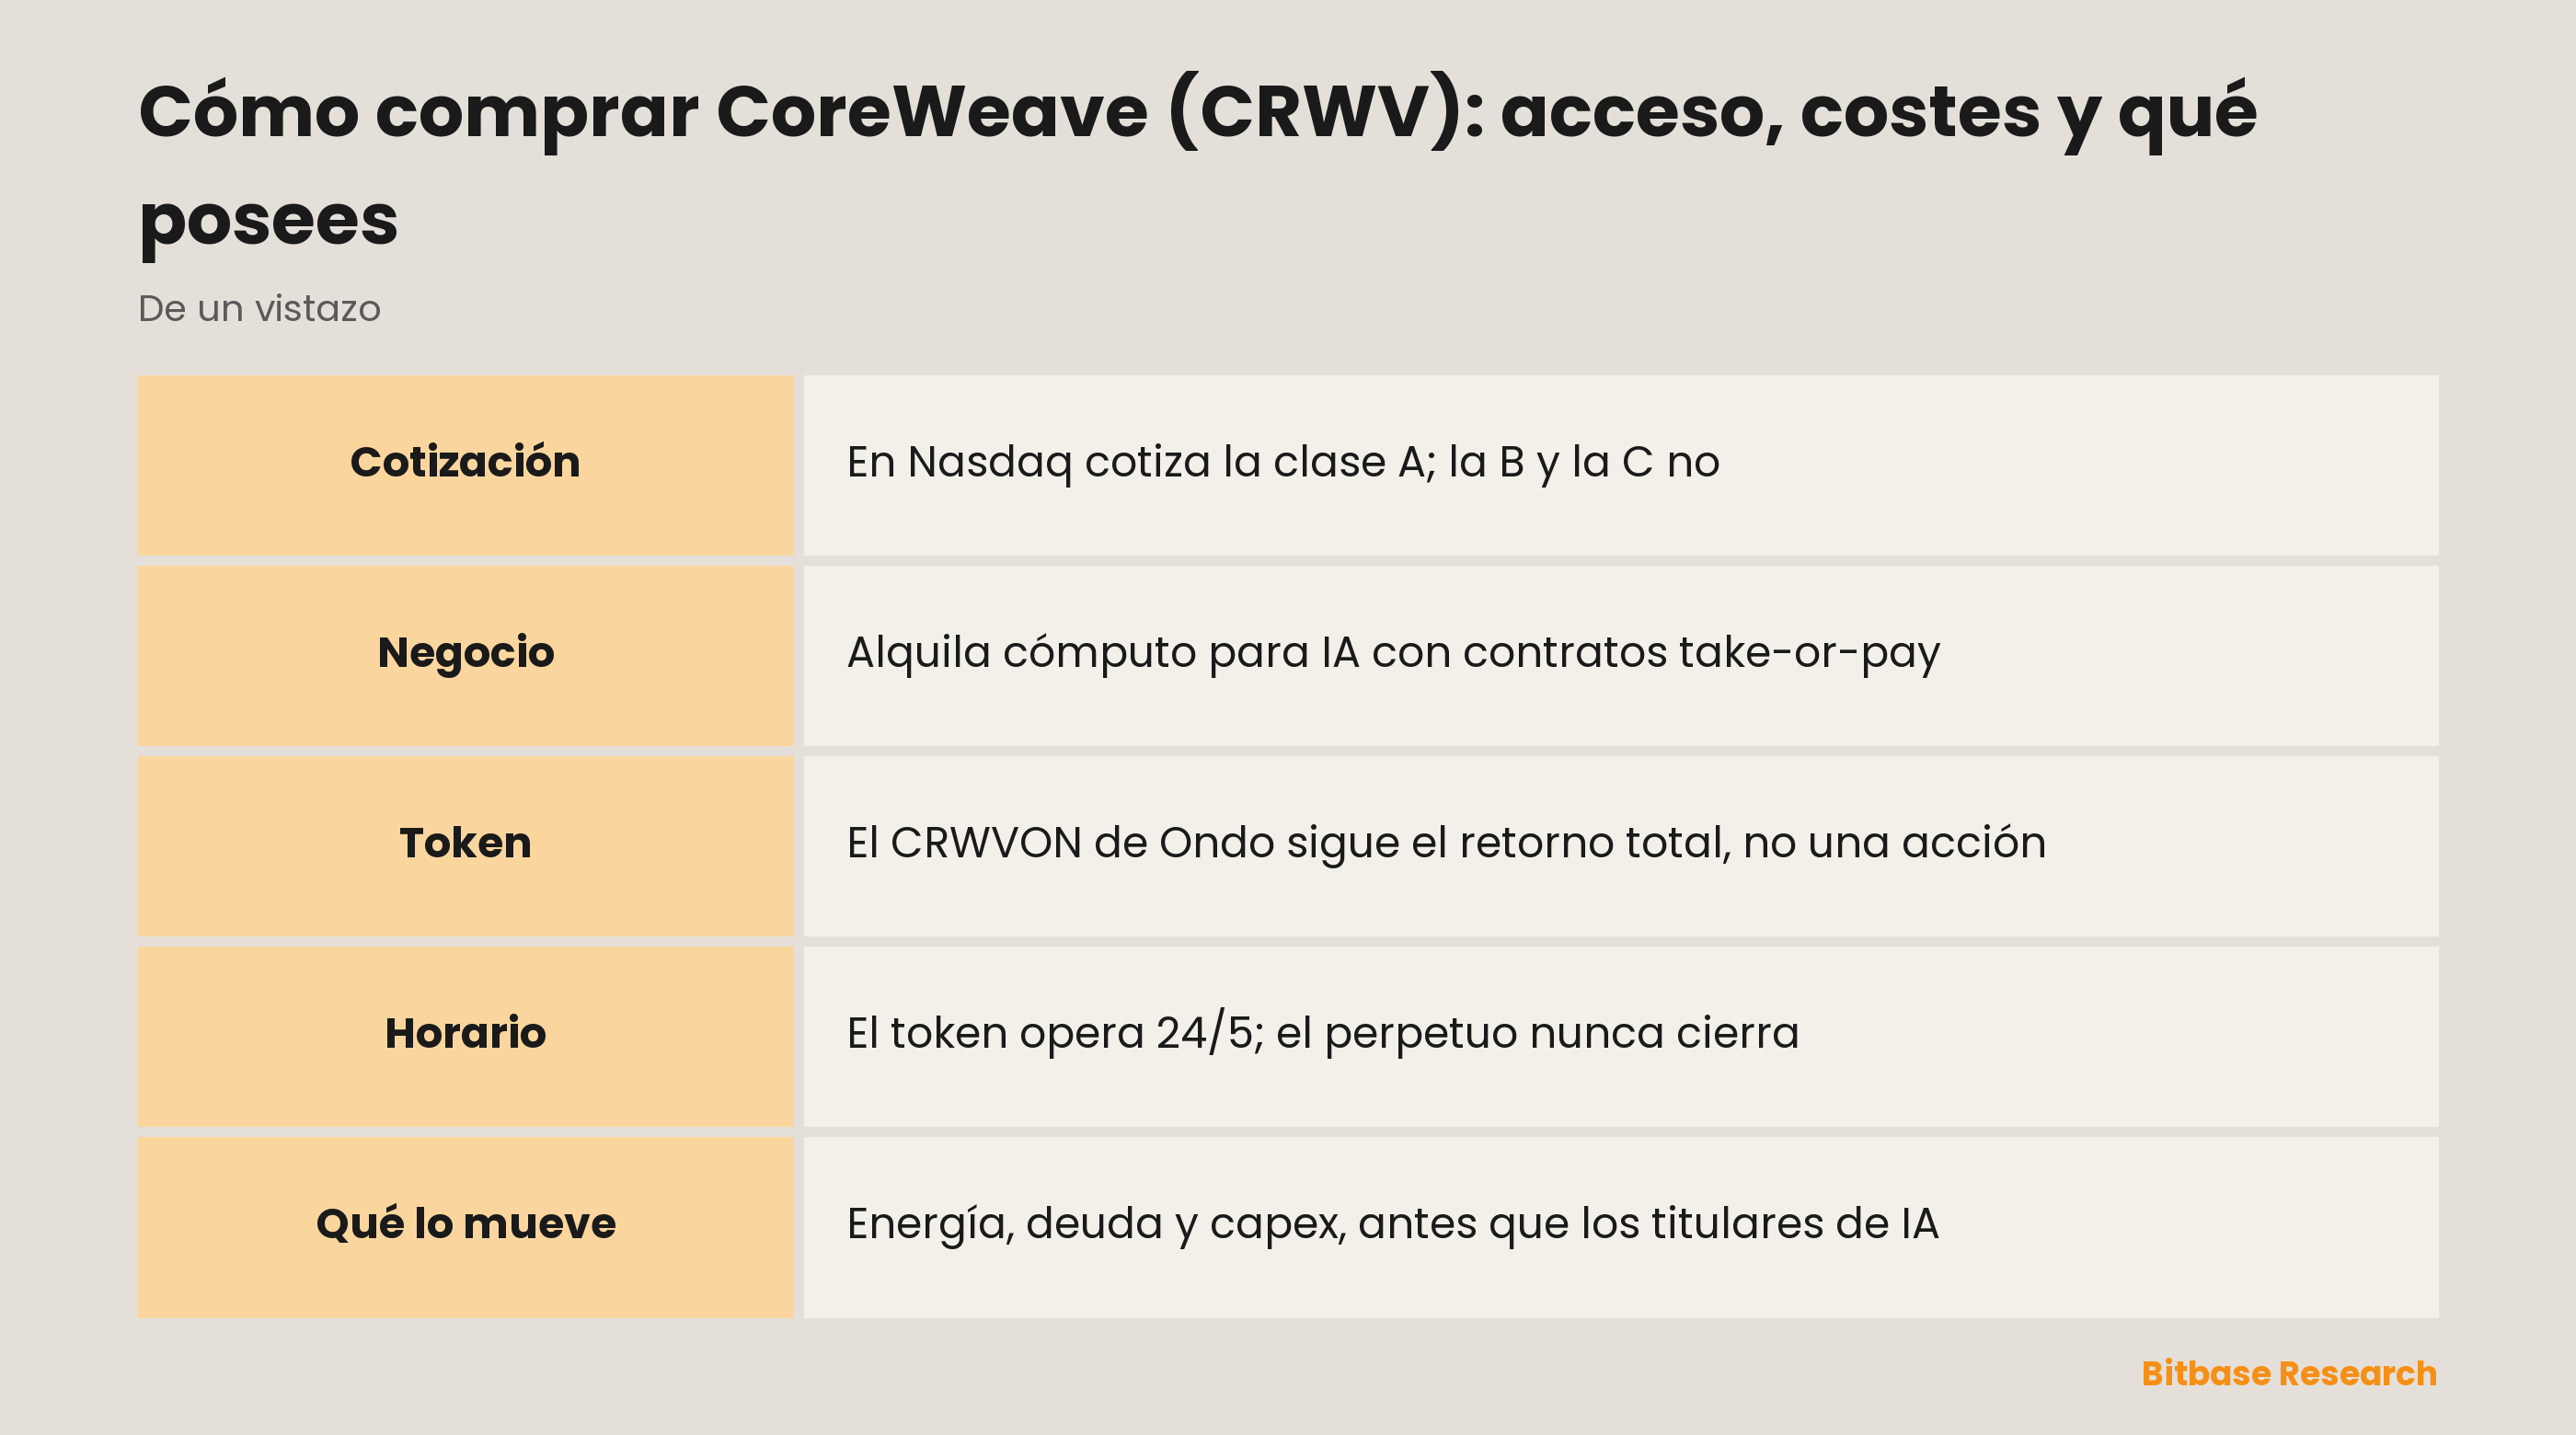
CoreWeave, Inc. es una sociedad de Delaware, cotiza en Nasdaq y su ejercicio cierra el 31 de diciembre. Bajo CRWV se negocia la acción ordinaria de clase A. Existen además las clases B y C: los derechos económicos pueden coincidir, el peso del voto no, y en el mercado abierto el inversor particular solo alcanza la clase A. Volveremos sobre ello al preguntarnos qué queda realmente en la cartera.
Por qué se negocia CRWV
CRWV es una apuesta pura por el cómputo alquilado para IA, algo mucho más estrecho que «valor de IA». Un diseñador de chips vende a todo el que compra aceleradores; un hiperescalador vende cómputo junto a otra docena de productos. CoreWeave vende capacidad, por contrato, a un puñado de compradores muy grandes. De ahí sale una apuesta apalancada sobre una pregunta concreta: si las organizaciones que entrenan y sirven modelos grandes seguirán firmando compromisos plurianuales.
La concentración de clientes la señala la propia compañía como riesgo, bajo el epígrafe «A substantial portion of our revenue is driven by a limited number of our customers, and the loss of, or a significant reduction in, spending from one or a few of our top customers would adversely affect our business». Quien mantiene CRWV no asume la adopción abstracta de la IA, sino las decisiones de renovación de unos pocos compradores. Cuantos menos compradores, más pesa cada contrato individual en la cotización.
Su relación con las criptomonedas pasa por la infraestructura, no por la contabilidad. Los ingresos de CoreWeave no siguen el precio de ningún token. Lo que comparten es la dependencia del capital barato y los mismos insumos escasos: suelo de centros de datos, conexiones a la red eléctrica, aceleradores de gama alta. Por eso a veces se mueven juntos sin que exista un vínculo causal.
Acción tokenizada, spot y perpetuo
La página de cotización de Bitbase nombra el instrumento como CoreWeave (Ondo Tokenized), símbolo CRWVON. El nombre es la firma: el emisor es Ondo y el instrumento no es una acción.
La documentación de Ondo es explícita en tres puntos, y cada uno desmonta un supuesto habitual. Primero, el token no equivale uno a uno a una acción: «One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset.» Los tokens están construidos como trackers de retorno total: reproducen el resultado económico de tener la acción con los dividendos reinvertidos, neto de retención en origen. Segundo, el titular no recibe derechos de accionista: «do not receive shareholder voting rights, statutory information rights or other shareholder rights». Tercero, el producto se dirige a inversores fuera de Estados Unidos, con restricciones por jurisdicción y de otro tipo.
Los horarios son donde más se rompen las expectativas. Ondo describe la emisión y la destrucción como instantáneas y atómicas, con negociación habitualmente 24/5 y pausas alrededor de operaciones societarias y límites de riesgo. Es más que una sesión de Nasdaq y menos que el horario continuo al que acostumbra el mercado cripto. Estar en una cadena de bloques no abre el mercado el fin de semana.
Un contrato perpetuo es otra cosa distinta. No posee ni la acción ni el token: sigue un precio, liquida en stablecoin, devenga una tasa de financiación periódica entre largos y cortos y puede ser liquidado si se agota el margen. Da dirección con apalancamiento y propiedad de nada.
La pregunta de qué se posee tiene así tres respuestas superpuestas. El perpetuo no posee nada. El token de Ondo da exposición económica sin derechos de accionista. La acción de Nasdaq da derechos de accionista, pero los de la clase A, dentro de una estructura de tres clases en la que los votos no están repartidos por igual. Cada paso hacia el subyacente da más, y ninguno da control.
Cómo operar CRWV en Bitbase
Este ticker tiene tres superficies y cada una responde a una pregunta distinta.
La página de cotización es la referencia: precio, gráfico y datos de mercado de la acción tokenizada. No exige posición ni decisión; es donde se confirman el emisor y el símbolo antes de cualquier otra cosa.
El mercado spot de la acción tokenizada es donde el token de Ondo se compra y se vende contra una stablecoin. Tras la ejecución queda el token en sí: ese tracker de retorno total, con su calendario de negociación y sin derechos de accionista. Una ida y vuelta cuesta el diferencial más la comisión, y ambos se ven en el libro antes de enviar la orden.
El contrato perpetuo es la vía apalancada. Margen en stablecoin, marcaje contra un índice y no contra la última operación, y financiación como coste o ingreso continuo según qué lado esté saturado. Mantenerlo semanas implica pagar o cobrar financiación muchas veces, mientras que el spot cobra una vez al entrar y otra al salir. El corto también va por aquí: vender el perpetuo abre una posición corta, vender el spot que ya tienes solo la reduce.
Hay una cuarta vía fuera de Bitbase: comprar la acción de clase A a través de un bróker con acceso a Nasdaq. Solo esa te convierte en accionista registrado y solo esa pasa por el sistema de liquidación estadounidense en vez de por una cadena de bloques.
Qué mueve a CRWV
Los factores de riesgo que la propia compañía presenta sirven aquí más que cualquier relato sobre inteligencia artificial, porque nombran límites físicos y fechados, no atmosféricos.
El primero es la electricidad. La compañía advierte de que «would be harmed if we were not able to access sufficient power or by increased costs to procure power, prolonged power outages, shortages, or capacity constraints». Los bastidores de aceleradores consumen por metro cuadrado mucho más que el equipamiento al que sustituyen, y las conexiones a la red se conceden según el calendario de las eléctricas, no el de compras. Un contrato firmado no se atiende sin potencia.
El segundo es la deuda. CoreWeave escribe que su «substantial indebtedness could materially adversely affect our financial condition» y que la compañía «may still incur substantially more indebtedness in the future». Un negocio que compra el equipo antes de ganar lo que ese equipo producirá está financiando un desfase temporal, y el precio de cerrarlo se mueve con las condiciones de crédito. Por eso CRWV puede caer un día de buenas noticias sobre IA: la noticia que importaba era la de los tipos.
El tercero es la inversión en capital, y es continua, no cíclica: la operativa «require substantial and growing capital expenditures», y hace falta capital adicional «to fund our business and support our growth». Los aceleradores se deprecian frente a piezas más nuevas, de modo que sostener la capacidad ya es en sí un gasto recurrente.
Alrededor de esos tres está lo que la compañía comparte con su sector: un número limitado de proveedores de componentes clave, la dependencia de los operadores de centros de datos, la competencia intensa de nubes mucho mayores y su propio reconocimiento de que «the broader adoption, use, and commercialization of artificial intelligence («AI») technology, and the continued rapid pace of developments in the AI field, are inherently uncertain».
En conjunto sale una empresa que convierte capital y electricidad en cómputo contratado. Todo lo que cambie el coste del capital, la disponibilidad de potencia o la disposición de unos pocos grandes compradores a comprometerse moverá la cotización antes que cualquier giro en el entusiasmo por la IA.
Riesgos y límites
En la vía tokenizada el riesgo de emisor está por encima del de mercado. El token de Ondo es un derecho frente a una estructura, no frente a CoreWeave. Su valor depende de que el emisor siga operando, mantenga aquello que respalda el producto y atienda los reembolsos en sus propios términos. Custodiarlo en cadena no elimina esa dependencia.
El calendario crea los huecos por sí solo. La sesión de Nasdaq y el régimen 24/5 del token no coinciden del todo, y ambos difieren de un perpetuo que nunca cierra. Una noticia que llega con el mercado de acciones cerrado la valora primero la plaza que esté abierta, y así una posición se gira en contra de quien no ha operado.
El apalancamiento amplifica todo lo anterior. Un perpetuo se liquida por precio de marca, no por la última operación, y la financiación se acumula con independencia de la dirección. Una posición dimensionada para una sesión normal puede cerrarse por un hueco que un tenedor de spot simplemente habría aguantado.
Los riesgos del negocio no desaparecen porque cambie el envoltorio. La concentración de clientes, el acceso a la electricidad y el servicio de la deuda se aplican igual a la acción, al token y al perpetuo. El envoltorio decide qué derechos acompañan a la exposición, en qué horario se negocia y con qué reglas se liquida; no decide a qué apunta la exposición.
Cómo verificar por tu cuenta los datos de CRWV
Sobre la compañía: en el sistema EDGAR de la SEC, bajo el CIK 1769628, está el informe anual, y cada cita anterior aparece en él; buscar por los encabezados de sección va más rápido que leerlo seguido. La web de relación con inversores de CoreWeave publica los mismos documentos y el calendario de resultados.
Sobre el producto tokenizado: la documentación de Ondo es la fuente sobre respaldo, derechos y horarios, y es lo bastante concreta como para zanjar la mayoría de discusiones en una frase.
Sobre el mercado: en la página de cotización de Bitbase el nombre del emisor va en el del instrumento. Si el título no dice quién emitió el token, la página no trata de lo que parece: bajo el mismo ticker puede haber un proyecto cripto sin ninguna relación.
En resumen
Comprar CRWV empieza por elegir qué poseer y solo después cuánto pagar por ello. El perpetuo no posee nada y cobra financiación por la dirección en sí. El token de Ondo posee exposición económica y cero derechos, en un calendario 24/5 que fija el emisor. La acción de Nasdaq posee un voto de clase A dentro de una estructura de tres clases.
Sea cual sea la vía, se compra la misma empresa: una que convierte capital y electricidad en cómputo contratado para un puñado de clientes. Los factores de riesgo sobre electricidad, deuda e inversión conviene leerlos antes que los titulares sobre IA. Son ellos los que mueven el precio.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Acciones cripto frente a ETF de bitcoin: ¿exposición a un negocio o a bitcoin?
- Cómo comprar acciones de Adobe (ADBE): métodos de negociación, costes y riesgos
- Cómo comprar acciones de Cboe (CBOE): métodos, costes y riesgos
- Cómo comprar acciones de Exxon Mobil (XOM): métodos de negociación, costes y riesgos
- ¿Qué es Wayfinder?
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] CoreWeave, formulario 10-K del ejercicio 2025: constitución, clases de acciones, estructura de contratos y factores de riesgo (SEC EDGAR) www.sec.gov
[2] Resumen de Ondo Stocks: respaldo, derechos y horarios (documentación oficial de Ondo) docs.ondo.finance
[3] Relación con inversores de CoreWeave: documentos, calendario de resultados y perfil corporativo investors.coreweave.com