ETHA es el símbolo del iShares Ethereum Trust ETF, un fideicomiso estatutario de Delaware cuyas participaciones cotizan en Nasdaq y cuyo objetivo declarado es reflejar el precio del éter. Tener esa participación no es tener éter, y tener una versión tokenizada de esa participación en cadena es ya una tercera construcción. Lo que sigue separa las capas, señala qué documento resuelve cada pregunta y cita la frase de los propios informes del fideicomiso que la mayoría de los lectores espera leer al revés.
El fideicomiso que está detrás de ETHA
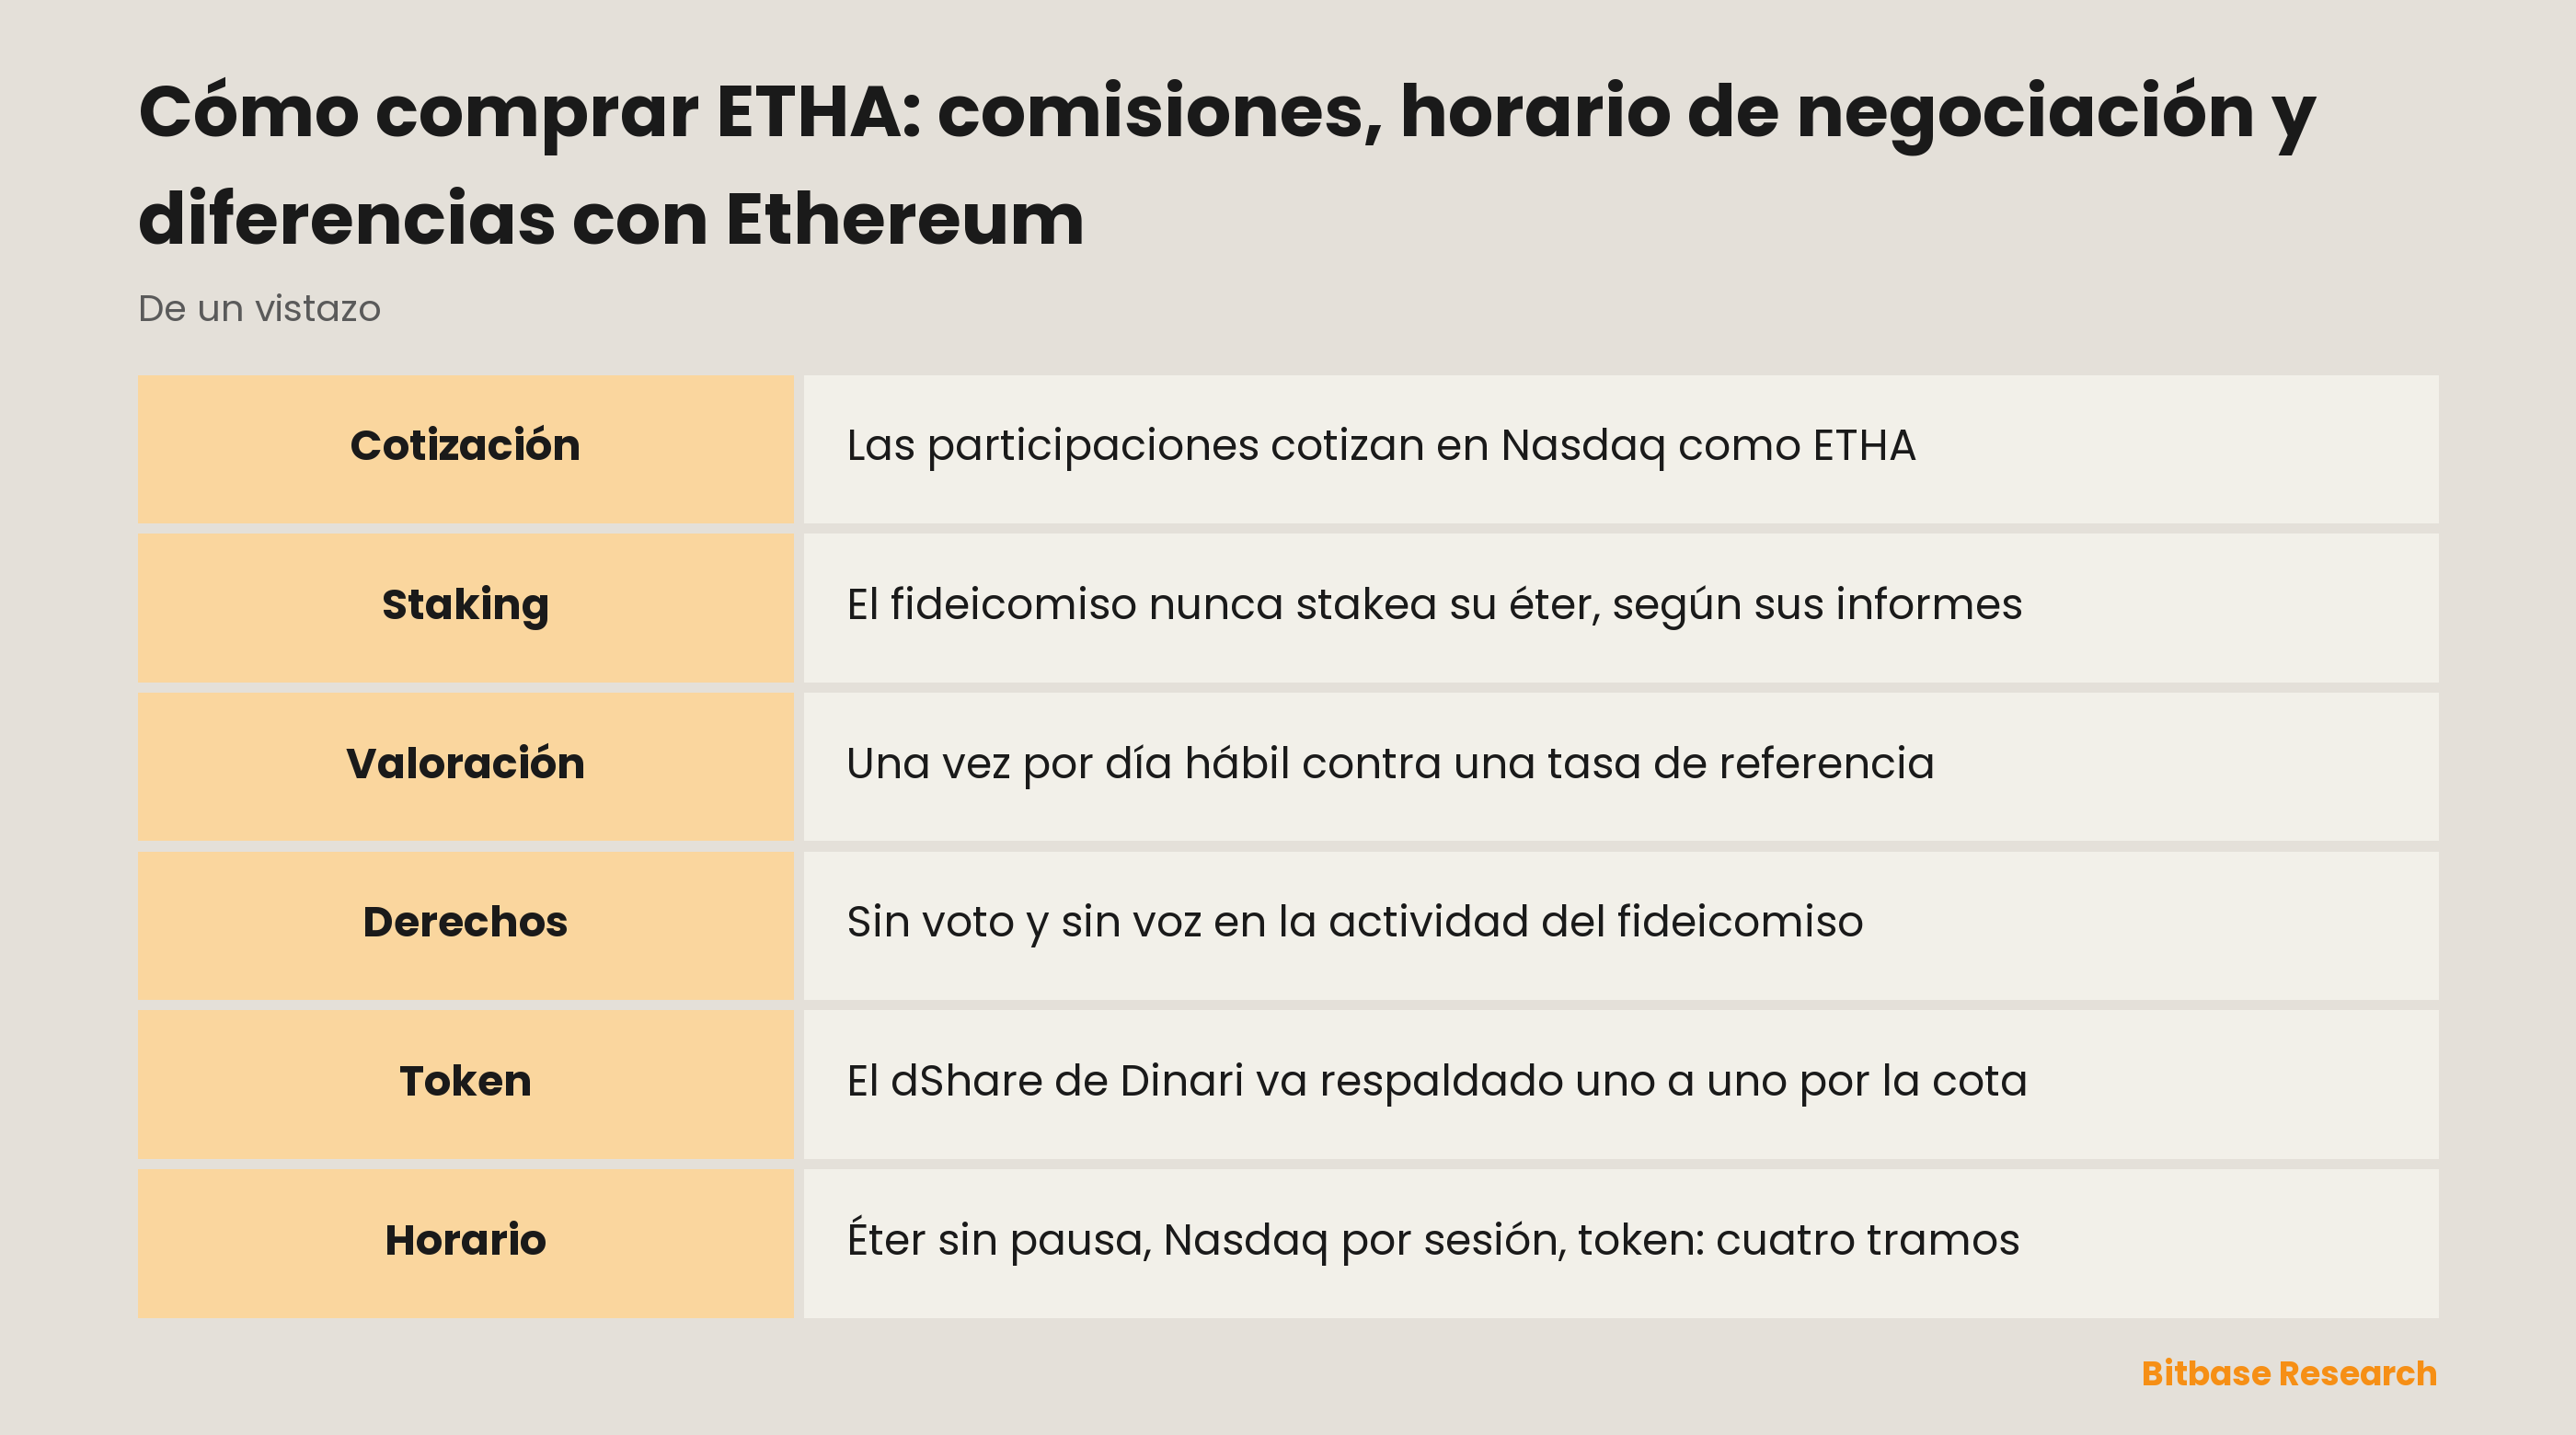
El iShares Ethereum Trust ETF se constituyó como fideicomiso estatutario de Delaware el 8 de noviembre de 2023, y sus participaciones cotizan y se negocian en The Nasdaq Stock Market bajo el símbolo ETHA. El patrocinador formula el objetivo así: «seeks to reflect generally the performance of the price of ether, the native token of the Ethereum network», es decir, reflejar en términos generales el comportamiento del precio del éter, el token nativo de la red Ethereum. La palabra que hace el trabajo en esa frase es generally: el fideicomiso se valora contra una tasa de referencia, y una tasa de referencia no es cada operación de cada plataforma.
Detrás de esa sola línea hay una cadena de instituciones con las que el titular no trata nunca de forma directa. De llevar el fideicomiso se ocupan iShares Delaware Trust Sponsor LLC como patrocinador y BlackRock Fund Advisors como fiduciario; del éter en sí se ocupa Coinbase Custody Trust Company, LLC, con Anchorage Digital Bank N.A. designado como custodio adicional disponible. La valoración también sigue un calendario y no ocurre de forma continua: cada día hábil, esto es, cualquier día que no sea sábado, domingo ni jornada en la que Nasdaq esté cerrado para la negociación ordinaria, el fideicomiso valora el éter que tiene tan pronto como resulta posible después de las 16:00 hora de Nueva York, utilizando como índice la CME CF Ether-Dollar Reference Rate en su variante neoyorquina. El éter, en cambio, no se detiene a las cuatro.
Dos divulgaciones fijan el marco legal. El fideicomiso declara que «is not an investment company registered under the Investment Company Act of 1940», que no es una sociedad de inversión registrada conforme a la ley de 1940; y, puesto que no está registrado ni supervisado por la SEC en esa condición, «the owners of Shares do not have the regulatory protections provided to registered investment companies»: los titulares de participaciones no cuentan con las protecciones regulatorias previstas para las sociedades de inversión registradas. Sobre el gobierno corporativo, el folleto es igual de directo: los titulares de participaciones «do not have any voting rights, take no part in the management or control of, and have no voice in, the Trust's operations or business», es decir, no tienen derecho de voto, no participan en la gestión ni en el control y no tienen voz en la actividad del fideicomiso.
Por qué hay quien tiene ETHA en lugar de éter
La respuesta sencilla es la cuenta. La participación entra en una cuenta de valores corriente, junto a las acciones, de modo que no hace falta monedero, ni frase semilla, ni tomar ninguna decisión sobre autocustodia. Para el dinero que ya está dentro de un plan de pensiones o de una cartera gestionada, esta suele ser la única vía que la cuenta permite.
Lo que cuesta esa comodidad es justamente la pregunta que se teclea como etha vs buying ethereum. Parte de la respuesta es la comisión, que más abajo queda situada con precisión. El resto es específico de este activo y explica por qué un fondo de éter no es un fondo de bitcoin con otro logotipo.
El éter se puede stakear; el bitcoin, no. El staking es la forma en que la red Ethereum recompensa a quienes ayudan a asegurarla, y un volumen grande de éter depositado en un custodio es exactamente la clase de posición que en principio podría obtener esas recompensas. El propio informe del fideicomiso elimina esa posibilidad en una sola frase: «Neither the Trust, nor the Sponsor, nor the Ether Custodian, nor the Additional Ether Custodian, nor any other person associated with the Trust will, directly or indirectly, employ the Trust's ether in Staking Activities.» Ni el fideicomiso, ni el patrocinador, ni los custodios, ni ninguna persona vinculada al fideicomiso emplearán, directa o indirectamente, el éter del fideicomiso en actividades de staking. El folleto repite el mismo punto con las mismas palabras.
De modo que la participación sigue al precio del éter y a nada más del éter. La línea se traza a nivel de producto: iShares registró un fideicomiso aparte, el iShares Staked Ethereum Trust ETF, cotizado bajo el símbolo ETHB. Es otro fondo, con su propia documentación de registro, y leer un folleto no dice nada del otro.
Tres cosas que tener, y solo una se puede stakear
Aquí se pueden tener tres cosas y no son versiones la una de la otra. El éter es el activo de red: liquida en cadena, se negocia en plataformas que nunca cierran, admite autocustodia y puede stakearlo quien controle las claves. Una participación de ETHA es una unidad de un fideicomiso que tiene éter: sin voto, sin condición de sociedad de inversión registrada, valorada contra un índice una vez por día hábil, negociable solo mientras Nasdaq esté abierto y permanentemente fuera del staking.
La capa tokenizada se apoya sobre esa participación. Bitbase publica ETHA en una página de precios cuyo nombre de instrumento dice «iShares Ethereum Trust ETF (Dinari Tokenized ETF)», y lo que hay que leer es precisamente el paréntesis: el token lo emite Dinari, no iShares. El producto de Dinari es un dShare, las órdenes se enrutan a través de Alpaca y cada token está respaldado uno a uno por la participación subyacente. Su calendario de negociación se divide en cuatro sesiones y solo algunos símbolos funcionan las veinticuatro horas; cuáles exactamente es una cuestión que resuelve la documentación de Dinari, no una suposición traída de otro token.
Lo que un envoltorio traslada al tenedor lo fijan las condiciones del emisor, y esas condiciones pertenecen al emisor. Esa es la forma general de todo lo que figura en la lista de acciones y ETF tokenizados. Como la participación en sí no otorga voto, la cuestión del gobierno ya está resuelta un piso más abajo: la capa del token no puede añadir un derecho que la participación subyacente nunca tuvo. Lo que los documentos del fondo no resuelven es el reembolso, la elegibilidad y la mecánica de volver a una participación; esas respuestas están en la documentación del emisor, no en el folleto de iShares.
Qué mueve a ETHA
El insumo dominante es el precio del éter, filtrado por el índice que utiliza el fideicomiso y no tomado de una sola plataforma. Una dislocación en una bolsa concreta no mueve la valoración del fideicomiso mientras no mueva la tasa de referencia.
La comisión del patrocinador empuja en sentido contrario, en silencio y sin interrupción. El fideicomiso la devenga a diario a una tasa anualizada aplicada al valor liquidativo y la paga al menos trimestralmente por período vencido, en efectivo, en especie o en una combinación de ambas, lo que con el tiempo reduce la cantidad de éter que respalda cada participación. La tasa concreta queda deliberadamente fuera de este artículo porque puede cambiar; dónde leerla se explica más abajo. Por la propia regla del fideicomiso, de esa misma aritmética también quedan excluidas las recompensas de staking, así que la trayectoria de la participación es el precio de referencia menos una comisión que se devenga, y nunca el precio de referencia más un rendimiento.
Entre el precio de referencia y el precio que paga un comprador está la oferta de participaciones, que los grandes intermediarios amplían y contraen mediante la creación y el reembolso. Ese vínculo es una tendencia y no una garantía, y se sostiene únicamente mientras esos intermediarios puedan negociar, financiarse y liquidar.
El calendario mueve el precio por sí mismo. El éter se negocia los fines de semana y los festivos; la sesión de Nasdaq, no. Una noticia que llega con el mercado de acciones cerrado la absorbe primero el mercado continuo, y la participación se revaloriza en la apertura, de manera que un tenedor que no hizo nada puede encontrar el lunes su posición valorada en otro sitio. La cuestión de los etha trading hours no es, por tanto, de comodidad, sino de dónde queda el riesgo durante la noche.
Dónde puede torcerse esto
Los etha investment risks que merece la pena enumerar son estructurales y no direccionales, porque la dirección es sencillamente el precio del éter.
La estructura está por encima del precio. El fideicomiso no es una sociedad de inversión registrada, y su propio informe dice que los titulares de participaciones carecen por ello de las protecciones correspondientes. Es una afirmación sobre el marco, no un pronóstico: la comparación con un fondo convencional debe hacerse sobre documentos y no sobre la palabra «ETF» que ambos comparten.
La comisión no se detiene. Al devengarse a diario sobre el valor liquidativo, se aplica igual en mercados laterales que en mercados a la baja, y un horizonte largo compone su efecto sobre el éter que hay detrás de cada participación. El tratamiento general de los gastos de un fondo y de los esquemas de guarda está en el texto sobre ratios de gastos y modelos de custodia.
La custodia está delegada, no eliminada. El éter del fideicomiso está en un custodio y el titular de la participación no tiene clave, ni dirección, ni legitimación para dar instrucciones a nadie. El riesgo operativo de esa capa se soporta en su nombre.
Un envoltorio sobre otro envoltorio añade una parte. La versión tokenizada depende de que su emisor siga operando y respetando sus propias condiciones. Tenerla en cadena no elimina esa dependencia: la crea.
Cómo comprobar ETHA con sus propios documentos
Cada afirmación anterior está en un documento que el lector puede abrir, y esos documentos no son intercambiables.
Para la comisión, la página del fondo ETHA en iShares recoge la cifra en el apartado Key Facts, con la etiqueta Sponsor Fee, y el folleto expone ese mismo cargo en su sección sobre los gastos del fideicomiso. Esa es la respuesta honesta a etha expense ratio: un campo vivo en la página del patrocinador y no un número memorizado de un artículo escrito meses antes. Para saber qué hace el fideicomiso con su éter, hay que abrir el folleto o el informe anual y buscar en el texto Staking Activities.
Para los hechos societarios, el fideicomiso presenta sus documentos ante la SEC con el CIK 2000638, y la pestaña Documents de la página del fondo reúne el folleto, la ficha y el formulario 10-K en un mismo lugar. Si la página del fondo y el documento de EDGAR parecen no coincidir, el documento es el que lleva fecha.
Los nombres se parecen lo bastante como para confundirse, así que conviene verificar qué producto hay en pantalla: el iShares Ethereum Trust ETF se negocia como ETHA, mientras que el iShares Staked Ethereum Trust ETF es un fideicomiso distinto con el símbolo ETHB. Hay que leer la portada del documento y no la caja de búsqueda. Para la capa tokenizada está la página de precios de ETHA en Bitbase, que nombra al emisor en el propio título del instrumento; un título que no dice quién emitió un token todavía no está contando lo que hace falta saber antes de tenerlo.
En resumen
El éter funciona de forma continua y puede stakearlo quien tenga las claves. Una participación de ETHA funciona con la sesión de Nasdaq, se valora una vez por día hábil contra una tasa de referencia, no otorga voto y queda fuera del staking por la propia regla del fideicomiso. Un token respaldado uno a uno por esa participación funciona con el calendario de su emisor y vive de las condiciones de su emisor.
Cada paso hacia la comodidad entrega algo concreto, y ninguno de esos pasos puede deshacerlo el tenedor por su cuenta. Lee la página del patrocinador para la comisión, el folleto para saber qué hará y qué no hará el fideicomiso, y la documentación del emisor para cualquier cosa que le ocurra al token. Y solo entonces elige la capa en la que de verdad querías estar.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de CME Group (CME): métodos, costes y riesgos
- Cómo comprar acciones de CrowdStrike (CRWD): métodos, costes y riesgos
- Cómo comprar acciones de Dell Technologies (DELL): métodos de negociación, costes y riesgos
- Cómo operar MSTR: Strategy y su balance en bitcoin
- ¿Qué es Hemi? Superred Bitcoin-Ethereum, hVM, hBK, PoP, Tunnels y HEMI
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] iShares Ethereum Trust ETF, formulario 10-K del ejercicio 2025: estructura, custodios, valoración y cláusula de staking (SEC EDGAR) www.sec.gov
[2] Folleto de ETHA (modificación posterior a la efectividad): estatus bajo la ley de 1940, ausencia de voto, gastos del fideicomiso www.sec.gov
[3] Página oficial del fondo ETHA: objetivo declarado, el campo Sponsor Fee en Key Facts y la pestaña Documents www.ishares.com
[4] Resumen de los productos de Ethereum de iShares: nombra el fideicomiso de staking aparte y su símbolo ETHB www.ishares.com