Comprar IBIT es una forma de tomar exposición a bitcoin sin llegar a tener bitcoin nunca, y la distancia entre ambas cosas es mayor de lo que sugieren tres letras compartidas. Una acción del iShares Bitcoin Trust ETF es una participación en un trust cuyas monedas están depositadas en custodios designados con nombre y apellido; en Bitbase ese mismo ticker reaparece como un ETF tokenizado emitido por Dinari, es decir, un token sobre la acción y no un token sobre la moneda. Este perfil explica qué capa acaba en manos del comprador, dónde se publica la comisión en lugar de cuánto vale hoy, y por qué un solo ticker obedece a tres relojes distintos.
Qué es el iShares Bitcoin Trust ETF (IBIT)
El folleto enuncia el propósito dos veces: «The Trust seeks to reflect generally the performance of the price of bitcoin. The Trust seeks to reflect such performance before payment of the Trust's expenses and liabilities.» La segunda frase es justamente la que se salta al leer. Todo lo que el trust gasta se resta del resultado que recibe quien lo tiene, por diseño y sin pausa. Por eso la frase sobre replicar el precio de bitcoin no se puede leer sin su segunda mitad: lo que se replica es el comportamiento antes de gastos, y la línea posterior a los gastos siempre va algo por debajo, con una diferencia que se abre cuanto más tiempo se mantiene.
Lo que suena a producto único es en realidad una lista de partes designadas. El patrocinador es iShares Delaware Trust Sponsor LLC. El fiduciario es BlackRock Fund Advisors y el fiduciario de Delaware es Wilmington Trust, National Association. Las monedas están en Coinbase Custody Trust Company, LLC como custodio de bitcoin, con Anchorage Digital Bank N.A. señalado como alternativa disponible, mientras que The Bank of New York Mellon guarda y administra el efectivo del trust. Leer esa lista es la vía más rápida para ver que una acción es un derecho frente a un acuerdo entre instituciones, y no frente a una moneda.
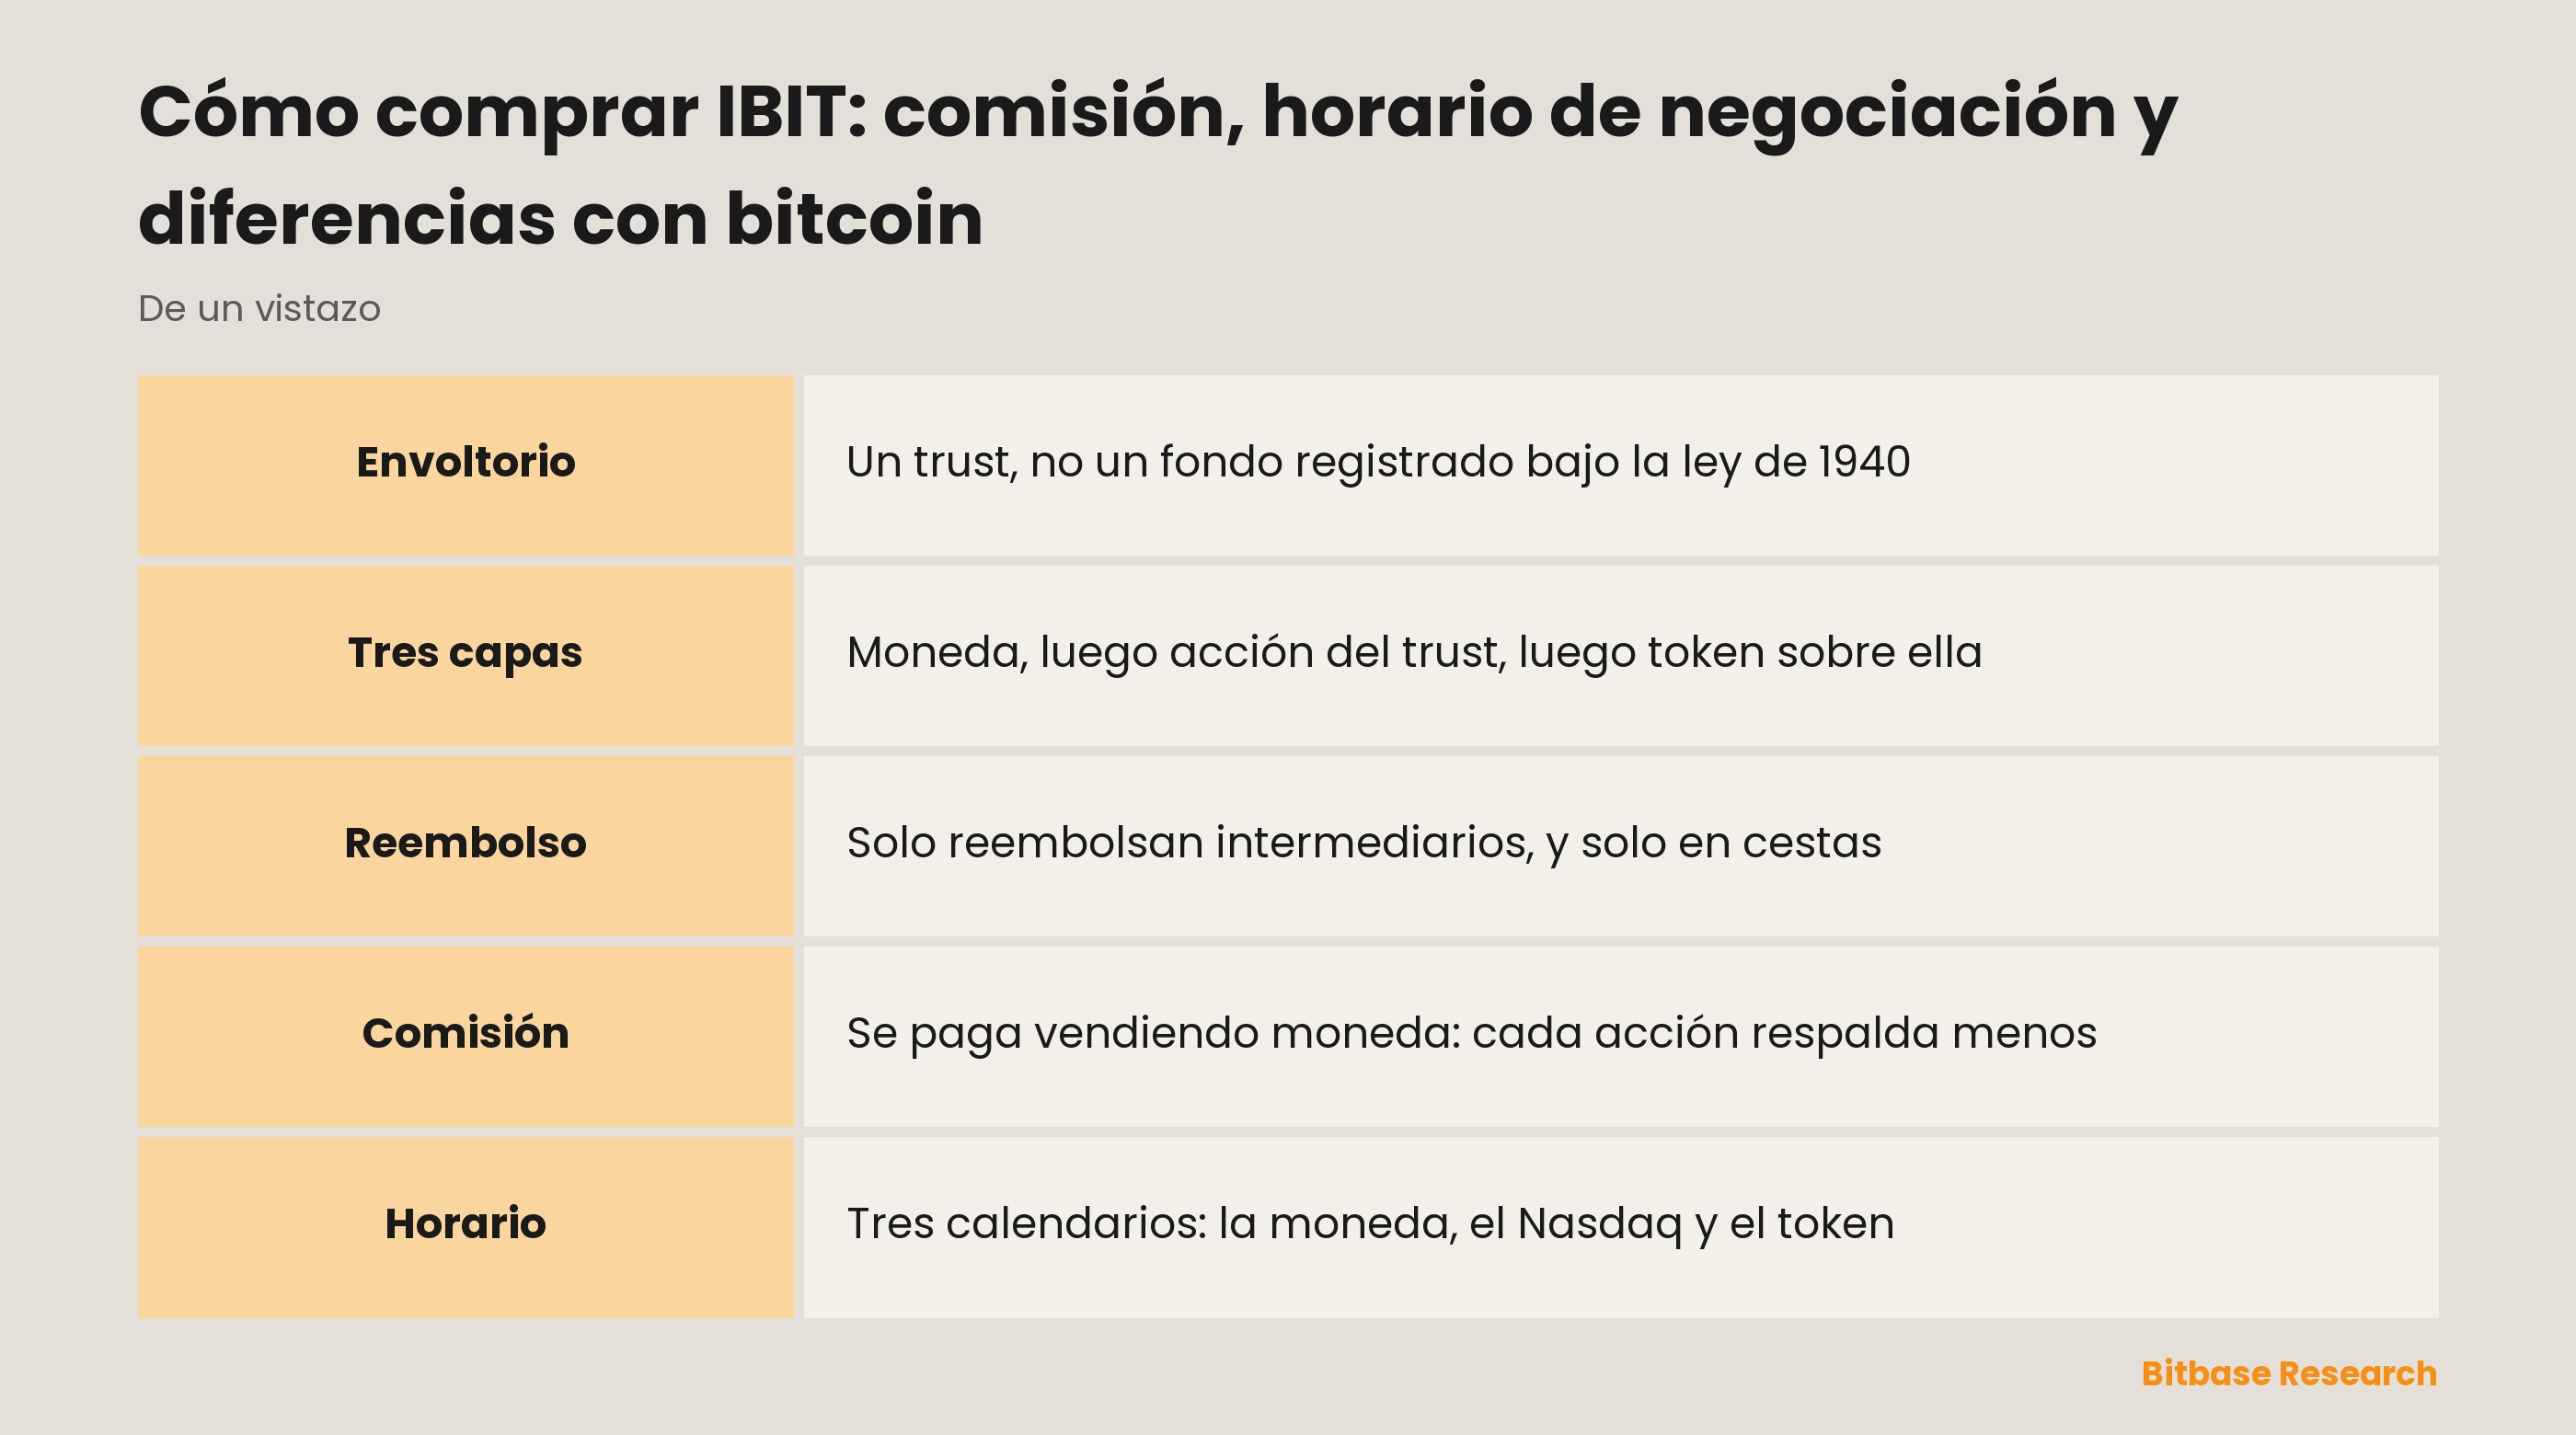
«The Shares are listed and traded on NASDAQ under the ticker symbol 'IBIT,'» y eso las sitúa dentro del sistema bursátil estadounidense y de su calendario de festivos, pero no dentro del régimen que la mayoría da por supuesto en cualquier cosa llamada fondo. El trust «is not an investment company registered under the Investment Company Act of 1940» ni «is not a commodity pool for purposes of the Commodity Exchange Act». La consecuencia la extrae el propio folleto: los titulares de acciones «do not have the protections associated with ownership of shares in an investment company registered under the Investment Company Act or the protections afforded by the CEA».
Por qué se compra IBIT en lugar de bitcoin
La respuesta honesta es el alcance. Una cuenta de valores que nunca admitirá una cartera digital sí puede mantener un título cotizado, y muchísimas cuentas —planes de jubilación, carteras gestionadas, mandatos de tesorería corporativa— se definen por lo que se les permite mantener y no por lo que quiere su titular. IBIT convierte una pregunta de custodia en una pregunta de ticker, y para esas cuentas esa conversión es el producto entero. Conviene decirlo con claridad: el riesgo de custodia no ha desaparecido, se ha mudado de sitio, de uno mismo a una cadena de entidades con nombre.
El precio de esa conversión se paga donde nunca aparece en una pantalla de cotizaciones. Quien autocustodia controla claves y puede mover el activo a cualquier hora. Quien tiene acciones controla una posición en un intermediario y puede venderla cuando el Nasdaq está abierto. No es una versión reducida del mismo derecho, sino otro derecho con otra contraparte detrás.
Una cláusula concreta lo hace palpable. Cuando la red de bitcoin se bifurca o reparte algo entre quienes la sostienen, el trust no lo traslada: los titulares «will not receive the benefits of any Incidental Rights and any IR Digital Asset, including any forked or airdropped assets». Quien autocustodia está presente en ese momento; el titular de acciones no lo está, y ninguna tabla de comisiones lo refleja.
Bitcoin, una acción de IBIT y un token sobre esa acción
Tres objetos pueden llamarse IBIT, y no compiten entre sí: se apilan.
El propio bitcoin es la base. Se negocia de forma continua, liquida en su propia red y pertenece a quien controla la clave. No hay apertura ni cierre ni contraparte obligada a cumplir nada, y por eso mismo una clave perdida no la recupera nadie por ti.
Una acción de IBIT está un escalón más arriba. El trust «issues and redeems Shares only in Baskets of forty thousand or integral multiples thereof», y solo los intermediarios registrados que han firmado el acuerdo correspondiente pueden operar esas cestas. Al resto el folleto responde sin rodeos: «Except when aggregated in Baskets, Shares are not redeemable securities.» El inversor minorista, por tanto, nunca reembolsa nada: vende al siguiente comprador en el mercado. De ahí sale el precio de una acción, que fija la oferta y la demanda del mercado de renta variable y que solo queda amarrado a las monedas por la mecánica de creación y reembolso que opera un piso más arriba.
Un IBIT tokenizado está otro escalón por encima, y es justo ahí donde se pierde la cuenta de las capas. La documentación de Dinari define un dShare como un token con un valor detrás en proporción de uno a uno, creado o destruido solo cuando Alpaca liquida la orden que le corresponde. El valor que hay detrás de este token es la acción de IBIT. Queda así la cadena: el token representa una acción, la acción representa una participación en un trust y el trust tiene las monedas. La página de cotización de Bitbase lo dice en el propio título del instrumento: primero el nombre del fondo y después las palabras Dinari Tokenized ETF. Esa etiqueta de emisor es lo que permite al lector saber de qué capa habla una página.
Cada paso hacia fuera añade una parte que debe cumplir. Tener IBIT no es tener bitcoin, y tener un IBIT tokenizado no es tener una acción de IBIT.
Qué mueve a IBIT
El motor evidente es la moneda, medida a través de un índice de referencia y no de un único mercado: la variante de Nueva York del CME CF Bitcoin Reference Rate, calculado por CF Benchmarks Ltd. Que el cálculo sea externo ya es información: la cotización extrema de una sola plataforma no decide por sí sola la valoración del trust. Quien persiga una discrepancia entre la acción y un precio visto en otro sitio debería comprobar primero qué referencia se está citando, antes de concluir que algo se ha roto.
Detrás del segundo motor no hay mercado alguno. Como la comisión se liquida con cargo al patrimonio, «the amount of bitcoin represented by each Share will decrease over the life of the Trust due to the sales of bitcoin necessary to pay the Sponsor's Fee and other Trust expenses». Así se ve un ratio de gastos cuando se cuenta con honestidad: no es una factura que llega, sino una reducción lenta de cuánta moneda respalda cada acción. Avanza igual cuando el precio sube que cuando baja.
El motor menos intuitivo es el reloj. «NASDAQ is open for trading in the Shares for a limited period each day, but the digital asset market is a 24-hour marketplace.» Lo que le ocurra a la moneda de madrugada o en fin de semana llega a la acción solo cuando el mercado vuelve a abrir, de modo que «the Shares may trade at a price that is at, above or below the Trust's NAV as a result of the non-current trading hours between NASDAQ and the digital asset market». El momento de valoración ensancha esa misma costura: el valor liquidativo se calcula una vez por día hábil y se publica tras el cierre, normalmente hacia las cinco y media de la tarde de Nueva York, mientras que el valor indicativo difundido durante la sesión «should not be viewed as an actual real time update of the NAV».
Riesgos y límites
Tres calendarios, no uno. La moneda no cierra nunca. La sesión de las acciones en el Nasdaq va de las nueve y media de la mañana a las cuatro de la tarde de Nueva York en días hábiles. La capa tokenizada vuelve a tener horario propio: junto a la sesión ordinaria, Dinari mantiene una ventana previa, otra posterior y otra nocturna, y el acceso continuo queda reservado a un conjunto limitado de tickers; las órdenes a mercado enviadas fuera de la sesión ordinaria pasan a ser órdenes limitadas y pueden ejecutarse entera, parcialmente o nada. Una posición puede quedar inalcanzable en una capa mientras otra se mueve.
El riesgo de contraparte se acumula con cada envoltorio. La acción depende de que cumplan el patrocinador, el fiduciario y los custodios. El token depende de todo eso y además de la estructura, las reglas de acceso y las condiciones del propio emisor, que él fija y puede cambiar. Estar en una cadena de bloques añade una parte, no la quita.
El derecho del accionista apunta al valor, no a las monedas. En una disolución el trust vende y reparte efectivo: «Shareholders are not entitled to any of the Trust's underlying bitcoin holdings upon the dissolution of the Trust.» Quien compre el envoltorio para acabar teniendo el activo debería leer esa línea la primera.
Cómo verificar la información sobre IBIT
Del lado del fondo, la página de producto de iShares recoge las magnitudes que cambian fila a fila, y cada fila tiene nombre: Sponsor Fee, NAV, Premium/Discount, Shares Outstanding o la horquilla mediana de treinta días, entre otras. Lee ahí la comisión y no en artículos, incluido este: el folleto permite al patrocinador renunciar a su discreción a toda la comisión o a una parte durante periodos declarados, así que la cifra publicada y la vigente pueden no coincidir.
Del lado de la estructura, el folleto es la autoridad sobre las partes, la mecánica de reembolso y el calendario de valoración, y cada frase citada arriba está en él. Una afirmación sobre IBIT que no se encuentre en ese documento es una afirmación sobre otra cosa.
Del lado del envoltorio, la documentación de Dinari explica qué es un dShare y cómo funcionan sus sesiones. Del lado de la cotización, la página de precio de Bitbase muestra la etiqueta del emisor en el título del instrumento, y el directorio de acciones y ETF tokenizados es donde se ve cómo está listado otro ticker; este no responde por los demás. Si el envoltorio sale más barato que custodiar uno mismo es una pregunta aparte con sus propios documentos.
En resumen
Comprar IBIT significa elegir una capa antes que un precio. La moneda da control y exige gestionar claves. La acción da un título cotizado dentro de una cuenta de valores, menos las bifurcaciones, menos el derecho de reembolso, menos las protecciones de un fondo registrado y con algo menos de moneda detrás cada año. La versión tokenizada da un derecho sobre esa acción e intercala debajo a un emisor más.
Lee la comisión en la página del fondo, lee las cláusulas de reembolso en el folleto y ten claro cuál de los tres relojes gobierna la posición que tienes. Esas tres comprobaciones dicen más sobre lo comprado que cualquier opinión sobre el precio de bitcoin.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de CME Group (CME): métodos, costes y riesgos
- Cómo comprar acciones de CrowdStrike (CRWD): métodos, costes y riesgos
- Cómo comprar acciones de Dell Technologies (DELL): métodos de negociación, costes y riesgos
- Cómo operar MU: memoria de Micron, spot y futuros perpetuos
- ¿Qué es Talus?
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Folleto del iShares Bitcoin Trust ETF: partes, cotización, cestas, comisión del patrocinador y valoración www.ishares.com
[2] Página de producto de iShares IBIT: las filas donde se publican la comisión y las cifras vigentes www.ishares.com
[3] Documentación de Dinari: qué es un dShare, su respaldo uno a uno y sus sesiones de negociación docs.dinari.com