El nombre dice bolsa y la primera frase del informe anual de la propia compañía dice tecnología y datos. Intercontinental Exchange, Inc. reporta tres segmentos, y uno de ellos cobra en el momento en que se formaliza una hipoteca y vuelve a cobrar cuando esa hipoteca entra en ejecución, sin que nadie haya negociado nada en ningún mercado. Este artículo lee el documento y no el rótulo: qué dice la compañía que vende, qué líneas de ingresos califica de recurrentes y cuáles de transaccionales, y qué te da y qué no te da comprar la acción cotizada en la NYSE.
Qué es Intercontinental Exchange (ICE)
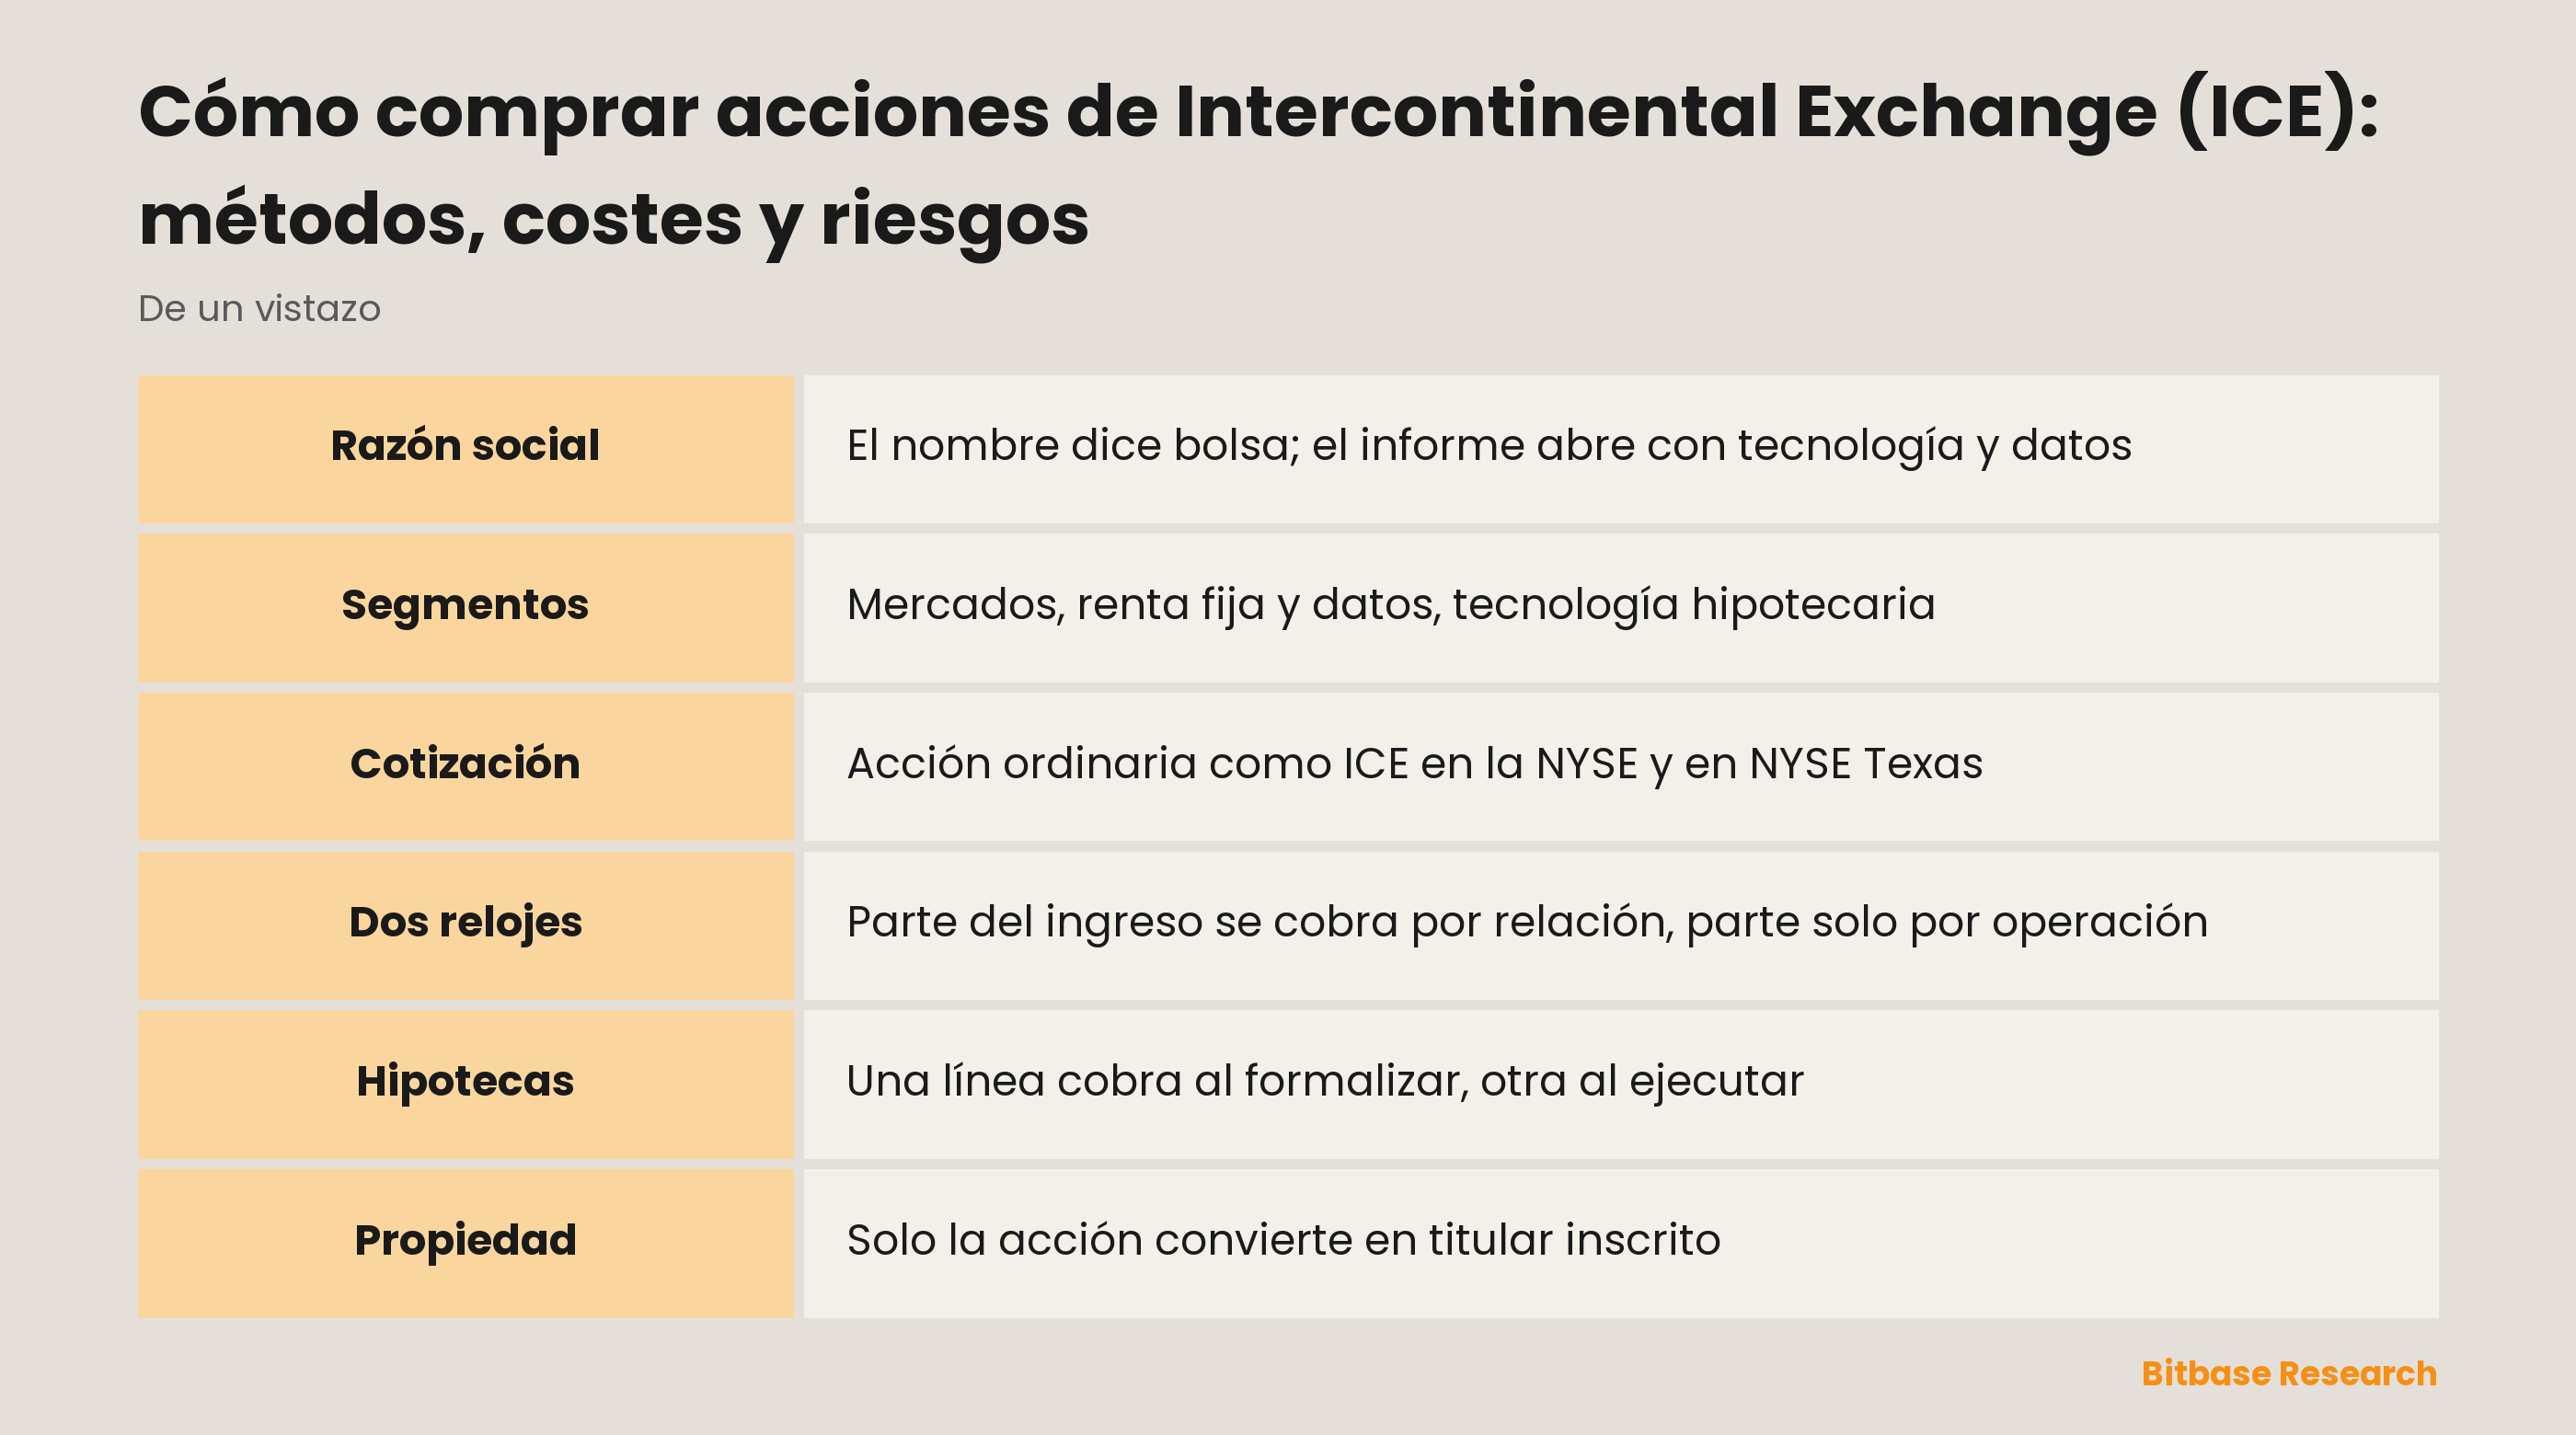
Basta leer la primera línea del informe anual para que el nombre legal empiece a parecer una reliquia: «Intercontinental Exchange, Inc. is a leading global provider of technology and data to a broad range of customers including financial institutions, corporations and government entities.» La palabra bolsa está en la razón social y no está en la autodescripción. No es un descuido de redacción, es la forma del negocio.
Ese negocio se sostiene sobre tres segmentos reportables, y el documento los llama Exchanges, Fixed Income and Data Services y Mortgage Technology. El primero es exactamente lo que promete el rótulo: «We operate regulated marketplaces for the listing, trading and clearing of a broad array of derivatives contracts and financial securities.» El segundo se describe como un segmento que «includes our fixed income execution, or ICE Bonds, CDS clearing, our fixed income data and analytics offerings, and other multi-asset class data and network services.» El tercero no tiene relación con ninguno de los dos: sus productos, en palabras de la propia compañía, «connect the key stakeholders across the mortgage origination workflow and provide our customers with data services and technology that deliver greater transparency and enable significant customer efficiency gains.»
Puestas las tres descripciones una al lado de otra, la intuición de que comprar esta acción es comprar un centro de negociación deja de sostenerse: un operador de mercados regulados, un negocio de datos y ejecución en renta fija y una empresa de software que vende al circuito hipotecario comparten un balance y un ticker.
Los datos societarios están en la portada y conviene leerlos en lugar de suponerlos. Es una sociedad de Delaware cuyo ejercicio fiscal cierra cada 31 de diciembre. La tabla del apartado 12(b) de esa misma portada registra la acción ordinaria bajo el ticker ICE y nombra dos plazas en las que esa inscripción está vigente: la Bolsa de Nueva York y NYSE Texas.
Por qué hay quien opera ICE
Tener al operador es una exposición distinta de tener aquello que circula por él. Los activos que se cotizan, se compensan, se valoran y se financian a través de estos negocios son de otros. De la compañía es la fontanería, y la fontanería se cobra con una mezcla que el documento enuncia sin rodeos: «Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.»
Esa frase explica por qué hay quien conserva el valor en tramos en los que no conservaría un centro de negociación puro. Un negocio pagado solo por operación necesita que la gente siga operando; un negocio que además factura suscripciones, cotizaciones y datos sigue facturando haya o no haya órdenes. La mezcla no vuelve segura la acción. Hace que la acción responda a más de una pregunta, que es otra propiedad y hay que analizarla como tal.
El mismo hábito sirve con los operadores que crecieron en el mundo cripto y no en el de las materias primas: primero abre el documento y mira cómo está partida la línea superior, y solo después confía en la palabra impresa en el ticker. Ese método lo recorremos sobre esos valores en nuestra guía de acciones de exchanges y brókeres cripto, y las respuestas que da allí no son las respuestas de aquí.
Vías hacia ICE y en qué te convierte cada una
La vía directa es una cuenta de valores con acceso a la Bolsa de Nueva York, y es la única en la que lo que queda en tu poder es el valor registrado que figura en esa portada. La liquidación pasa por el sistema de renta variable, el calendario de negociación es el del mercado y los derechos que acompañan a la acción ordinaria te corresponden como titular inscrito.
La exposición a una cotizada también aparece con otras formas, y cada forma reescribe las condiciones. Una acción tokenizada procede de un emisor tercero: no es una acción, no otorga ni uno solo de los derechos del accionista y depende de la estructura de ese emisor, de sus reglas de acceso y de sus condiciones de reembolso, y todo eso el emisor puede reescribirlo. Un contrato perpetuo queda aún más lejos: no mantiene ningún activo subyacente, sigue un precio, exige garantías, cobra o paga financiación y puede liquidarse mientras su tenedor sigue creyendo que su dirección era correcta.
Si alguna de esas formas existe para una compañía concreta es una pregunta para la plataforma y para el emisor, nunca para los documentos de la compañía. Un 10-K describe al registrante. De lo que otras firmas hayan construido sobre sus acciones no dice una palabra, y no es prueba en ningún sentido. Bitbase mantiene su propio listado de instrumentos de mercado tradicional en la página de mercados TradFi, y cómo está construido cualquier producto envuelto lo dice con autoridad la documentación del emisor.
La conclusión es sencilla: cambiar el envase nunca cambia la compañía que va dentro. Lo que cambia es la lista de derechos que viaja con la posición, las horas en que puede moverse y el número de partes que deben seguir siendo solventes para que valga lo que marca la pantalla.
Qué mueve a ICE
La línea superior corre sobre dos relojes, y el documento etiqueta ambos. Los ingresos por datos y servicios de conectividad son «largely recurring in nature», y los ingresos por cánones de cotización se describen igual. Esas líneas se cobran por una relación y no por un suceso. A su lado están las líneas transaccionales, que se comportan al revés: solo aparecen cuando ocurre algo. Quien vigila un reloj y no ve el otro se lleva sorpresas con regularidad, y en las dos direcciones.
Hay un segmento que cobra en los dos extremos del ciclo hipotecario. Aquí el documento es inusualmente directo. «Revenue from the ICE Mortgage Technology network is largely transaction-based.» Los ingresos de las soluciones de formalización «are largely transaction-based and are based on the volume of loan closings». Y después llega la frase que reencuadra a toda la compañía: los ingresos de las soluciones de gestión de impagados «are largely transaction-based and are based on the number of foreclosures». Todo lo que cambie cuántos préstamos se formalizan aparecerá en una de esas líneas. Todo lo que cambie cuántos préstamos se tuercen aparecerá en la otra. No se mueven juntas y ninguna es función del volumen negociado en ninguna parte.
El software contratado llega según el calendario de facturación. Parte del negocio hipotecario se vende como software, y esos ingresos «are based on recurring Software as a Service, or SaaS, subscription fees, with an additive transaction-based or success-based pricing fee», mientras que los ingresos del software de administración de préstamos son «largely recurring in nature». Recurrente describe aquí cómo se emiten las facturas, no promete durante cuánto tiempo se seguirán emitiendo.
Los mercados responden a la actividad y a un reglamento escrito fuera de la compañía. Una tarifa por contrato se gana cuando los contratos cambian de manos, fuera cual fuera la dirección de los precios esa semana. La otra entrada está incrustada en la propia redacción de la compañía: son «regulated marketplaces», y las condiciones en que opera un mercado regulado se fijan fuera de la compañía, en organismos que publican según su propio calendario y no según el de resultados.
En conjunto, esta es una acción valorada a la vez por varios relojes: operaciones, suscripciones, cotizaciones, préstamos formalizados, ejecuciones y los reglamentos que cubren todo lo anterior. Sostenida como sustituto de la volatilidad del mercado, es una fracción de lo que es.
Riesgos y límites
Un solo ticker cubre negocios que no comparten ciclo. Una tesis sobre volúmenes de derivados cubre una parte de la compañía; una tesis sobre concesión hipotecaria cubre otra. Las dos pueden ser correctas y aun así no explicar la acción, porque los demás segmentos estaban a otra cosa en ese momento.
Recurrente es una palabra de facturación, no una garantía. El documento la usa para describir cómo se genera el ingreso, y la descripción es exacta; no afirma que las relaciones que hay debajo vayan a continuar. Las suscripciones vencen, las cotizadas se mudan de plaza y los contratos alcanzan su fecha final.
La regulación es una dependencia que la propia compañía nombra. Los mercados descritos como regulados funcionan sobre permisos que pueden revisarse y reglas que pueden reescribirse, y ninguno de esos procesos consulta al accionista. Por mucho que se lean las tablas de ingresos, eso no se valora por adelantado.
El envoltorio añade una parte, y la parte añadida es el riesgo nuevo. Si la exposición se toma por cualquier vía que no sea la acción, además de la compañía tiene que seguir siendo solvente quien cumple sus propias condiciones. Esa dependencia es distinta de todo lo anterior y se suma a ello.
Lo que aquí falta a propósito también es un límite. Arriba no aparece capitalización, ni cotización, ni múltiplo de valoración, ni ingreso trimestral, ni peso de un segmento, porque todas esas magnitudes cambian y una frase escrita una vez desinforma después. Esas cifras viven en los documentos, donde llevan fecha.
Cómo verificar por tu cuenta la información sobre ICE
Ve a la compañía y no a los comentarios sobre ella. Los documentos de Intercontinental Exchange, Inc. están en SEC EDGAR bajo el CIK 1571949, y el informe anual en formulario 10-K es la fuente de cada cita anterior. Empieza por la portada: la tabla del apartado 12(b) resuelve de una vez qué valor, qué ticker y qué mercado, y antes de resolver esas tres cosas ninguna otra pregunta merece hacerse. Después viene el Item 1, con las descripciones de segmentos y el lenguaje de recurrente frente a transaccional.
La web de relaciones con inversores publica esos mismos documentos junto con las fechas de resultados y la información sobre la acción. Para cualquier producto envuelto o derivado, la autoridad son la documentación del emisor y las páginas de producto de la plataforma que lo lista; un documento corporativo no sustituye a ninguna de las dos.
Un solo hábito despeja aquí la mayor parte de la confusión. Un ticker es una etiqueta asignada por una plataforma y no un identificador global de una empresa, y la misma cadena corta puede estar colgada de cosas sin relación en mercados sin relación. Antes de tratar una página como una página sobre esta compañía, confirma la razón social y el mercado de cotización; la misma disciplina que separa los tickers cripto de los símbolos bursátiles se aplica igual aquí.
En resumen
Comprar ICE es comprar un conjunto de relojes de ingresos que da la casualidad de que se poseen juntos. Unos avanzan cuando los contratos cambian de manos, otros cuando salen las facturas, uno cuando se formaliza un préstamo y otro cuando un préstamo deja de pagarse. La bolsa del nombre describe un segmento y no la compañía, y la compañía lo dice ella misma en su frase de apertura.
Así que la preparación útil no es una opinión sobre volúmenes de negociación. Es un repaso al Item 1 para ver qué hace cada segmento y, después, una decisión sobre qué forma de exposición se quiere sostener, sabiendo que solo una de ellas convierte en accionista.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de CME Group (CME): métodos, costes y riesgos
- Cómo comprar acciones de CrowdStrike (CRWD): métodos, costes y riesgos
- Cómo comprar acciones de Dell Technologies (DELL): métodos de negociación, costes y riesgos
- Cómo comprar y operar NFLX: Netflix sin cifra de suscriptores
- Los tokens meme de Base explicados: Toshi y Brett
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Intercontinental Exchange, formulario 10-K de 2025: registro, segmentos y lenguaje de ingresos (SEC EDGAR) www.sec.gov
[2] Relación con inversores de Intercontinental Exchange: documentos, calendario de resultados e información sobre la acción ir.theice.com