Los ingresos que hay detrás de una acción farmacéutica llevan una fecha de caducidad incorporada, y las consecuencias de esa fecha las escribe la propia empresa. Eli Lilly and Company informa de que un medicamento de marca no biológico que pierde la exclusividad de mercado se topa normalmente con una competencia de precios intensa por parte de los genéricos y puede perder una parte significativa de sus ingresos en muy poco tiempo. Conviene tenerlo presente al elegir entre la acción registrada de una sociedad de Indiana, un token de Ondo que la sigue y un perpetuo que solo sigue su precio: ninguna de las tres vías mueve esa fecha.
Qué vende Eli Lilly, y durante cuánto tiempo
La descripción que la empresa hace de sí misma es inusualmente breve. En su informe anual consta que «was incorporated in 1901 in Indiana to succeed to the drug manufacturing business founded in Indianapolis, Indiana, in 1876 by Colonel Eli Lilly», y que descubre, desarrolla, fabrica y comercializa productos «in a single business segment—human pharmaceutical products». No existe un segundo segmento capaz de suavizar un año difícil en el primero.
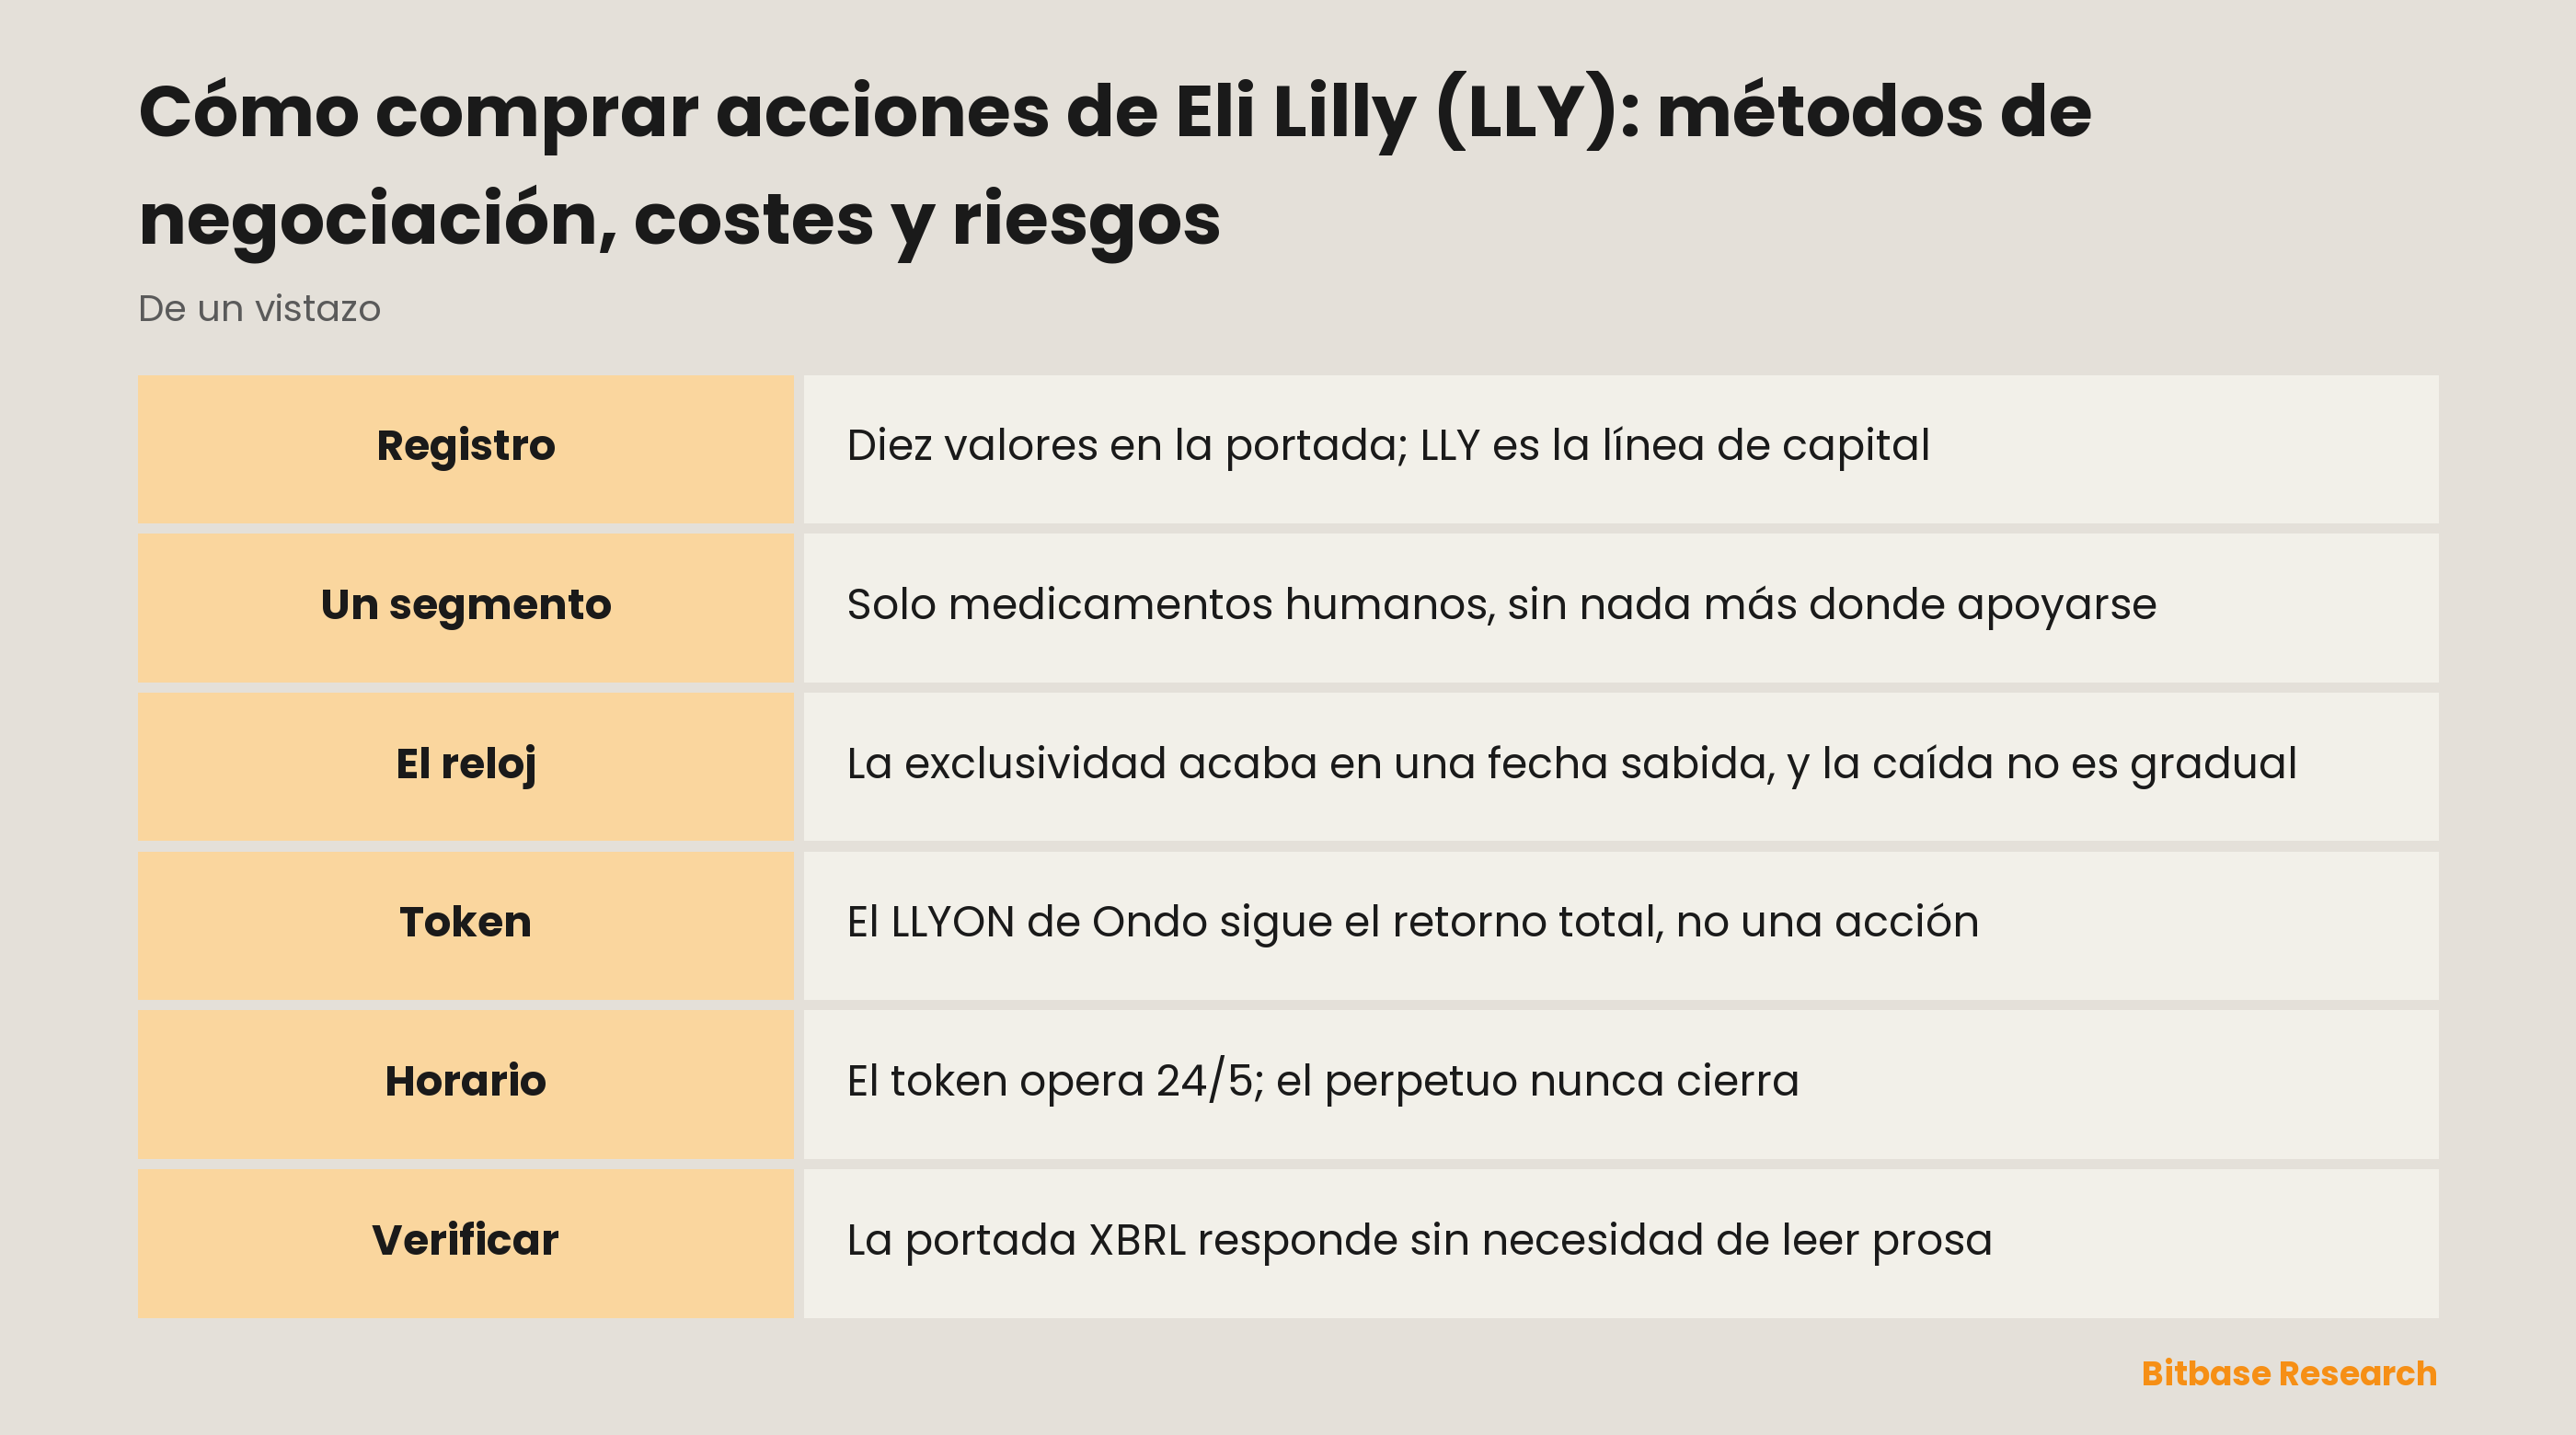
En la portada de ese documento hay dos datos que merecen leerse antes que el ticker. El primero es el estado de constitución: Indiana. Es un campo etiquetado, no una deducción a partir de dónde está la sede; el lugar de registro y el de la sede central siguen siendo dos preguntas distintas aunque las respuestas coincidan. El segundo es el registro en sí: bajo la sección 12(b) figuran diez valores, todos en la Bolsa de Nueva York, y la acción ordinaria es solo uno de ellos. Los otros nueve son series de bonos con sus propios códigos. LLY es la línea de capital de una portada que enumera diez. El ejercicio fiscal cierra el 31 de diciembre.
La venta es mundial y deliberadamente local: la empresa adapta «our marketing methods and product emphasis in various countries to meet local customer needs and comply with local regulations». Un medicamento no es un producto repartido por muchos sitios, sino uno cuya etiqueta, precio y camino hasta el paciente se deciden de nuevo en cada país que lo aprueba.
Por qué se negocia LLY
La exposición a una farmacéutica no es exposición a un ciclo de producto. Si hay algo que vender lo decide un regulador; cuánto tiempo se venderá sin una copia al lado lo decide una patente. La aprobación es un requisito previo, no un problema de marketing, y se concede producto a producto y mercado a mercado. Sobre la otra mitad la empresa es directa: «Intellectual property protection is critical to our ability to successfully commercialize our life sciences innovations and invest in the search for new medicines and uses.»
La concentración agudiza ambas mitades. Entre los riesgos que el informe asocia a sus previsiones figura una «dependence on relatively few products or product classes for a significant percentage of our total revenue and a consolidated supply chain». Dicho de otro modo, la cuenta atrás no está repartida en fino por todo un catálogo.
Lo que une este ticker a una plataforma cripto es el envoltorio, no el negocio: ninguna línea de esta cuenta de resultados responde al precio de un token. En el perpetuo hay una consecuencia más silenciosa: la pata de financiación se fija por el posicionamiento del mercado cripto, mientras que el subyacente no tiene relación alguna con ese mercado.
Dónde se detiene cada vía antes de llegar a la empresa
Bitbase muestra este ticker como Eli Lilly (Ondo Tokenized Stock), símbolo LLYON. Lo primero es extraer el emisor de ese título: qué es el instrumento depende de quién lo escribió, no del nombre de la empresa que va delante.
Ondo expone tres cosas sobre sus tokens de acciones. Son rastreadores de rentabilidad total y no derechos uno a uno: reproducen la economía de tener la acción con los dividendos reinvertidos y la retención descontada, de modo que el precio de un token «will not always match the price of the underlying asset». No llevan nada de la relación de accionista: ni voto ni derechos legales de información. Y su calendario es de 24/5 en lugar de continuo, con un conjunto más reducido de activos accesible fuera de ese horario y con pausas a disposición del emisor en torno a operaciones societarias y límites de riesgo. El acceso se dirige a inversores de fuera de Estados Unidos y está acotado por jurisdicción.
El perpetuo es una tercera construcción y debajo no hay nada: ni acción, ni token, ni obligación de la empresa contigo. Sigue un precio, liquida en stablecoin, mueve periódicamente un pago de financiación entre largos y cortos y cierra una posición perdedora contra un precio de marca y no contra la última operación cuando se agota el margen.
Así, las tres vías se detienen a tres distancias distintas: el precio; la economía, con la estructura del emisor de por medio; y la propiedad, con los derechos que la acompañan. Elegir envoltorio es elegir qué se tiene y de quién se depende para seguir teniéndolo, nunca a qué se está expuesto. El fin de una exclusividad, una decisión regulatoria o una sentencia en un pleito de patentes llega a las tres la misma mañana.
Qué lista Bitbase bajo LLY
Este ticker tiene dos superficies y solo en una se abre posición.
La lectura ocurre en la página de cotización: precio y gráfico de la acción tokenizada, con el emisor escrito en el título del instrumento. Ese título es lo primero que conviene confirmar.
La dirección se toma en el contrato perpetuo. El margen se aporta en stablecoin, la liquidación se mide contra un índice y no contra la última operación, y la financiación se cobra o se recibe mientras la posición siga abierta. Cada cuánto se liquida, dónde están los tramos de margen y hasta dónde llega el apalancamiento son parámetros de la plataforma, publicados en su página de reglas del contrato: léelos ahí en lugar de importar cifras de un contrato cripto.
La diferencia real frente a un perpetuo cripto no está en el apalancamiento, sino en el mercado de referencia. El spot cripto no cierra nunca; una acción cierra cada tarde, cada fin de semana y en cada festivo bursátil, de modo que el precio al que sigue este contrato está quieto la mayor parte de la semana. En un nombre farmacéutico eso pesa más de lo habitual: la lectura de un ensayo, una decisión regulatoria o una sentencia no esperan a la campana de apertura, y el contrato sigue vivo a través de un hueco que en la acción no puede negociarse.
Qué superficies tiene un ticker varía, así que conviene consultar el listado de acciones tokenizadas y ETF de Bitbase en vez de suponerlo.
Qué mueve LLY
La exclusividad se comporta como un reloj, no como un suceso. El informe afirma: «when a branded non-biologic pharmaceutical loses its market exclusivity, it normally faces intense price competition from generic forms of the product, which can result in the loss of a significant portion of the branded product's revenue in a very short period of time». En otro punto comprime el mismo mecanismo en una línea: la pérdida de protección efectiva de patente puede llevar a «a severe and rapid decline in revenues for the product». La acción puede moverse, por tanto, por una fecha que está a años vista: la fecha se conoce y la caída no es gradual.
Una copia no puede llegar antes de que se abra una compuerta legal. Los genéricos de medicamentos no biológicos entran al mercado mediante una solicitud abreviada bajo el marco Hatch-Waxman, y la empresa señala: «absent a patent challenge, the FDA cannot approve an ANDA until after certain of the innovator's patents expire». Esa cláusula explica por qué un litigio de patentes es un evento de precio en este sector: una impugnación no cambia el medicamento, cambia la fecha.
Los biológicos entran por otra puerta. El informe trata ambas presiones como una sola —«generic pharmaceuticals and biosimilars can pose major competitive challenges to our business»—, pero un biosimilar se autoriza con un paquete de datos abreviado basado en la similitud analítica y clínica: otra prueba y otro calendario.
Quien paga fija el precio que realmente se obtiene. La empresa observa: «in the U.S. private sector, consolidated and integrated healthcare organizations significantly affect the competitive marketplace for pharmaceuticals». Un medicamento aprobado pero no cubierto no es una línea de ingresos.
Parte de la competencia nunca pasó por una aprobación. La empresa informa de que sigue viendo «the production, marketing, and sale of counterfeit, misbranded, adulterated, and mass-compounded incretins in the U.S. and other markets»: un canal que ningún calendario de vencimiento de patentes predice, y que en el informe aparece junto al cuadro competitivo ordinario, «our products compete globally with many other pharmaceutical products in highly competitive markets».
En conjunto, lo que mueve esta acción es un calendario jurídico y regulatorio, no uno comercial: señalamientos judiciales, decisiones de organismos y negociaciones con pagadores, y ninguno se organiza para encajar en una sesión bursátil.
Riesgos y límites
El token añade una contraparte que la acción no tiene. LLYON es un derecho frente a la estructura de Ondo, no frente a Eli Lilly and Company. Depende de que el emisor cumpla sus propias condiciones de reembolso, y las reglas de acceso las define y las cambia el emisor. Liquidar en una cadena de bloques no elimina nada de eso.
Tres calendarios solo se solapan en parte. La sesión de Nueva York, el 24/5 del token y un contrato que nunca cierra dejan huecos por los que una noticia llega a una plaza mientras otra está cerrada, y revaloriza a quien no dio ninguna orden.
El apalancamiento convierte un hueco en una salida. La liquidación se mide contra un precio de marca, y la financiación se acumula vaya donde vaya el precio. Un movimiento que un tenedor de acción o de token habría aguantado sentado puede terminar una posición apalancada.
Cambiar de envoltorio no cambia el riesgo del negocio. La exclusividad limitada en el tiempo, la aprobación como requisito previo y la dependencia de relativamente pocas clases de producto llegan sin modificar a las tres vías.
Conviene marcar un límite sin rodeos: aquí no se evalúa ningún medicamento y nada de esto es asesoramiento médico ni de inversión. Si una terapia funciona lo deciden los reguladores y la evidencia, no un gráfico de precios.
Cómo verificar por tu cuenta la información sobre Eli Lilly
Los documentos están en EDGAR, de la SEC, bajo el CIK 0000059478, expediente 001-06351, y cada frase citada arriba aparece en ese informe anual.
Para los datos de portada hay un atajo que se salta la prosa por completo. En la misma carpeta que el informe anual, EDGAR publica una representación de los datos XBRL de la portada en un archivo llamado R1.htm: nombre del registrante, estado de constitución, ejercicio fiscal y cada valor registrado con su propio título, símbolo de negociación y mercado, todo como campos etiquetados. De ahí sale el número diez. Si se toma ese mismo archivo de dos ejercicios consecutivos, lo que haya cambiado en la portada se ve de inmediato.
La redacción sobre exclusividad y competencia está en el Item 1 del informe: las secciones de propiedad intelectual, competencia y genéricos y biosimilares, en palabras de la propia empresa y no en un resumen ajeno. El instrumento lo gobierna la documentación de Ondo, que es la autoridad sobre respaldo, derechos, horarios y acceso.
El mercado se comprueba en la página de cotización, donde el emisor figura en el título del instrumento: esa es la comprobación que importa, porque tres letras en una página de precios pueden pertenecer a un proyecto cripto sin relación alguna. Ningún documento registral recoge el intervalo de financiación, el tramo de margen ni el tope de apalancamiento; eso es de la plataforma.
En resumen
Comprar LLY empieza por una pregunta sobre propiedad, no sobre precio. Una vía es un contrato sobre un número; otra, el rastreador de un emisor con sus propias condiciones debajo; otra, una acción de una sociedad de Indiana, una línea entre los diez valores de su portada.
Detrás de las tres hay un negocio farmacéutico de un solo segmento cuyo derecho a vender lo concede un regulador y cuya protección vence según calendario. Lee en el informe lo que la empresa dice sobre exclusividad, aprobación y concentración antes de leer un titular sobre un medicamento: el titular mueve el precio, el calendario fija las fechas.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de CrowdStrike (CRWD): métodos, costes y riesgos
- Cómo comprar acciones de Dell Technologies (DELL): métodos de negociación, costes y riesgos
- Cómo comprar ETHA: comisiones, horario de negociación y diferencias con Ethereum
- Cómo comprar ORCL: Oracle Cloud, el token y el perpetuo
- Solv Protocol explicado
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Eli Lilly, formulario 10-K del ejercicio 2025, Item 1: exclusividad, genéricos y biosimilares, competencia (SEC EDGAR) www.sec.gov
[2] Portada XBRL del mismo documento: registrante, estado, ejercicio y cada valor registrado www.sec.gov
[3] Resumen de Ondo Stocks: respaldo, derechos y horarios (documentación del emisor) docs.ondo.finance