Tener QEW y tener un fondo del Nasdaq-100 ponderado por capitalización significa poseer las mismas cien empresas en dos proporciones distintas, y lo que las separa es una regla, no una opinión. QEW sigue un índice que Nasdaq devuelve a pesos iguales por emisor cuatro veces al año, mientras que la versión por capitalización deja que lo más grande siga quedándose con la porción más grande. Este perfil explica cuánto cuesta ese reajuste, qué línea de los documentos del propio fondo recoge el gasto anual y por qué «equiponderado» describe cuatro fechas y no cada sesión.
Qué es el Invesco QQQ Equal Weight ETF (QEW)
El objetivo de inversión cabe en una frase: el fondo «busca replicar los resultados de inversión (antes de comisiones y gastos) del Nasdaq-100 Equal Weighted Index». La gestora es Invesco Capital Management LLC, las participaciones cotizan en The Nasdaq Stock Market LLC y el fondo «por lo general invertirá al menos el 90% de sus activos totales en los valores que componen el índice subyacente».
El índice, en cambio, es de otro. Es Nasdaq, Inc. quien «elabora, mantiene y calcula el índice subyacente», estrictamente conforme a sus propias directrices y procedimientos establecidos. Invesco gestiona una cartera según reglas que no escribe; cuando los pesos cambian, cambian porque tocaba una fecha del calendario de Nasdaq, no porque alguien haya tomado una decisión.
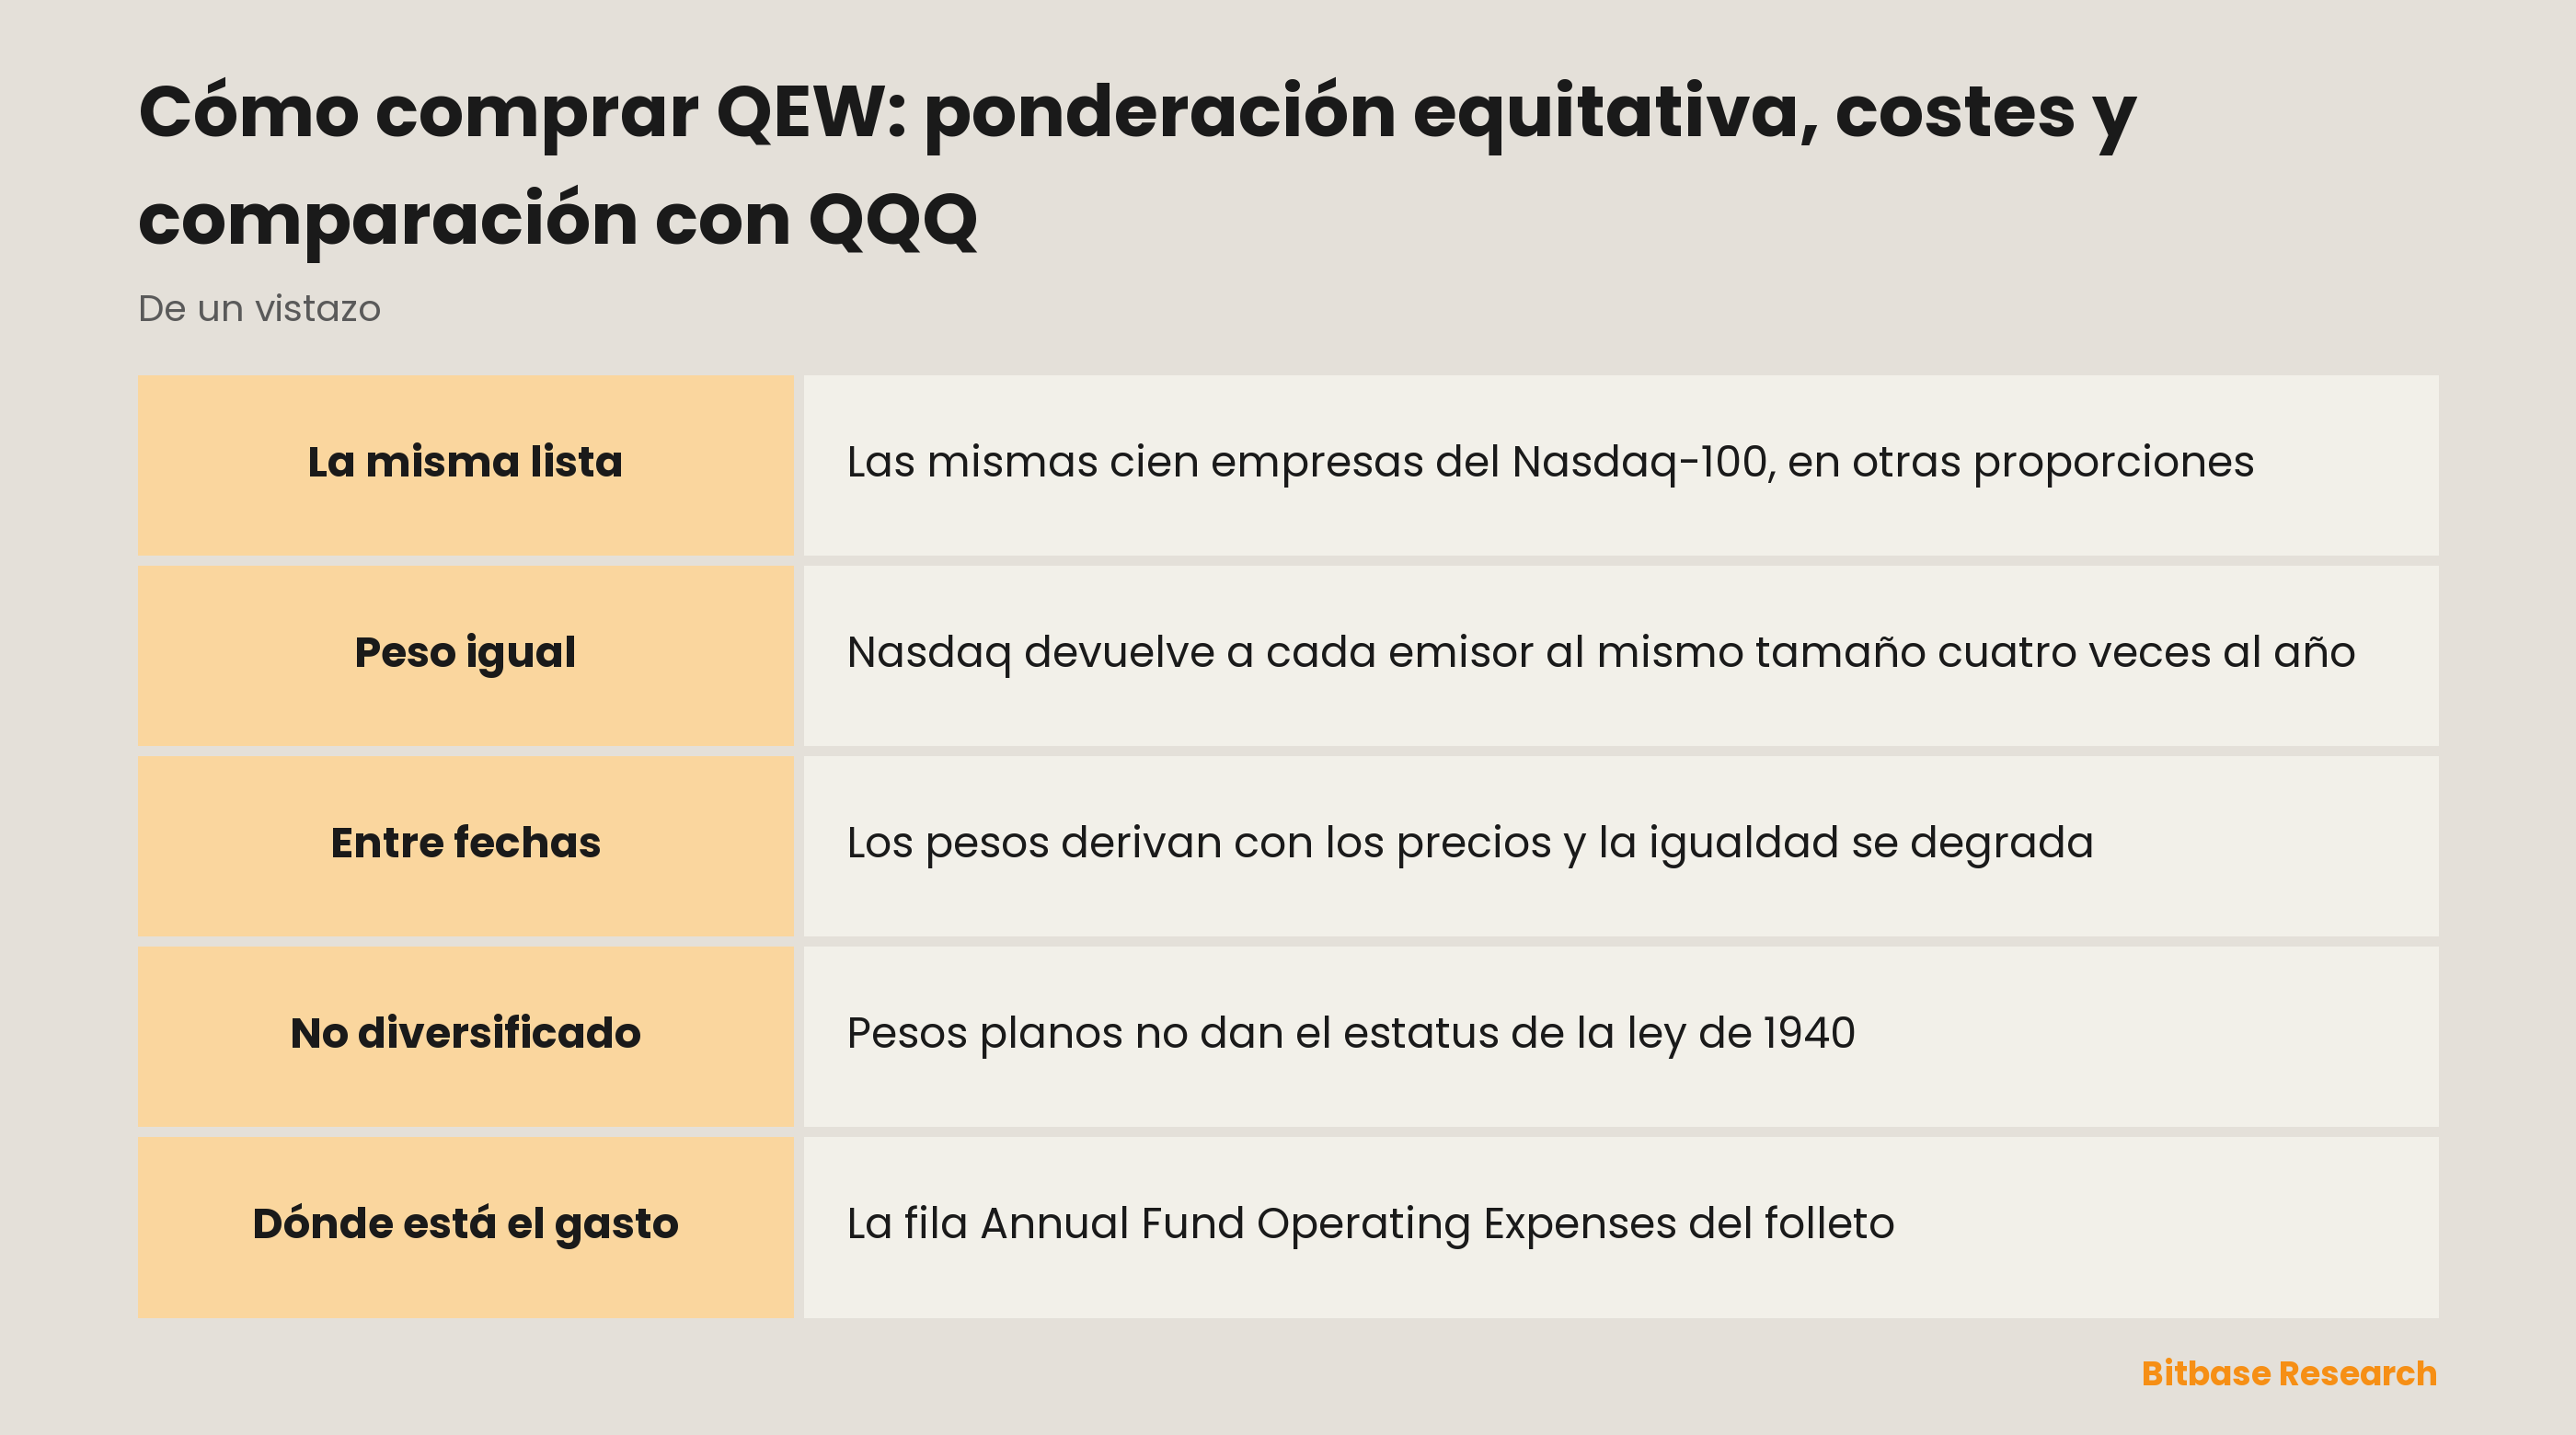
Lo que hacen esas reglas el folleto lo resume en un único contraste: el índice subyacente «contiene los mismos valores que el Nasdaq-100, pero cada empresa del índice subyacente está equiponderada, en lugar de ponderada según la capitalización bursátil de cada valor». Sin filtro, sin criterio de calidad, sin inclinación hacia nada. Quién entra en la lista se decide en otro sitio, y las reglas de admisión que determinan la pertenencia al Nasdaq-100 se aplican aquí sin cambios. QEW hereda la lista y reescribe solo las proporciones.
Hay una etiqueta que suele sorprender: el fondo es «no diversificado» y por tanto «no está obligado a cumplir determinados requisitos de diversificación previstos en la Ley de Sociedades de Inversión de 1940». Tener cien emisores en partes iguales suena a la definición de diccionario de diversificar, pero esa clasificación es jurídica, procede de una ley concreta y no se deduce de lo planos que parezcan los pesos.
Por qué alguien compra un Nasdaq-100 equiponderado
Como la lista de componentes es idéntica, la elección entre ambos fondos nunca trata de qué empresas tener. Trata exclusivamente de cuánto de cada una, lo que convierte esta comparación en una de las más limpias que ofrece la selección de fondos: se mueve una variable y todo lo demás queda quieto.
Bajo ponderación por capitalización, el sitio de una empresa en el índice lo decide su propio éxito. Crece más rápido que el resto y el índice tendrá más de ti sin que nadie haya decidido comprar. La equiponderación corta ese bucle de retroalimentación según un calendario: recorta lo que ha subido y repone lo que se ha quedado atrás. Si eso ayuda depende de lo que pase después. Lo que sí se sabe de antemano es otra cosa: los dos fondos no pueden comportarse igual, porque la aritmética no lo permite.
El motivo por el que se recurre a él suele ser la concentración, y ahí los documentos del fondo son más prudentes que el argumento comercial. La equiponderación sí aplana el tamaño de los emisores. De ello no se sigue que aplane la exposición sectorial, y el folleto lo dice sin rodeos: el índice «puede estar en ocasiones concentrado en grado significativo en valores de emisores que operan en un único sector o grupo sectorial», y allí donde se concentra, «el fondo concentrará también sus inversiones aproximadamente en la misma medida». Ponderar por igual una lista de grandes empresas no financieras cotizadas en Nasdaq cambia cuánto se tiene de cada una, no de qué tipo de negocio está llena esa lista.
Tres caminos hacia las mismas cien empresas
El primero es el fondo mismo, comprado como valor cotizado a través de un bróker con acceso a Nasdaq. Eso no compra las cien empresas, sino una participación en una cartera que las tiene, más la obligación de la gestora de seguir replicando el índice a través de cada reajuste. Las operaciones trimestrales se hacen por ti y se pagan con activos del fondo.
El segundo es el fondo por capitalización sobre el mismo conjunto, que es la comparación que la mayoría de los compradores hace en realidad. Los mismos nombres, otras proporciones, ningún reajuste programado. Un fondo que nunca vuelve a unos pesos objetivo no tiene nada que negociar el día de un rebalanceo, y esa es la razón estructural de que ambos soporten costes distintos antes de que ninguno cobre una comisión.
El tercero es tener las cien acciones directamente y reajustarlas uno mismo. Esta versión enseña qué vende de verdad el fondo: órdenes en cada valor que se ha desviado, cuatro veces al año, la horquilla absorbida en cada una y los hechos fiscales generados en persona. El fondo no hace desaparecer esos costes. Los agrupa.
Hay un camino que no existe para un particular: comprar directamente al fondo. «Solo los participantes autorizados (AP) pueden realizar operaciones de creación o reembolso directamente con el fondo», y esos participantes «no tienen obligación de presentar órdenes de creación ni de reembolso». Todos los demás compran a otro tenedor en el mercado, y por eso el precio pagado no es el valor liquidativo del fondo: las participaciones «cotizan en un mercado a precios iguales, superiores o inferiores al último valor liquidativo del fondo». Ese valor liquidativo «se calcula al final de cada día hábil», mientras que el precio de cotización «fluctúa de forma continua durante el horario de negociación». Una valoración al día frente a una sesión entera de precios, y la distancia entre ambos tiene nombre y forma de medirse.
Qué mueve a QEW
Empieza por el calendario, porque aquí es un mecanismo y no un detalle administrativo. La metodología de Nasdaq fija un rebalanceo del índice «trimestral», a partir de «los últimos precios negociados al cierre del último día de negociación de febrero, mayo, agosto y noviembre». La composición va con un reloj más lento: «la reconstitución del índice se realiza anualmente». Cuatro reajustes y una revisión de la lista.
Esas fechas de referencia son a su vez una elección que puede moverse, y se movió hace poco. El registro de cambios de la propia metodología deja constancia de que hasta la primavera de 2026 el rebalanceo trimestral usaba el cierre «del tercer viernes de marzo, junio, septiembre y diciembre». Quien compare comportamientos a uno y otro lado de esa frontera está comparando dos reglas ligeramente distintas.
Entre esas fechas el fondo no está equiponderado en absoluto. La metodología es explícita: «salvo como resultado directo de operaciones societarias, el índice no suele experimentar ajustes en el número de acciones entre los eventos programados de reconstitución y rebalanceo». Los pesos se fijan el día del reajuste y después van a la deriva con los precios hasta el siguiente. La equiponderación se cumple cuatro veces al año y se degrada de forma continua entre medias, de modo que la exposición real en cualquier momento depende de cuánto hace del último reajuste y de cuánto se hayan separado los componentes desde entonces.
Por eso la dispersión dentro de la lista pesa más que la dirección de la lista. Cuando las subidas se concentran en el puñado de nombres mayores, una cartera que a propósito los tiene del mismo tamaño que todo lo demás no sigue el ritmo; cuando las subidas se reparten por el resto, la aritmética corre en sentido contrario. La misma noticia llega a los dos fondos, y la ponderación decide la amplitud.
Los cambios de composición llegan del índice matriz de forma mecánica: un valor retirado del Nasdaq-100 «se retira también» aquí, las altas se replican «al mismo tiempo» y un sustituto «asumirá el peso de la empresa retirada a cierre del mes anterior».
Riesgos y límites
El rebalanceo es coste además de característica, y el propio fondo lo nombra. La rentabilidad puede desviarse del índice porque el fondo «soporta gastos operativos que el índice subyacente no soporta, e incurre en costes al comprar y vender valores, especialmente al rebalancear». La matización es lo importante: el rebalanceo queda señalado como el momento en que muerden los costes de negociación. Una estrategia definida por reajustar pesos tiene que operar para existir.
Esas operaciones reaparecen como rotación de cartera. El fondo «paga costes de transacción, como comisiones, cuando compra y vende valores», y los paga con activos del fondo en lugar de emitir una factura, así que nunca aparecen en un extracto.
La concentración sectorial sobrevive al esquema de ponderación, como queda dicho, y a su lado está la clasificación de no diversificado. Ninguna de las dos es un defecto; ambas son condiciones que el comprador acepta al entrar.
La microestructura del mercado añade sus propios límites. El folleto advierte de «la posible falta de un mercado activo para las participaciones» y de condiciones de tensión en las que ese mercado «puede volverse menos líquido», provocando «una divergencia entre el precio de mercado de las participaciones y su valor liquidativo». Además, un fondo cuyos documentos llevan fecha de 2026 tiene detrás un historial público corto, lo que no es prueba en ningún sentido.
Cómo verificar la información sobre QEW
Las preguntas sobre un fondo se responden con documentos del fondo, y ese es un camino distinto del que exige el informe de una empresa. El folleto resumido está en EDGAR, la base de la SEC, bajo Invesco Exchange-Traded Fund Trust II, CIK 1378872, y es la fuente de cada línea citada arriba.
Para el gasto anual, ve al apartado «Fees and Expenses of the Fund» y busca la fila «Annual Fund Operating Expenses». Esa fila es el ratio de gastos, en el único sitio donde se declara bajo responsabilidad. Compararla con otro fondo significa abrir esa misma tabla en el folleto de aquel fondo y mirar la fecha del documento antes de fiarse de ninguna de las dos cifras.
Para las reglas, lee la metodología del índice de Nasdaq y no una descripción de ella, y ve directo al anexo con el registro de cambios que va al final. Ahí queda anotada una regla que se ha movido, y es la forma más rápida de saber si el comportamiento que recuerdas sigue vigente.
Para el horario y el calendario de festivos, Nasdaq publica su propio calendario de negociación. El fondo se negocia cuando está abierto su mercado de cotización, y ningún documento del fondo deroga ese calendario.
Y para saber qué lista realmente una plataforma, su propio directorio de acciones tokenizadas y ETF es el registro. Que un ticker exista en Nasdaq no dice nada sobre dónde más se puede alcanzar.
En resumen
QEW y un fondo del Nasdaq-100 por capitalización responden a una pregunta sobre proporción, no sobre selección. La versión equiponderada compra las mismas cien empresas y se niega a dejar que ninguna crezca hasta una posición dominante, al precio de operar cuatro veces al año para hacer valer esa negativa, y sin tocar la concentración sectorial que la lista subyacente lleva de fábrica.
Esa negativa es el producto. Júzgala leyendo la regla que la produce y la tabla que le pone precio: ambas publicadas, fechadas y lo bastante breves como para leerlas enteras.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de CrowdStrike (CRWD): métodos, costes y riesgos
- Cómo comprar acciones de Dell Technologies (DELL): métodos de negociación, costes y riesgos
- Cómo comprar ETHA: comisiones, horario de negociación y diferencias con Ethereum
- Cómo operar PLTR: Palantir sin ser accionista
- ¿Qué es Arbitrum (ARB)? Las seis cosas que comparten el nombre
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Folleto resumido del Invesco QQQ Equal Weight ETF: objetivo, índice, tabla de gastos y riesgos (SEC EDGAR) www.sec.gov
[2] Metodología del Nasdaq-100 Equal Weighted Index: ponderación, calendario de rebalanceo y registro de cambios indexes.nasdaqomx.com
[3] Página de producto del fondo en Invesco: documentos vigentes y divulgaciones www.invesco.com
[4] Calendario de negociación de Nasdaq: horario de sesiones y festivos www.nasdaqtrader.com