La misma lista de empresas puede empaquetarse en dos fondos de carácter distinto, y RSP es el que tira a la basura el tamaño de cada compañía. El folleto resumido de Invesco comprime todo el diseño en una sola frase sobre lo que ocurre cuatro veces al año, y de ahí se deduce el resto: a qué responde el fondo, con qué frecuencia opera y en qué puede seguir estando concentrado.
¿Qué es el Invesco S&P 500 Equal Weight ETF (RSP)?
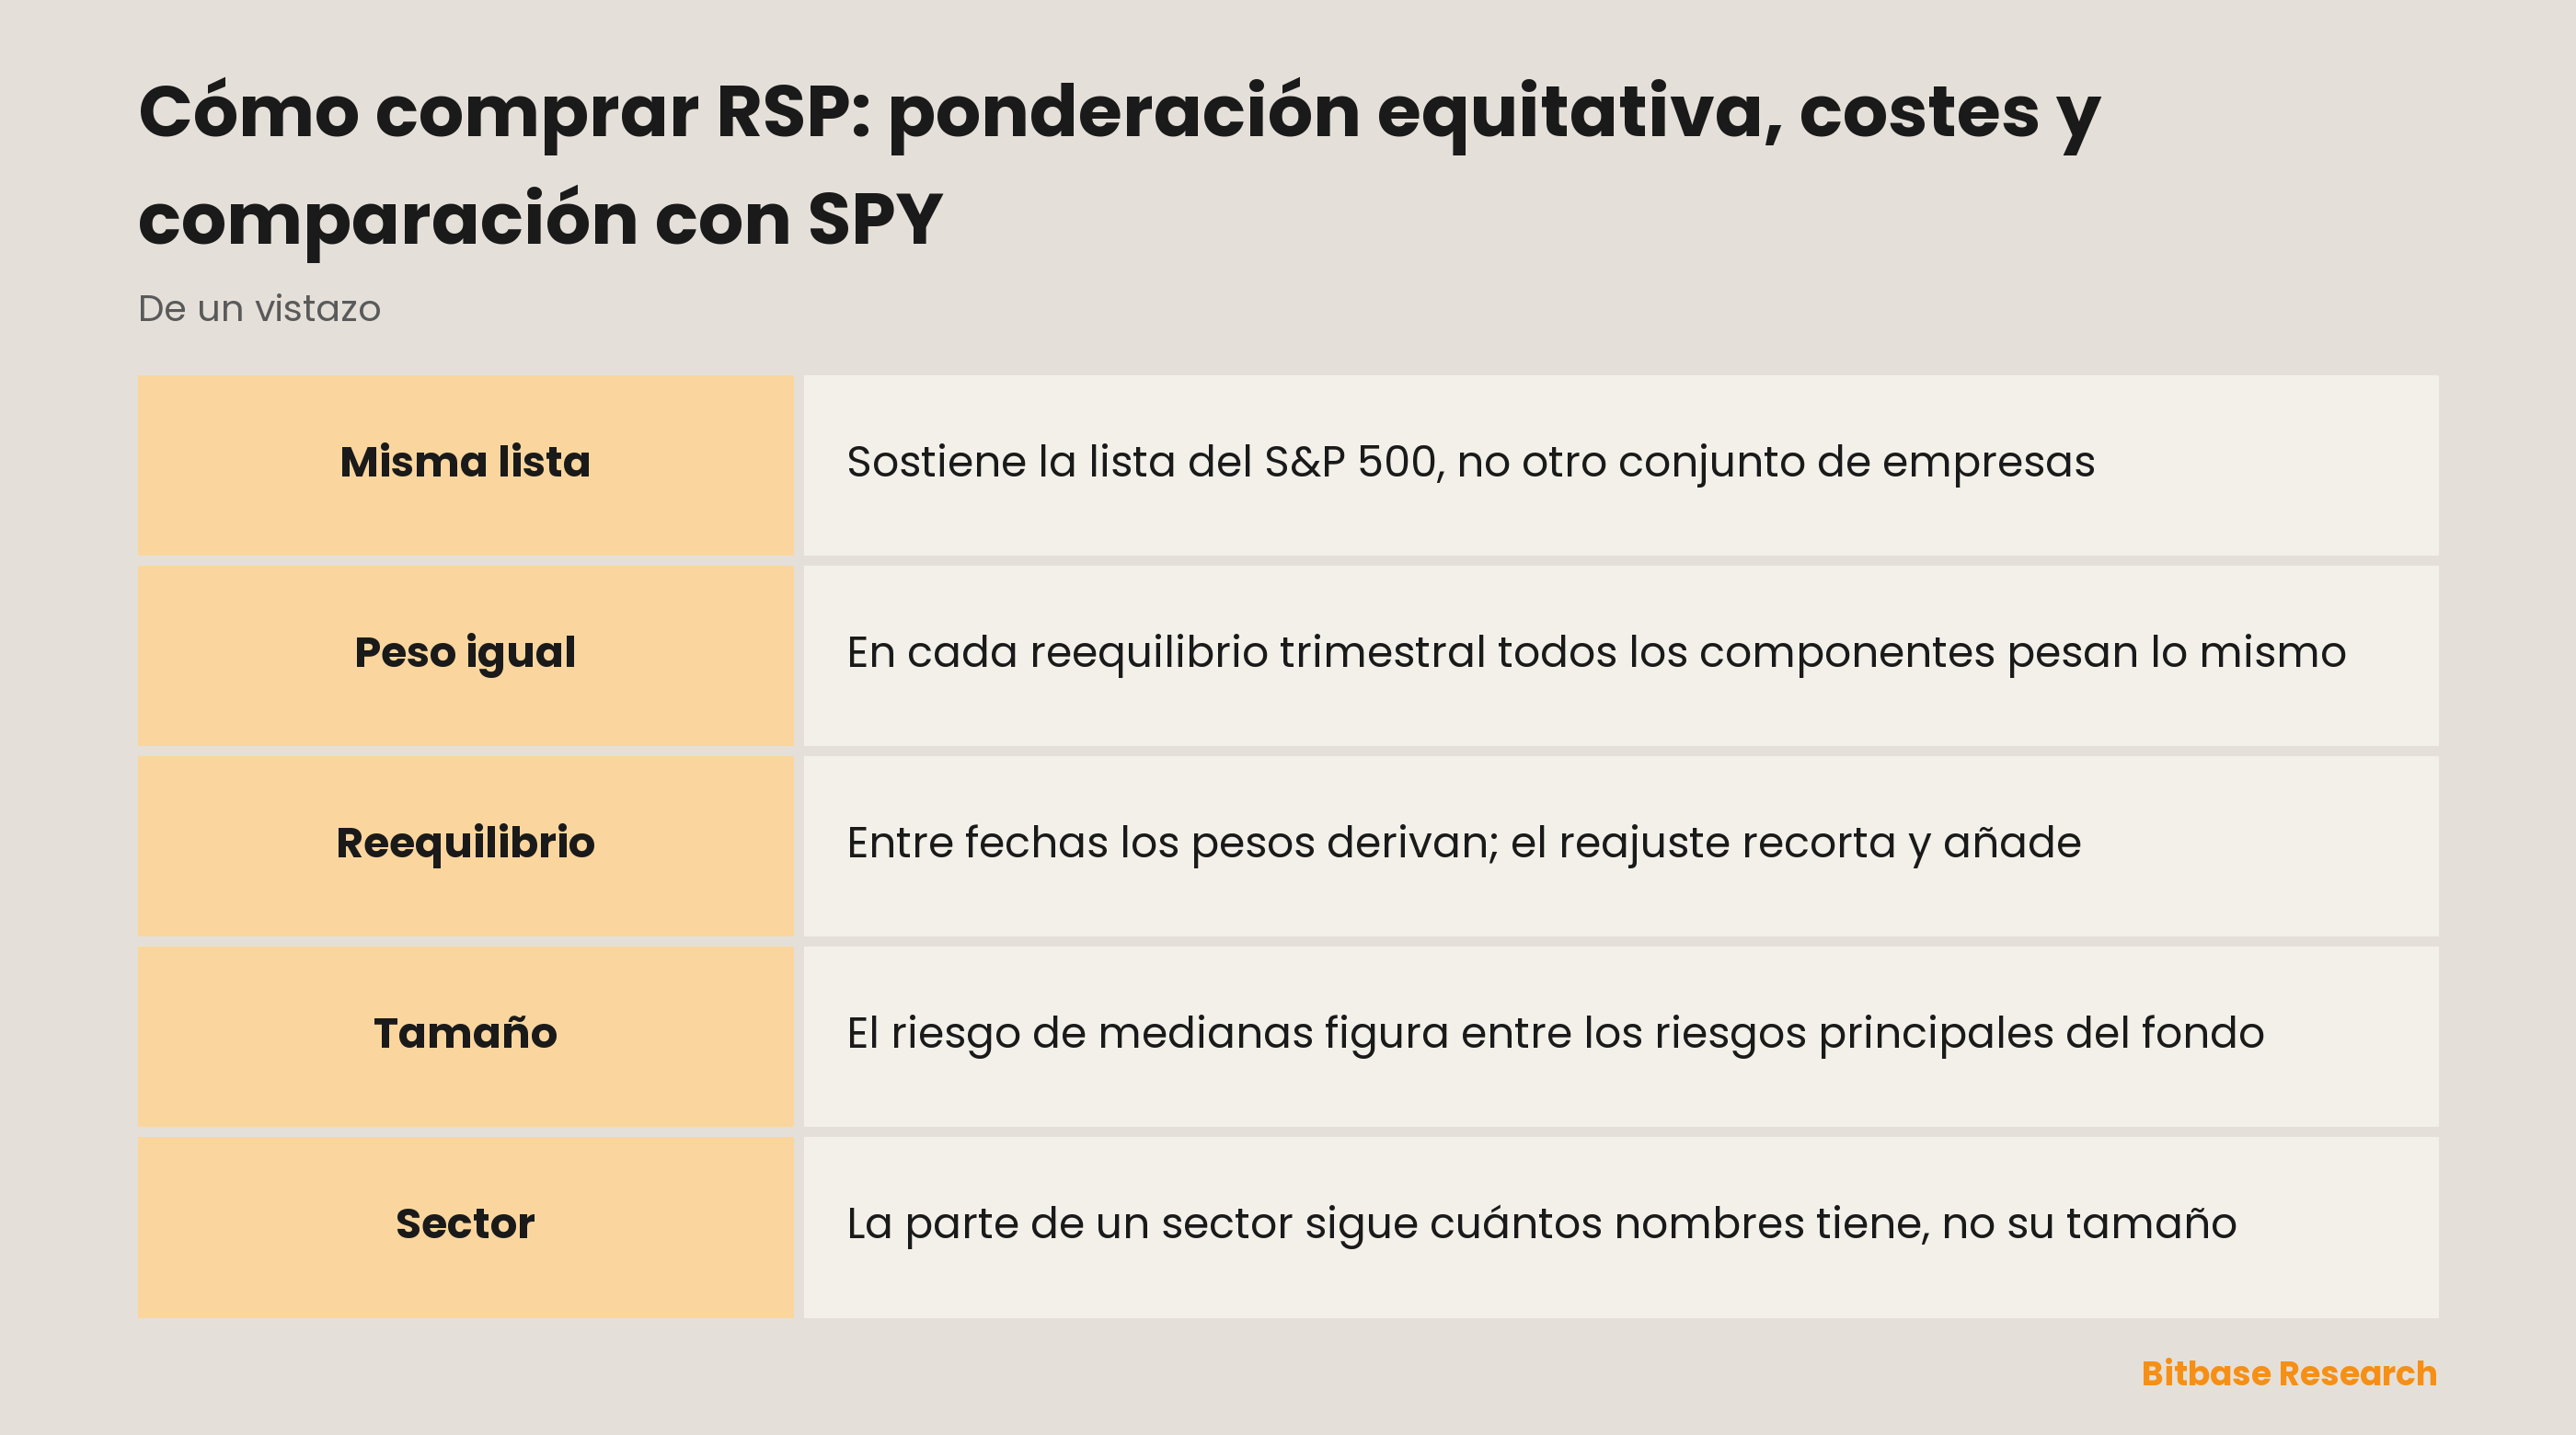
RSP es un fondo indexado cotizado en NYSE Arca, y su folleto enuncia el objetivo en una línea: el fondo busca replicar los resultados de inversión del índice S&P 500 Equal Weight antes de comisiones y gastos. En esa frase aparecen dos índices, y separarlos es la mayor parte del trabajo. Al propio S&P 500 el folleto lo llama índice matriz, diseñado para medir el comportamiento de las acciones de empresas estadounidenses de mayor tamaño; al índice que RSP sigue en realidad lo describe como una versión equiponderada del índice matriz. La lista es la misma. La aritmética que se le aplica encima, no.
Esa aritmética está escrita, no insinuada. La ponderación equitativa significa, según el folleto, que a diferencia del índice matriz, que emplea una metodología de ponderación por capitalización de mercado ajustada por capital flotante, el índice subyacente asigna a cada valor componente el mismo peso en cada reequilibrio trimestral. Ponderar por capitalización deja que el tamaño de una empresa decida cuánto de ella acaba en la cartera. La ponderación equitativa borra esa decisión y coloca en su lugar una regla propia, aplicada por calendario y no de forma continua.
El fondo no aproxima el índice: lo sostiene. Emplea una metodología de réplica total, es decir, invierte por lo general en todos los valores que componen el índice subyacente, en proporción a sus pesos dentro de ese índice. La regla en sí pertenece a otro: el folleto nombra a S&P Dow Jones Indices como proveedor del índice, encargado de elaborarlo, mantenerlo y calcularlo. Invesco opera el fondo; no escribe aquello a lo que el fondo obedece.
Por qué se opera RSP
Un fondo ponderado por capitalización responde a una pregunta: qué hicieron las mayores empresas cotizadas. La ponderación equitativa plantea otra más estrecha: qué hizo un miembro típico de esa misma lista. Cuando cada componente carga el mismo peso en el reajuste, un gigante y una empresa que solo es grande cuentan exactamente lo mismo. Además, aplicar esa regla a una cesta amplia siguiendo un calendario es trabajo, y quien quiere la regla aplicada sin aplicarla está comprando ejecución, no una idea.
Eso convierte al par en un instrumento de medida y no solo en una posición. La comparación entre SPY y RSP sale inusualmente limpia, porque las empresas de debajo son las mismas en ambos lados: una brecha entre ellos habla de amplitud de mercado y no dice nada sobre selección de valores, ya que ninguno de los dos fondos ha seleccionado nada. Una advertencia: el trust que está detrás de SPY es un unit investment trust y RSP es un fondo abierto, de modo que los separan dos variables y la ponderación es solo la más ruidosa.
Las vías de entrada y cuál reequilibra por ti
Comprar RSP a través de cualquier bróker con acceso a NYSE Arca convierte al comprador en accionista del fondo, y quien sostiene las empresas es el fondo. Entre el titular y los negocios hay una envoltura, y dentro de ella el reajuste trimestral es el problema operativo de otro.
Montar a mano la misma exposición es lo que revela cuánto vale esa envoltura. Cada componente hay que comprarlo por separado y después devolverlo a un peso igual al ritmo del índice, con las operaciones y el registro contable que eso implica. La exposición es reproducible. El producto es el mantenimiento.
Los derivados escritos sobre el S&P 500 parecen un atajo y aterrizan en otro sitio. Un contrato sobre el índice matriz replica la versión ponderada por capitalización ajustada por capital flotante, así que no entrega ponderación equitativa en absoluto: precisamente el esquema de pesos es lo que deja atrás.
La envoltura tokenizada es otra forma distinta. La emite un tercero y no la gestora, así que el respaldo, el acceso, el tratamiento de dividendos y las sesiones los escribe ese emisor y no Invesco. Qué tickers lleva una plataforma en ese formato se publica, no se adivina: en Bitbase lo muestra el listado de acciones y ETF tokenizados. Un contrato perpetuo queda todavía más lejos: no sostiene participación alguna en nada, su coste de mantenimiento es el funding y puede terminar liquidado.
Qué mueve a RSP
El reajuste está programado, no provocado. Los pesos son iguales en cada reequilibrio trimestral y en ningún otro momento; entre esas fechas los precios se mueven y la igualdad se deshace. Restaurarla significa recortar lo que ha subido en relación con el resto desde el último reajuste y comprar lo que se ha quedado atrás. Esas operaciones salen del calendario y de la aritmética, y ocurren en los días tranquilos igual que en los ruidosos.
Aquí se registra la amplitud, no el liderazgo. En un fondo ponderado por capitalización, unos pocos valores muy grandes pueden arrastrar al índice entero mientras la mayoría de la lista se mueve de lado. La ponderación equitativa lo prohíbe: un movimiento encerrado en los nombres más grandes queda diluido al mismo peso que todo lo demás, y un movimiento repartido por toda la lista llega con fuerza completa.
El tamaño baja más de lo que sugiere el índice matriz. Entre los riesgos principales del fondo, el folleto enumera el riesgo de empresas de mediana capitalización y advierte de que invertir en valores de esas compañías suele implicar mayor riesgo que invertir en valores de empresas más grandes y consolidadas, y lo hace en el documento de un fondo cuyo índice matriz mide acciones de empresas estadounidenses de mayor tamaño. La ponderación equitativa es la razón de que ambas frases quepan en el mismo documento: en cuanto el tamaño deja de fijar el peso, los miembros más pequeños de una lista de gran capitalización cargan en el fondo tanto como los mayores.
El peso sectorial sigue al recuento. El folleto advierte de que el índice subyacente, siguiendo su metodología, puede llegar a estar concentrado en grado significativo en valores de emisores que operan en un mismo sector o grupo de sectores, y de que el fondo se concentra solo en la medida en que el índice refleje esa concentración. La concentración en empresas individuales desaparece; la sectorial no, y cambia la forma en que se produce: la porción que un sector ocupa en el fondo sigue a cuántos nombres pertenecen a él, no a lo grandes que sean. Las altas y bajas del índice matriz llegan por ese mismo canal, y un fondo que replica las ejecuta en lugar de evaluarlas.
Riesgos y límites
Los riesgos de inversión de RSP que conviene leer primero están escritos en la estructura y no en el mercado. Empezando por la concentración: se ha desplazado, no ha desaparecido. La ponderación equitativa solo promete que ninguna empresa domina en solitario, y la advertencia sectorial dice sin rodeos que el índice todavía puede inclinarse con fuerza hacia un grupo de emisores.
La dependencia del índice es total. El folleto es tajante: a diferencia de muchas sociedades de inversión, el fondo no aplica una estrategia que busque rentabilidades superiores a las de su índice subyacente. No hay margen para saltarse un componente ni mecanismo para sostener más del que va mejor.
La rotación es un coste que el diseño trae consigo. Una cartera que vuelve a pesos iguales según un calendario opera más que otra que deja flotar los pesos, y la tasa de rotación de cartera del último ejercicio la publica el fondo en el apartado del folleto que lleva ese nombre. Esa tasa se vuelve a declarar cada año, y por eso conviene leerla en lugar de recordarla.
La réplica imperfecta es de fábrica. La rentabilidad del fondo puede no coincidir con la del índice subyacente por varios motivos, empezando por unos gastos operativos que un índice nunca paga. Cuánto se separa el resultado es el tracking error, una medida distinta de la prima o el descuento con que una participación cambia de manos un día concreto.
El precio de bolsa y la valoración propia del fondo son dos números. Las participaciones cotizan a precios iguales al último valor liquidativo calculado del fondo, por encima o por debajo de él, y el mecanismo que normalmente los acerca es estrecho: solo los participantes autorizados pueden realizar operaciones de suscripción o reembolso directamente con el fondo.
Las envolturas traen riesgos propios. Un token depende de un emisor que no es Invesco ni el mercado, y de unas condiciones que ese emisor escribe y puede reescribir; un perpetuo no sostiene participación alguna del fondo y puede cerrarse por liquidación. Ninguno cambia lo que hacen las empresas; los dos cambian lo que se tiene.
Cómo verificar por tu cuenta la información sobre RSP
Empieza por el documento y no por una página de datos. El folleto resumido está publicado en EDGAR y es la fuente de cada frase citada aquí: el objetivo, la cláusula de ponderación equitativa, la redacción sobre réplica total, la política de concentración y los encabezados de riesgo.
El ratio de gastos de RSP vive en ese mismo documento, en el apartado de comisiones y gastos del fondo, dentro de la tabla de gastos operativos anuales, en las filas de comisión de gestión, otros gastos y gastos operativos anuales totales. Comparar lo que cuestan dos fondos significa abrir los dos folletos y leer en cada uno la misma fila, que no es el mismo ejercicio que cotejar dos cifras copiadas de un comparador: el documento lleva fecha, y la fecha decide si la cifra sigue siendo cierta. La página de producto de Invesco para este ticker también va fechada.
El horario de negociación de RSP pertenece al mercado de cotización y no al fondo: las participaciones cotizan mientras NYSE Arca está abierto y dejan de hacerlo cuando cierra, mientras que el valor liquidativo se calcula según el calendario que describen los documentos, de modo que una sesión y una valoración no son el mismo acontecimiento. Cualquier envoltura que se refiera al ticker corre según el calendario de su propio emisor.
Para las reglas que el fondo obedece, ve al lado del índice. El folleto nombra a S&P Dow Jones Indices como quien elabora, mantiene y calcula el índice subyacente, así que qué pertenece al fondo y cuándo vuelven los pesos a ser iguales lo decide el proveedor del índice y no un material de Invesco.
Con SPY haz lo mismo en el otro lado de la comparación. Su folleto afirma que el trust es un unit investment trust constituido en Estados Unidos y que no se gestiona activamente, lo que ya es otra estructura jurídica antes de que empiece discusión alguna sobre pesos.
En resumen
Comprar RSP es comprar una sola regla aplicada a una lista conocida: las mismas empresas que el S&P 500, cada una con el mismo peso en cada reequilibrio trimestral. Por eso en el precio aparece la amplitud donde en un fondo ponderado por capitalización aparecería el liderazgo; por eso la exposición sectorial sigue a cuántos nombres hay en un grupo y no a su tamaño; y por eso la cartera opera por calendario, porque la regla lo exige.
La primera pregunta, entonces, no es si la ponderación equitativa es mejor, sino si la exposición que se compra es la que lee la lista entera, y si se ha leído en el folleto o en el resumen que alguien hizo de él.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar ETHA: comisiones, horario de negociación y diferencias con Ethereum
- Cómo comprar IBIT: comisión, horario de negociación y diferencias con bitcoin
- Cómo comprar acciones de Intercontinental Exchange (ICE): métodos, costes y riesgos
- Cómo operar SHOP: Shopify, una empresa canadiense en Nasdaq
- Yield Basis explicado
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Folleto resumido del Invesco S&P 500 Equal Weight ETF: objetivo, ponderación equitativa, réplica, concentración y riesgos (SEC EDGAR) www.sec.gov
[2] Folleto del SPDR S&P 500 ETF Trust: estructura de unit investment trust y cotización (SEC EDGAR) www.sec.gov
[3] Página de producto de Invesco para RSP: las cifras fechadas que el folleto no da www.invesco.com