Descarta toda empresa que no haya pagado dividendo durante diez años seguidos y solo entonces ordena a las supervivientes según cuatro ratios financieros. Esas reglas pertenecen al índice Dow Jones U.S. Dividend 100, y SCHD es el fondo cotizado de Schwab construido para replicarlo. En Bitbase las mismas cuatro letras llevan a otro sitio: a un Robinhood Classic Stock Token cuyo tratamiento de los dividendos, cuyos horarios y cuyos derechos están fijados por las condiciones de un emisor y no por el folleto del fondo. Separar esos dos documentos es la primera tarea de esta página; poner las reglas del índice junto a las de QQQ, la segunda.
¿Qué es el Schwab U.S. Dividend Equity ETF (SCHD)?
El folleto resumido que Schwab Strategic Trust presentó ante la SEC el 27 de febrero de 2026 expone el objetivo en una sola frase: «El objetivo del fondo es replicar con la mayor fidelidad posible, antes de comisiones y gastos, el rendimiento total del índice Dow Jones U.S. Dividend 100». Casi todo lo que distingue a este fondo es, por tanto, una propiedad de ese índice y no una decisión tomada en Schwab.
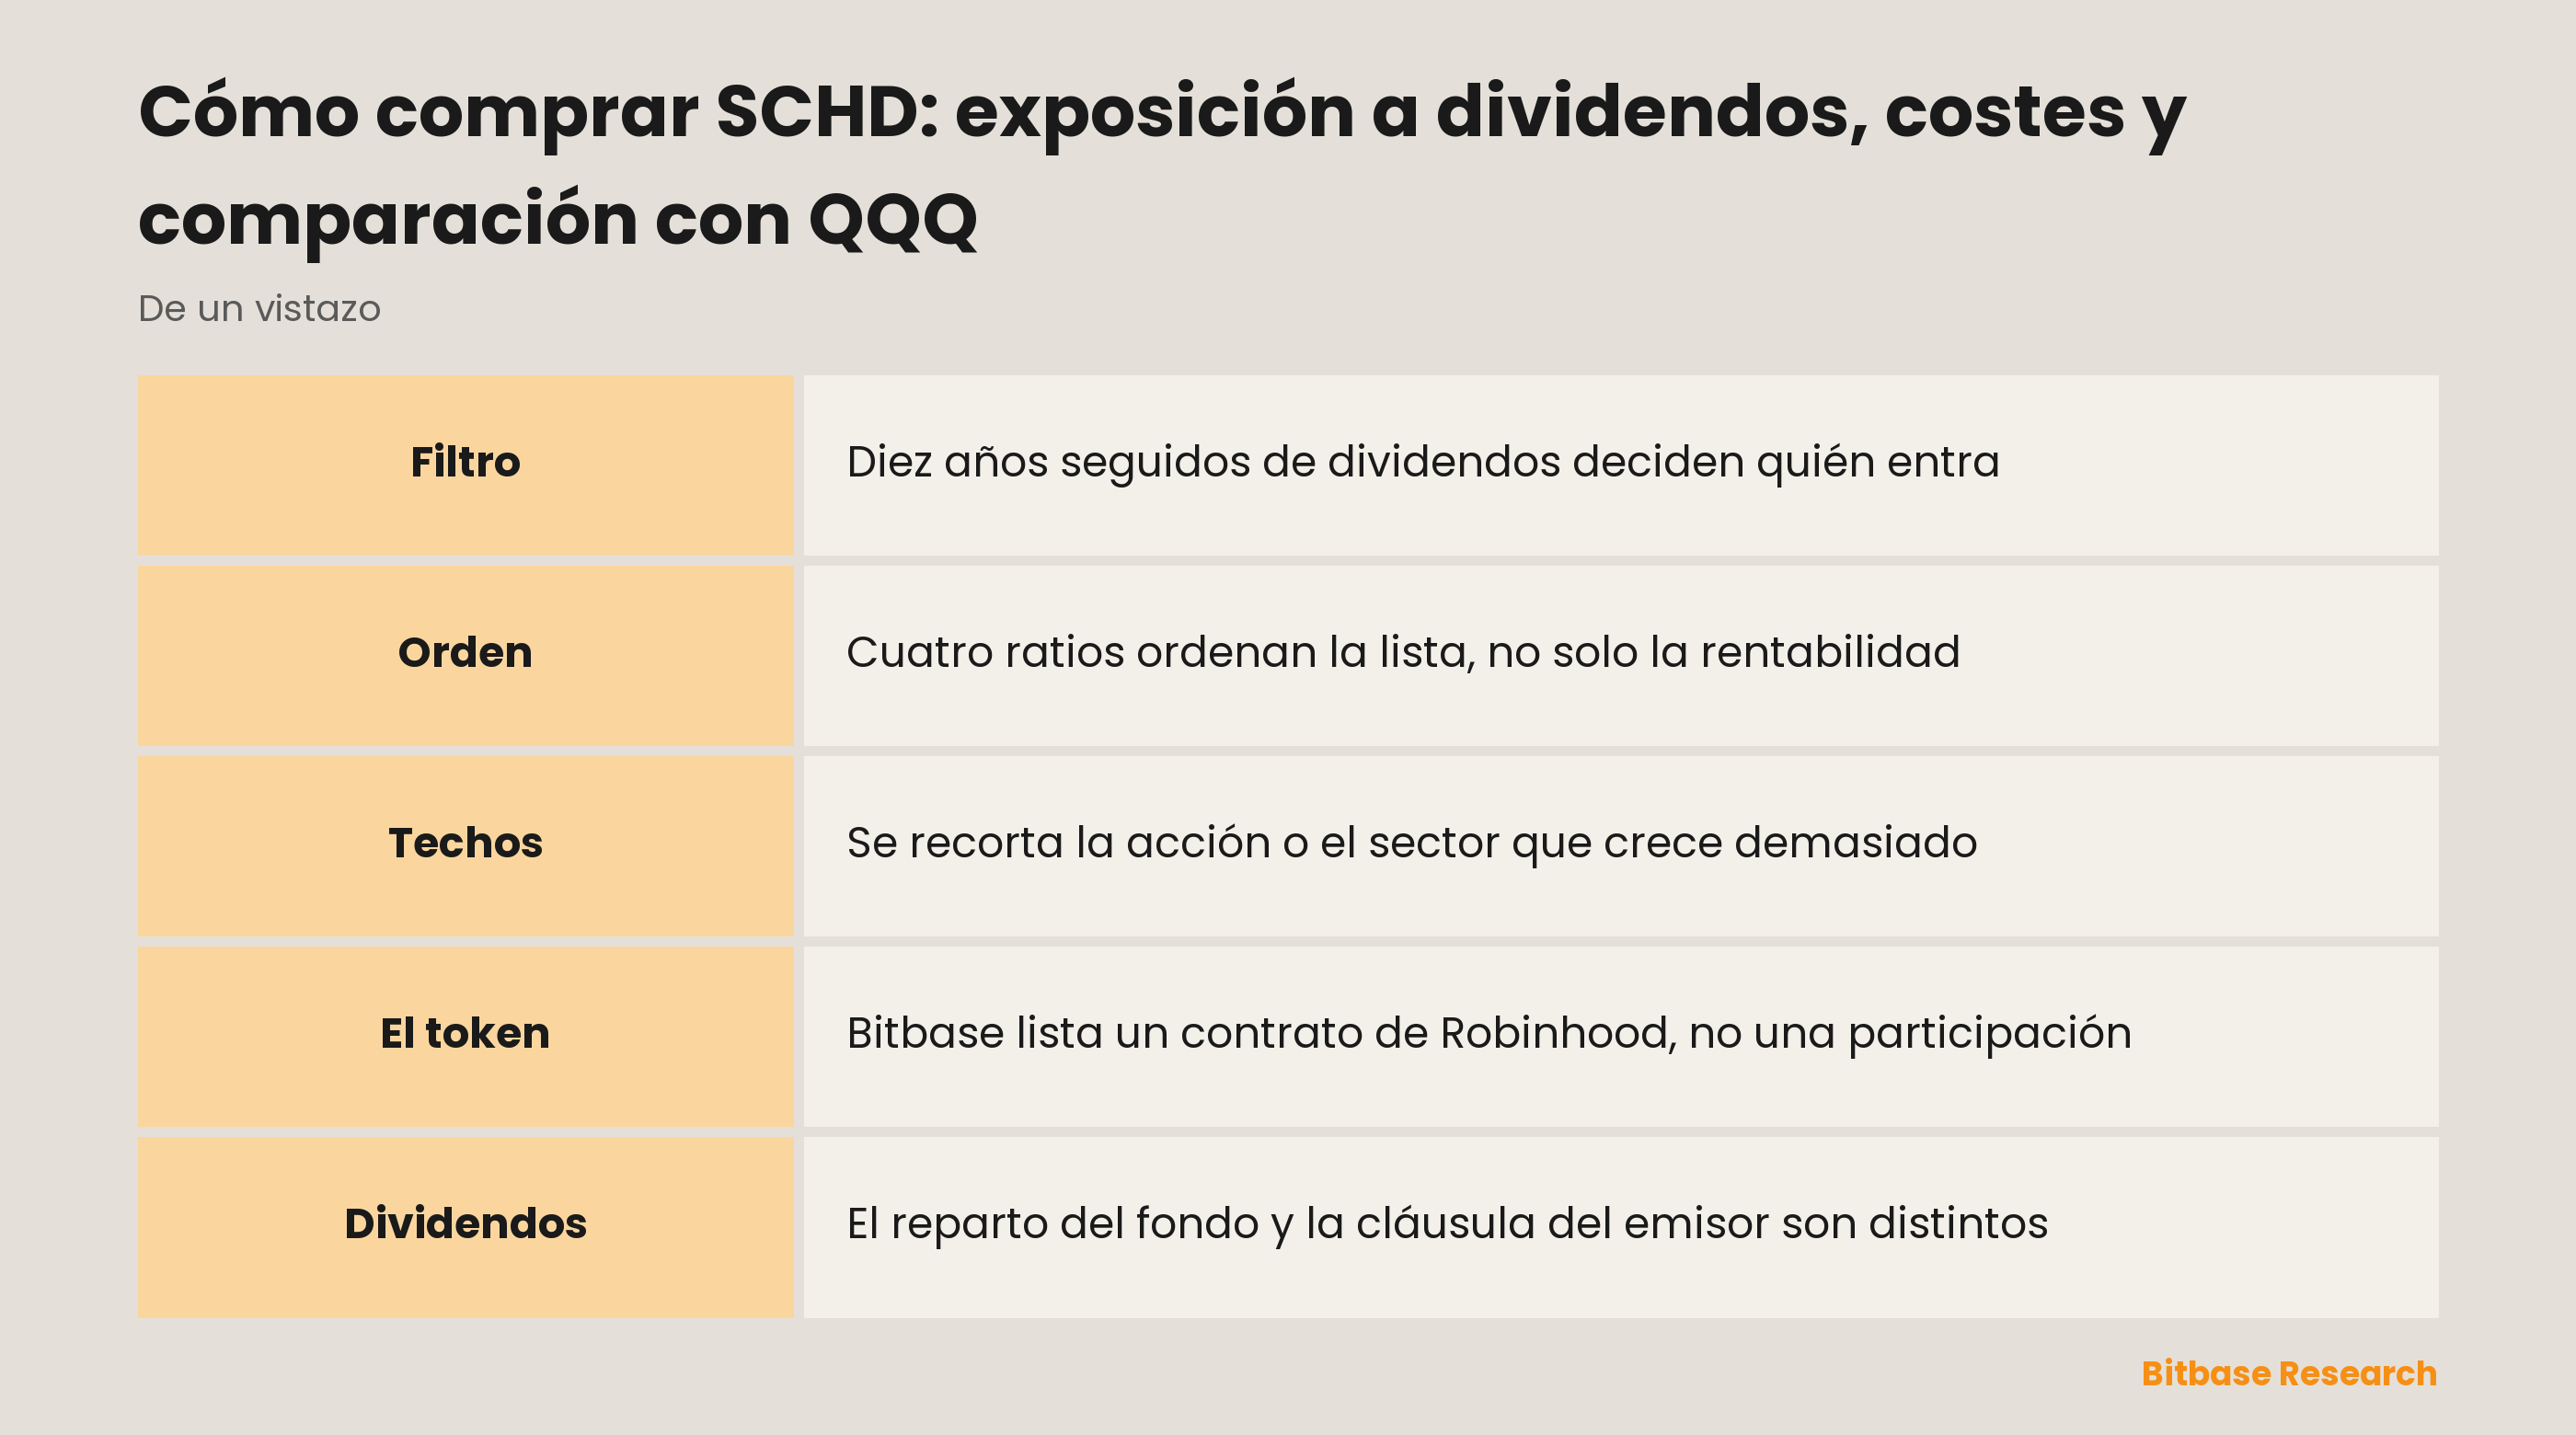
El mismo documento describe el índice como «diseñado para medir el comportamiento de acciones de alta rentabilidad por dividendo emitidas por empresas estadounidenses con un historial de pagos constantes, seleccionadas por su fortaleza fundamental frente a sus comparables y a partir de ratios financieros». Dentro de esa frase se esconden tres pruebas distintas, y se aplican en orden.
Primero, la prueba de historial. Las acciones elegibles «deben haber mantenido al menos 10 años consecutivos de pagos de dividendo» y además superar un umbral de capitalización ajustada por capital flotante y unos criterios mínimos de liquidez. Una empresa que empezó a pagar el año pasado no es candidata, por generoso que sea el pago.
Después, la ordenación. Lo que sobrevive se evalúa «según cuatro características fundamentales: flujo de caja sobre deuda total, rentabilidad sobre recursos propios, rentabilidad por dividendo y tasa de crecimiento del dividendo a cinco años». La rentabilidad por dividendo es una de las cuatro entradas; las otras tres miden la solidez del balance y el crecimiento del propio pago. Esa combinación es lo que separa a este índice de una lista ordenada únicamente por rentabilidad.
Por último, el resultado se remodela. Los pesos siguen «un enfoque modificado de ponderación por capitalización» y entran dos techos: ninguna acción puede representar más del 4% del índice y ningún sector, según lo define el proveedor del índice, más del 25%, ambos «medidos en el momento de la construcción, la reconstitución y el reequilibrio del índice». La composición se «revisa anualmente y se reequilibra trimestralmente».
El fondo se compromete entonces a seguirlo, aunque no de forma perfecta. Su política declarada es invertir, en circunstancias normales, «al menos el 90% de su patrimonio neto en esas acciones». Sus participaciones cambian de manos como las de cualquier fondo cotizado: las participaciones individuales «solo pueden comprarse y venderse en el mercado secundario, es decir, en un mercado de valores nacional», de modo que hace falta una cuenta de intermediación con acceso a ese mercado y no una cuenta en la gestora.
Por qué se negocia SCHD
El atractivo es un filtro que otro aplica y publica. Averiguar qué empresas tienen un historial de pago duradero y cuáles de ellas parecen financieramente sólidas es trabajo; el índice lo hace según un calendario fijo y el fondo copia la respuesta.
La segunda razón son esos dos techos, y es fácil pasarlos por alto. Un índice convencional ponderado por capitalización deja crecer sin límite a sus mayores miembros, mientras que este recorta en cada revisión programada todo lo que pase del 4% y cualquier sector que pase del 25%. La cartera resultante es deliberadamente más plana que el mercado del que se extrae.
Esa es también la manera honesta de ponerlo junto a QQQ. Los dos fondos no se diferencian en grado: seleccionan según cosas distintas. El fondo de Invesco replica el Nasdaq-100, que su patrocinador describe como las 100 mayores empresas no financieras negociadas en el Nasdaq, así que allí la pertenencia sigue al tamaño y al lugar de cotización. El índice de SCHD arranca de una década de pagos de dividendo y a una empresa que no supere esa prueba ni siquiera la mira. Comparar sus rentabilidades responde a una pregunta mucho más estrecha que comparar sus reglas.
Dónde acaba el folleto y empiezan las condiciones del emisor
Todo lo anterior sale de la documentación del fondo. Lo que Bitbase lista bajo estas letras se rige por otro documento, escrito por otra empresa.
La página de precio nombra el instrumento como Schwab US Dividend Equity ETF y lo etiqueta como Robinhood Token, y esa etiqueta decide qué tendría en la mano un comprador. El sitio europeo de Robinhood define el producto sin rodeos: los Classic Stock Tokens son «contratos derivados entre tú y Robinhood», valorados a los precios de los valores subyacentes, «sin conceder derechos sobre ellos». Los activos subyacentes «son propiedad de Robinhood y están custodiados en una institución con licencia estadounidense», y los tokens «no conceden ningún derecho sobre las acciones o los ETP subyacentes». La entidad emisora es Robinhood Europe, UAB, supervisada por el Banco de Lituania, y la ventana de negociación va del lunes a las 02:00 CET al sábado a las 02:00 CET.
Los dividendos necesitan su propio párrafo, porque la premisa entera de este fondo son los dividendos y aquí resulta facilísimo fundir en una sola dos cosas que no lo son.
En el plano del fondo, el folleto es prudente en su propio lenguaje de riesgo: «Si las acciones que mantiene el fondo reducen o dejan de pagar dividendos, la capacidad del fondo para generar rentas puede verse afectada». Cuánto reparte el fondo, con qué frecuencia y en qué cuantía lo responden los documentos del fondo y ninguna página de cotización.
En el plano del token, el mecanismo es contractual y pertenece al emisor. Robinhood afirma que «si la acción o el ETP subyacente paga un dividendo, Robinhood traspasará un importe correspondiente a los titulares elegibles… en efectivo». Eso es un pago de una contraparte en virtud de un contrato, no un reparto recibido como titular de participaciones del fondo, y la misma fuente dice que los tokens no conceden derechos sobre el subyacente. Quién cuenta como titular elegible, cuándo llega el importe y cómo lo trata la fiscalidad son asuntos de las condiciones del emisor. Lee esa sección en lugar de dar por hecho que refleja al fondo, porque ningún documento pone las dos capas una al lado de la otra.
Cuántas superficies tiene un ticker en una plataforma es una propiedad de la plataforma y no del fondo; la respuesta actual la trae el listado de instrumentos tokenizados.
Qué mueve a SCHD
Aquí la política de dividendos es noticia de índice, cosa que no ocurre en otros fondos. Una empresa que recorta o suspende su pago rompe la prueba de elegibilidad, y el índice la retira en la siguiente revisión programada, haga lo que haga su cotización. Un suceso que en un fondo ponderado por capitalización sería solo una mala noticia, aquí es un cambio de composición.
Por eso el calendario hace buena parte del trabajo. La composición se revisa una vez al año y los pesos se reajustan cada trimestre, de modo que la cartera cambia en fechas publicadas y no como respuesta a titulares; las empresas compradas o vendidas ese día no hicieron nada para provocarlo.
Los techos empujan en contra de una subida. Una posición que rompe el límite de valor individual se recorta en el siguiente reequilibrio y el exceso se reparte entre las demás; un sector que sobrepasa su propio límite recibe la misma corrección un piso más arriba. Un mercado impulsado por un puñado de nombres muy grandes dejará atrás a este índice por construcción, y eso es una elección de diseño y no un fallo de ejecución.
Una de las entradas se mueve de forma continua. La rentabilidad por dividendo es una de las cuatro características de ordenación, y una rentabilidad es un cociente con el precio de la acción en el denominador. Los precios se mueven a diario mientras que la ordenación solo se recalcula en el calendario de revisión, así que la lista del fondo es siempre una foto tomada en la última reconstitución.
La exposición sectorial se hereda, no se elige. El folleto compromete al fondo a «concentrar sus inversiones en una industria, grupo de industrias o sector determinado aproximadamente en la misma medida en que lo esté el índice».
Riesgos y límites
Un filtro no es una promesa. El folleto nombra el Investment Style Risk sin suavizarlo: el fondo «puede rendir peor que los fondos que no limitan sus inversiones a acciones que pagan dividendo». Un historial de diez años describe el pasado y no obliga a nadie. Junto a él figuran el riesgo de concentración, el riesgo de error de seguimiento y correlación, y el riesgo de negociación en mercado.
Los techos obligan en momentos concretos, no de forma continua. Se aplican «en el momento de la construcción, la reconstitución y el reequilibrio del índice», de modo que los pesos pueden superarlos entre esas fechas sin que nada haya fallado.
El fondo no es el índice. Esa política del 90% deja un margen por diseño, y el folleto advierte aparte de que precio y valor liquidativo pueden separarse, ya que «puede haber momentos en que el precio de mercado y el NAV difieran significativamente». Eso es la distancia entre el precio de un fondo y su NAV, y tiende a ensancharse justo cuando los mercados están desordenados.
El token añade una capa de riesgo que ningún documento del fondo menciona. Es un derecho frente a una contraparte, y las condiciones que más deciden —elegibilidad, cláusula de dividendos, ventana de negociación, tratamiento de las operaciones corporativas— las escribe y las cambia esa contraparte. Los calendarios tampoco coinciden: un contrato que solo se detiene el fin de semana sigue cotizando mientras el mercado que hay detrás del fondo está cerrado, así que lo que ocurra en ese intervalo se valora sin una cotización del fondo con la que contrastarlo.
Cómo verificar por tu cuenta la información sobre SCHD
Empieza por el documento registrado, porque es gratuito y todo lo demás es un resumen suyo. La búsqueda a texto completo de EDGAR lo encuentra por el nombre legal exacto del fondo; el citado a lo largo de esta página es el folleto resumido en formulario 497K presentado por Schwab Strategic Trust y fechado el 27 de febrero de 2026.
Los costes están en ese mismo documento, en una tabla. La sección de comisiones lleva los encabezados «Shareholder Fees» y «Annual Fund Operating Expenses», y el ratio de gastos es una línea dentro de la segunda. Leerlo ahí gana a leerlo en cualquier otro sitio por una razón: la tabla se vuelve a exponer cada vez que se presenta el folleto, así que la cifra llega con una fecha pegada. El folleto remite además al sitio de la propia gestora para el folleto completo, el documento de información adicional y los informes a los partícipes.
El índice deja un rastro documental aparte. El folleto delega la definición de sector en «el proveedor del índice», lo que es la señal de que las reglas de composición se publican en otro lugar y no le corresponde reescribirlas a la gestora.
El token no tiene ninguna intersección con todo eso. Las páginas europeas de Robinhood son el único sitio donde constan su definición, su cláusula de pago y sus reglas de acceso. En Bitbase, la página de precio de este ticker lleva la cotización, y el nombre del instrumento impreso en ella nombra al emisor. Un título que no nombra emisor no está describiendo el objeto que tú crees.
En resumen
Comprar SCHD es comprar un conjunto de reglas. Diez años ininterrumpidos de dividendos deciden quién es elegible, cuatro ratios deciden la ordenación, dos techos deciden la forma y un calendario publicado decide cuándo cambia algo de todo eso.
En Bitbase las mismas letras llevan a un Robinhood Classic Stock Token: un contrato valorado a partir del precio del fondo y no una porción de él, con horarios propios y cláusula de dividendos propia. El folleto nunca describirá ese contrato y las condiciones del emisor nunca describirán el fondo. Averigua cuál de los dos gobierna lo que tienes antes de enviar la orden.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar ETHA: comisiones, horario de negociación y diferencias con Ethereum
- Cómo comprar IBIT: comisión, horario de negociación y diferencias con bitcoin
- Cómo comprar acciones de Intercontinental Exchange (ICE): métodos, costes y riesgos
- Cómo operar índices bursátiles sin poseer el índice
- Comparación de rieles fiat: transferencia bancaria, tarjeta, ACH y SEPA
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Folleto resumido del Schwab U.S. Dividend Equity ETF, formulario 497K, 27 de febrero de 2026 (SEC EDGAR) www.sec.gov
[2] Robinhood Europe: qué es un Classic Stock Token, quién posee el subyacente, horarios y dividendos robinhood.com
[3] Invesco QQQ: el Nasdaq-100 y cómo se define su composición www.invesco.com