Sus ingresos se miden con un contador, no con una suscripción. Snowflake declara ante la SEC que entrega su plataforma mediante un «modelo de negocio basado en el consumo y centrado en el cliente», y que reconoce ingresos «a medida que los clientes consumen recursos de cómputo, almacenamiento y transferencia de datos»: entre un contrato firmado y un dólar reconocido hay aquí más distancia que en un proveedor que vende puestos. Este perfil cubre qué vende la compañía, por qué ese contador decide qué información conviene leer y qué separa la acción cotizada en NYSE del token de Ondo que aparece en Bitbase y del perpetuo con margen en stablecoin.
Qué es Snowflake (SNOW)
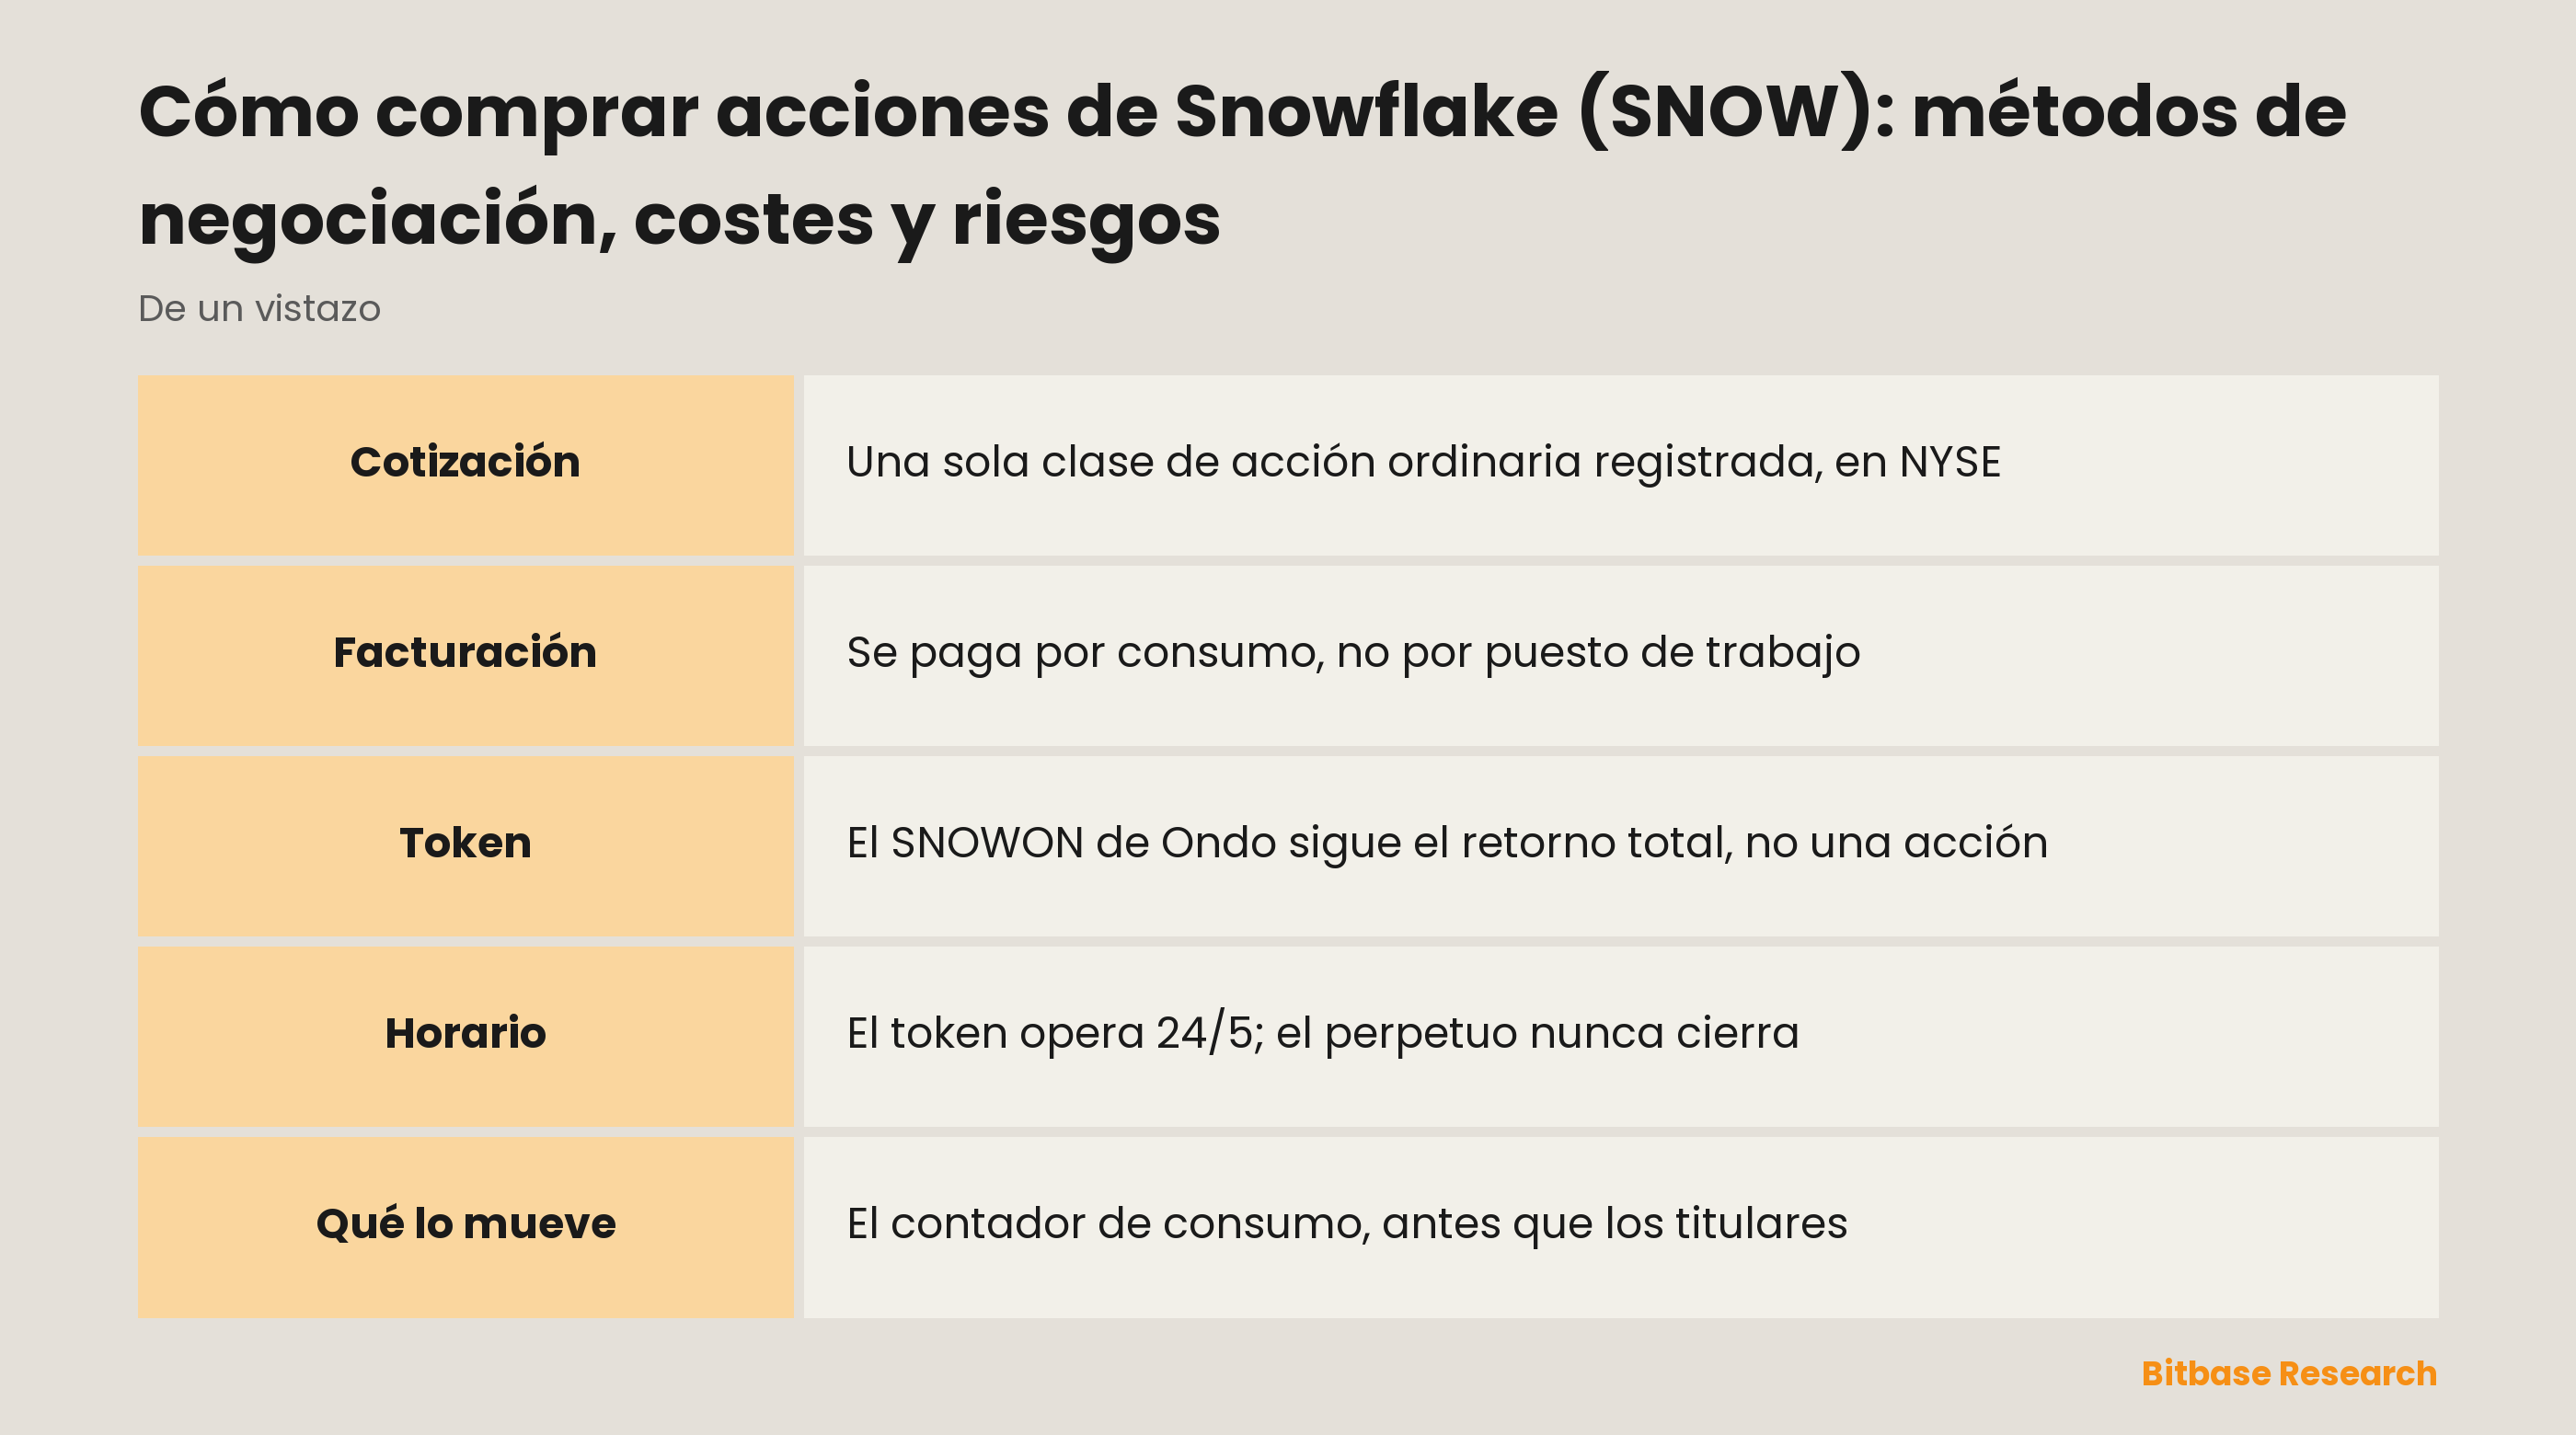
Snowflake Inc. está constituida en Delaware, y la portada de su informe anual registra bajo la sección 12(b) exactamente un valor: acciones ordinarias, negociadas con el símbolo SNOW en la Bolsa de Nueva York. La mayor parte del grupo de compañías de software con el que suele agruparse este símbolo cotiza, en cambio, en Nasdaq.
La compañía describe su plataforma como «la tecnología innovadora que impulsa la AI Data Cloud y permite a los clientes consolidar los datos en una única fuente fiable». Pero para quien pone precio a la acción pesa más otra frase de la misma sección: «Entregamos nuestra plataforma mediante un modelo de negocio basado en el consumo y centrado en el cliente».
El calendario contable también es suyo. El ejercicio cierra el 31 de enero, de modo que el informe etiquetado como ejercicio 2026 cubre un periodo terminado el 31 de enero de 2026: nunca el mismo tramo de tiempo que el de una compañía con cierre en diciembre.
Un último detalle de la portada merece una segunda mirada. Los informes de los ejercicios 2024 y 2025 registran «acciones ordinarias de clase A»; el del ejercicio 2026 registra simplemente «acciones ordinarias», con símbolo y mercado idénticos en los tres. La etiqueta de clase desapareció del valor registrado en algún momento entre esas presentaciones: en un gráfico de cotización no se ve, en una portada se ve de inmediato.
Por qué se negocia SNOW
Una posición en SNOW es una posición sobre el uso, y los documentos describen la fontanería con una franqueza poco habitual. Los clientes «eligen consumir la plataforma mediante acuerdos de capacidad, en los que se comprometen a una determinada cantidad de consumo a precios pactados, o mediante acuerdos bajo demanda». En los acuerdos de capacidad, «de los que procede la mayor parte de los ingresos, la compañía suele facturar a sus clientes anualmente por adelantado».
Esas dos frases abren una brecha que un proveedor por puestos nunca tiene: el efectivo llega al principio del plazo y el ingreso solo aparece a medida que la plataforma se usa. En medio queda un compromiso que el cliente puede no gastar, y los contratos suelen perdonarlo: «En muchos casos, los contratos permiten al cliente trasladar la capacidad no utilizada a un pedido posterior, por lo general al comprar capacidad adicional».
El contador en sí es minucioso y cada escala aparece escrita. «En los recursos de cómputo, el consumo depende del tipo de recurso empleado y de la duración de su uso o, en algunas funciones, del volumen de datos procesados». El almacenamiento se mide por «terabytes medios al mes» y la transferencia de datos por «terabytes transferidos, el proveedor de nube pública utilizado y la región».
Esa minuciosidad corta en las dos direcciones: una carga de trabajo trasladada a la plataforma sube la factura sin renegociar contrato alguno, y una consulta reescrita para leer menos datos la baja con el mismo silencio.
Una acción, un rastreador de retorno total y un pago de financiación
En Bitbase este símbolo lleva a una página titulada Snowflake (Ondo Tokenized Stock) (SNOWON), y el emisor nombrado ahí decide qué es el instrumento.
La documentación de Ondo rechaza el atajo cómodo: «Un token no representa necesariamente el valor de una acción, y su precio no siempre coincide con el del activo subyacente». Lo que sigue es el retorno total: los dividendos vuelven al valor del token, netos de retención, en lugar de llegar al tenedor en efectivo. Los derechos tampoco viajan con él —los tenedores «no reciben derechos de voto, derechos legales de información ni otros derechos de accionista»— y la disponibilidad se limita en general a inversores no estadounidenses, sujeta a restricciones jurisdiccionales y de otro tipo. La negociación es 24/5 y no continua, con pausas por operaciones societarias y control de riesgos, y un pequeño conjunto de activos se cotiza en una ventana Off-Hours. La emisión y la destrucción son instantáneas, y una compra o una venta intercambia tokens por stablecoins «en una única transacción atómica».
El perpetuo pertenece a una tercera categoría. Detrás no hay nada: ni acción, ni token, ni custodio; no vence nunca, el margen y la liquidación son en stablecoin, y la financiación pasa a intervalos del lado congestionado del libro al contrario.
Lo que un perpetuo sobre acciones añade a la mecánica cripto conocida es un mercado de referencia que cierra. Cómo se comporta el precio de marca mientras el subyacente está a oscuras, y qué ocurre con la financiación en esas horas, lo responde la página de reglas del contrato de la plataforma.
Cómo operar SNOW en Bitbase
Conviene empezar por la página de precio: el nombre del emisor está ahí mismo, en el título, junto a la cotización, y el listado más amplio de instrumentos sobre acciones muestra qué símbolo trae qué rutas.
La ruta negociable aquí es el contrato perpetuo. El margen se aporta en stablecoin, el tamaño se expresa en contratos y no en acciones, y no hay vencimiento que administrar. La frase que trae aquí a la mayoría —comprar acciones de SNOW con USDT— nombra bien la moneda y nada bien el objeto de la compra: en una plataforma de derivados, un stablecoin compra un contrato referenciado a un precio.
Vender aquí no reduce una tenencia: abre una posición corta. Eso es exactamente lo que busca quien pregunta cómo ponerse corto en SNOW: no hay título que tomar prestado ni recompra que temer.
Los dos costes tienen formas distintas: el diferencial y la comisión se cobran dos veces, al entrar y al salir, y ahí terminan, mientras que la financiación se repite por cada intervalo que la posición sobrevive, de modo que la duración de la tenencia pone precio a la operación tanto como la entrada. Sobrevivir es una cuestión de colchón: los requisitos de margen fijan cuánto puede desplazarse el precio de marca antes del cierre forzoso, y la aritmética de un precio de liquidación pertenece a la decisión sobre el tamaño. El intervalo, la fórmula y los límites de la financiación son parámetros del contrato: tómalos de la página de reglas de la plataforma en la que operes.
Fuera de la plataforma, la vía NYSE es una compra corriente a través de un intermediario, negociable solo mientras ese mercado está abierto.
Qué mueve a SNOW
Empieza por la frase que la compañía coloca junto a su propia cartera de ingresos futuros: «El importe y el momento del reconocimiento de ingresos dependen en general del consumo futuro de los clientes, que es por naturaleza variable y queda a discreción del cliente, y puede extenderse más allá del plazo original del contrato en los casos en que se permite trasladar capacidad no utilizada a periodos futuros, normalmente al comprar capacidad adicional en la renovación».
Cada inciso de esa frase soporta peso. No solo el importe es incierto: también el momento. La variabilidad pertenece al cliente, no al proveedor. Y una obligación puede sobrevivir al contrato que la creó.
Por eso esa cartera se lee con tanta atención, y por eso la redacción de su definición dice más que su tamaño: «Las obligaciones de desempeño pendientes (RPO) representan el importe de ingresos futuros contratados que aún no se han reconocido, e incluyen (i) los ingresos diferidos y (ii) los importes contratados no cancelables que se facturarán y se reconocerán como ingresos en periodos futuros». Una cifra creciente dice que los clientes han prometido pagar, no cuándo consumirán, y la compañía ya ha dicho que tampoco lo sabe.
Lo que la medida excluye pesa lo mismo: «Las RPO de la compañía excluyen las obligaciones de desempeño de los acuerdos bajo demanda, porque no llevan asociados compromisos mínimos de compra». Sea lo que sea lo que ocurra en esa parte, por construcción no se ve en la cartera de ingresos futuros.
El contador convierte además la eficiencia en una variable de ingresos, algo que la venta por puestos nunca logra. Si el consumo se mide por tipo y duración del cómputo, por terabytes almacenados al mes y por terabytes movidos entre nubes y regiones, un cliente que optimiza sus almacenes gasta menos sin cancelar nada, y ninguna de las dos direcciones se anuncia.
Riesgos y límites
El token coloca un emisor entre el tenedor y la compañía. Su valor depende de la estructura de Ondo, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar, y no es, de forma explícita, un derecho sobre una acción.
Sobre una misma exposición corren tres relojes: una sesión bursátil, un token que opera 24/5 con pausas del emisor y un contrato sin campana de cierre. Una noticia que llega mientras dos de ellos están parados la valora el que está abierto, y los demás la recuperan en una sola impresión.
El apalancamiento convierte ese hueco en una salida. El cierre lo dispara el precio de marca, no la última operación del libro, y la financiación sigue debiéndose en cualquier dirección. Un tamaño que pasa desapercibido dentro de una sesión ordinaria puede quedar cerrado por un movimiento de fin de semana que un accionista se habría limitado a dormir.
Ninguna envoltura toca el contador. Que los clientes consuman menos de lo comprometido llega por igual a la acción registrada, al token de Ondo y al contrato, y la cláusula de traslado significa que un compromiso no gastado puede reaparecer más tarde en vez de desvanecerse.
Un límite corresponde a este artículo: los factores de riesgo de la propia compañía ocupan una sección entera del informe anual y aquí no se resumen.
Cómo verificar por tu cuenta la información sobre SNOW
Todo lo citado arriba está en SEC EDGAR bajo el CIK 1640147, y el informe anual lleva el número de expediente 001-39504. Un detalle decide si aparece el documento correcto: el ejercicio termina el 31 de enero, así que el informe que buscas cierra periodo en enero, y un filtro puesto en un cierre de año natural devuelve el ejercicio equivocado o nada.
Lee la portada antes que el texto. La denominación legal, el estado de constitución, el nombre del valor registrado, el símbolo y el mercado están ahí juntos, y se rellenan campo a campo en lugar de redactarse como frases: por eso una pregunta como cuántas clases hay registradas se resuelve precisamente en la portada. Comparar las portadas de dos ejercicios es además lo que hace visible el cambio descrito antes.
| Qué leer | Dónde está | Qué resuelve |
|---|---|---|
| La portada | Primera página del informe anual | Denominación, constitución, nombre del valor, símbolo, mercado |
| La política de reconocimiento de ingresos | Notas a los estados financieros | Capacidad o bajo demanda, y cuándo el consumo se vuelve ingreso |
| La nota sobre obligaciones pendientes | El apartado de ingresos de esas notas | Qué está contratado sin reconocer y qué deja fuera la cifra |
| La página de reglas del contrato | Documentación de derivados de la plataforma | Intervalo de financiación, tramos de margen, mecánica de cierre |
Del lado de la plataforma, el nombre del emisor en el título del instrumento responde a lo que un símbolo no puede responder; un título que no nombra a nadie no está describiendo una acción tokenizada. La documentación de la propia Ondo es el lugar donde el respaldo, los derechos y el calendario de negociación son autoritativos.
En resumen
Comprar SNOW es elegir entre un derecho de propietario y dos contratos sobre un precio. La condición de accionista se adhiere a una sola ruta: la acción ordinaria cotizada en NYSE. El token de Ondo sigue el retorno total sin conceder ni un derecho de accionista, y vive según el calendario del emisor. El perpetuo no posee nada y cobra financiación por cada intervalo que la posición permanece abierta.
Debajo de los tres hay un contador. Snowflake cobra cuando los datos se consultan, se guardan y se mueven, no cuando un puesto está ocupado: por eso lo primero que hay que leer no es la línea de ingresos, sino el lenguaje sobre consumo que la rodea, el reparto entre capacidad y demanda, el traslado de la capacidad no utilizada y una cartera de ingresos futuros que depende de un consumo «por naturaleza variable y a discreción del cliente».
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar ETHA: comisiones, horario de negociación y diferencias con Ethereum
- Cómo comprar IBIT: comisión, horario de negociación y diferencias con bitcoin
- Cómo comprar acciones de Intercontinental Exchange (ICE): métodos, costes y riesgos
- Cómo operar acciones en Bitbase: guía paso a paso para operadores de cripto
- Cómo interpretar los flujos de los ETF de criptomonedas
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Snowflake, formulario 10-K del ejercicio 2026: modelo de negocio, reconocimiento de ingresos y RPO (SEC EDGAR) www.sec.gov
[2] Portada estructurada del mismo informe: emisor, constitución, valor registrado, símbolo, mercado y ejercicio www.sec.gov
[3] Resumen de Ondo Stocks: respaldo, derechos y horarios (documentación oficial de Ondo) docs.ondo.finance