Conclusion en une phrase : Le rendement des bons du Trésor américain à 10 ans a grimpé à 5,34 %, un nouveau sommet depuis 2002, et a enregistré la hausse trimestrielle la plus forte en 32 ans au troisième trimestre. Cette vente massive est aggravée par trois forces : la réévaluation de la crédibilité des politiques, la pression de l'offre liée à la facture d'intérêts et l'effet amplificateur des positions surchargées. Cet article prend la hausse des rendements des bons du Trésor américain comme point d'entrée, en se concentrant sur sa transmission aux actions, aux marchés de financement, aux crypto-actifs et aux outils d'expression associés : au troisième trimestre, le BTC et les rendements obligataires ont augmenté ensemble, un phénomène rare, les entrées de capitaux ayant temporairement surpassé la pression des taux d'actualisation ; alors qu'au cours de l'année écoulée, les rendements de six outils d'expression pour « parier sur le Bitcoin » ont tous convergé vers le BTC lui-même. Cet article est une compilation d'informations publiques et d'observations sectorielles, et ne constitue pas un conseil en investissement.
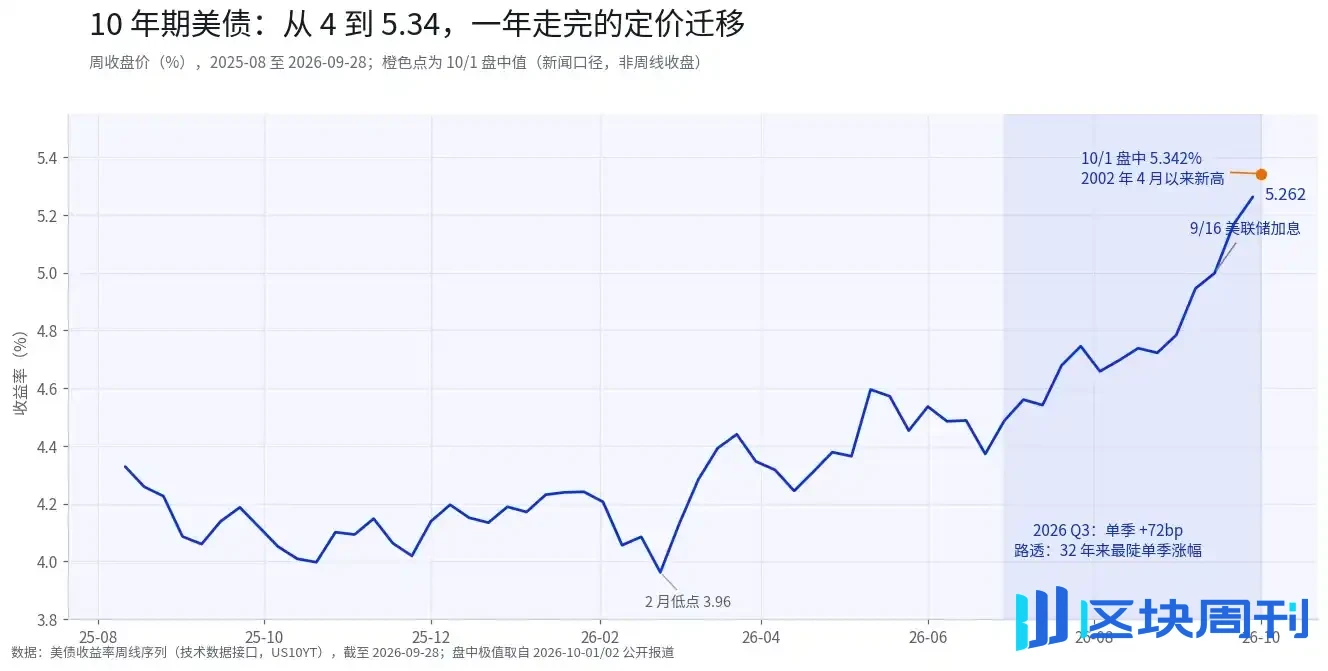
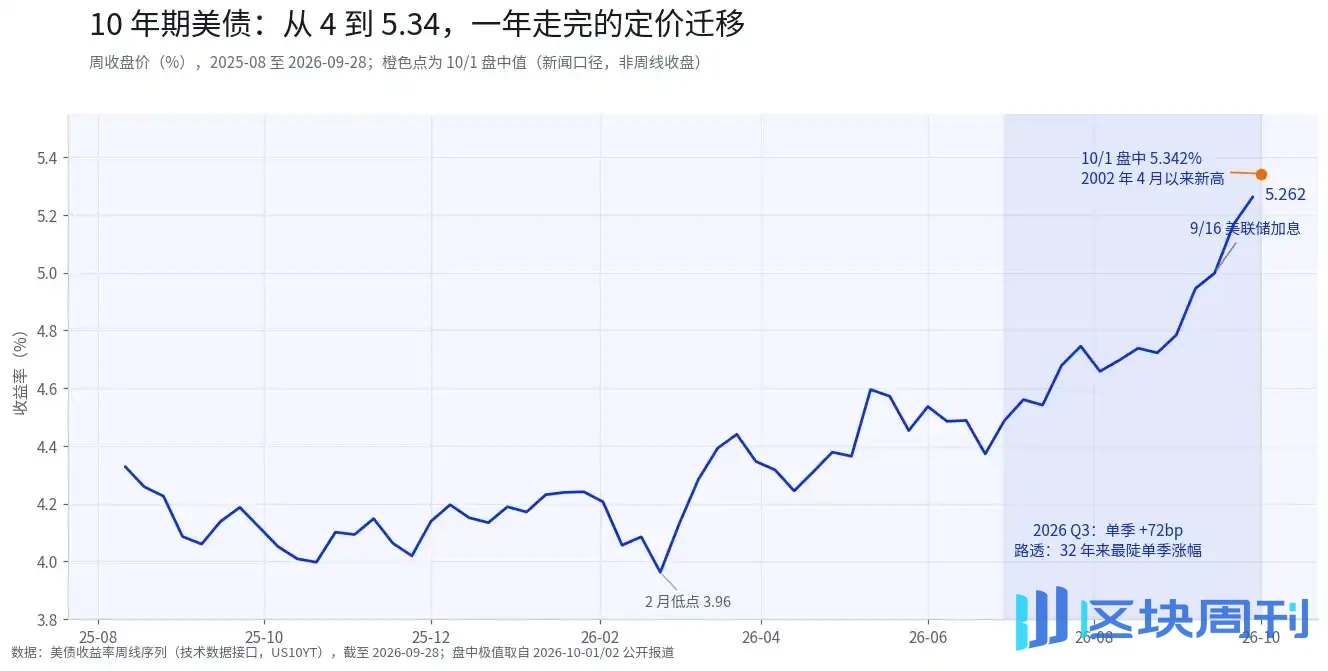
Le 1er octobre, le rendement des bons du Trésor américain à 10 ans a dépassé 5,34 % en séance, surpassant le sommet de 2007 et revenant au plus haut niveau depuis 2002 ; le 30 ans a atteint son plus haut depuis 2002 le même jour, et le 2 octobre, il était coté à 5,63 %. Reuters a donné une caractérisation encore plus sévère : il s'agissait de la hausse trimestrielle la plus forte en 32 ans.
Pourtant, le marché à la clôture semblait calme. Le Dow Jones a clôturé à 50 926,56, en hausse de 0,04 % ; le S&P 500 a progressé de 0,19 % ; le Nasdaq a gagné 0,04 %. Les indices se sont redressés après une baisse intrajournalière de près de 1 %, Accenture a bondi de 16 % sur des commandes liées à l'IA, et le secteur des communications optiques a explosé collectivement.
Le marché obligataire a établi un record historique, tandis que le marché actions a haussé les épaules à la clôture. Ce contraste est en soi un signal : le marché ne croit pas que la hausse des rendements équivaut à un jour de jugement dernier pour les actifs risqués, mais il ne croit pas non plus qu'elle soit sans importance. La vraie question est : qui vend, et quoi est vendu.
I. D'abord, les chiffres
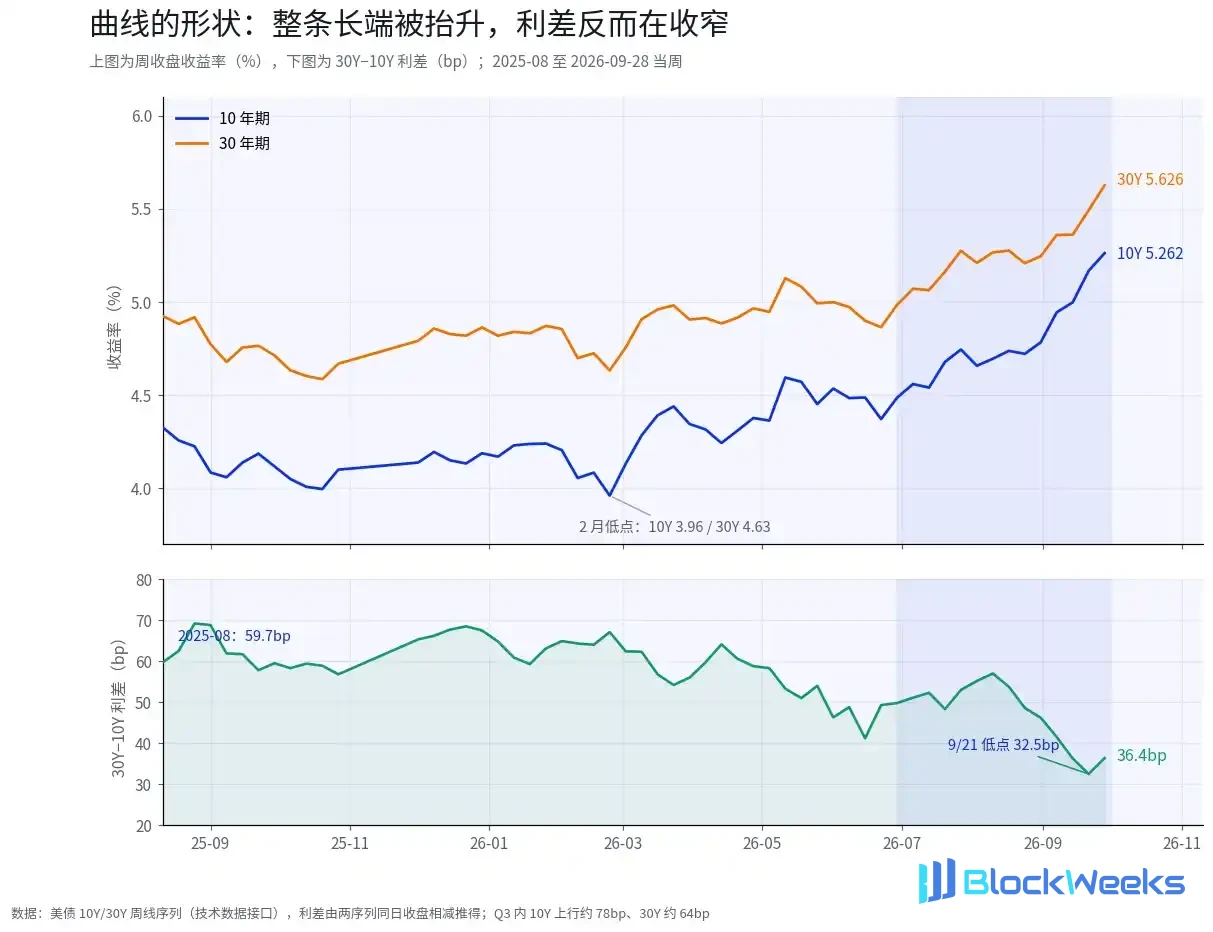
D'août 2025 à février 2026, le rendement à 10 ans a oscillé autour de 4 % pendant plus de six mois, avec un plus bas de 3,96 %. Il a commencé à augmenter en mars et s'est accéléré sensiblement au troisième trimestre : à la mi-juillet, il était encore à 4,54 %, et lors de la semaine du 28 septembre, il a clôturé à 5,262 %, en hausse d'environ 72 pb pour le trimestre. Après la hausse des taux de la Fed le 16 septembre, les rendements n'ont pas reculé, et lors de la dernière semaine de septembre, ils ont encore augmenté de 26 pb, touchant 5,342 % en séance le 1er octobre. Le 2 octobre, pendant les heures asiatiques, ils ont légèrement baissé autour de 5,26 %, ce que Reuters a décrit comme « certains acheteurs revenant après la baisse des obligations ».
Le 30 ans a été plus volatil. Selon BTIG, en seulement 7 jours de bourse, le rendement du 30 ans est passé de 5,25 % à 5,69 %, soit une augmentation cumulée de 44 pb ; au cours de la même période, l'indice de sentiment quotidien (DSI) pour les obligations est tombé à 10 %, une fourchette extrêmement pessimiste. Le 2 octobre, le 30 ans a clôturé à 5,623 %.
La forme de la courbe contient plus d'informations. Au sein du troisième trimestre, le 10 ans a augmenté d'environ 78 pb, le 30 ans d'environ 64 pb, et l'écart 30Y-10Y n'a pas augmenté mais diminué, se réduisant de 50 pb à 36,4 pb, et le 21 septembre, il était aussi bas que 32,5 pb. Il ne s'agit pas d'un raidissement de type « l'extrémité longue panique seule », mais plutôt d'un relèvement synchronisé de toute l'extrémité longue — le point focal de la réévaluation du marché n'est peut-être plus « combien de fois la Fed augmentera encore ses taux », mais « quelle compensation est requise pour détenir de la dette à long terme en dollars américains ».
Ce n'est pas un marché propre aux États-Unis. Le même jour, le 1er octobre : le rendement des gilts britanniques à 30 ans a touché 6 %, une première depuis mars 1998 ; les rendements des obligations d'État françaises ont atteint un plus haut de 18 ans, et l'écart France-Allemagne à 10 ans s'est élargi à 146,68 pb, le plus large depuis 2012 ; le rendement japonais à 10 ans est monté à 3,11 %. Le rendement de l'indice Bloomberg Global Aggregate Treasury Total Return a atteint son plus haut depuis 2000, et les obligations mondiales ont perdu environ 2,7 % depuis le début de l'année.
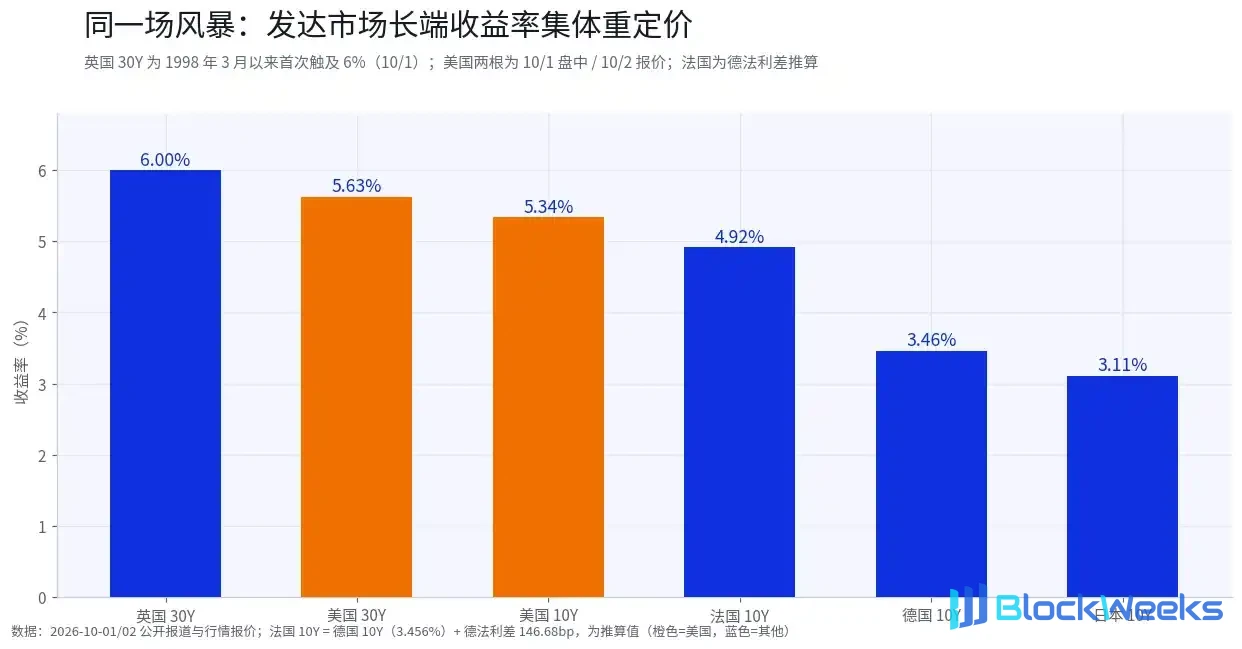
Les obligations souveraines des marchés développés ont été réévaluées collectivement au cours du même trimestre, ce qui exclut les explications uniques telles que « une erreur de politique d'un seul pays ». La question devient : qu'est-ce qui, exactement, dans la même fenêtre temporelle, a simultanément augmenté la compensation de terme pour tous les actifs en dollars, en livres, en euros et en yens.
II. Qui vend : trois explications, avec les preuves sur la table
Les explications de cette vente massive sont nombreuses sur le marché, et la traçabilité des preuves varie considérablement. Les décomposer est bien plus utile que de crier « marché baissier des obligations » tous ensemble.
Première explication : la crédibilité de la politique est actualisée à la baisse. Après la hausse des taux de la Fed le 16 septembre, les opérateurs obligataires intégraient encore la possibilité de nouvelles hausses ; le consensus chez certains gestionnaires d'actifs est que des données d'emploi plus faibles pourraient ne pas modifier cette attente. Le responsable des obligations investment grade de T. Rowe Price a déclaré que l'emploi doit être proche d'une croissance nulle, voire négative, avec des salaires bien inférieurs aux attentes, et que « la barre est en réalité très haute ». Steven Blitz, économiste en chef chez TS Lombard, a proposé un scénario plus extrême : si la Fed répète son « péché originel » et pivote trop tôt avant que l'inflation ne baisse, le rendement à 10 ans pourrait atteindre 8 % dans les années à venir. 8 % est un scénario de queue, mais son mécanisme mérite d'être noté : si une banque centrale assouplit avant que l'inflation ne soit maîtrisée, le marché peut exiger une compensation via les rendements plutôt que via les commentaires.
Deuxième explication : l'offre et la facture d'intérêts. Les paiements d'intérêts du Trésor américain ont dépassé 1 000 milliards de dollars cet exercice budgétaire. Plus le rendement est élevé, plus le refinancement devient coûteux ; plus le refinancement est coûteux, plus les nouvelles émissions sont importantes ; plus les nouvelles émissions sont importantes, plus la compensation exigée lors du cycle de fixation des prix suivant est élevée. Cette boucle peut s'auto-renforcer sans dépendre d'événements soudains. La synchronicité mondiale soutient cette explication : le Royaume-Uni, la France et le Japon font face au même type de réalité budgétaire, et l'ampleur des hausses de rendement correspond globalement à la fragilité de l'espace budgétaire de chaque pays. Quatre émetteurs souverains ont dû offrir une compensation plus élevée au cours du même trimestre, et un facteur unique de banque centrale est insuffisant pour l'expliquer.

Le graphique ci-dessus est la preuve quantitative la plus directe de la deuxième explication : au T3, le 10 ans américain a augmenté d'environ 77 pb, le 30 ans d'environ 64 pb, le 10 ans allemand d'environ 59 pb, le 30 ans britannique d'environ 42 pb et le 10 ans japonais d'environ 33 pb — les ampleurs diffèrent, mais la direction est totalement cohérente.
Troisième explication : le positionnement surchargé amplifie la volatilité. Selon un rapport du 2 octobre, une flambée des positions courtes pariant sur une poursuite de la hausse des rendements pousse à la hausse les coûts de financement du repo. Ce mécanisme présente des caractéristiques auto-renforçantes : plus il y a de positions courtes, plus le financement devient cher ; plus le financement est cher, plus les rachats et les stops se multiplient ; plus il y a de stops, plus les rendements risquent de dépasser leur cible. Sur cette base, Jonathan Krinsky de BTIG estime que les rendements pourraient être proches de la limite de leur potentiel de hausse tactique, avec une possibilité de repli rapide à court terme. La chute du DSI à un niveau extrême de 10 % est un signal que cette force accumule les conditions d'un retournement. Il faut distinguer : les positions courtes, les coûts de repo et le DSI sont tous des données traçables, tandis que « la surcharge entraîne un dépassement, le dépassement engendre un retournement » est une inférence de mécanisme.
Les trois explications ne s'excluent pas mutuellement. D'après les données publiques existantes, l'explication deux bénéficie d'un soutien relativement plus important ; l'explication trois reflète davantage les mécanismes de volatilité à court terme ; l'explication un peut être considérée comme l'un des scénarios extrêmes, nécessitant encore une vérification continue à partir des données sur l'emploi, des résultats des adjudications et des écarts de repo. La divergence du marché existe également telle quelle : ceux qui voient 8 % ont tendance à traiter l'explication un comme la tendance ; les vétérans du marché obligataire qui sont haussiers sur les bons du Trésor américain pour la première fois en six ans ont tendance à croire que les explications deux et trois se corrigeront d'elles-mêmes. La coexistence de positions différentes au même niveau de prix indique que la divergence entre haussiers et baissiers près de la position actuelle est fortement concentrée. Choisir quelle explication croire détermine quel type de données surveiller ensuite.
III. Chemin de transmission : du taux d'actualisation aux cryptomonnaies
La transmission de la hausse des rendements vers différents actifs ne passe pas par le même pipeline.

Actions : les attentes de bénéfices compensent temporairement la pression du taux d'actualisation. Le marché du 1er octobre a fourni un échantillon : les rendements ont touché 5,342 % en séance, l'indice a chuté de près de 1 % en séance, puis Accenture a annoncé 84,5 milliards de dollars de nouvelles réservations pour l'ensemble de l'année et 22,2 milliards de dollars de commandes trimestrielles, son action a grimpé de 16 %, et les principaux indices ont réduit leurs pertes pour revenir près de l'équilibre. La pression du taux d'actualisation existe objectivement, mais lorsque les attentes de bénéfices sont suffisamment fortes, le numérateur peut temporairement compenser le dénominateur. Le point de vue différent de BTIG soutient que la variation de la corrélation entre les rendements et le Nasdaq est bidirectionnelle ; si les rendements baissent rapidement, la structure de positionnement auparavant concentrée pourrait faire face à un ajustement, et tandis que l'ampleur du marché se répare, les secteurs à pondération concentrée pourraient au contraire s'affaiblir. La volatilité des indices est limitée, mais la structure interne pourrait être en train de changer.
Marché du financement : les coûts de repo augmentent. L'augmentation des positions courtes fait monter les coûts de repo, ce qui signifie que les coûts de financement des fonds à effet de levier augmentent. Le marché du repo se situe au bas du système de levier en dollars : les hedge funds empruntant des titres pour acheter des obligations, les teneurs de marché reconstituant leurs stocks et les refinancements à court terme des entreprises dépendent tous de ce pipeline. Ce pipeline est également pertinent pour le marché des cryptomonnaies—les taux de financement des contrats perpétuels, le levier des exchanges et les entrées et sorties de stablecoins sont en aval des mêmes conditions de financement. La tension apparaît d'abord du côté du repo, et les actifs risqués ressentent la pression plus tard.
Actions de Hong Kong : HKD arrimé à l'USD, transmission des coûts de financement. Le dollar de Hong Kong est arrimé au dollar américain, de sorte que la hausse des taux d'intérêt américains se transmettra aux valorisations des actions de Hong Kong par le biais des coûts de financement, les secteurs de croissance à plus longue duration étant affectés plus directement. L'indice Hang Seng Tech a connu un petit rebond après la hausse des taux du 16 septembre, puis a reculé, clôturant à 4 157,94 points le 2 octobre, en baisse de 2,26 % par rapport à la veille. Les fonds southbound sont une variable tampon dans cette chaîne : leur rythme suit davantage le cycle de liquidité de la Chine continentale plutôt que la tarification en dollars. La capacité des fonds southbound à compenser la pression des sorties de capitaux étrangers pourrait être un facteur important affectant la force de cette chaîne de transmission.

Sur le graphique journalier, l'indice Hang Seng Tech a bondi après la hausse des taux de la Réserve fédérale du 16 septembre, puis a commencé à reculer vers le 1er octobre ; lors de la séance asiatique du 2 octobre, il affichait 4 144,02 points, en baisse de 2,58 % (base intrajournalière, non clôturé). La variable tampon pour les actions de Hong Kong est le rythme des fonds southbound—il appartient au cycle de liquidité de la Chine continentale et ne suit pas entièrement la tarification en dollars. La force de cette chaîne de transmission dépend de la capacité des fonds southbound à compenser la pression du taux d'actualisation des capitaux étrangers.
Pour les cryptomonnaies : trois canaux, directions non concordantes.
Le canal du taux d'actualisation est négatif. La hausse des taux d'intérêt réels exerce généralement une pression sur les actifs à duration, et le BTC se rapproche structurellement de plus en plus de la méthode de valorisation d'un « actif à longue duration sans flux de trésorerie ». Le premier semestre 2026 l'a déjà démontré : durant la période où les rendements oscillaient autour de 4 %, le BTC est tout de même passé de 117 000 $ à 63 000 $, principalement en raison des sorties de capitaux et du désendettement—son impact peut dépasser le canal du taux d'actualisation lui-même. Cela suggère une chose : pour les crypto-actifs, la première variable sensible n'est peut-être pas le niveau des taux d'intérêt, mais la direction du capital marginal.
Le canal du rendement est positif, mais moins discuté. Plus les rendements des bons du Trésor américain sont élevés, plus les revenus de réserve des émetteurs de stablecoins qui détiennent des bons du Trésor américain à court terme comme principal actif de réserve sont épais. La recherche sectorielle a fourni une référence d'ordre de grandeur : le revenu de réserve de Circle au deuxième trimestre de cette année s'est élevé à 668 millions de dollars, représentant environ 95 % des revenus, et son modèle économique s'apparente à convertir des passifs on-chain en portefeuilles de bons du Trésor américain on-chain. Chaque hausse des taux d'intérêt épaissit le spread de ces « fonds monétaires on-chain ». Le coût se situe du côté des détenteurs : une fois que le taux sans risque se maintient au-dessus de 5,3 %, le coût d'opportunité relatif de détenir des actifs volatils augmente simultanément. L'épaississement des revenus des émetteurs et la hausse du coût d'opportunité des détenteurs se produisent en même temps—c'est l'impact à double tranchant de la hausse des taux d'intérêt sur les crypto-actifs.
Le canal de la liquidité se resserre. La hausse des coûts de repo, les perturbations du marché du financement et le rééquilibrage mondial des portefeuilles déclenché par la hausse des rendements obligataires retirent tous marginalement l'appétit pour le risque. La force qui couvre ce canal vient des ETF : un rapport de fin septembre indiquait que les ETF Bitcoin avaient enregistré 2,4 milliards de dollars d'entrées nettes en une seule semaine, apparaissant la semaine où le cadre de réduction réciproque des taxes sino-américain a été annoncé.

Une scène contre-intuitive est apparue au troisième trimestre : les rendements ont augmenté de 72 pb, et le BTC a progressé d'environ 33 %. Sur une base hebdomadaire, le BTC est passé d'environ 63 600 $ à la fin juin à 84 700 $ la semaine du 28 septembre, avec une flambée hebdomadaire de 23,7 % lors de la semaine du 10 août. Cela entre directement en conflit avec l'intuition selon laquelle « la hausse des rendements est baissière pour les cryptos ». ››

En comparant les gains et pertes hebdomadaires au cours de l'année écoulée semaine par semaine : au troisième trimestre, la hausse des rendements et les gains du BTC sont presque toujours apparus simultanément ; mais sur l'ensemble de l'année, la relation entre les deux était tantôt positive, tantôt négative, difficilement stable. Autrement dit, les gains simultanés étaient un phénomène propre au troisième trimestre, et non une règle fiable. Si les deux évoluaient stablement en sens inverse, « la hausse des rendements est baissière pour le BTC » serait proche du sens commun ; s'ils augmentaient stablement ensemble, le BTC serait complètement devenu un type d'actif à risque. Actuellement, ni l'un ni l'autre n'est le cas—une possibilité est que le facteur dominant entraînant le BTC au troisième trimestre ait changé, et que les taux d'intérêt aient reculé à une position relativement secondaire.

Sur le graphique journalier, le BTC n'a pas chuté après la hausse des taux du 16 septembre, s'est accéléré à la hausse fin septembre et a clôturé à 84 469 $ le 1er octobre. Le marché avance trois explications à cette hausse synchronisée. La première est inflationniste : la hausse des taux d'intérêt nominaux est partiellement absorbée par les anticipations d'inflation—la situation au Moyen-Orient a un temps poussé le WTI au-dessus de 100 $, avant qu'il ne retombe—les actifs nominaux sont généralement plus privilégiés dans un environnement inflationniste. La deuxième est axée sur la croissance : les dépenses d'investissement dans l'IA stimulent les anticipations de bénéfices et l'appétit pour le risque, les rendements et les actifs risqués augmentent ensemble, et le marché boursier américain a montré exactement cette combinaison lors de la séance intrajournalière du 1er octobre. La troisième est axée sur la liquidité : des entrées nettes continues dans les ETF combinées à la mise en œuvre du cadre de réduction réciproque des taxes sino-américaines, les conditions de liquidité l'emportant temporairement sur le taux d'actualisation.
Les trois explications sont actuellement difficiles à départager sur la seule base des données existantes, mais leur robustesse diffère : les deux premières reposent sur des changements fondamentaux, tandis que la troisième repose sur les flux de capitaux, et cette dernière peut s'inverser plus rapidement. Un signal croisé qui vaut la peine d'être suivi est le suivant : si les rendements continuent d'augmenter alors que les entrées dans les ETF ralentissent nettement, cela peut signifier que la situation décrite par la troisième explication recule—auquel cas l'influence du canal du taux d'actualisation pourrait se réélargir.
IV. 113 000 $ : les conditions préalables à l'objectif de prix de Citi
Le 1er octobre, Citi a relevé son objectif de prix à 12 mois pour le Bitcoin de 82 000 $ à 113 000 $, et pour l'Ethereum de 2 240 $ à 3 028 $, et prévoit des entrées nettes d'environ 5 milliards de dollars dans les produits d'investissement crypto au cours des 12 prochains mois. Le jour de la publication du rapport, le BTC au comptant était coté à 83 251 $ (base de Citi), soit environ 35,7 % d'écart par rapport au nouvel objectif. Le même jour, le rendement des bons du Trésor américain à 10 ans a atteint un nouveau sommet depuis 2002—le rapport de recherche et le marché ont donné des tonalités opposées.
La façon de placer les deux dans le même cadre est de distinguer la dimension temporelle. L'entrée nette de 5 milliards de dollars est une question de flux sur 12 mois, tandis que 5,34 % est une question de prix pour la semaine ; les deux peuvent être vrais en même temps. Cet objectif implique trois conditions préalables : les entrées nettes dans les ETF se poursuivent (actuellement en cours de matérialisation et en accélération, avec une entrée hebdomadaire de 2,4 milliards de dollars survenue quelques jours seulement avant la publication du rapport) ; le dollar et les taux d'intérêt réels restent contrôlables, sans choc du taux d'actualisation (actuellement mis à l'épreuve—après la hausse des taux, les traders intègrent encore davantage de hausses, et le 30 ans a atteint un sommet de 24 ans) ; la réglementation et le sentiment de risque restent stables (neutre).
Pour cet objectif de prix, ce qui vaut plus la peine d'être surveillé n'est pas le chiffre lui-même, mais ses conditions de validité. Au cours des prochaines semaines, il suffit de surveiller deux choses : si les taux d'intérêt réels atteignent à nouveau de nouveaux sommets ; et si les entrées hebdomadaires dans les ETF chutent nettement par rapport au niveau du milliard de dollars. Si les deux conditions tiennent, cette trajectoire reste valide ; si l'une ou l'autre faiblit nettement, la valeur de référence de cet objectif de prix pourrait diminuer, et la tarification du marché pourrait revenir à des échanges en range.
V. Performance de six types d'instruments liés au Bitcoin au cours de l'année écoulée
Le même jugement—haussier sur le Bitcoin—peut s'exprimer à travers six types d'instruments aux structures complètement différentes. Cette section compare la performance des six types d'instruments au cours de l'année écoulée : dans quelle mesure les résultats diffèrent-ils lorsque les instruments diffèrent. Quant à savoir quel type choisir, cela dépend de la structure de position et de la tolérance au drawdown de chacun ; ce n'est pas une question à laquelle cet article peut répondre, et il ne devrait pas y répondre. Tous les chiffres proviennent de données de marché publiques et de rapports financiers, avec des prix arrêtés à la clôture du marché boursier américain du 1er octobre (hors pré-marché du 2 octobre), et des gains/pertes sur une base de clôture hebdomadaire (semaine du 2025-09-28 à la semaine du 2026-09-28).

Comptant et ETF au comptant : suivent directement le prix de l'actif. Au cours de l'année écoulée, le BTC a chuté de 24,5 %, tandis que l'IBIT a chuté de 22,6 %, une différence de 1,9 point de pourcentage, principalement due aux frais et à l'erreur de suivi. Le 1er octobre, l'IBIT a clôturé à 47,75 $, avec une taille d'environ 80 milliards de dollars. Ce type d'instrument n'intègre aucune variable opérationnelle : si le jugement macroéconomique est correct, il en bénéficie ; si le jugement est erroné, il en souffre, et il ne sera pas réécrit par les décisions de l'entreprise, ni ne dispose d'autres activités pour fournir un tampon.
Plateformes d'exploitation : une combinaison de flux de trésorerie et de volume de transactions. Robinhood (HOOD) a clôturé à 111,15 $ le 1er octobre, en baisse de 8,7 % sur l'année écoulée et de 3,5 % depuis le début de l'année 2026, la plus faible baisse du groupe des plateformes d'exploitation. La tolérance que le marché lui accorde est liée à sa structure de revenus : le chiffre d'affaires de l'exercice 2025 s'est élevé à 4,47 milliards de dollars (+52 %), le bénéfice net à 1,88 milliard de dollars, et la crypto ne représente qu'une de ses lignes d'activité. La volatilité trimestrielle reste importante — le chiffre d'affaires du T1 2026 était de 1,067 milliard de dollars, tombant à 535 millions de dollars au T2 — ce qui est normal pour une activité de trading, et non une détérioration opérationnelle.
Coinbase (COIN) a clôturé à 189,29 $ le 1er octobre, en baisse de 39,4 % sur l'année écoulée et de 20,0 % depuis le début de l'année 2026, une version du même groupe avec une dépendance plus élevée au volume de transactions crypto, et sa baisse est également plus profonde. Le chiffre d'affaires de l'exercice 2025 s'est élevé à 7,18 milliards de dollars (+9,4 %), avec une croissance nettement ralentie ; au T1 et au T2 2026, elle a enregistré des pertes nettes de 394 millions de dollars et 359 millions de dollars respectivement, alors que l'exercice 2025 affichait encore un bénéfice annuel de 1,26 milliard de dollars. Durant la période où le BTC est passé de 117 000 $ à 85 000 $, le volume de transactions et la juste valeur des participations ont été sous pression simultanément, et le compte de résultat a évolué plus rapidement que le cours de l'action. Dans quelle mesure cette baisse est une réaction excessive doit être vérifié par les données de volume de transactions dans les rapports financiers ultérieurs ; il est difficile de le dire à partir du seul cours de l'action.
Au premier semestre 2026, le chiffre d'affaires et le bénéfice net de HOOD étaient tous deux positifs, COIN avait la plus grande échelle de chiffre d'affaires mais a enregistré une perte, et le bénéfice net combiné de CRCL pour les deux trimestres était d'environ 104 millions de dollars.

Au premier semestre 2026, le chiffre d'affaires et le bénéfice net de HOOD étaient tous deux positifs, COIN avait la plus grande échelle de chiffre d'affaires mais a enregistré une perte, et le bénéfice net combiné de CRCL pour les deux trimestres était d'environ 104 millions de dollars.
Émetteurs de stablecoins : bénéficiaires indirects de la hausse des taux d'intérêt. Circle (CRCL) a clôturé à 82,91 $ le 1er octobre, en baisse de 34,7 % sur l'année écoulée et de 0,7 % depuis le début de l'année 2026. Le chiffre d'affaires de l'exercice 2025 s'est élevé à 2,75 milliards de dollars (+64 %), avec une perte nette annuelle de 70 millions de dollars ; au T1 et au T2 2026, le bénéfice net est devenu positif (55,25 millions de dollars et 48,22 millions de dollars), avec une marge nette d'environ 7 %. La logique est simple : les revenus de réserve représentent environ 95 % du chiffre d'affaires, et chaque hausse des taux d'intérêt épaissit la marge dans cette activité. Pourtant, le cours de l'action a chuté de 34,7 % sur l'année écoulée — le marché s'inquiète de deux autres choses : le niveau de valorisation et les coûts de distribution, et le vent favorable des taux d'intérêt ne suffit pas à les couvrir entièrement. Circle subit simultanément deux forces opposées : plus le taux d'intérêt est élevé, plus le revenu de réserve est épais ; plus le taux d'intérêt est élevé, plus le coût d'opportunité pour les détenteurs de conserver des stablecoins est élevé. La force relative des deux peut être un facteur important affectant l'orientation ultérieure du modèle économique des stablecoins.

Proxys à effet de levier et actions minières : instruments à forte élasticité. Strategy (MSTR) a clôturé à 160,50 $ le 1er octobre, en baisse de 48,1 % sur l'année écoulée et en hausse de 2,1 % depuis le début de l'année 2026. Sa baisse sur l'année écoulée a dépassé celle du BTC lui-même, et la volatilité a également été amplifiée lors de la phase de rebond. C'est précisément la caractéristique des instruments à effet de levier : de grandes fluctuations peuvent se produire dans les deux sens.
Les actions minières offrent un autre angle d'observation. MARA a clôturé à 11,21 $ le 1er octobre, en baisse de 30,5 % sur l'année écoulée et en hausse de 13,1 % depuis le début de l'année 2026 ; CLSK a clôturé à 12,52 $, en baisse de 3,4 % sur l'année écoulée et en hausse de 8,4 % depuis le début de l'année 2026. Les deux ont surperformé le BTC depuis le début de l'année 2026, mais leur performance sur l'année écoulée a divergé de manière marquée : la baisse de CLSK a été bien plus faible que celle de MARA. La valorisation des actions minières inclut simultanément l'expansion du taux de hachage, les coûts d'électricité et l'économie unitaire post-halving, et son lien avec le cours des cryptomonnaies n'est pas stable — la considérer comme un « substitut bon marché » du BTC n'a pas été soutenu par les données de l'année écoulée.
L'écart de rendement entre les six types d'instruments s'est réduit dans l'ensemble : au cours de l'année écoulée, le BTC a chuté de 24,5 %, et les cinq autres ont tous évolué vers lui—ceux présentant des caractéristiques de levier plus élevé ont chuté plus profondément (MSTR -48,1 %), tandis que ceux dont les sources de revenus sont plus diversifiées ont relativement moins baissé (HOOD -8,7 %, CLSK -3,4 %), et aucun n'a connu de tendance indépendante marquée. Les différences entre les instruments sont essentiellement des différences de caractéristiques de risque : historiquement, dans des environnements similaires, les instruments à plus forte élasticité ont souvent davantage progressé ; tandis que dans les phases dominées par la pression des taux d'actualisation, leurs replis ont généralement été plus profonds. Les différences elles-mêmes ne relèvent pas de la supériorité ou de l'infériorité, mais les détenteurs doivent savoir clairement à quelle caractéristique de risque ils sont exposés.
VI. Liste de surveillance
Dans les semaines à venir, les signaux suivants sont plus importants que le niveau de rendement.
VII. Réflexions finales
Une flambée des rendements est facilement interprétée comme l'un de deux récits extrêmes : soit « les mauvaises nouvelles sont épuisées », soit « l'apocalypse du marché obligataire ». Ce cycle de marché apporte une troisième réponse—la pondération de la valorisation se déplace de la politique monétaire vers la réalité budgétaire. Ce processus n'a pas de cloche de fin, seulement des lots de flux de trésorerie en cours de réévaluation.
L'histoire nous a offert des moments similaires. La dernière fois que le rendement à 10 ans s'est situé près du seuil entier de 5 %, le marché a également traversé un débat entre « récit de l'offre contre effondrement de la demande », qui s'est finalement terminé par un repli progressif des rendements ; derrière le pic de 5,3 % en 2007 se cachait un cycle de crédit complètement différent. Le même niveau, une structure différente—les conclusions ne peuvent pas être copiées intégralement. La particularité de ce cycle réside dans l'ampleur de la facture budgétaire et sa synchronicité mondiale, ce qui signifie que la marge de repli pourrait être plus étroite que ne le suggère l'expérience historique.
Pour les investisseurs en crypto, des signaux concrets sont plus utiles que des positions macroéconomiques. Le bras de fer entre les flux de capitaux et les taux d'actualisation se poursuit. La hausse simultanée au T3 montre que les flux de capitaux ont temporairement le dessus, et montre aussi que la fragilité de ce bras de fer s'accumule. À l'avenir, les indicateurs clés à surveiller comprennent le rendement à 10 ans, les coûts de financement, les résultats des adjudications à 30 ans et les écarts de repo, afin de juger comment l'influence relative entre les flux de capitaux et les taux d'actualisation évolue.
Maintenant, reculons encore d'un cran. Un monde où le taux sans risque se situe au-dessus de 5 % a des implications pour l'industrie crypto qui vont au-delà du prix. L'activité native on-chain doit rivaliser avec ce nouveau benchmark de rendement : les rendements de staking, les écarts de stablecoins et la tarification des produits RWA doivent tous répondre à la même question—après déduction du rendement sans risque, quelle compensation reste-t-il. Les habitudes de valorisation cultivées dans l'environnement de taux zéro de 2021 sont en cours de réexamen point par point. Au niveau des émetteurs, des revenus de réserve plus épais sont un vent favorable ; au niveau des applications, la rétention des utilisateurs doit franchir un seuil supplémentaire de 5,3 %. La question que l'industrie débat depuis deux ans—« quels sont exactement les fondamentaux »—sera contrainte de donner une réponse plus concrète dans cet environnement de taux.
Quant à savoir qui finira par payer cette facture, le calendrier des adjudications d'octobre et les écarts de repo donneront la réponse avant tout commentaire. Pour l'instant, une seule chose est certaine : le transfert du pouvoir de fixation des prix n'est pas encore achevé.
Sources des données
Avertissement : Le contenu de cet article est uniquement destiné à des fins d'information générale et de commentaire de marché, et est basé sur des documents publics disponibles à la date décrite dans le texte. Les données de marché, attentes et probabilités pertinentes peuvent changer avec les conditions de marché. Les opinions et stratégies d'investissement des institutions tierces, analystes ou autres personnes citées dans cet article ne représentent que les opinions des tiers concernés à un moment spécifique et ne représentent pas les opinions ou recommandations de BIT. Cet article ne constitue pas un conseil en investissement, une recherche en investissement, une offre, une sollicitation ou une recommandation de titres, produits d'investissement ou stratégies de trading, et ne doit pas servir de base à une décision d'investissement. Les marchés financiers comportent des risques ; les prix des titres et la performance du marché peuvent fluctuer, et les performances historiques et les tendances passées du marché ne représentent ni ne garantissent les résultats futurs. Les investisseurs doivent évaluer indépendamment les risques pertinents en fonction de leur propre situation et solliciter un avis professionnel lorsque cela est nécessaire.