
Автор: danny
Оригинальное название: «Почему я не оптимистичен насчёт протоколов, которые используют большую часть своей выручки на выкуп и сжигание»
23 апреля 2023 года американский розничный продавец товаров для дома Bed Bath & Beyond подал заявление о защите от банкротства. Компания, продающая простыни, полотенца и кухонные принадлежности, также объявила, что обеспечила обязательства на сумму около 240 миллионов долларов в рамках финансирования процедуры банкротства для поддержки сворачивания бизнеса и связанных с этим процедур. На тот момент больше всего ей нужны были деньги, чтобы продолжать платить кредиторам.
По иронии судьбы, всего годом ранее она активно тратила средства на выкуп собственных акций. В финансовом году, закончившемся 26 февраля 2022 года, компания потратила около 589 миллионов долларов денежных средств на выкуп акций, в то время как чистые денежные средства, полученные от операционной деятельности, составили всего около 17,85 миллиона долларов. В том же году ей также требовалось инвестировать около 354 миллионов долларов в капитальные затраты. Иными словами, операционный денежный поток того года не покрывал даже капитальные затраты, но выкуп акций продолжался.
Компания ремонтировала магазины, модернизировала цифровые каналы и цепочки поставок, продвигала собственные торговые марки. Проблема была в том, что эти преобразования ещё не доказали своей достаточности для перелома ситуации, а компания одновременно возвращала большие объёмы денежных средств на фондовый рынок. К лету 2022 года некоторые поставщики начали требовать более строгих условий оплаты, включая предоплату. Поставщики больше не были готовы предоставлять кредитные условия, как раньше, что и привело к тому, что последовало.
Конечно, мы не можем просто объяснять банкротство Bed Bath & Beyond выкупом акций. Потому что на тот момент существовали проблемы с товарной стратегией, конкуренцией, цепочкой поставок и операционным исполнением. Но выкуп акций и эти проблемы происходили на одном и том же балансе: деньги, использованные здесь, не могли одновременно быть использованы там. Компания выкупала свои акции, но тем самым не выкупала клиентов и не делала поставщиков более готовыми предоставлять кредит.
Суть бизнеса — создание конкурентного преимущества
Возвращаясь к криптовалютам: всякий раз, когда криптопротокол объявляет, что будет использовать 80%, 90% или даже всю свою выручку для выкупа собственного токена и последующего его сжигания, я вспоминаю эту компанию. Рынок видит сокращение предложения токенов и повод для покупки, но я хочу знать: после выкупа сколько возможностей у протокола остаётся для продолжения бизнеса?
Чтобы компания могла получать прибыль выше средней по отрасли в долгосрочной перспективе, она должна становиться всё более труднозаменяемой и приобретать всё больше конкурентных преимуществ (см. «Конкурентное преимущество» Майкла Портера). Пользователи готовы оставаться, потому что ликвидность лучше, торговля дешевле, продукт более подходящий или издержки переключения выше. С точки зрения корпоративных интересов, положение почти монополии — самое комфортное; на ступень ниже — олигополия; как минимум, необходимо иметь преимущество на каком-то рынке, которое другим трудно воспроизвести. Конечно, монополия не является необходимым условием успеха, но бизнес без дифференциации с трудом сможет удерживать сверхприбыль.
Однако создание такого преимущества или даже углубление такого рва требует денег — много денег. Торговым протоколам необходимо развивать ликвидность, расширять каналы распространения и нести расходы на НИОКР и безопасность; если они хотят превратиться из торгового инструмента в инфраструктуру, им также нужно инвестировать в экосистему, чтобы другие разработчики были готовы строить бизнес вокруг неё. Расходование денег не гарантирует успеха; Bed Bath & Beyond, потерпевшая неудачу в своей трансформации, служит напоминанием. Но когда существуют эффективные инвестиционные возможности, у выкупа акций тоже есть цена: он может вытеснить продукт следующего поколения, важный канал или способность пережить следующий спад.
Выгоды от выкупа акций очевидны и немедленны на вторичном рынке. Сколько потрачено сегодня, сколько токенов куплено, сколько предложения сожжено — всё это можно проверить в блокчейне, и сообщество может сделать постеры в тот же день. Улучшение продукта и построение каналов занимают больше времени и могут провалиться. В результате команды легко приучаются рынком к привычке: направлять ресурсы туда, где аплодисменты даются легче всего. А что касается конкурентоспособности через два года — кому это интересно?
Предпосылки для обратного выкупа
Некоторые скажут, что Apple также проводит крупномасштабный обратный выкуп, так почему же децентрализованные протоколы, лаунчпады и PerpDex не могут? Apple потратила около 94,95 млрд долларов наличными на обратный выкуп в 2024 финансовом году, но также признала 31,37 млрд долларов расходов на НИОКР и 9,45 млрд долларов капитальных затрат в том году. После вычета вышеупомянутых капитальных затрат из операционного денежного потока их свободный денежный поток составил около 108,81 млрд долларов, а обратный выкуп составил около 87,3%. Эта доля не низкая, но это не то же самое, что «забирать 90% комиссий, как только они поступают».
В конце того года Apple держала около 156,65 млрд долларов в виде денежных средств, их эквивалентов и рыночных ценных бумаг. Эта цифра не вычитает долг, и это не все наличные, и её нельзя рассматривать как чистые активы, которые можно свободно тратить; но она напоминает нам, что помимо коэффициента обратного выкупа существует целый баланс. Ссылаться только на 94,95 млрд долларов обратного выкупа, опуская НИОКР, капитальные затраты и финансовые ресурсы, означает изучать только действия зрелой компании, а не предпосылки, позволяющие ей совершать эти действия.
Продукты и услуги, которые продаёт Apple, после несения этих инвестиций генерируют прибыль и свободный денежный поток, что и делает возможным обсуждение того, как распределять эти денежные средства. Молодой протокол внезапно зарабатывает большое количество комиссий на рыночном цикле, ещё не доказал, останутся ли пользователи, а затем заимствует логику возврата капитала зрелой компании, пропуская самую сложную часть корпоративного пути: превращение поэтапной выручки в устойчивую прибыльность.
Внезапный денежный поток — это не то же самое, что прибыльность зрелой компании. Bed Bath & Beyond даже напоминает нам, что годы работы не гарантируют, что компания всегда останется зрелой и стабильной. Конкурентные преимущества размываются, клиенты уходят, и когда приходит время реинвестировать, руководство должно быть готово сохранить деньги.
Сравнение протоколов с механизмами обратного выкупа
Сравнение конкретных протоколов делает этот вопрос гораздо более ясным.
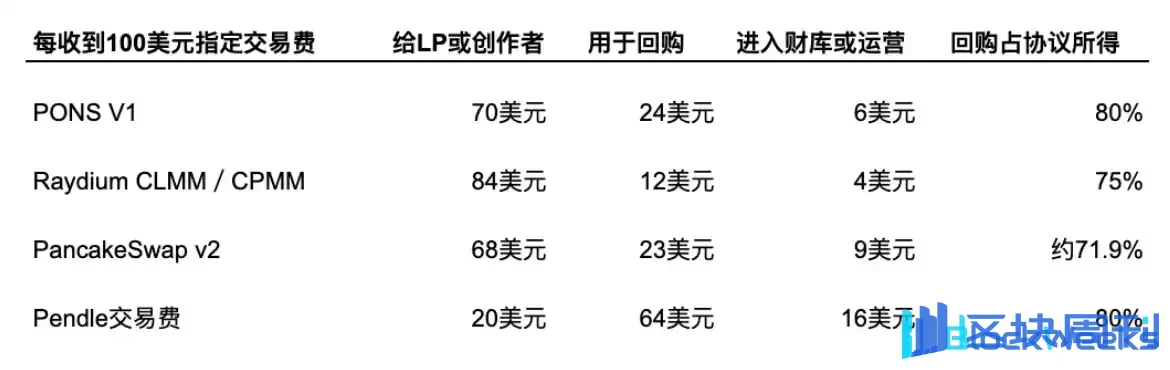
Документация PONS V1 утверждает, что 80% комиссий протокола используются для обратного выкупа и сжигания PONS, а оставшиеся 20% оплачивают инфраструктуру и расширение команды. Но вопрос в том, достаточно ли оставшихся 20% для поддержки операций и противостояния рискам?

Pump.fun в настоящее время официально нацелен на 50%, с однолетней программой программного обратного выкупа и сжигания, начинающейся 28 апреля 2026 года.
Пулы CLMM и CPMM Raydium распределяют 84% от общих торговых комиссий поставщикам ликвидности, 12% на обратный выкуп RAY и 4% в казну. На первый взгляд, только 12% используется для обратного выкупа, но после вычета доли LP доход протокола составляет всего 16%, три четверти которого снова конвертируются в его собственный токен. PancakeSwap v2 аналогичен: если взять доход протокола в качестве знаменателя, обратный выкуп и сжигание составляют около 71,9%.
Следует отметить, что цифры в таблице рассчитаны в соответствии с официальными пропорциями распределения комиссий и представляют только потоки комиссий. Выкупленные токены Raydium удерживаются протоколом, в то время как выкупленные токены Pendle используются для вознаграждений за стейкинг. Что ещё важнее, 6, 4 и 9 долларов в таблице ещё не стали прибылью: далее им, возможно, потребуется оплатить НИОКР, операции и безопасность.
Вот почему я не желаю смотреть только на рейтинги коэффициентов обратного выкупа. Комиссии протокола, активы фонда и средства компании-разработчика могут принадлежать разным субъектам. Кошелёк для обратного выкупа, непрерывно покупающий токены, не означает, что во всей экосистеме нет денег на НИОКР; но команда, владеющая большим количеством собственных токенов, не означает, что у неё есть эквивалентная сумма наличных, которая может оплатить счета в любое время. Только рассматривая средства на этих счетах вместе, можно узнать, использует ли обратный выкуп прибыль, избыточные резервы или деньги, которые могут понадобиться в будущем.
Измерение колебаний открытой воды водой из бассейна
Криптоиндустрия — это чрезвычайно циклическая отрасль. Например, доход от транзакций Coinbase упал с примерно 6,837 млрд долларов в 2021 году до 2,356 млрд долларов в 2022 году, сократившись за год примерно на 65,5%, что является обычным делом.
Изменения выручки децентрализованных протоколов ещё более драматичны. Возьмём dYdX в качестве примера: в фазе 2025 года, когда доля выкупа составляла 25%, среднемесячный бюджет выкупа был около $339 000; к первой половине 2026 года доля выкупа выросла до 75%, но среднемесячный бюджет, наоборот, упал до примерно $183 000. Доля утроилась, но сумма выкупа снизилась примерно на 46%, потому что соответствующая чистая выручка протокола упала примерно на 80%.
Недавние данные PONS также показывают, что на выручку нельзя смотреть только тогда, когда дела идут в гору. Согласно данным DeFiLlama на 5 октября, совокупная 30-дневная выручка протокола составила около $22,7 млн, а 7-дневная выручка — около $1,68 млн. В пересчёте на среднедневные значения это примерно $757 000 и $240 000 соответственно, но следует знать, что недавнее 7-дневное среднедневное значение примерно на 68% ниже 30-дневного среднего. Взять показатели самого горячего месяца, умножить их на двенадцать (эвфемистически называя это APY) и продвигать как стабильную годовую способность к выкупу — очевидно, что это игнорирует волатильность и легко вводит в заблуждение.
Оглядываясь на Bed Bath & Beyond, финансовые трудности лишь привлекают больше людей, готовых пнуть тебя, когда ты уже упал. Поставщики ужесточали условия кредитования, что означало необходимость платить раньше, чтобы получить товар. То же самое верно и для криптопротоколов: выручка падает на 70%, но эти расходы остаются прежними или даже становятся более суровыми. Стоимость привлечения клиентов для FDV в $1 млрд не такая же, как стоимость привлечения клиентов для FDV в $10 млн.
Помимо операционной деятельности, в криптоиндустрии также есть расходы на безопасность: при атаке сколько нужно выплатить? Согласно статистике Chainalysis, средства, украденные у криптосервисов, составили около $2,2 млрд в 2024 году, около $3,4 млрд в 2025 году и около $5 млрд в первой половине 2026 года. Стоит упомянуть, что в 2025 году один инцидент с Bybit привёл к краже около $1,5 млрд. Для протокола резервы безопасности предназначены не для защиты от средних потерь, а от того единственного происшествия, способного опустошить казну.
В инциденте 2022 года у Ronin было украдено 173 600 ETH и 25,5 млн USDC. Когда официальный кроссчейн-мост был восстановлен, было раскрыто, что после вычета части Axie DAO дефицит, связанный с пользователями, составил 117 600 ETH и 25,5 млн USDC.
Пользователям нужно было вернуть ETH и USDC; никого не волновало, сколько собственных токенов проекта было сожжено в прошлом. Резервы безопасности обычно выглядят неэффективно — они не создают давления на покупку и не сокращают предложение — но они дают команде уверенность в восстановлении бизнеса и возвращении доверия рынка. Как только доверие подорвано, привлечение средств путём выпуска или продажи собственных токенов проекта становится гораздо более суровым, чем на бычьем рынке.
Поэтому я готов обратить внимание на другой вид распределения капитала. В финансовом отчёте Aave за 2026 год было раскрыто, что примерно через 10 месяцев после начала выкупов он выделил $42 млн и купил более 205 000 AAVE. Но комиссии за заимствование упали примерно на 25% от пика, в то время как расходы на поставщиков услуг и другие потребности роста увеличивались, поэтому в отчёте было предложено сократить годовой бюджет выкупа с $50 млн до $30 млн, то есть на 40%. (Это лишь предложение, а не подтверждённый результат.) Выкупы Aave также направляются в экосистемные резервы для вознаграждений и других расходов, а не на постоянное сжигание. Но это предложение признало нечто необходимое: операционная среда изменилась, и способ осуществления выкупов должен уступить. (Однако последующий пост от 22 апреля раскрыл, что под влиянием инцидента с кроссчейн-мостом rsETH выкупы были приостановлены с 19 апреля, именно чтобы сохранить способность казны реагировать на потенциальные потери.)
И наоборот, если команда не может сократить выкупы, потому что это уничтожит самый важный аргумент в пользу токена, то так называемое распределение капитала начинает ограничивать операционную деятельность. Бизнесу нужны деньги, но рынок требует продолжения давления на покупку; чтобы поддерживать это обещание, протокол может вместо этого начать полагаться на финансирование, продажу токенов фондом или новый раунд стимулов.
Сегодняшние выкупы упакованы как возврат стоимости, однако они лишь овердрафтуют будущие конкурентные преимущества протокола и его устойчивость к рискам.
Сложные выкупы = ничего не выкупать
После обновления Aster 17 июня 2026 года 99% ежедневных комиссий платформы используются для выкупа ASTER, но выкупленные токены распределяются среди держателей veASTER; затем протокол сжигает равное количество из резервов, в первую очередь из распределения команды, пока общее предложение не упадёт до 3 млрд токенов. Этот механизм одновременно включает рыночную покупку, распределение вознаграждений и сжигание запасов.
Аналогично, PancakeSwap предложил цель как минимум около 4% чистой дефляции в год, но в то же время у него также есть механизм стимулирующей эмиссии. Для вторичных трейдеров это увеличивает или уменьшает предложение?
Сжигание запасов команды может уменьшить будущее потенциальное предложение, и в долгосрочной перспективе это ценно — но эта схема применима только к зрелым проектам.
Но если выкупленные токены будут перераспределены, они могут снова вернуться в оборот. Если смотреть только на снижение общего предложения, не учитывая, как меняется предложение в обращении, и не учитывая, насколько уменьшается денежная масса, то три изначально бычьих сигнала превращаются в одно сообщение, которое никто не понимает. Для всё ещё растущего децентрализованного протокола это просто бессмысленные потери.
Просто интермедия на пути погони за трендами.
Принудительные выкупы создают лишь условия для выхода
На этом этапе обсуждения меня беспокоит не только то, как распределяются деньги, но и то, не изменится ли вся операционная цель проекта: сделать токен более простым для продажи и более ликвидным постепенно становится важнее, чем развитие бизнеса. Для протоколов, которые рассматривают высокие выкупы как своё главное преимущество и не объясняют чётко реинвестирование и резервы на случай рисков, я склонен понимать их как бизнес-модель, ориентированную на продажу токенов.
Когда протокол обещает использовать большую часть своей выручки на выкупы, он предоставляет вторичному рынку легко понятную причину для покупки: платформа зарабатывает деньги каждый день, покупает токены каждый день, и предложение постоянно сокращается. Покупатели поэтому могут быть более готовы принять на себя риски, а торговый ажиотаж приносит обсуждение цен, социальное распространение и больше внимания. Проект получает путь привлечения клиентов, построенный вокруг токена. С точки зрения бизнес-эффекта, расходы на выкуп также выполняют функцию маркетинговых расходов: они и создают давление покупателей, и рекламируют, почему другим стоит покупать.
«Продажа» здесь не обязательно означает, что команда напрямую продаёт токены, а скорее то, что весь механизм отдаёт приоритет тому, чтобы рынок был готов покупать, держать и торговать этим токеном. Комиссии становятся бюджетом на выкуп, выкупы становятся причиной для покупки, а затем ажиотаж на вторичном рынке используется для демонстрации роста проекта. Если конечными метриками успеха являются исключительно цена токена, объём торгов и热度 обсуждения, то граница между управлением токеном и управлением бизнесом будет становиться всё более размытой.
Это также то, что стоит обсудить вместе с «высокий fdv, низкий float». Эти два механизма различаются: высокая оценка и низкое обращение полагаются на ограниченное количество чипов для формирования цены, а затем экстраполируют эту цену на другие площадки для получения ликвидности; выкуп и сжигание, по крайней мере, могут использовать денежные средства, заработанные бизнесом, поэтому их нельзя смешивать. Но если фокус дизайна падает на поддержку цены и создание ощущения дефицита, чтобы следующий покупатель был готов принять на себя риски, в то время как持续 конкурентоспособность компании отходит на второй план, они могут служить схожим направлениям интересов.
Конкурентное преимущество нельзя просто купить за деньги, но поддержание продуктов, безопасности, каналов и экосистемы обычно требует постоянных инвестиций. Выкупы не должны предшествовать этим инвестициям.
Особенно когда токены команды и ранних инвесторов продолжают разблокироваться, а протокол продолжает использовать выручку для выкупов. Выкупы обеспечивают давление покупателей, а более активный вторичный рынок используется для улучшения условий выхода продавцов.
Преждевременные выкупы — это камень преткновения для построения конкурентного преимущества
Проблема в том, что оживлённый вторичный рынок и компания, формирующая своё конкурентное преимущество, — это две разные вещи. Человек, покупающий токен из-за высокого коэффициента выкупа, не означает, что он будет использовать протокол; даже если он начнёт его использовать, это не означает, что он всё ещё будет готов остаться после снижения субсидий и охлаждения рынка. Пользователи, которые приходят сегодня из-за цены токена, могут уйти завтра, потому что другой токен растёт быстрее. Внимание может приносить трафик, но оно не обязательно оставляет лояльность, ценовую власть или продукт, который конкуренты не могут воспроизвести.
Внимание, приносимое растущей ценой токена, конечно, ценно. Оно может привлекать разработчиков, маркет-мейкеров и партнёров по распространению, делая ликвидность глубже, а продукты лучше, в конечном итоге формируя сеть, которую пользователи не могут покинуть. Но каждый шаг между ними требует инвестиций и проверки. Более убедительные доказательства — это увеличивается ли число пользователей без дополнительных стимулов, возвращаются ли пользователи, снижается ли стоимость привлечения клиента на единицу и сколько денежных средств остаётся после вычета субсидий. Если большая часть денег продолжает использоваться для создания давления покупателей, но нет ресурсов, чтобы превратить внимание в продукты, каналы и отношения с клиентами, то проект лишь непрерывно платит стоимость поддержания ажиотажа.
Резервы на случай рисков также не увеличиваются автоматически с ростом热度 обсуждения. Сколько людей на социальных платформах настроены по-бычьи, не может оплатить аудиты безопасности протокола, зарплаты команды и компенсации по инцидентам. Особенно в период спада выручка бизнеса, цена токена и внимание рынка могут снижаться одновременно; механизм, который ранее полагался на выкупы для поддержания ажиотажа, теряет источник финансирования именно тогда, когда поддержка нужна больше всего. Набор данных от dYdX, где коэффициент выкупа увеличился, но бюджет вместо этого упал, является хорошим отрезвляющим звонком.
Я не против возвращать избыточные деньги на рынок. В конце концов, для протоколов, которые являются легковесными по активам, имеют прочную конкурентную позицию, ограниченные возможности для реинвестирования и достаточные резервы, это подходящая причина поддерживать высокий коэффициент выкупа. Критерий всегда один: как этот капитал может быть использован для увеличения долгосрочной стоимости.
Но если бизнес еще не стабилизировался и резервы еще не были в достаточной мере накоплены, постоянное использование большей части выручки для выкупа и сжигания токенов — это причина, по которой я не готов легко это одобрить.
Уверенность в продолжении деятельности
Вы должны знать, что когда Bed Bath & Beyond подала заявление о защите от банкротства, акции, которые она выкупила в прошлом, не могли быть превращены обратно в денежный поток, а также не могли восстановить доверие ее поставщиков. Эта история, конечно, не может доказать, что каждый выкуп неуместен, но она напоминает нам, что ценность, которую компания оставляет держателям, в конечном счете зависит от того, может ли она продолжать деятельность и может ли она продолжать завоевывать доверие клиентов после спада.
Если протокол может каждый день говорить мне, сколько токенов он сжег, но не может объяснить, как внимание, привлеченное вторичным рынком, превращается в бизнес, который труднее заменить, и в более толстый денежный резерв, я буду рассматривать это как способ продажи токенов, а не как причину для долгосрочного удержания.
Выкупы могут помочь токену найти своего следующего покупателя, но только способность продолжать деятельность может дать тем, кто остается, причину не спешить искать следующего покупателя. Продажа токенов может быть успешным бизнесом, но держателям токенов нужен бизнес, который все еще может зарабатывать деньги после того, как ажиотаж утихнет.